ESSA 1H26 Earnings Call Takeaway: Capex Tertahan, Nominal Dividen Berpotensi Tetap Tinggi
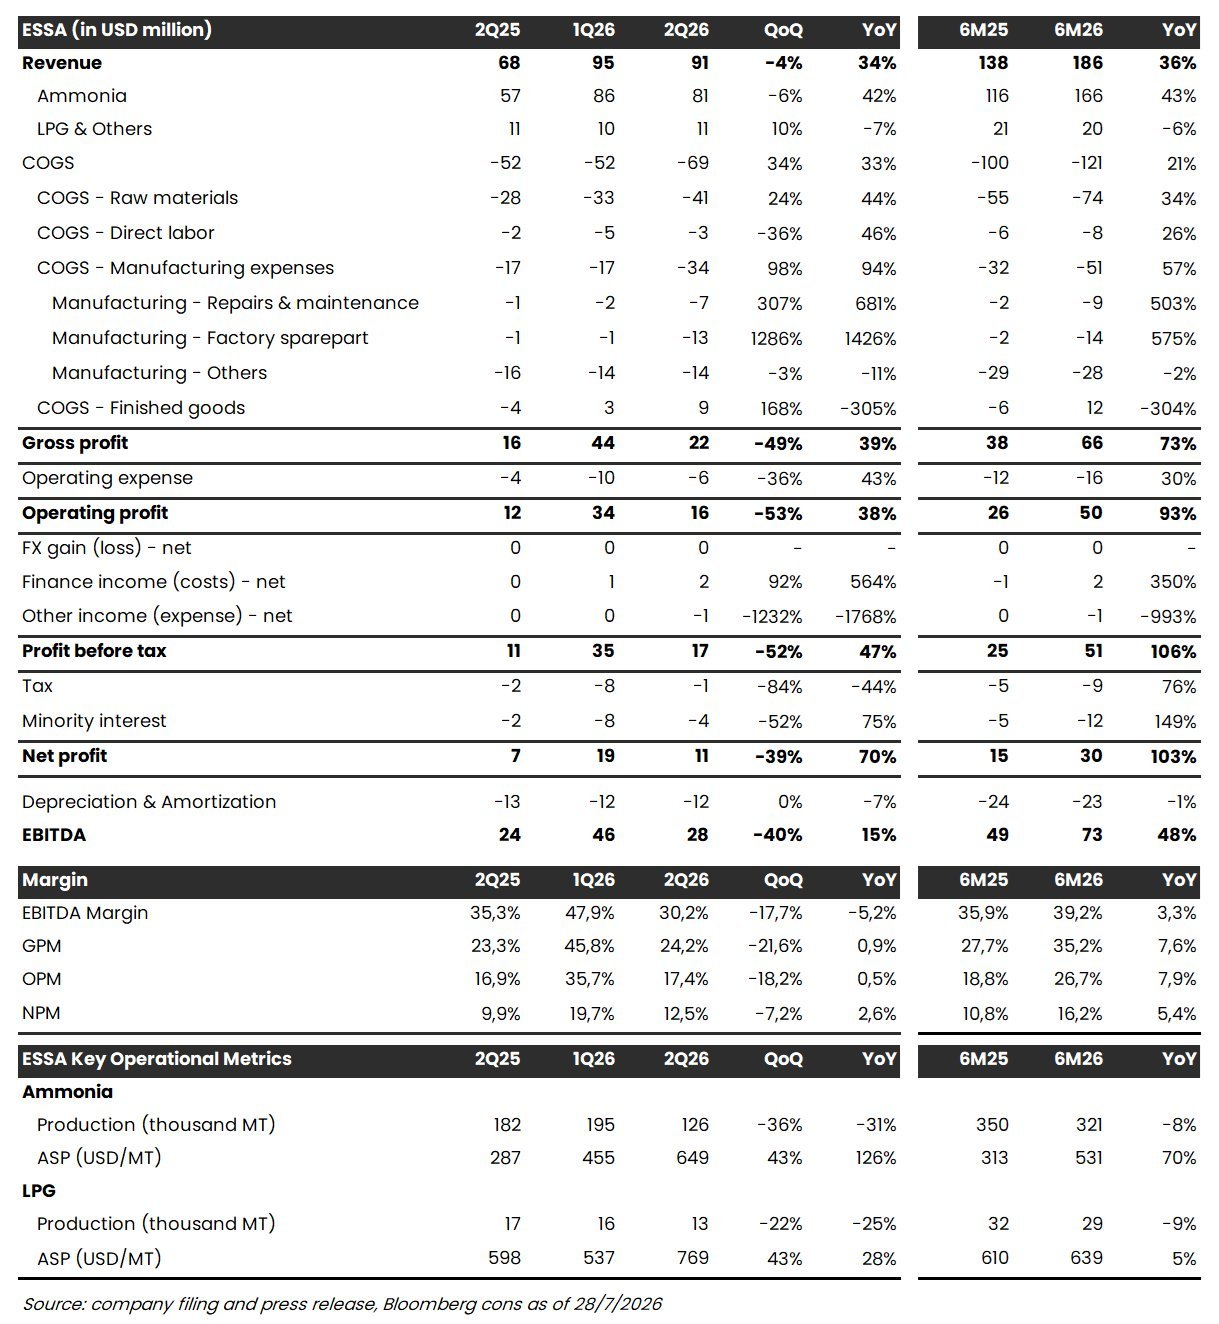
ESSA Industries Indonesia ($ESSA) pada Rabu (5/8) mengadakan earnings call untuk membahas kinerja 1H26, dengan highlights kinerja yang telah kami tuliskan melalui link berikut [https://stockbit.com/post/34256584]. Berikut catatan penting kami:
Amonia: Guidance Volume On–Track, Harga Melandai dari Puncak tapi Tetap Tinggi
• Guidance Volume On–Track di 720 Ribu Ton: Setelah maintenance rampung pada Juni 2026, manajemen ESSA menyebut bahwa produksi pada 2H26 akan kembali berjalan normal dan diharapkan mencapai ~200 ribu ton per kuartal, sehingga total produksi selama 2026 dapat mencapai guidance di ~720 ribu ton. Manajemen menyebut turnaround maintenance merupakan siklus 4 tahunan, sehingga produksi ESSA berpotensi lebih stabil hingga 2030.
• ASP Mulai Melandai tapi Tetap Tinggi: Manajemen menilai level >US$800/ton tidak berkelanjutan karena memicu demand destruction dari petani yang mengurangi volume konsumsi, terbukti dari harga amonia di Asia Tenggara yang telah turun dari US$775/ton pada Mei 2026 ke US$628/ton pada akhir Juli 2026 (vs. ASP 2Q26: US$649/ton, ASP 1Q26: US$455/ton). Tren harga ini juga sejalan dengan outlook manajemen pada pertemuan Closed–Door Meeting kami sebelumnya [https://stockbit.com/post/32501227]. Namun, outlook harga akan tetap bertahan di level yang tinggi seiring normalisasi pengiriman ke Asia yang diperkirakan memakan waktu 4–5 bulan akibat kendala logistik.
• Negosiasi Harga Gas Berjalan Baik: Negosiasi perpanjangan kontrak gas berjalan lancar dan diharapkan tuntas pada akhir 2026.
Capex 2026F Diperkirakan Minimal, Outlook Dividend Payout Ratio Belum Pasti
• Capex 2026F Diperkirakan Minimal seiring Update Proyek SAF & Blue Ammonia: Terkait proyek sustainable aviation fuel (SAF), manajemen menyatakan bahwa pengembangannya ditangguhkan sementara meski studi pre–FEED telah rampung. Penundaan proyek tersebut dilakukan karena margin biofuel yang fluktuatif dan kerangka insentif yang masih berkembang. Pada earnings call, manajemen ESSA menjelaskan bahwa tekanan margin datang dari 2 sisi: 1) harga bahan baku used cooking oil yang naik seiring permintaan blending biofuel; serta 2) maskapai yang tengah menekan biaya bahan bakar, sehingga mendorong penundaan mandat SAF. Blue ammonia masih pada tahap studi kelayakan dengan realisasi bergantung kepada outlook net zero emission (NZE) yang diberikan International Maritime Organization (IMO).
• Outlook Dividend Payout Ratio Belum Pasti: Manajemen memutuskan untuk membagikan dividen tahun buku 2025 senilai Rp52/saham (~US$50 juta) pada Juli 2026, setara 125% payout ratio, di luar ekspektasi kami sebelumnya bahwa dividen akan cenderung konservatif seiring kebutuhan pendanaan yang besar untuk ekspansi. Manajemen menjelaskan bahwa tingginya dividend payout ratio pada tahun buku 2025 didasarkan pada prospek laba 2026F yang kuat. Meski demikian, manajemen belum bersedia memberikan guidance payout untuk tahun buku 2026, mengingat keputusan tersebut merupakan kewenangan pemegang saham.
Stockbit’s View: Nominal Dividen Berpotensi Tetap Tinggi, Sentimen Harga Saham Bergantung Outlook Harga Amonia
• Mengasumsikan realisasi volume tercapai (~720 ribu ton amonia) dan harga stabil di US$510–560/ton pada 2H26, kami memperkirakan ESSA dapat membukukan laba bersih sekitar US$75–81 juta pada 2026F, sehingga estimasi laba bersih 2026F konsensus di US$74 juta dapat tercapai.
• Kami juga melihat realisasi capex yang melambat pada 2026 membuka potensi nominal dividen yang tetap tinggi, kecuali manajemen melihat ada proyek besar dengan IRR yang menarik. Mengasumsikan laba bersih di level US$70 juta dengan dividend payout ratio sekitar 60–80%, kami menilai ESSA dapat membagikan dividen sekitar Rp42–56/saham, mengimplikasikan yield sekitar 6,7–8,9% berdasarkan harga ESSA di Rp630/saham.
• Key upside: 1) volume produksi pada 2H26 mencapai ~400 ribu ton seiring selesainya turnaround maintenance, sehingga guidance volume di ~720 ribu ton tercapai; 2) harga jual tinggi yang berlangsung lama seiring terhambatnya supply chain amonia setelah konflik Timur Tengah; dan 3) kenaikan nominal dividen seiring windfall profit pada 2H26.
• Faktor risiko: 1) koreksi harga amonia lebih cepat dari perkiraan manajemen; 2) kenaikan harga gas saat perpanjangan kontrak pada Desember 2027; dan 3) pasar memperlakukan laba bersih 2026 sebagai puncak siklus, tercermin dari harga ESSA yang telah turun -34% dari puncaknya di Rp960/saham pada April 2026 dan tidak bergerak setelah rilis kinerja maupun earnings call 2Q26.
[Sumber: Earnings Call, Stockbit Analysis]
______
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit Group