Tambang Emas Terbesar Dunia Ada di Papua, Kok Indonesia Masih Impor Emas?
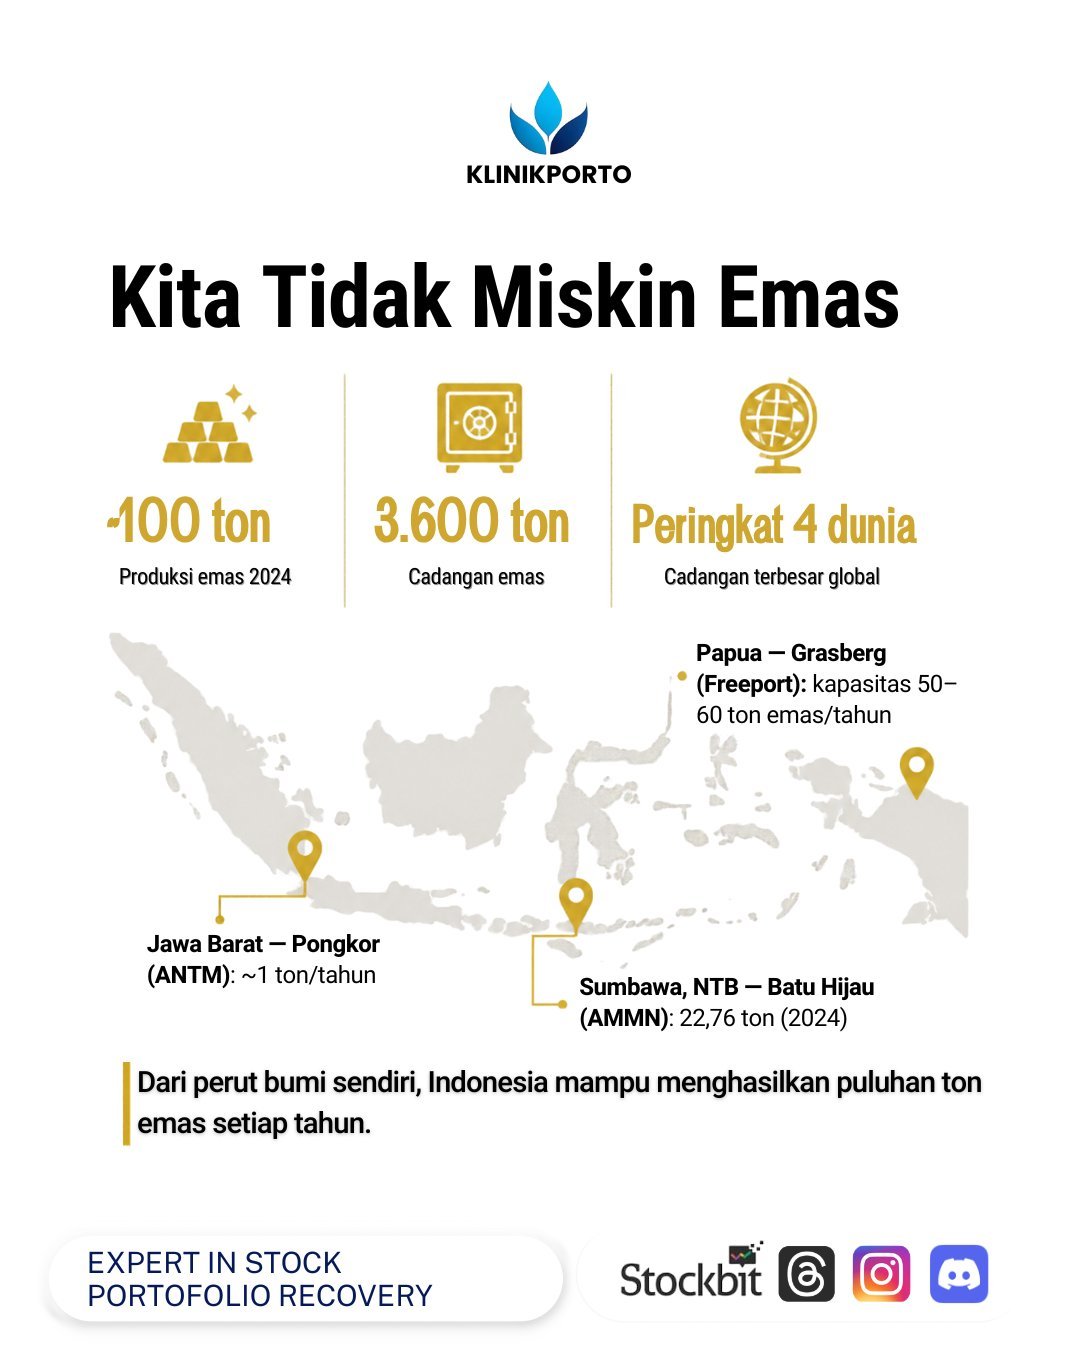
Indonesia adalah salah satu negara yang paling tidak kekurangan emas. Badan Geologi Amerika Serikat (USGS) menempatkan cadangan emas Indonesia di peringkat keempat dunia, sekitar 3.600 ton, di atas Tiongkok dan Amerika Serikat. Produksi tambangnya pada 2024 mencapai sekitar 94 ton, dan pada 2025 turun tipis ke 90 ton—masih menempatkannya di jajaran 11 besar produsen emas global.
Di Papua, kompleks Grasberg yang dioperasikan PT Freeport Indonesia adalah salah satu tambang emas terbesar di dunia; pada 2024 saja, wilayah itu menghasilkan sekitar 1,86 juta ons emas, dengan cadangan yang masih tersisa diperkirakan mencapai 23,9 juta ons. Dari perut bumi sendiri, Indonesia jelas bukan negara miskin emas.
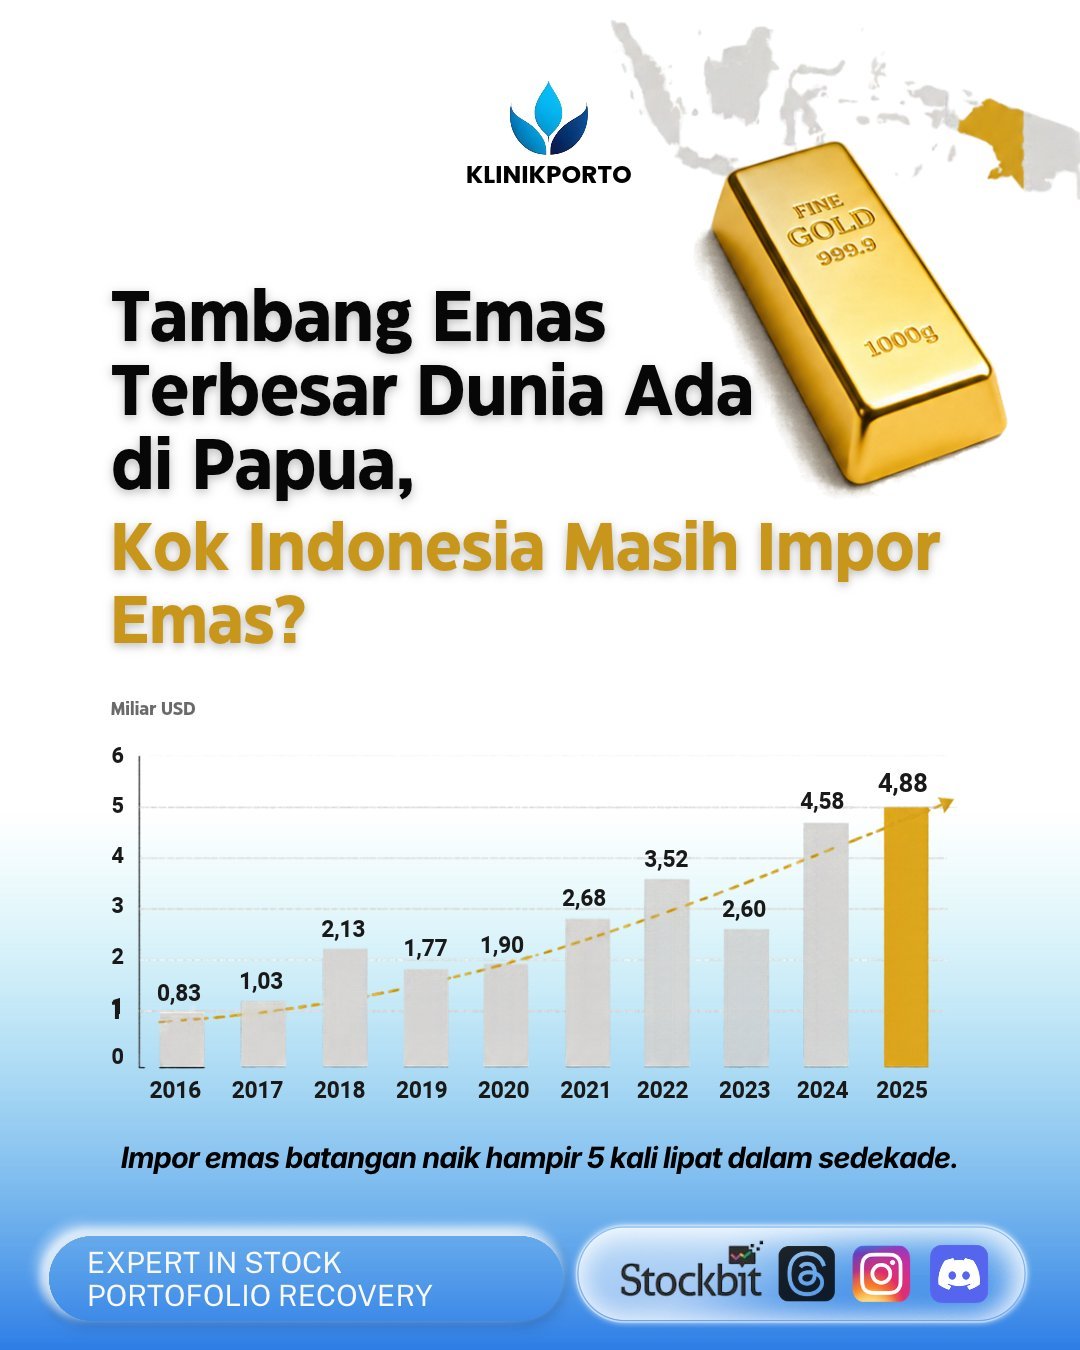
Namun di sisi lain neraca dagang, Indonesia justru menjadi pembeli emas yang semakin besar. Data Trademap untuk pos tarif emas batangan (HS 7108) menunjukkan impor Indonesia merangkak dari sekitar 830 juta dolar AS pada 2016 menjadi 4,58 miliar dolar AS pada 2024, lalu mencapai 4,88 miliar dolar AS pada 2025—rekor tertinggi dalam satu dekade dan kenaikan hampir lima kali lipat dalam sepuluh tahun.
Lonjakan pada 2024 dan 2025 terjadi ketika harga emas global sedang tinggi-tingginya, sehingga nilai impornya membengkak; tetapi bahkan dalam satuan ton, volume impor emas batangan pada 2023 pernah mencapai sekitar 122.501 kilogram, dan pada 2024 sedikit menyusut menjadi sekitar 117.280 kilogram meski nilainya naik hampir dua kali lipat. Artinya, persoalannya bukan sekadar harga yang mahal, melainkan jumlah fisik emas yang memang harus didatangkan dari luar.
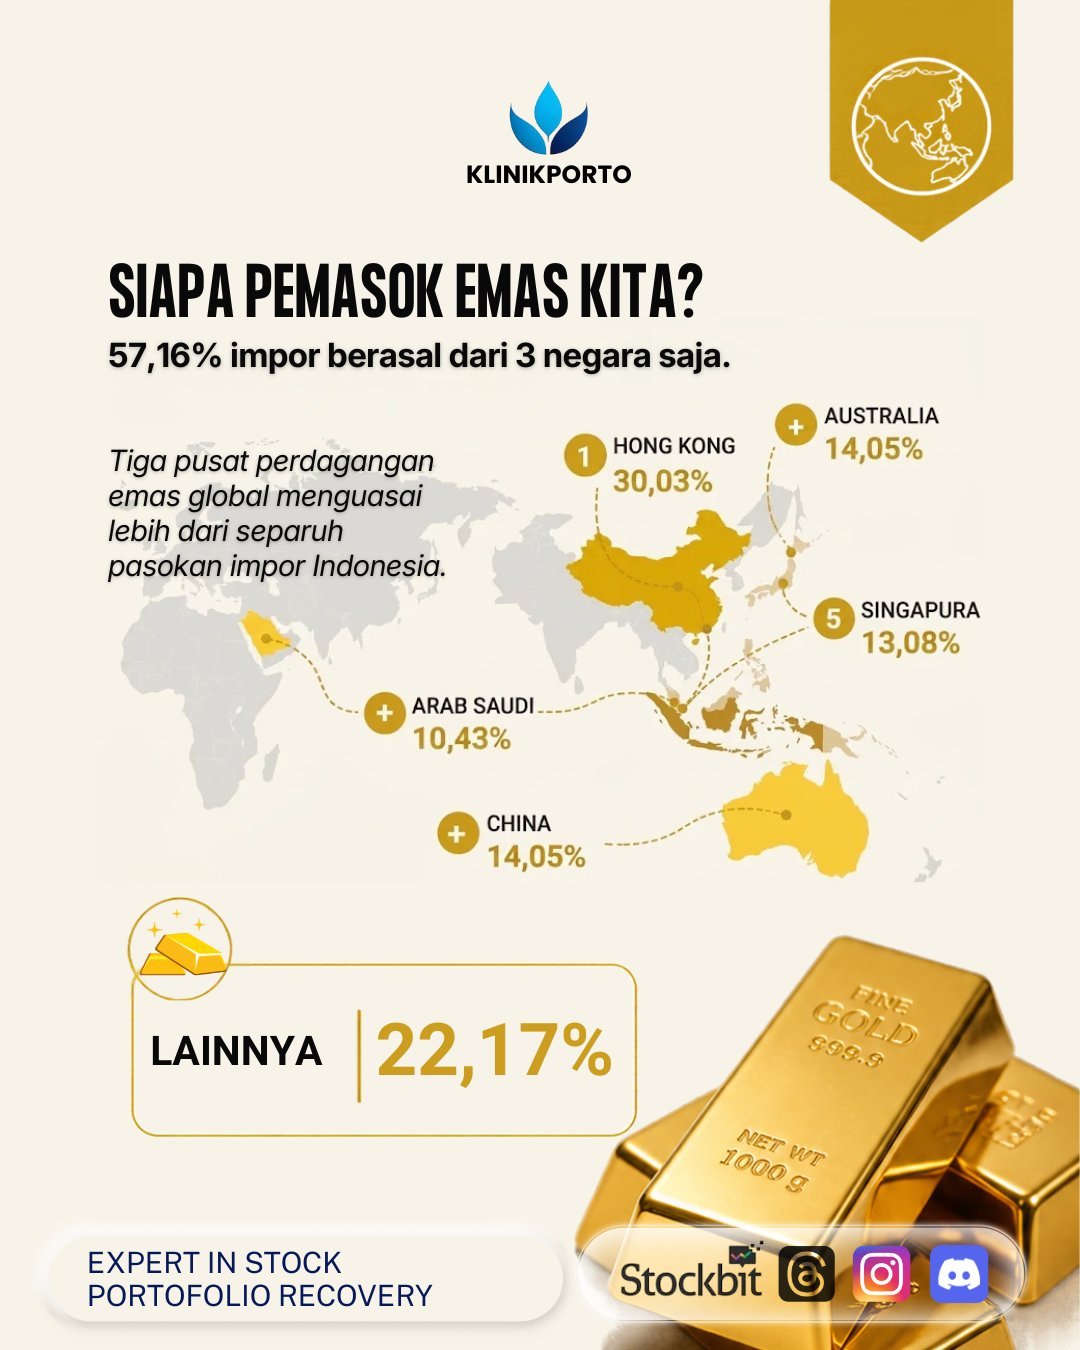
Dari mana emas itu datang? Pada 2025, lebih dari separuh impor emas batangan Indonesia berasal dari tiga pusat perdagangan saja: Hong Kong 30,03%, Australia 14,05%, dan Singapura 13,08%, dengan total 57,16%. Arab Saudi menyusul di urutan keempat dengan 10,43%, dan Tiongkok di urutan kelima dengan 10,23%. Pola ini memperlihatkan bahwa pasokan emas Indonesia terhubung erat dengan jaringan perdagangan emas global, bukan dengan tambang-tambang di dalam negeri sendiri.
Hong Kong dan Singapura adalah simpul perdagangan dan penyimpanan emas internasional; Australia adalah produsen besar yang secara geografis dekat. Emas yang masuk ke Indonesia dalam bentuk batangan olahan pada dasarnya adalah emas yang telah melewati rantai pemurnian dan perdagangan di luar negeri, lalu kembali ke sini sebagai produk jadi.
Mengapa ini bisa terjadi ketika Indonesia punya tambang raksasa? Jawabannya terletak pada struktur industri, bukan pada ada atau tidaknya cadangan. PT Aneka Tambang Tbk (Antam), badan usaha milik negara yang menjadi wajah perdagangan emas ritel di Indonesia, hanya memproduksi sekitar 1 ton emas per tahun dari tambangnya sendiri, sementara permintaan pasar emas yang harus dilayaninya mencapai sekitar 43 ton pada 2025, dengan target 45 ton pada 2026. Untuk menutup selisih itu, Antam mengandalkan tiga sumber: pembelian kembali emas dari masyarakat, pembelian dari tambang lain di dalam negeri, dan impor.
Namun pasokan dari tambang domestik tidak serta-merta tersedia. Tidak ada regulasi yang mewajibkan penambang menjual emasnya ke Antam; banyak perusahaan tambang memilih mengekspor karena pertimbangan pajak dan fleksibilitas bisnis, sehingga Antam harus melalui mekanisme tawar-menawar, bahkan kerap harus menerima bundling dengan perak yang menimbulkan beban PPN tambahan. Dalam kondisi itu, impor dari afiliasi London Bullion Market Association (LBMA) di Singapura dan Australia—sekitar 30 ton per tahun—menjadi jalan keluar yang tak terhindarkan untuk memenuhi permintaan publik.
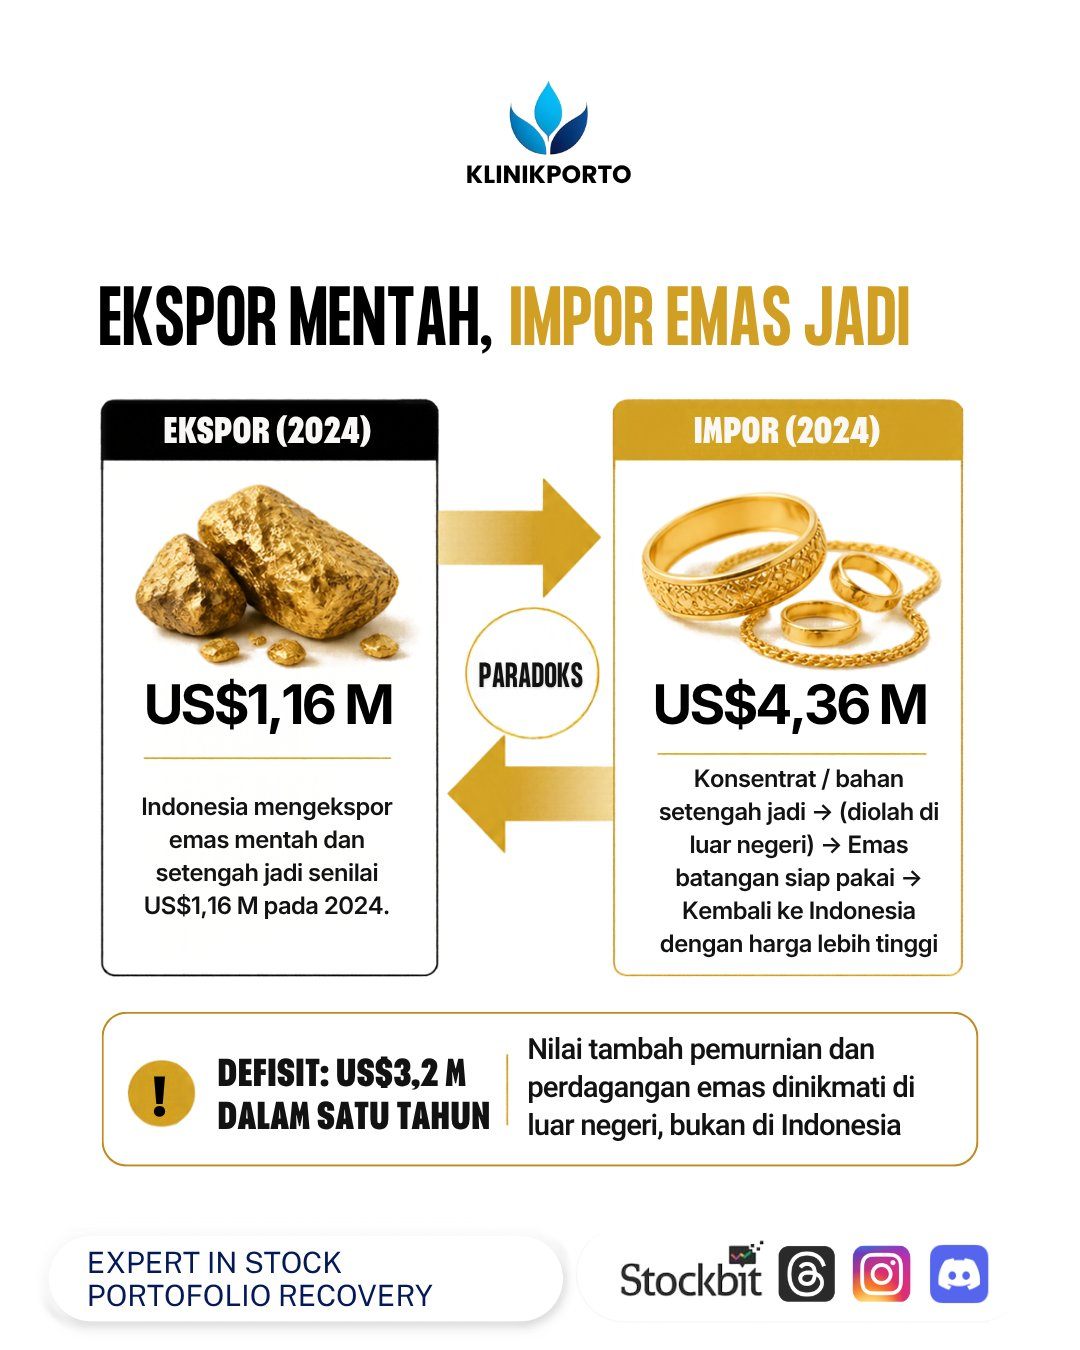
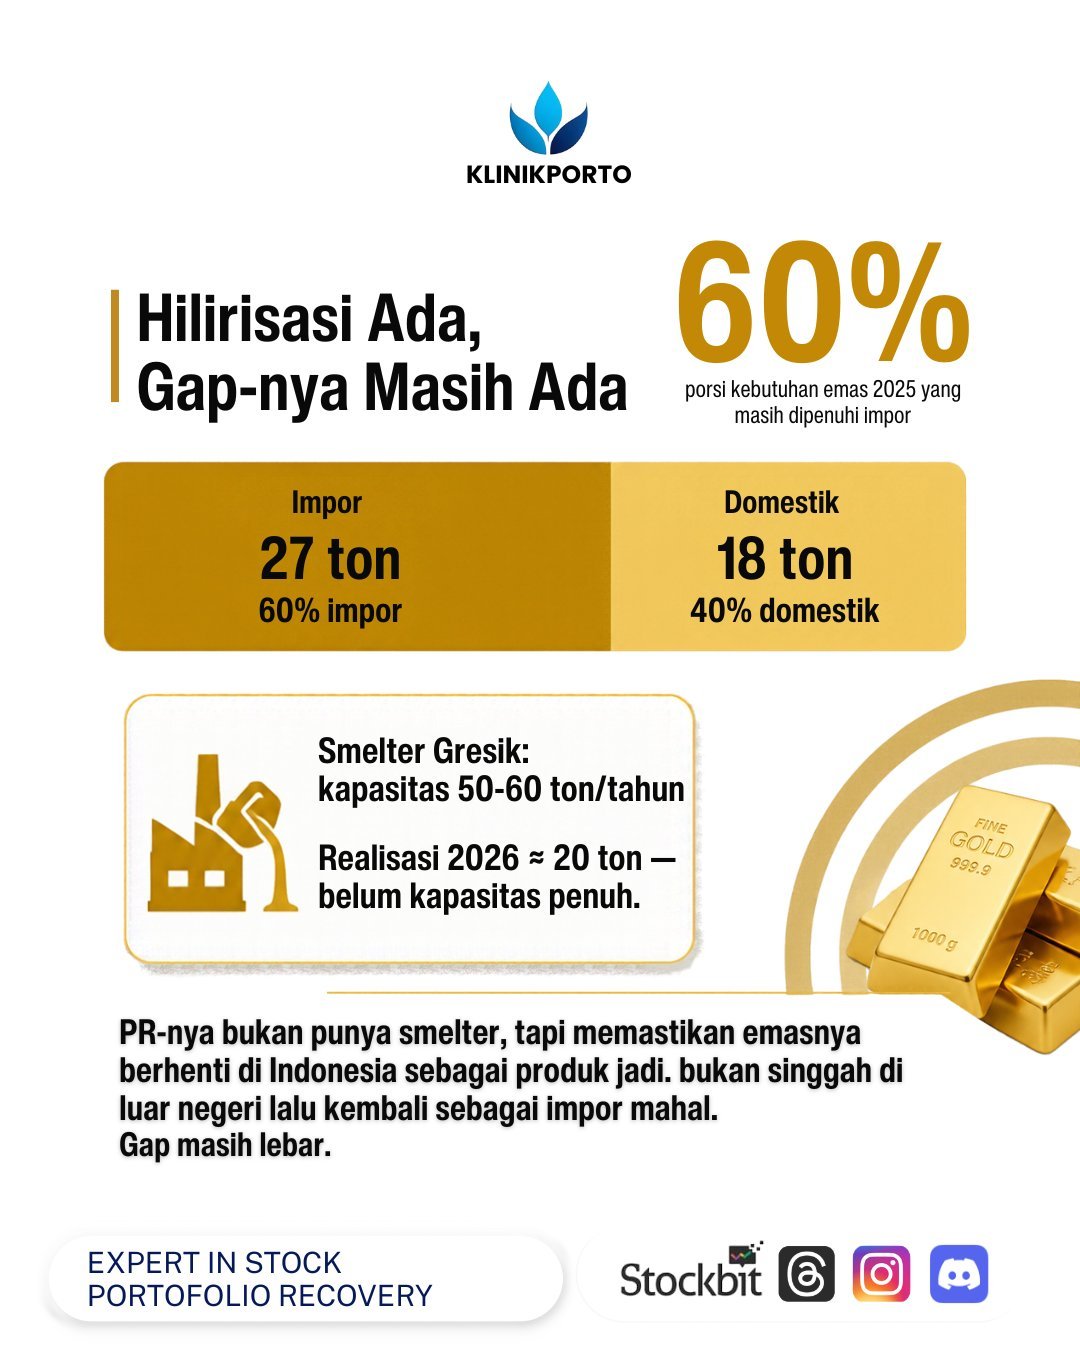
Inilah ironi yang sering luput dari perhatian: emas dari Grasberg dan tambang-tambang besar lain di Indonesia tidak otomatis mengalir ke pasar domestik dalam bentuk yang dibutuhkan konsumen. Sebelum smelter pemurnian logam mulia di Gresik beroperasi, sebagian besar konsentrat Freeport diekspor; bahkan kini, sekitar 60% konsentrat masih dikirim ke berbagai negara di Asia, sementara sekitar 40% diolah di PT Smelting Gresik.
Emas yang keluar dalam bentuk konsentrat atau bahan setengah jadi itu kemudian dimurnikan, dicetak, dan diperdagangkan di pusat-pusat seperti Hong Kong dan Singapura. Ketika konsumen Indonesia membutuhkan emas batangan siap pakai, produk itu harus dibeli kembali dari pasar global—dengan nilai tambah yang sudah dinikmati di luar negeri, dan sering kali dengan harga yang lebih tinggi karena telah melewati rantai pemurnian dan distribusi internasional.
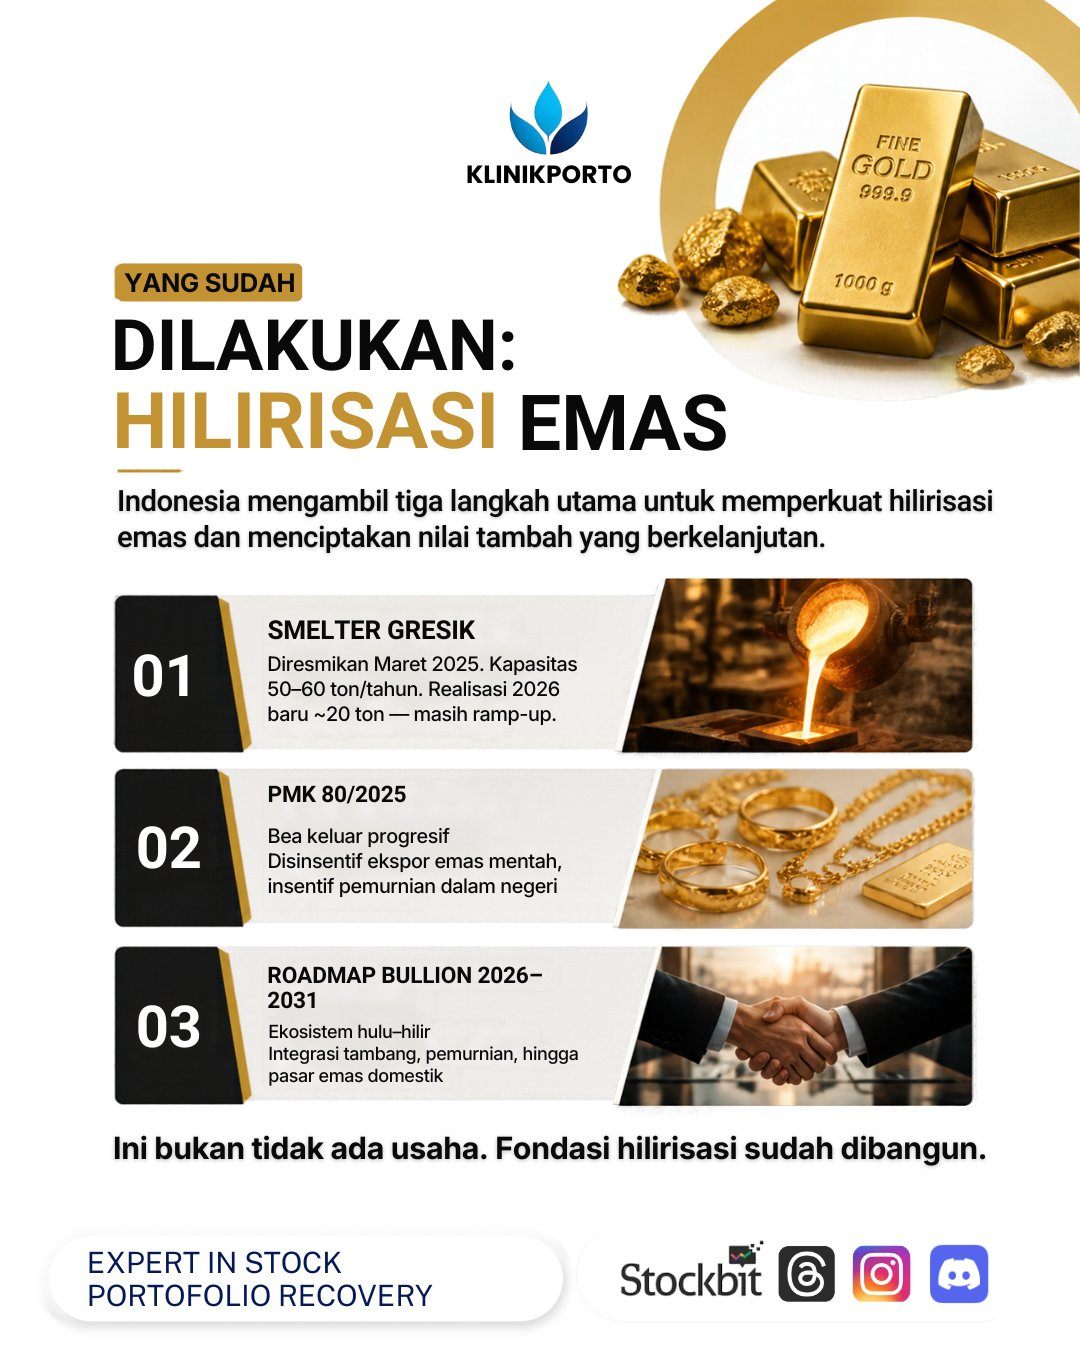
Pemerintah sebenarnya sudah bergerak ke arah hilirisasi. Precious Metal Refinery (PMR) PT Freeport Indonesia di Gresik diresmikan pada 17 Maret 2025, dengan kapasitas sekitar 50 ton emas per tahun. Antam telah menandatangani kontrak untuk menyerap 25 hingga 30 ton emas per tahun dari fasilitas itu, dan sepanjang Januari–Agustus 2026 telah membeli 9 ton emas dari PTFI. Selain itu, pemerintah menerbitkan kebijakan bea keluar progresif untuk ekspor emas yang belum dimurnikan optimal, serta menyiapkan roadmap ekosistem emas dan perak 2026–2031 yang mencakup penguatan pasar emas domestik. Fondasi hilirisasi memang sudah dibangun, dan arahnya benar: menahan nilai tambah emas di dalam negeri, bukan membiarkannya singgah sebentar di luar lalu kembali sebagai impor.
Tetapi realitas pasokan belum berubah secepat yang diharapkan. Kapasitas terpasang PMR Gresik 50 ton per tahun, sementara realisasi pasokan ke Antam pada 2026 baru sekitar 9 ton hingga Agustus—jauh dari kapasitas penuh. Di sisi lain, kebutuhan emas nasional terus tumbuh: penjualan emas Antam naik dari 37 ton pada 2024 menjadi 43 ton pada 2025, dan ditargetkan 45 ton pada 2026. Dengan produksi tambang sendiri hanya 1 ton dan pasokan domestik yang belum sepenuhnya terbuka, impor tetap menjadi katup pengaman.
Bahkan ketika smelter sudah beroperasi, Antam masih harus mengimpor sekitar 30 ton per tahun dari Singapura dan Australia untuk memenuhi permintaan masyarakat. Angka impor 2025 yang menyentuh 4,88 miliar dolar AS—tertinggi dalam sedekade—bukan berarti hilirisasi gagal total, tetapi menunjukkan bahwa jarak antara kapasitas olah domestik dan kebutuhan pasar masih terlalu lebar untuk ditutup dalam satu atau dua tahun.
Pada akhirnya, pertanyaan “kok masih impor emas?” tidak terjawab oleh ada atau tidaknya tambang. Jawabannya ada pada di mana emas itu berhenti dan berubah bentuk. Selama mayoritas emas Indonesia masih keluar sebagai konsentrat atau bahan setengah jadi, dan selama pasar domestik membutuhkan emas batangan yang telah dimurnikan, Indonesia akan tetap menjadi pembeli di ujung rantai nilai yang sebenarnya bisa ia kuasai dari hulu.
Hilirisasi yang sudah berjalan adalah langkah awal yang penting, tetapi PR sesungguhnya bukan sekadar memiliki smelter—melainkan memastikan emas dari Papua dan Sumbawa benar-benar berhenti di Indonesia sebagai produk jadi, bukan singgah di luar negeri lalu kembali sebagai impor yang mahal.
$ANTM $ARCI $HRTA
1/7