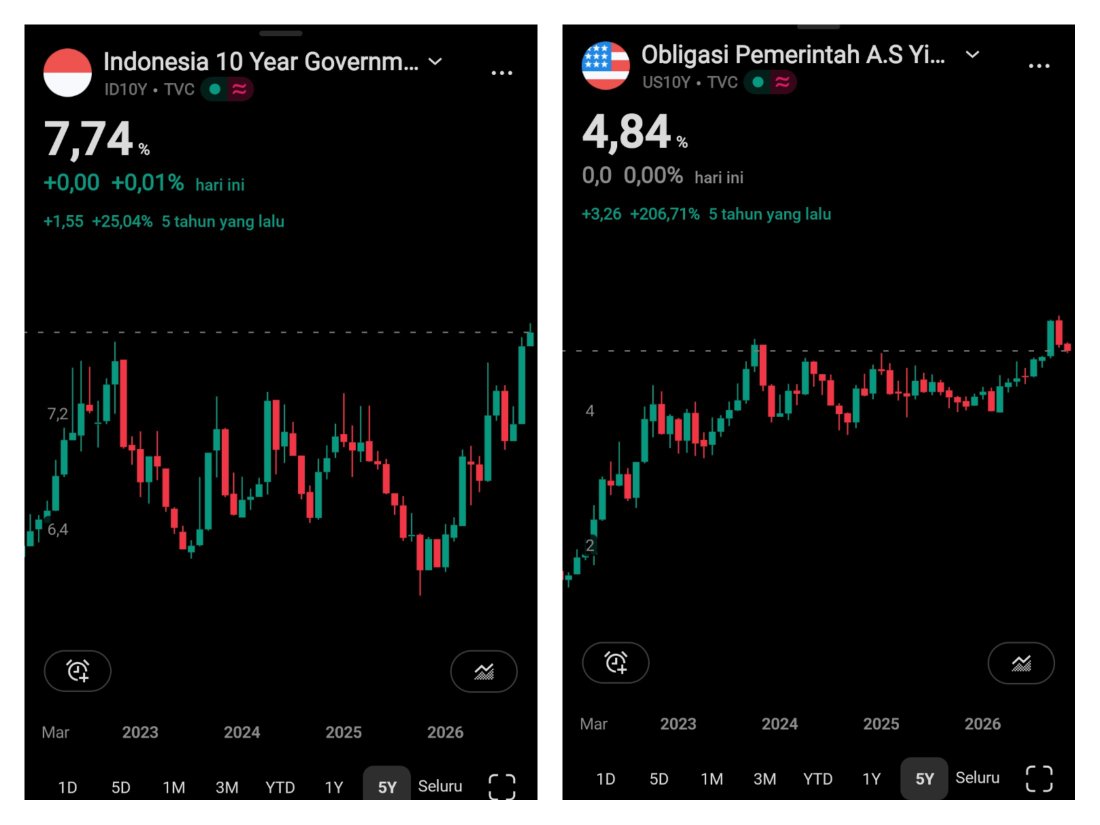
US TREASURY TURUN, TAPI OBLIGASI INDONESIA MAKIN MAHAL. ADA APA DENGAN PASAR KEUANGAN KITA?
Ada fenomena menarik yang perlu diperhatikan oleh pelaku pasar keuangan.
US Treasury 10Y turun ke 4,84%, tapi Indonesia Government Bond 10Y masih bertahan di 7,74%.
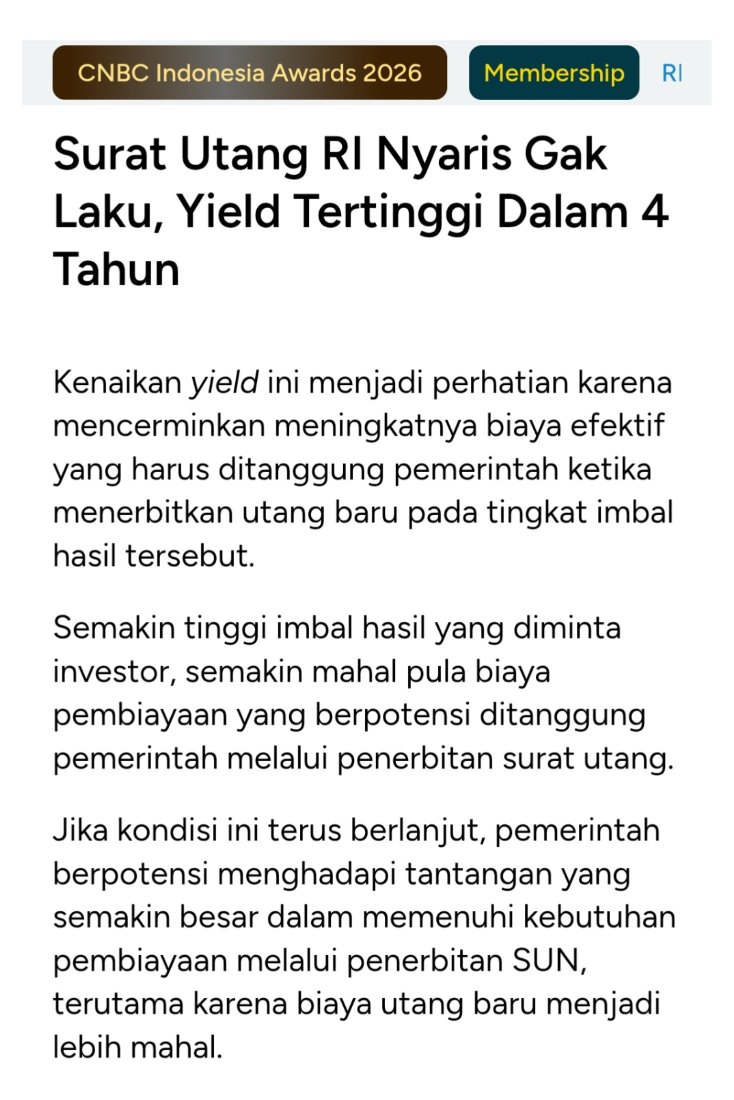
Secara teori, kalau US10Y turun, harusnya ada capital inflow limpahan dana segar yang nyari yield lebih tinggi ke emerging markets, termasuk Indonesia. Tapi faktanya yield SBN 10 Tahun kita malah anteng tinggi di kisaran 7,74%, bahkan tersiar kabar "Surat Utang RI Nyaris Gak Laku" dan menyentuh level tertinggi dalam 4 tahun terakhir
1. US TREASURY TURUN, SEHARUSNYA MENJADI KATALIS POSITIF
US Treasury merupakan salah satu instrumen acuan investasi global yang dianggap relatif aman. Ketika yield US Treasury turun, daya tarik imbal hasil aset berbasis dolar relatif berkurang.
Secara teori, investor global bisa mulai mencari alternatif investasi dengan return lebih tinggi di emerging markets, termasuk Indonesia.
Kondisi ini berpotensi meningkatkan risk appetite. Artinya, investor mulai bersedia mengambil risiko lebih besar untuk mengejar potensi keuntungan.
Namun, ada satu masalah.
Indonesia ternyata belum sepenuhnya menikmati momentum tersebut.
Banyak ritel ngira yield tinggi itu otomatis jadi karpet merah buat asing datang. Padahal, investasi institusi global itu utamanya ngitung Risk Adjusted Return. Ketika yield AS turun, dana asing gak masuk ke Indonesia, dana asing bisa jadi justru milih pindah kapal ke negara lain yang fundamental makronya dianggap lebih aman, atau milih hold cash.
Kenapa? Karena risk appetite mereka tipis, mereka ngelihat risiko domestik kita lagi tinggi. Yield SBN yang mahal itu murni karena pasar menuntut premi risiko yang lebih gede, bukan karena mereka berebut masuk.
2. KENAPA YIELD INDONESIA MASIH TINGGI?
Secara nominal, obligasi Indonesia menawarkan yield lebih tinggi dibandingkan obligasi pemerintah Amerika. Memang yield emerging market harus lebih tinggi untuk menarik investor asing, hal ini berkenaan dengan currency risk, resiko inflasi, dsb
Jangan langsung mikir bahwa yield tinggi berarti investasi Indonesia semakin menarik.
Investor global gak hanya menghitung potensi return, tetapi juga memperhitungkan risiko.
Mereka akan mempertimbangkan risiko pelemahan rupiah, kondisi fiskal pemerintah, beban dan kebutuhan pembiayaan utang, Inflasi dan arah suku bunga, dan country risk premium.
Semakin tinggi risiko yang dipersepsikan pasar, semakin besar return yang diminta investor sebagai kompensasi.
3. SURAT UTANG INDONESIA MULAI SULIT TERSERAP, APA ARTINYA?
Ketika pemerintah menerbitkan SUN, pemerintah membutuhkan investor yang bersedia membeli surat utang tersebut. Investor tentu akan mempertimbangkan tingkat imbal hasil yang ditawarkan.
Jika investor merasa risikonya meningkat, mereka bisa meminta yield lebih tinggi sebelum bersedia membeli. Konsekuensinya, pemerintah harus menawarkan tingkat imbal hasil yang lebih mahal untuk menarik pembeli.
Inilah yang disebut kenaikan cost of borrowing atau biaya pembiayaan utang.
Jika kondisi ini berlangsung terus2an, beban pembayaran bunga berpotensi semakin besar.
Dana APBN yang digunakan untuk membayar bunga utang juga dapat mempersempit ruang fiskal untuk kebutuhan pembangunan dan belanja lainnya.
4. APA HUBUNGANNYA DENGAN IHSG?
A. Foreign Flow
Jika investor global menilai risiko Indonesia masih tinggi, mereka bisa memilih menahan dana atau mengurangi eksposur terhadap aset domestik.
Akibatnya, potensi foreign inflow ke pasar saham dan obligasi bisa tertahan.
Dalam kondisi tertentu, hal ini dapat meningkatkan tekanan foreign net sell di IHSG.
B. Rupiah
Jika aliran modal asing melemah dan tekanan terhadap rupiah meningkat, risiko currency loss bagi investor asing juga semakin besar.
Contohnya, investor asing mendapatkan keuntungan dari yield obligasi Indonesia, tetapi keuntungan tersebut bisa tergerus ketika rupiah melemah terhadap dolar. Jadi, yield tinggi belum tentu menghasilkan return menarik setelah memperhitungkan risiko kurs.
C. Valuasi Saham
Yield obligasi yang tinggi membuat instrumen fixed income menjadi alternatif investasi yang lebih kompetitif dibandingkan saham.
Akibatnya, investor bisa meminta expected return lebih tinggi ketika membeli saham.
Dalam perspektif valuasi, discount rate yang meningkat dapat menekan fair value saham.
Saham dengan PER tinggi atau valuasi premium bisa menjadi lebih rentan mengalami de rating.
D. Beban Fiskal
Jika biaya penerbitan utang terus meningkat, pemerintah harus menyediakan anggaran lebih besar untuk pembayaran bunga.
Dalam jangka panjang, kondisi ini berpotensi membatasi ruang fiskal dan memengaruhi ekspektasi pertumbuhan ekonomi.
Pasar saham tentu akan memperhatikan perkembangan tersebut.
5. APA YANG HARUS KITA PANTAU?
A. US Treasury 10Y, apa yield Amerika terus turun?
B. Indonesia 10Y, apa yield domestik mulai mengalami penurunan?
C. USD/IDR, apa rupiah stabil atau justru semakin tertekan?
D. Foreign Flow, apa asing mulai melakukan net buy secara konsisten?
E. CDS Indonesia 5Y, apa persepsi risiko kredit Indonesia membaik?
Jika US Treasury turun, Indonesia 10Y ikut turun, rupiah menguat, CDS membaik, dan foreign flow mulai positif, maka ada indikasi perbaikan persepsi risiko terhadap Indonesia.
Sebaliknya, jika US Treasury turun tetapi yield Indonesia tetap tinggi atau justru meningkat, kita perlu lebih berhati2.
Untuk diskusi lebih lanjut dan ngobrol santai, mau sambil sama2 berkeluh kesah silahkan, sambil kita kembangin alert bisa gabung dengan di External Community kode S84618
Atau bisa langsung klik
https://stockbit.com/community/S84618
Semoga $IHSG stabil dan membaik
Random tag $BUVA $CDIA
1/2