ESSA 9M26 Earnings Call Takeaway: Kontrak Gas Diperpanjang, Harga Amonia Masih Turun pada Oktober
ESSA Industries Indonesia ($ESSA) mengadakan earnings call pada Selasa (3/11) untuk membahas kinerja 9M26. Berikut catatan penting kami:
Result’s Overview:
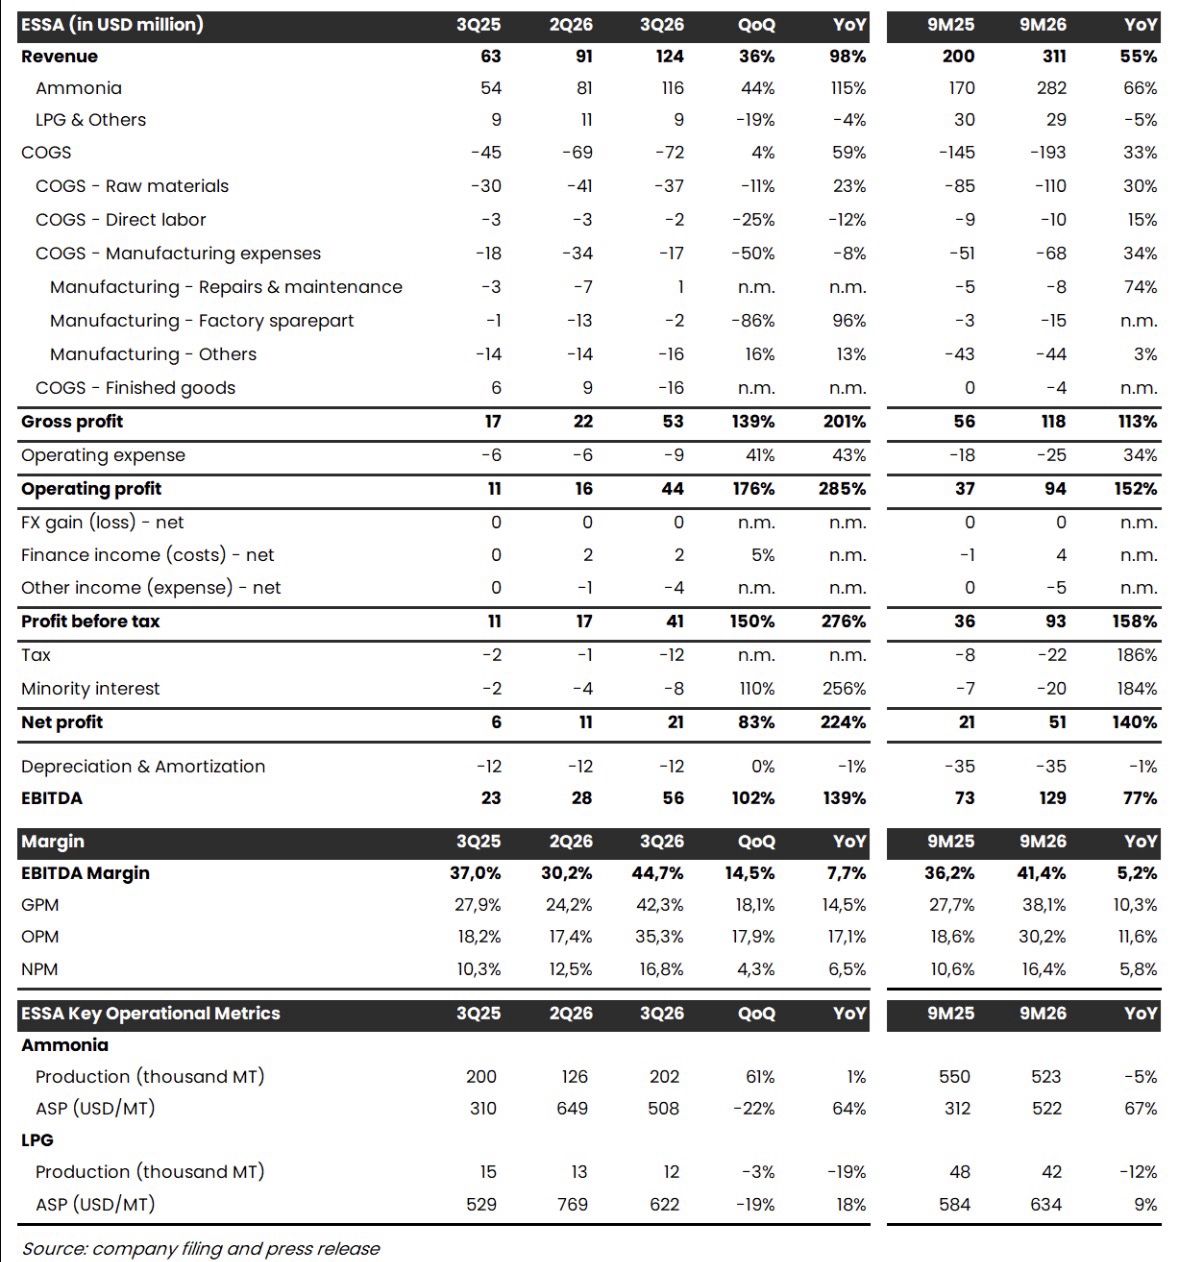
▪️ ESSA mencatat laba bersih US$21 juta pada 3Q26 (+83% QoQ, +224% YoY), sehingga laba bersih selama 9M26 mencapai US$51 juta (+140% YoY) dan telah melampaui laba bersih selama 2025 di US$40 juta.
▪️ Secara kuartalan, laba bersih ditopang oleh pulihnya produksi amonia ke 202 ribu ton (+61% QoQ) setelah turnaround maintenance, di saat harga jual justru turun -22% QoQ ke US$508/ton.
▪️ Meski demikian, laba sebelum pajak pada 3Q26 tertahan oleh beban lain–lain US$4 juta (vs. 2Q26: US$1 juta), yang kami perkirakan mencakup impairment proyek sustainable aviation fuel (SAF) senilai US$5,8 juta sebagai langkah konservatif setelah proyek ditangguhkan pada Juli 2026.
Kontrak Gas: Diperpanjang 20 Tahun, Harga Gas Baru Belum Dirinci
▪️ Manajemen menyebut bahwa kontrak gas untuk pabrik amonia — yang sebelumnya berakhir pada Desember 2027 — telah diperpanjang selama 20 tahun.
▪️ Manajemen menjelaskan perubahan syarat komersialnya relatif kecil dan tidak berdampak material, meski belum bersedia merinci harga gas terbaru.
Harga Amonia: Turun ke US$457/Ton pada Oktober 2026, Diharapkan Pulih pada November
▪️ Manajemen menjelaskan bahwa penurunan harga amonia pada 3Q26 utamanya ditekan oleh keterbatasan pasokan sulfur yang menekan permintaan dari produsen pupuk NPK, dengan harga acuan Asia Tenggara masih turun ke US$457/ton pada Oktober 2026 (vs. 3Q26: US$496/ton).
▪️ Meski demikian, manajemen mengekspektasikan harga pulih pada November 2026 seiring musim pembelian pupuk.
Capex & Dividen: Target Pengumuman Ekspansi Bergeser ke Awal 2027
▪️ Kami melihat manajemen lebih berhati–hati terkait ekspansi. Manajemen menyebut belum ada proyek konkret yang dapat disampaikan, dengan target pengumuman proyek baru bergeser ke akhir 2026 atau awal 2027.
▪️ Manajemen juga masih mengkaji pabrik amonia ke–2 di lahan pabrik existing, yang bergantung pada alokasi gas baru dan belum memberikan guidance payout tahun buku 2026.
Stockbit’s View: Laba pada 4Q26 Berpotensi Turun dengan Asumsi Harga Konservatif, Dividend Yield Tetap Sekitar 8–12%
▪️ Dengan asumsi produksi pada 4Q26 setara 3Q26 di kisaran 200 ribu ton dan harga jual konservatif sekitar US$430–460/ton, kami memperkirakan laba bersih ESSA pada 4Q26 akan turun ke kisaran US$14–19 juta, sehingga laba bersih selama 2026 akan berkisar US$65–70 juta. Estimasi tersebut masih berpotensi naik jika rata–rata harga amonia pada 4Q26 menguat, sesuai tren November 2026 yang disampaikan manajemen.
▪️ Dengan payout sekitar 60–80%, kami memperkirakan dividen ESSA untuk tahun buku 2026 akan berkisar Rp41–58/saham, mengimplikasikan dividend yield sekitar 8,2–11,7% pada harga Rp496/saham.
▪️ Key upside: 1) volume produksi 2026 yang berpotensi mencapai guidance di ~720 ribu ton (9M26: 523 ribu ton) setelah turnaround maintenance rampung; 2) kenaikan harga amonia jika gangguan pasokan di Selat Hormuz berlanjut hingga 2027; dan 3) pengumuman proyek ekspansi yang ditargetkan manajemen pada akhir 2026 atau awal 2027, yang berpotensi menambah laba bersih dalam jangka panjang.
▪️ Faktor risiko: 1) harga amonia yang turun lebih lanjut jika pasokan dari Timur Tengah kembali normal; 2) harga gas pada kontrak baru yang belum dirinci, sehingga dampaknya terhadap margin belum dapat dikuantifikasi; dan 3) payout ratio tahun buku 2026 yang berpotensi lebih rendah dari 125% pada tahun buku 2025.
__________
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit