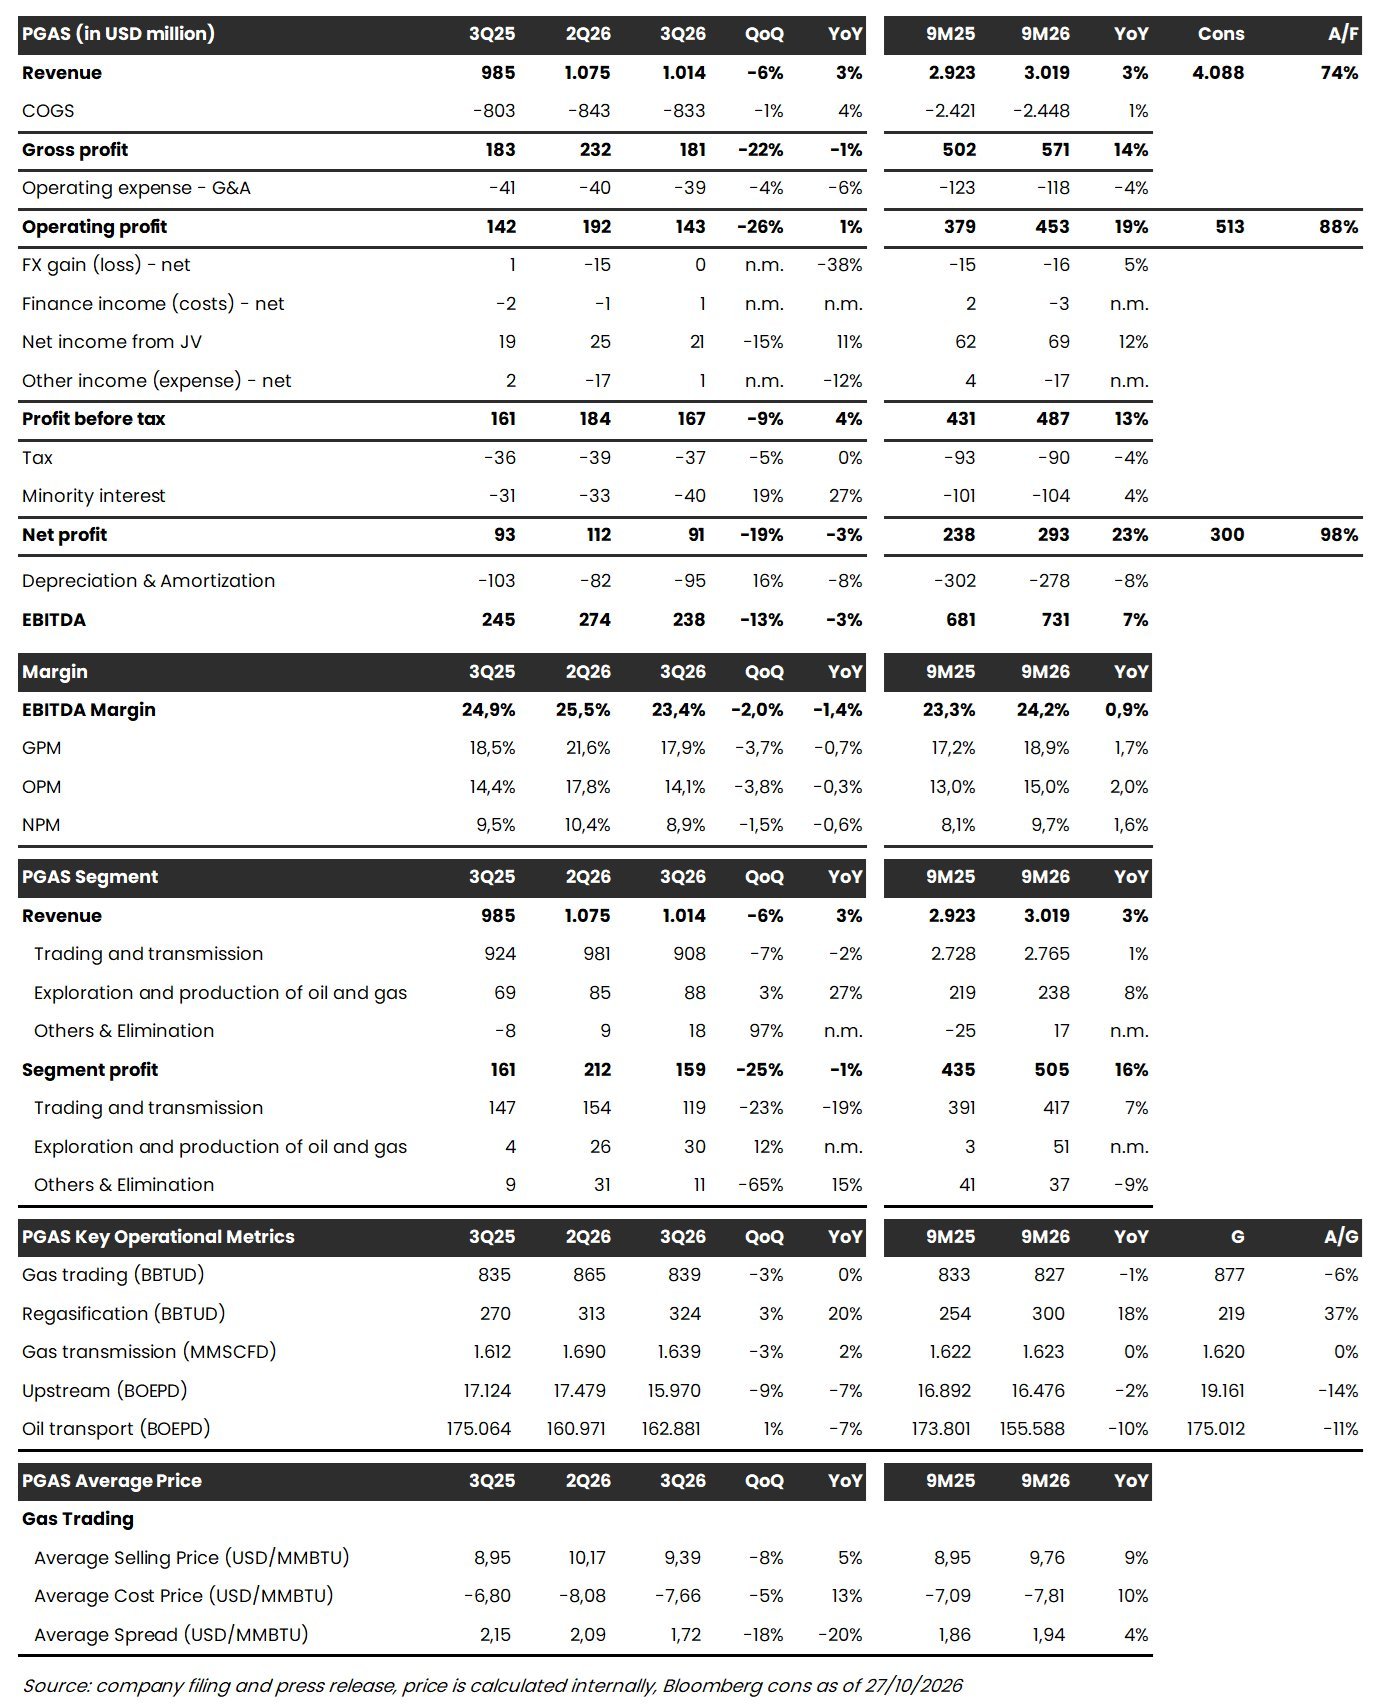
PGAS 9M26: Laba Bersih +23% YoY, Lampaui Ekspektasi, Belum Bukukan Tambahan Provisi Gunvor
Stockbit's take:
• Perusahaan Gas Negara ($PGAS) mencatat laba bersih US$91 juta pada 3Q26 (-19% QoQ, -3% YoY), sehingga laba bersih 9M26 mencapai US$293 juta (+23% YoY) dan melampaui ekspektasi karena setara 98% estimasi 2026F konsensus.
• Hingga 9M26, PGAS belum membukukan tambahan provisi atas putusan parsial arbitrase Gunvor senilai US$128,6 juta, selain provisi yang telah dibukukan sebesar US$72 juta.
Secara kuartalan, spread gas trading turun menjadi US$1,72/mmbtu (vs. 2Q26: US$2,09/mmbtu) di saat volume gas trading turun -3% QoQ menjadi 839 bbtud, sehingga laba segmen ‘trading & transmission’ turun -23% QoQ menjadi US$119 juta. Penurunan spread ini bersamaan dengan harga LNG untuk industri menjadi US$13/mmbtu, yang berlaku pada 2H26.
• Meski demikian, penurunan laba bersih tertahan oleh absennya provisi terkait pajak dan PPN Blok South Sesulu sebesar US$16 juta serta rugi kurs US$15 juta yang menekan laba 2Q26.
• Secara kumulatif, kenaikan laba bersih ditopang spread gas trading yang naik ke US$1,94/mmbtu (vs. 9M25: US$1,86/mmbtu) dan laba segmen ‘exploration & production’ yang naik menjadi US$51 juta (vs. 9M25: US$3 juta), di saat volume gas trading relatif stabil di 827 bbtud (-1% YoY).
• Selain itu, tarif pajak efektif turun menjadi 18,4% (vs. 9M25: 21,5%), sehingga capaian laba bersih jauh di atas capaian pendapatan yang baru setara 74% estimasi 2026F konsensus.
Stockbit's View: Positif, Estimasi Konsensus Tetap Dapat Dicapai Meski Provisi Gunvor Dibukukan
• Kami melihat rilis kinerja ini sebagai kejutan positif untuk pasar, karena selama ini pasar telah mengantisipasi adanya pembukuan provisi Gunvor pada laporan keuangan 1H26 dan 9M26.
Selain itu, jika PGAS mampu mempertahankan run rate laba kuartalan ini, laba bersih perseroan selama 2026F berpotensi mencapai ekspektasi konsensus, bahkan setelah memperhitungkan pembukuan provisi penuh Gunvor sebesar US$56,5 juta pada 4Q26.
• Mengasumsikan payout ratio 80% dan kurs rupiah terhadap dolar AS di 17.877, dividen PGAS untuk tahun buku 2026 berpotensi mencapai ~Rp193/saham (vs. 2025: Rp125,61/saham), mengindikasikan yield ~15,9% di harga Rp1.215/saham.
• Key upside: 1) payout ratio tahun buku 2026 yang lebih tinggi dari 80%, didukung kas ~US$1,3 miliar per 9M26; 2) kontribusi segmen ‘exploration & production’ yang terus meningkat, setelah membukukan laba US$51 juta pada 9M26 (vs. 9M25: US$3 juta); dan 3) keandalan pasokan jangka panjang setelah PGAS menandatangani 4 kontrak pembelian gas bumi dan LNG senilai ~US$10,6 miliar pada 28 Oktober 2026.
• Faktor risiko: 1) sisa klaim Gunvor atas kargo periode 2025–2027 yang masih berjalan di tribunal dan akan kami cermati pada earnings call mendatang; 2) spread gas trading yang tertahan di sekitar level 3Q26 jika harga LNG US$13/mmbtu untuk industri berlanjut hingga 2027; dan 3) volume gas trading yang sulit mencapai guidance 877 bbtud (vs. 9M26: 827 bbtud).
______
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit