⛏️ PTBA: Laba Bersih 3Q26 Turun -5% QoQ, Kinerja 9M26 Lampaui Ekspektasi
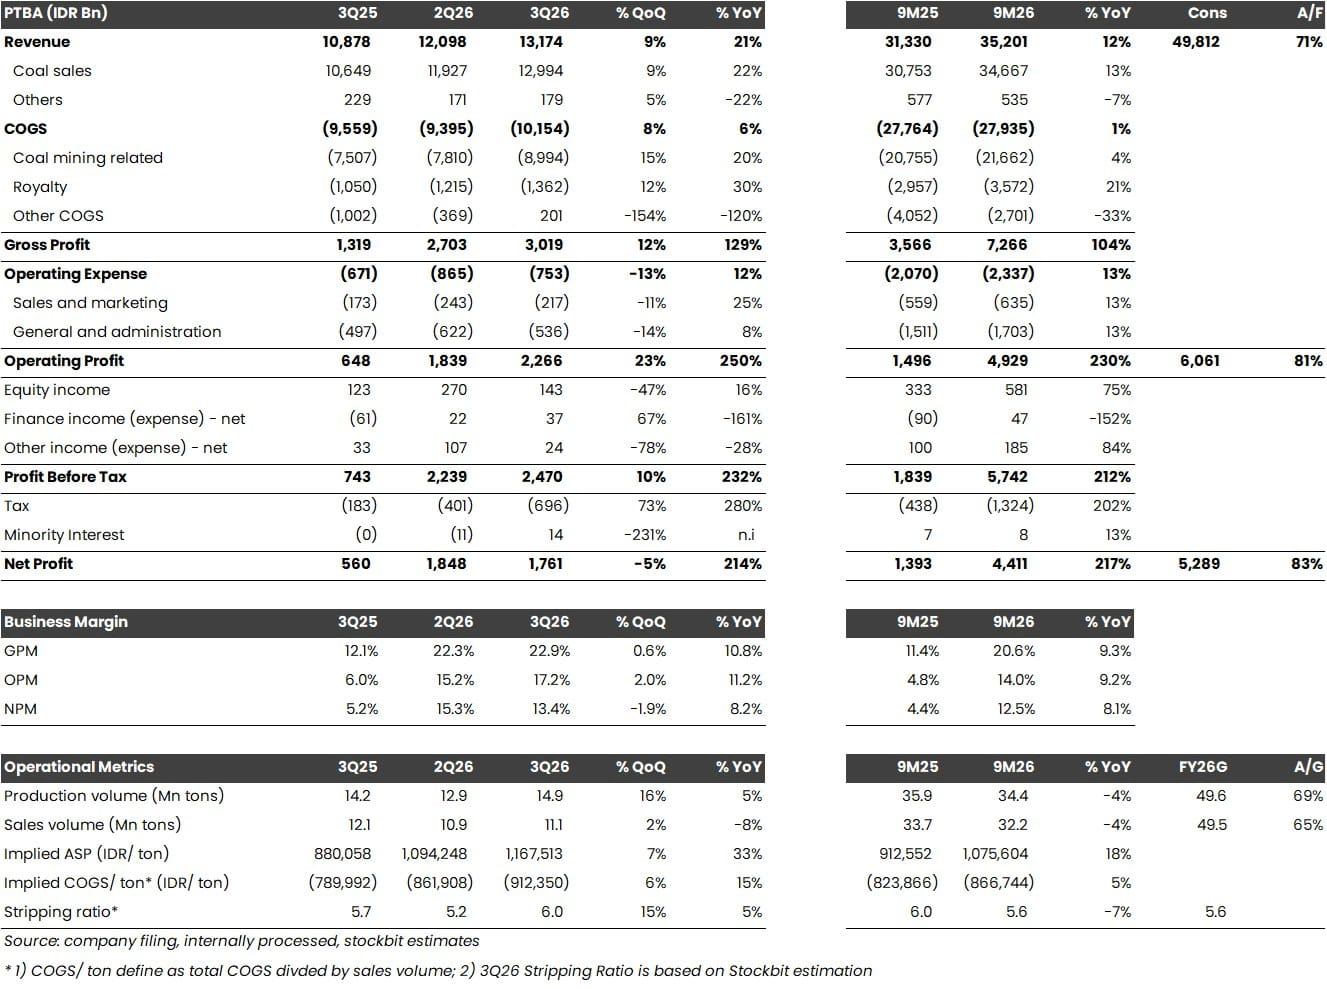
Bukit Asam ($PTBA) mencatat laba bersih ~Rp1,8 T pada 3Q26 (-5% QoQ, +214% YoY), sehingga laba bersih selama 9M26 mencapai ~Rp4,4 T (+217% YoY) dan melampaui ekspektasi karena setara 83% estimasi 2026F konsensus. Penurunan laba bersih secara kuartalan pada 3Q26 disebabkan oleh faktor non–operasional berupa kenaikan beban pajak (+73% QoQ, +280% YoY). Secara operasional, laba usaha pada 3Q26 naik menjadi ~Rp2,3 T (+23% QoQ, +250% YoY) dengan margin laba usaha naik ke 17,2% (vs. 2Q26: 15,2%, 3Q25: 6%), didorong oleh kenaikan harga jual rata–rata (+7% QoQ) dan volume penjualan (+2% QoQ). Kami menilai kinerja PTBA selama 2026 dapat melampaui ekspektasi 2026F konsensus, meski risiko utama datang dari kenaikan biaya bahan bakar.
Harga Batu Bara Masih Menguat, Namun Kenaikannya Mulai Melandai — PTBA masih membukukan kenaikan rata–rata harga jual batu bara (ASP) menjadi ~Rp1,2 juta/ton pada 3Q26 (+7% QoQ, +33% YoY), meski mulai melandai secara kuartalan (vs. 2Q26: +15% QoQ), seiring permintaan batu bara yang meningkat akibat mengetatnya pasokan LNG dan kenaikan harga energi di tengah konflik Timur Tengah dan meningkatnya permintaan batu bara menjelang musim dingin pada akhir tahun. Sementara itu, volume penjualan pada 3Q26 hanya naik sedikit secara kuartalan menjadi 11,1 juta ton (+2% QoQ, -8% YoY), sehingga volume penjualan selama 9M26 menjadi 32,2 juta ton (-4% YoY) dan setara dengan 65% guidance 2026 dari manajemen.
Margin Naik Meski Biaya Bahan Bakar Melonjak, Ditopang Kenaikan ASP & Penurunan Stripping Ratio — Dalam press release, PTBA menjelaskan bahwa biaya bahan bakar selama 9M26 mengalami kenaikan yang cukup signifikan sebesar +36% YoY, yang berdampak pada biaya penambangan dan pengangkutan batu bara. Meski demikian, kenaikan ASP (+18% YoY) dan penurunan stripping ratio ke level 5,6x (vs. 9M25: 6x) selama 9M26 membantu menekan kenaikan biaya tersebut, sehingga margin laba kotor selama 9M26 masih naik ke 20,6% (vs. 9M25: 11,4%).
🔑 Key Takeaway
Secara keseluruhan, kami menilai kinerja PTBA pada 3Q26 menunjukkan hasil yang positif, didukung oleh kenaikan ASP dan volume penjualan secara kuartalan. Ke depan, kami memproyeksikan harga dan permintaan batu bara tetap berada di level yang relatif tinggi, didukung oleh krisis energi berkepanjangan akibat konflik Timur Tengah dan meningkatnya permintaan batu bara menjelang musim dingin pada akhir tahun, meski kenaikan ASP pada 3Q26 mulai melandai dibandingkan kuartal sebelumnya. Dari sisi operasional, PTBA juga masih perlu meningkatkan volume penjualan batu bara pada 4Q26 menjadi 17,3 juta ton untuk memenuhi guidance volume penjualan 2026 di 49,5 juta ton.
Dengan asumsi harga batu bara berada di level yang tinggi serta volume penjualan batu bara yang stabil, kami memproyeksikan PTBA setidaknya dapat mencetak laba bersih sekitar Rp6,2 T selama 2026, melampaui ekspektasi 2026F konsensus (117% estimasi 2026F konsensus), meski risiko utama tetap dari kenaikan biaya bahan bakar. Berdasarkan estimasi laba tersebut, serta mengasumsikan dividen payout ratio sebesar 45% seperti pada tahun buku 2025, PTBA berpotensi membagikan dividen tahun buku 2026 sebesar ~Rp242/saham, yang mengimplikasikan dividend yield 7,9% berdasarkan harga penutupan pada Kamis (29/10) di Rp3.060/lembar.
Stockbit Snips 29 Oktober 2026
https://cutt.ly/EyYZO71q