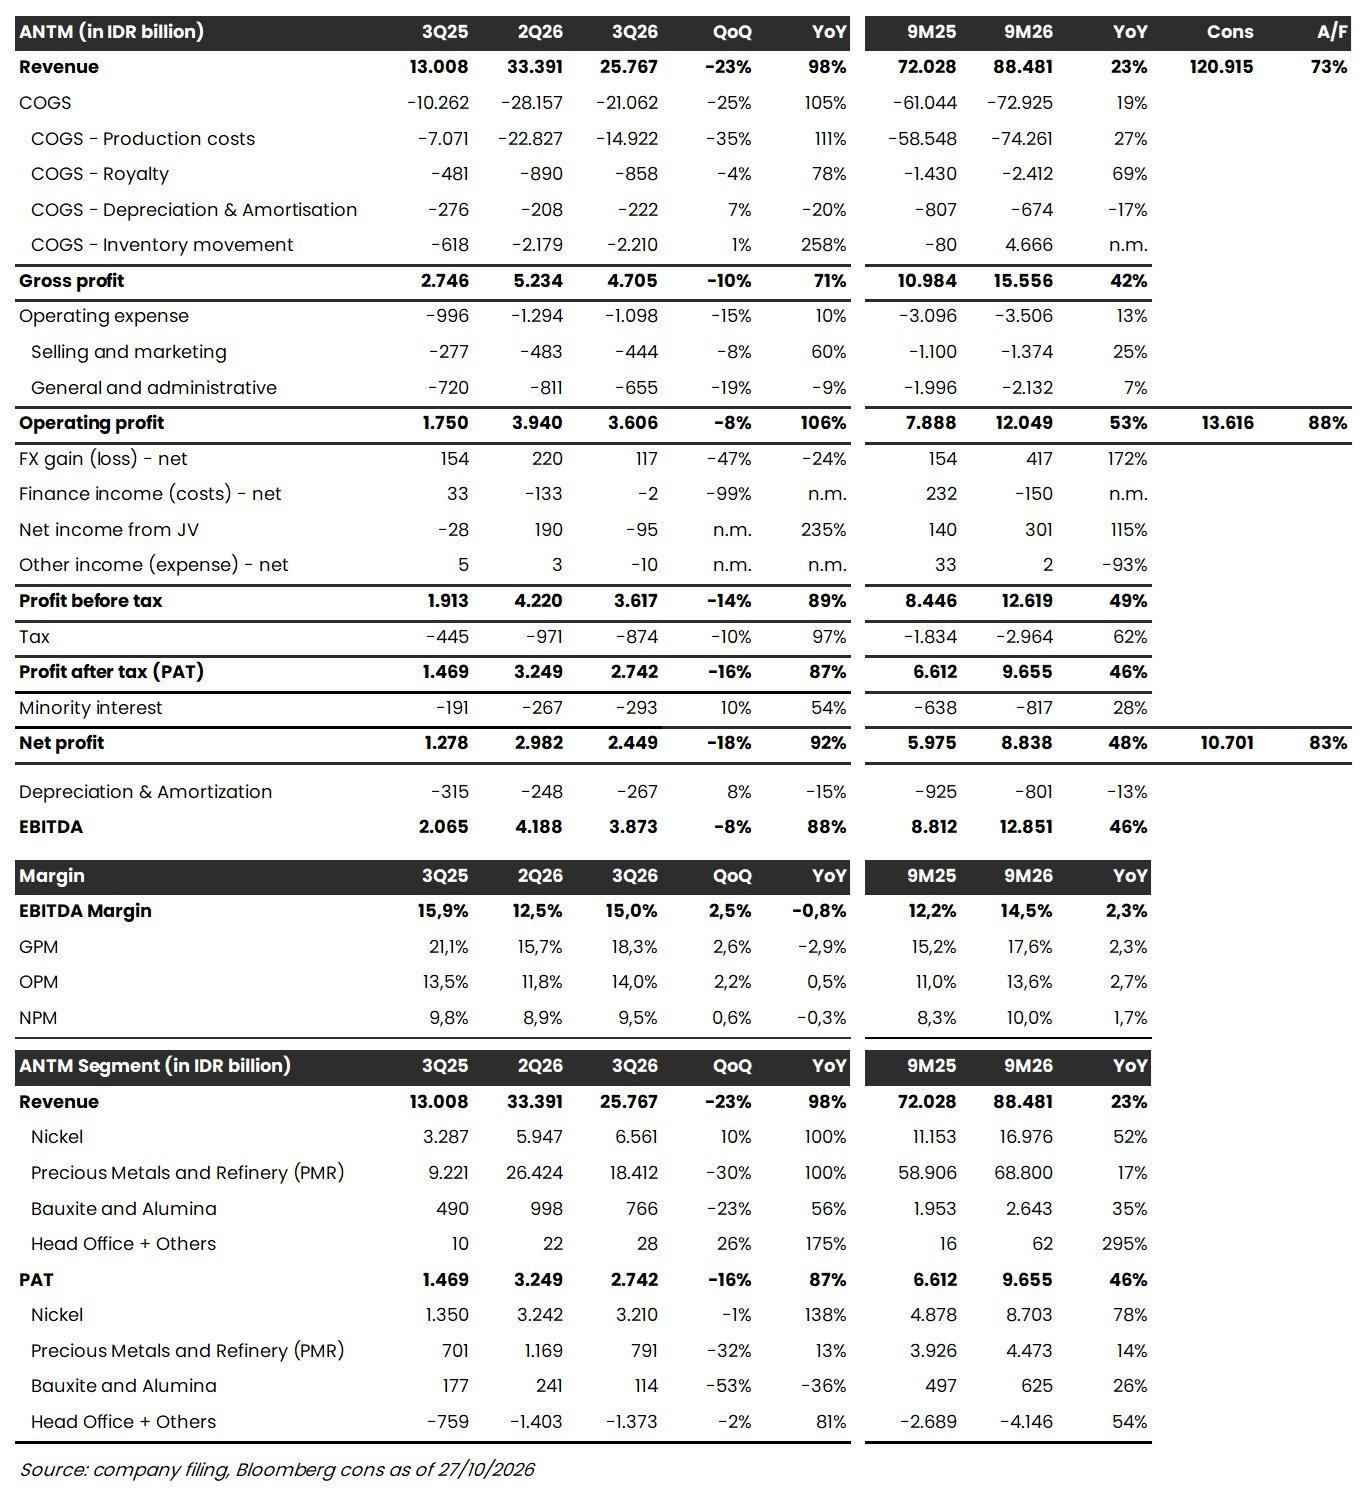
📰 ANTM 3Q26/9M26 Brief Results: Laba 3Q26 Melandai, 9M26 Tetap Lampaui Ekspektasi
Stockbit’s take:
▪️ Aneka Tambang ($ANTM) mencatat laba bersih Rp2,4 T pada 3Q26 (-18% QoQ, +92% YoY), sehingga laba bersih selama 9M26 mencapai Rp8,8 T (+48% YoY) dan melampaui ekspektasi karena setara 83% estimasi 2026F konsensus.
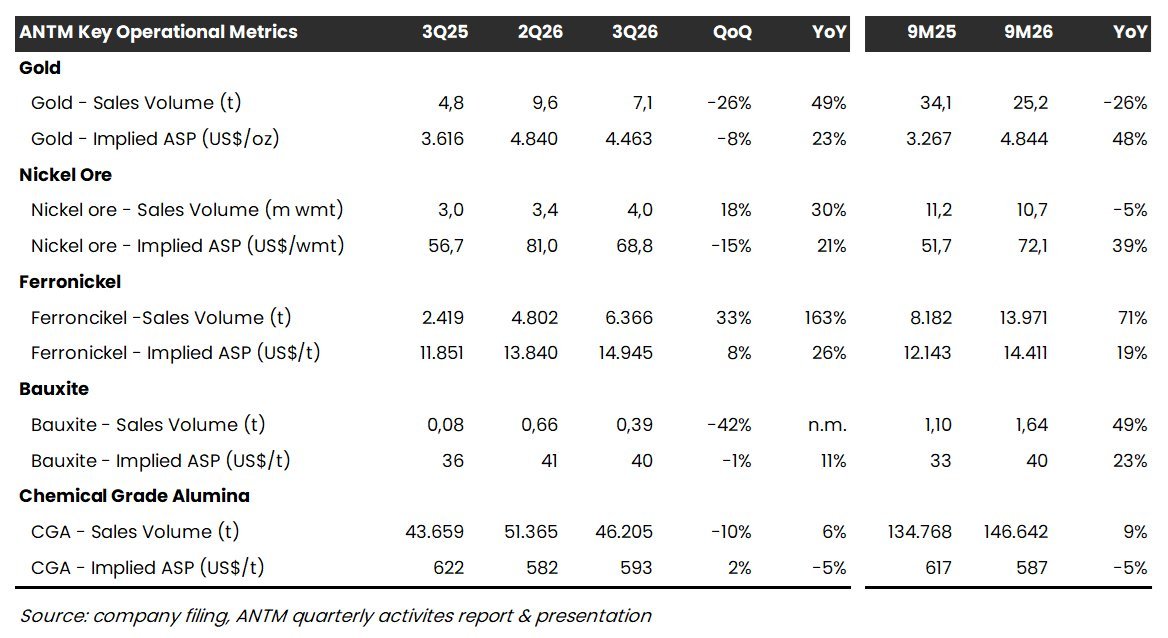
▪️ Secara kuartalan, penurunan laba bersih berasal dari 2 sumber, yakni: 1) penurunan laba setelah pajak segmen ‘precious metal refinery’ sebesar -32% QoQ menjadi Rp791 M, seiring volume penjualan emas yang turun -26% QoQ menjadi 7,1 ton dan harga jual implisit yang turun -8% QoQ ke ~US$4.463/oz, sementara margin laba segmen ini masih tertahan di 4,3% (vs. 2Q26: 4,4%) dan di bawah kisaran 6–7% yang disampaikan manajemen; dan 2) bagian laba entitas asosiasi berbalik menjadi rugi Rp95 M (vs. 2Q26: laba Rp190 M), terutama dari Weda Bay Nickel yang mencatat kerugian Rp126 M.
▪️ Di sisi lain, laba setelah pajak segmen ‘nikel’ relatif stabil di Rp3,2 T pada 3Q26 (-1% QoQ). Volume penjualan bijih nikel naik +18% QoQ menjadi 4 juta wmt, meski harga jual implisitnya turun -15% QoQ ke ~US$68,8/wmt. Volume tersebut setara ~1,3 juta wmt per bulan, di bawah guidance 1,5–1,6 juta wmt per bulan pada earnings call 1H26, sehingga penjualan bijih 4Q26 perlu mencapai ~5–5,6 juta wmt untuk mencapai guidance tersebut.
Stockbit’s View: Netral, Dividen Jadi Penopang saat Momentum Laba Melandai
▪️ Kami menilai pasar mulai memperhitungkan momentum laba ANTM yang melandai, dengan laba bersih kuartalan perseroan sudah turun dalam 2 kuartal beruntun dari Rp3,4 T pada 1Q26 menjadi Rp2,4 T pada 3Q26. Hal ini tercermin dari harga saham ANTM yang turun -15% sejak 11 September 2026 ke Rp2.770/saham, di saat estimasi laba bersih 2026F konsensus naik +4% ke Rp10,7 T.
▪️ Mengasumsikan laba bersih sesuai konsensus dan payout 70% seperti tahun buku 2025, dividen ANTM untuk tahun buku 2026 berpotensi mencapai ~Rp312/saham atau setara yield ~11,3% berdasarkan harga saham Rp2.770/lembar, yang kami nilai dapat menjadi penopang harga saham selama momentum laba melandai.
▪️ Key upside: 1) penjualan bijih nikel 4Q26 yang mencapai guidance di ~5–5,6 juta wmt; 2) margin laba segmen ‘precious metal refinery’ kembali ke kisaran 6–7% pada 4Q26; dan 3) dividend payout ratio tahun buku 2026 di atas 70%.
▪️ Faktor risiko: 1) perlambatan aktivitas smelter nikel domestik yang dapat menekan volume penjualan dan harga jual bijih nikel ANTM; 2) volume penjualan dan margin segmen ‘precious metal refinery’ yang berpotensi melandai pada 4Q26, seiring rata–rata harga emas global yang sejauh ini turun -3% dari 3Q26 di saat margin 3Q26 masih tertahan di 4,3%; dan 3) pemulihan kinerja Weda Bay Nickel yang berpotensi lambat, mengingat tambangnya baru kembali beroperasi secara bertahap pada September 2026.
[Sumber: Laporan Keuangan, Laporan Aktivitas Kuartalan]
1/2