💰 BMRI: Pertumbuhan Laba Bersih 3Q26 Melandai, tapi 9M26 Masih Lampaui Ekspektasi
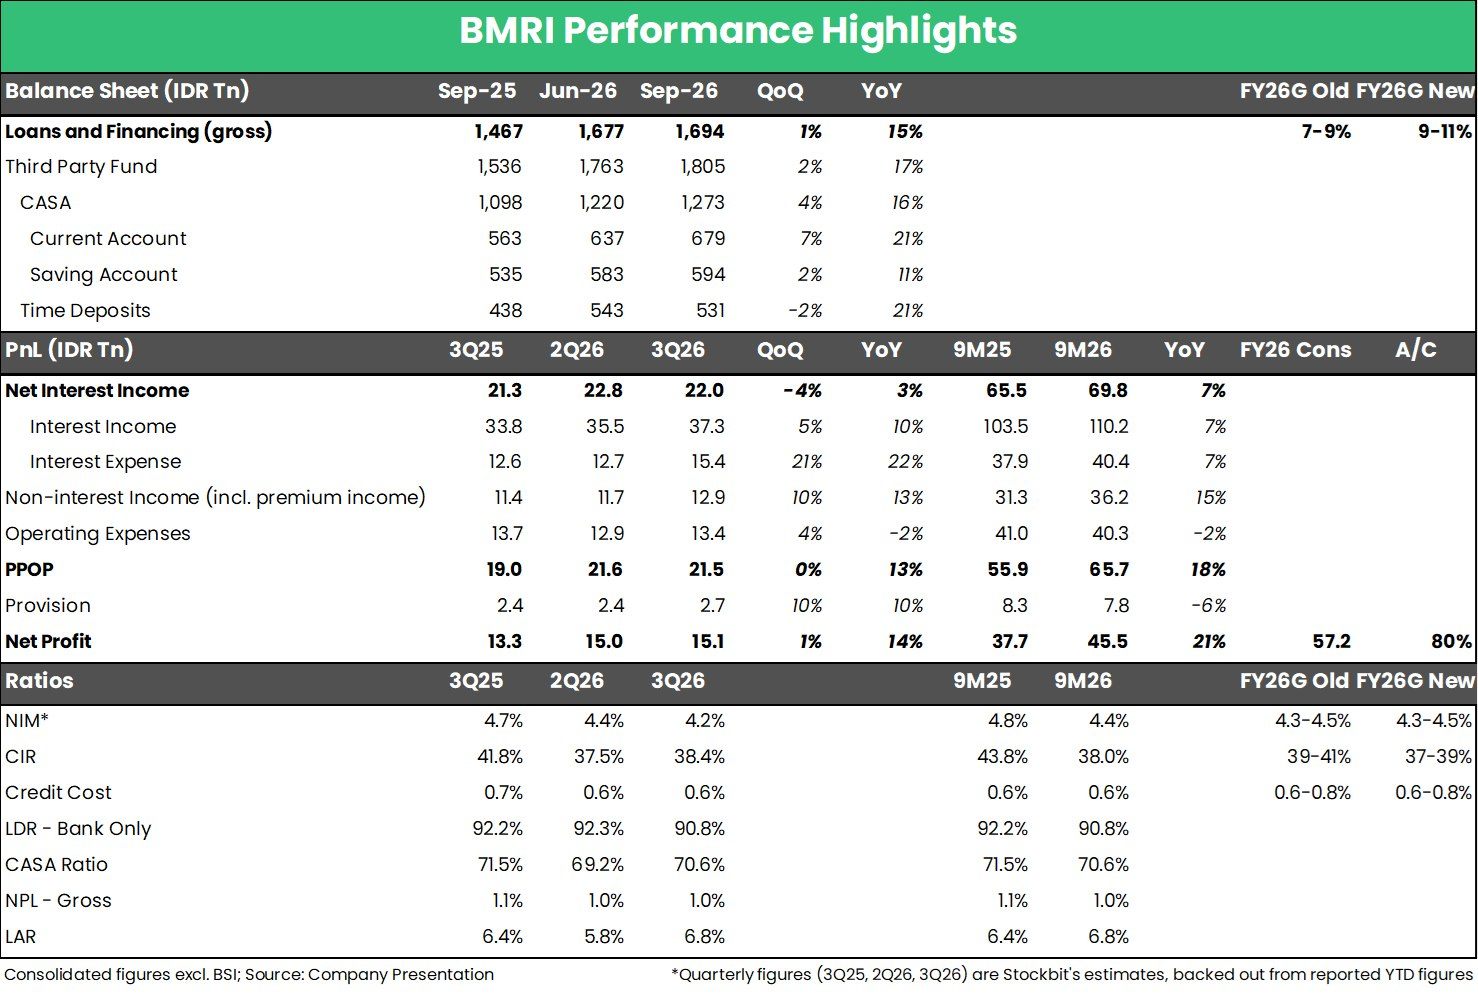
Bank Mandiri ($BMRI) mencatat laba bersih Rp15,1 T pada 3Q26 (+14% YoY, +1% QoQ), sehingga laba bersih selama 9M26 mencapai Rp45,5 T (+21% YoY) dan melampaui ekspektasi karena setara 80% estimasi 2026F konsensus. BMRI hanya membutuhkan laba bersih Rp11,6 T pada 4Q26 untuk mencapai estimasi 2026F konsensus.
Laju Pertumbuhan Laba Bersih Melandai pada 3Q26, tetapi Masih Kuat — Laba bersih tumbuh +14% YoY pada 3Q26, lebih lambat dibandingkan 1H26 di level +24% YoY. Meski melandai, kami menilai level pertumbuhan pada 3Q26 tersebut masih relatif tinggi dan ditopang oleh masih kuatnya fee income (+13% YoY) serta opex yang terus menunjukkan efisiensi yang baik (-2% YoY). Pada earnings call 3Q26, manajemen BMRI merevisi guidance Cost–to–Income (CIR) Ratio dari kisaran 39–41% menjadi 37–39%, merefleksikan optimisme manajemen atas sustainability tren fee income dan opex ini.
NIM Kembali Turun & Diekspektasikan Bottom pada 3Q26 — Sesuai guidance pada earnings call sebelumnya, NIM turun pada 3Q26 ke level 4,2% berdasarkan estimasi kami (vs. 2Q26: 4,4%). Meski BMRI berhasil melakukan loan re–pricing pada 3Q26, dampaknya tidak berhasil mengkompensasi kenaikan Cost of Funds (CoF) akibat ketatnya likuiditas pada 3Q26. Meski demikian, manajemen melihat bahwa prospek likuiditas berpotensi sedikit melonggar pada 4Q26 seiring langkah Bank Indonesia untuk menurunkan outstanding SRBI serta pemangkasan giro wajib minimum (GWM). Oleh karena itu, BMRI berharap bahwa NIM pada 4Q26 bisa lebih baik dibandingkan 3Q26 atau setidaknya flat secara kuartalan, sehingga NIM selama 2026 masih sesuai dengan guidance di kisaran 4,3–4,5%.
🔑 Key Takeaway
Fee income dan efisiensi opex menjadi pendorong bottomline BMRI dalam 2 kuartal terakhir, di tengah tekanan NIM. Oleh karena itu, perbaikan kondisi likuiditas berpotensi menjadi katalis positif bagi kinerja BMRI ke depan, meski kami cenderung cautious dengan asumsi tersebut di tengah kondisi makro saat ini. Di sisi lain, dengan laba bersih hingga akhir tahun yang berpotensi melampaui ekspektasi, terdapat juga potensi dividen yang lebih besar dibandingkan ekspektasi, seiring guidance dividend payout ratio sekitar 75–80% dari tahun buku 2026F (vs. 2025: 79%). Kualitas aset juga menjadi sorotan yang perlu dimonitor oleh investor, di mana Loan–at–Risk (LAR) meningkat ke 6,8% pada 3Q26 (vs. 5,8%), terkait dengan restrukturisasi kredit BUMN Karya (PTPP dan ADHI). Manajemen BMRI melihat bahwa pencadangan sebesar 10–15% dari total kredit yang terekspos — selain dari proses restrukturisasi — sudah mencukupi, serta risiko ini juga sudah termasuk dalam guidance credit costs sebesar 0,6–0,8%.
Stockbit Snips 23 Oktober 2026
https://cutt.ly/hyTnbrgm