
🔥 MSCI Akhirnya Membuka Masalah Sebenarnya: Bukan Sekadar Indeks, tetapi Pasar yang Terlalu Mudah Dimainkan?
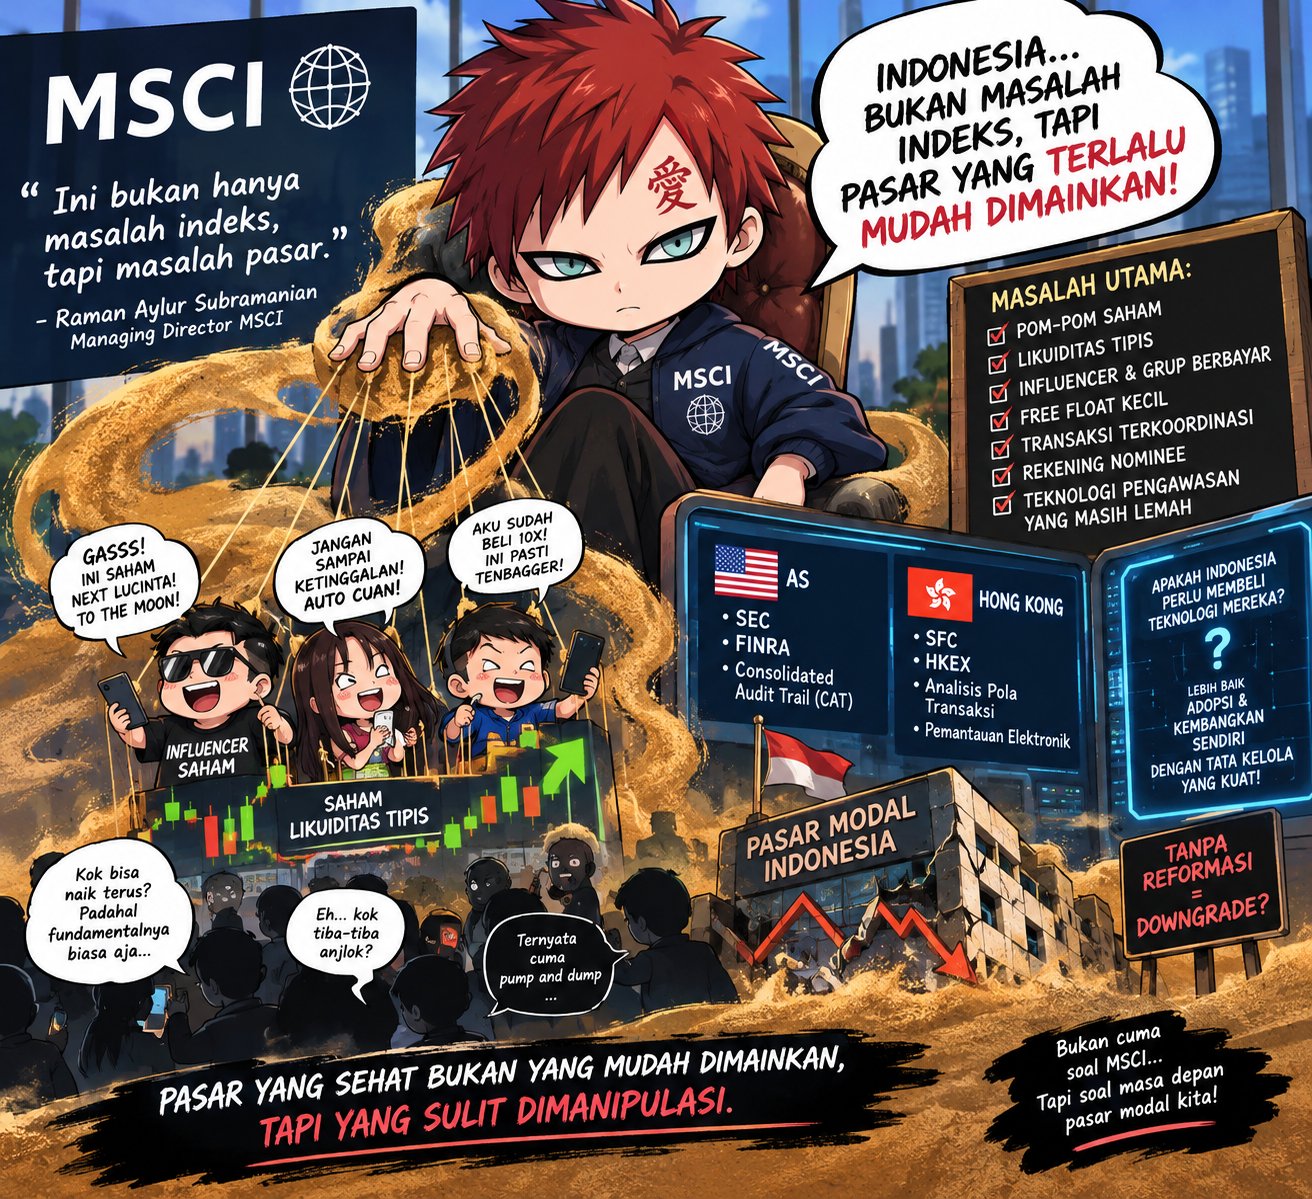
Menarik melihat perkembangan terbaru terkait rencana MSCI membuka konsultasi downgrade pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Pernyataan Managing Director MSCI, Raman Aylur Subramanian, dalam pertemuan yang diselenggarakan UBS Group AG pada 20 Oktober 2026, seolah membuka tabir persoalan yang selama ini menjadi perdebatan. Menurutnya, kasus Indonesia bukan sekadar masalah indeks, melainkan masalah pasar yang membutuhkan reformasi dan tindakan untuk menyingkirkan bad actors. Artinya, persoalan yang harus dibenahi bukan hanya bagaimana saham Indonesia masuk ke dalam indeks global, tetapi juga bagaimana pasar saham Indonesia dijalankan, diawasi, dan dipercaya oleh investor.
Kalau ditarik ke persoalan yang lebih mendasar, salah satu hal yang patut dipertanyakan adalah maraknya praktik pom-pom saham, terutama pada saham berkapitalisasi kecil dengan likuiditas tipis. Ketika sebuah saham yang transaksi hariannya relatif sepi tiba-tiba ramai dipromosikan oleh influencer, grup berbayar, atau pihak yang mengaku memiliki informasi orang dalam, investor ritel bisa berbondong-bondong masuk. Harga melonjak, kapitalisasi pasar terlihat membesar, dan saham tersebut seolah menjadi perusahaan yang sedang naik daun. Padahal, kenaikan harga belum tentu didukung pertumbuhan pendapatan, laba, kualitas bisnis, ataupun likuiditas yang memadai. Tentu saja, promosi saham tidak otomatis merupakan manipulasi. Namun, ketika promosi disertai konflik kepentingan yang disembunyikan, penyebaran informasi menyesatkan, atau koordinasi transaksi untuk membentuk harga semu, persoalannya sudah jauh lebih serius.
Di sinilah investor perlu melihat persoalan dari sudut pandang MSCI. Investor global tidak hanya membutuhkan saham yang bisa dibeli, tetapi juga kepastian bahwa harga yang mereka lihat terbentuk melalui mekanisme pasar yang wajar. Bayangkan sebuah saham dengan free float kecil dan transaksi terbatas, tetapi harga serta kapitalisasi pasarnya terus membesar. Di atas kertas, perusahaan tersebut mungkin terlihat semakin bernilai. Namun, ketika investor institusi ingin membeli atau menjual dalam jumlah besar, apakah tersedia likuiditas yang cukup? Apakah harga saham benar-benar mencerminkan permintaan dan penawaran yang sehat? Apakah kepemilikan saham, pemegang manfaat akhir, dan pihak-pihak yang mengendalikan transaksi dapat ditelusuri? Jika pertanyaan-pertanyaan tersebut tidak dapat dijawab secara meyakinkan, masalahnya bukan sekadar volatilitas, melainkan kredibilitas pasar secara keseluruhan.
Karena itu, kita perlu berhati-hati agar tidak menyederhanakan persoalan MSCI hanya menjadi perang melawan influencer saham. Influencer hanyalah salah satu bagian yang mungkin perlu diawasi. Persoalan yang lebih besar juga dapat mencakup transparansi kepemilikan, kecukupan free float, konsentrasi transaksi pada pihak tertentu, perdagangan terkoordinasi, rekening nominee, kualitas keterbukaan informasi, serta kemampuan regulator mendeteksi pola transaksi yang tidak wajar. MSCI sendiri bukan aparat penegak hukum yang bertugas menentukan siapa yang bersalah. Namun, sebagai penyedia indeks global, MSCI dapat menilai apakah struktur dan mekanisme pasar suatu negara memenuhi ekspektasi investor internasional. Jika persoalan mendasar tersebut belum terselesaikan, mempercantik indeks atau melakukan perubahan aturan administratif saja tidak akan cukup untuk memulihkan kepercayaan.
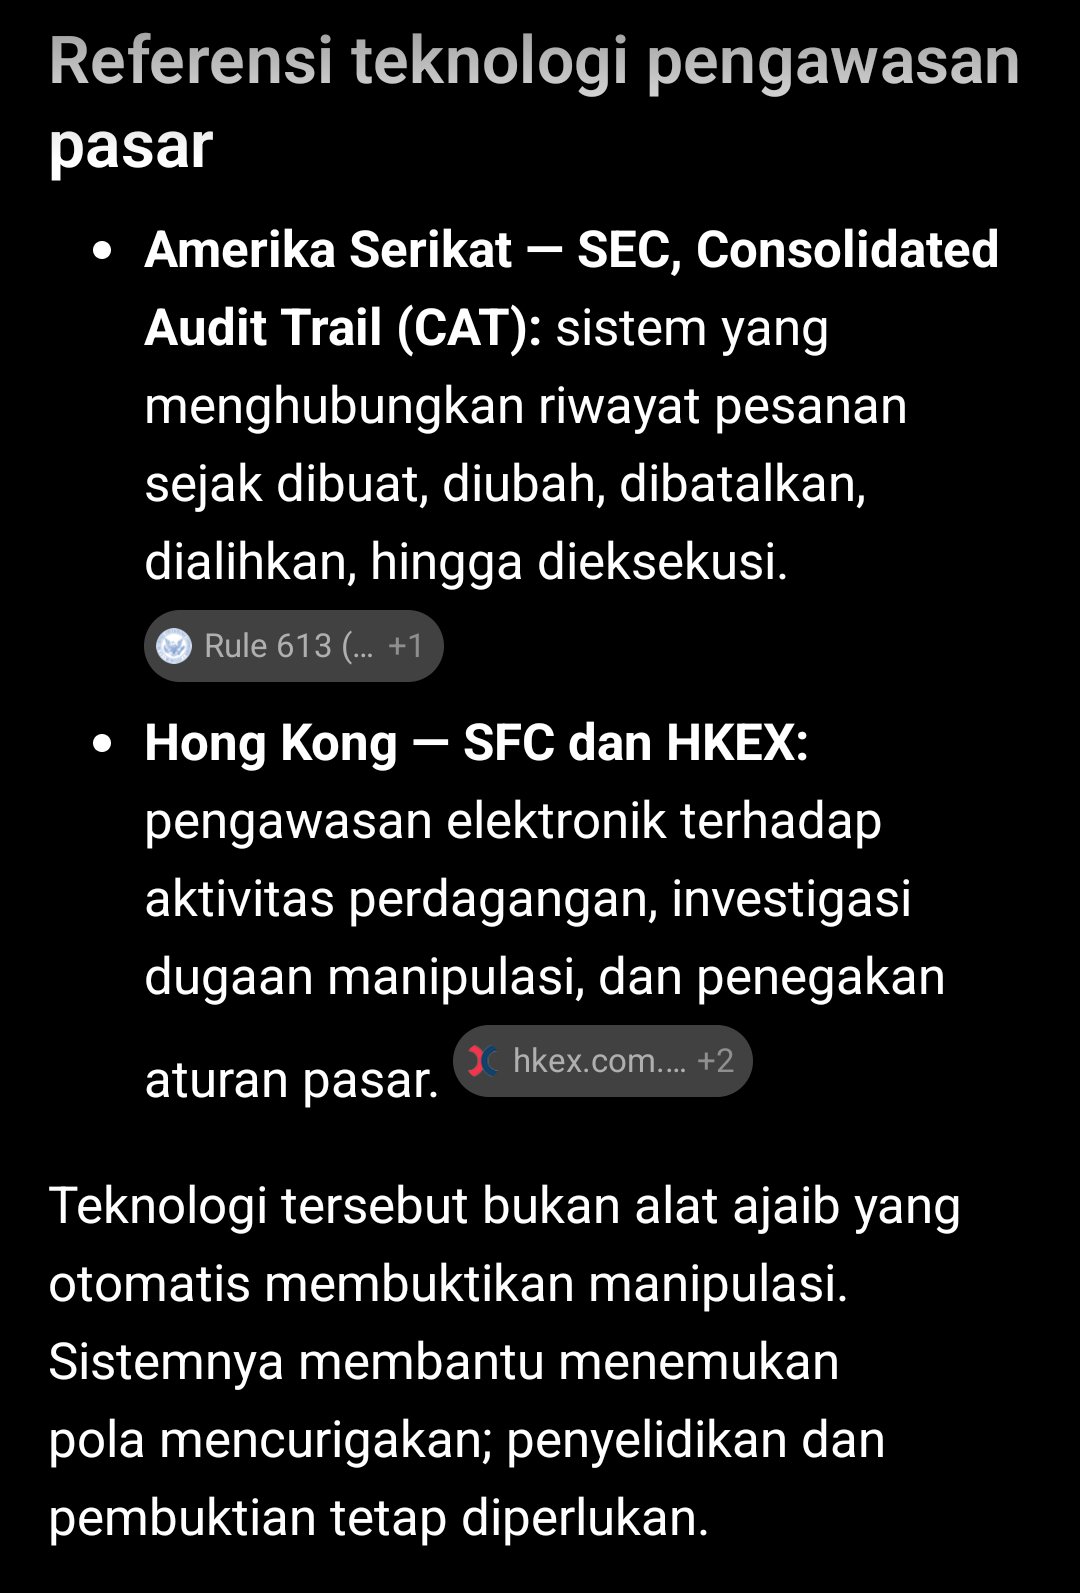
Lalu muncul pertanyaan menarik: teknologi pengawasan seperti apa yang digunakan Amerika Serikat dan Hong Kong sehingga Indonesia disarankan menyiapkan strategi pencegahan manipulasi pasar yang lebih kuat? Amerika Serikat memiliki sistem pengawasan lintas pasar yang dikembangkan melalui SEC dan FINRA. Salah satu contohnya adalah Consolidated Audit Trail (CAT), yang dirancang untuk menghubungkan data pesanan dan transaksi saham serta instrumen terkait sehingga aktivitas perdagangan dapat ditelusuri sepanjang siklusnya. FINRA juga menggunakan teknologi pengawasan untuk mendeteksi pola transaksi mencurigakan, termasuk kemungkinan manipulasi harga, perdagangan semu, dan aktivitas yang terkoordinasi. Sementara itu, Hong Kong memiliki sistem pengawasan pasar yang digunakan oleh Securities and Futures Commission (SFC) dan Hong Kong Exchanges and Clearing (HKEX), termasuk analisis pola perdagangan, pemantauan transaksi secara elektronik, serta penyelidikan atas aktivitas yang berpotensi melanggar aturan. Teknologi seperti ini bukan sekadar layar yang menampilkan harga saham, melainkan sistem yang membantu menghubungkan identitas, pesanan, transaksi, waktu, dan pola perilaku pelaku pasar.
Apakah Indonesia perlu membeli teknologi dari Amerika Serikat atau Hong Kong? Menurut saya, Indonesia perlu mempelajari dan mengadopsi kemampuan terbaik dari sistem tersebut, tetapi tidak harus membeli seluruh teknologi mereka secara mentah-mentah. BEI, OJK, KSEI, dan lembaga terkait perlu membangun pengawasan yang terintegrasi agar pola perdagangan mencurigakan dapat terdeteksi lebih dini. Sistem idealnya mampu mengenali lonjakan harga yang tidak sebanding dengan likuiditas, konsentrasi transaksi pada rekening atau kelompok yang saling terhubung, pola beli-jual yang terkoordinasi, serta aktivitas yang berpotensi menciptakan kesan permintaan palsu. Analisis jaringan kepemilikan dan hubungan antarrekening, kecerdasan buatan untuk menyaring anomali, serta rekam jejak pesanan yang dapat ditelusuri bisa menjadi bagian dari solusi. Namun, teknologi tersebut harus dilengkapi tata kelola data, kewenangan investigasi, perlindungan privasi, auditor yang kompeten, dan prosedur penegakan hukum yang transparan. Sistem canggih tanpa tindak lanjut hanya akan menjadi perangkat mahal yang menghasilkan banyak peringatan tanpa menyelesaikan masalah.
Pada akhirnya, ancaman downgrade MSCI seharusnya menjadi momentum untuk memperbaiki kualitas pasar modal Indonesia, bukan sekadar mencari kambing hitam atau menyalahkan investor asing. Jika ada influencer yang sengaja memanfaatkan pengikutnya untuk mengerek harga saham demi keuntungan pribadi, tindak lanjuti berdasarkan bukti. Jika ada pihak yang mengoordinasikan transaksi untuk menciptakan harga semu, ungkap jaringan dan mekanismenya. Jika sistem pengawasan masih tertinggal, tingkatkan kemampuan teknologi dan sumber daya manusianya. Tetapi, jangan pula menganggap setiap saham yang naik tajam sebagai hasil manipulasi atau setiap promosi saham sebagai pelanggaran. Pasar yang sehat harus mampu membedakan aktivitas spekulatif yang sah dari tindakan yang merusak integritas pasar. Sebab, investor global tidak akan diyakinkan hanya oleh pidato, konferensi pers, atau janji reformasi. Mereka membutuhkan bukti bahwa pasar Indonesia benar-benar lebih transparan, lebih adil, dan lebih sulit dimanipulasi. Kalau persoalan ini tidak dibereskan, pertanyaan terbesarnya bukan lagi apakah Indonesia bisa mempertahankan status Emerging Market, melainkan apakah investor masih bisa mempercayai harga yang terbentuk di pasar sahamnya sendiri.
$TPIA $PTRO $BREN
1/2