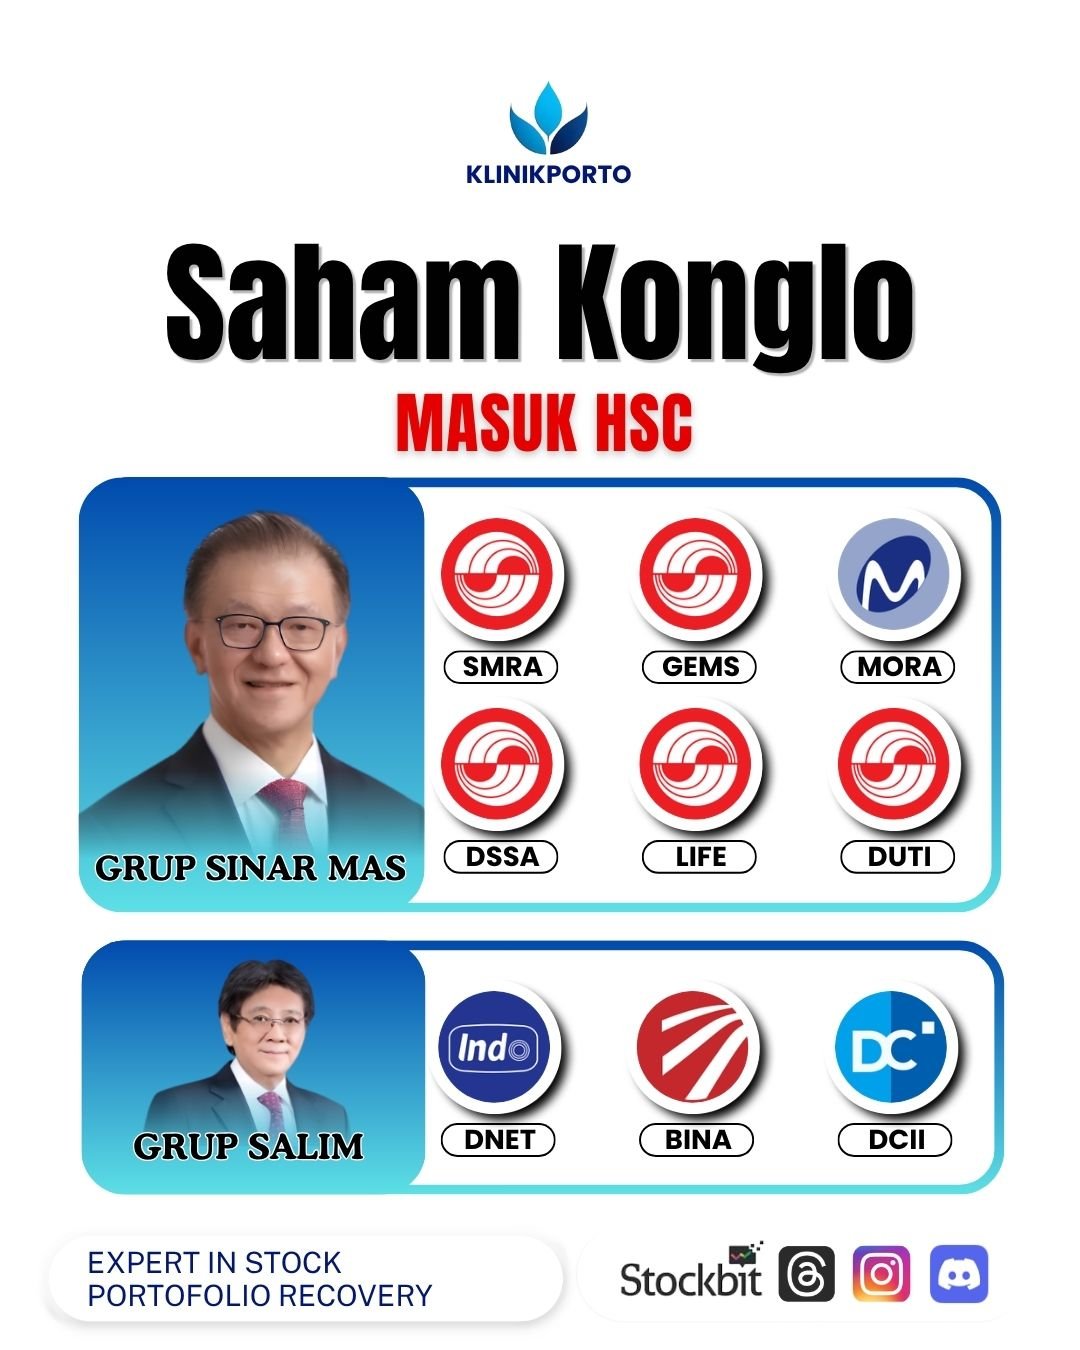
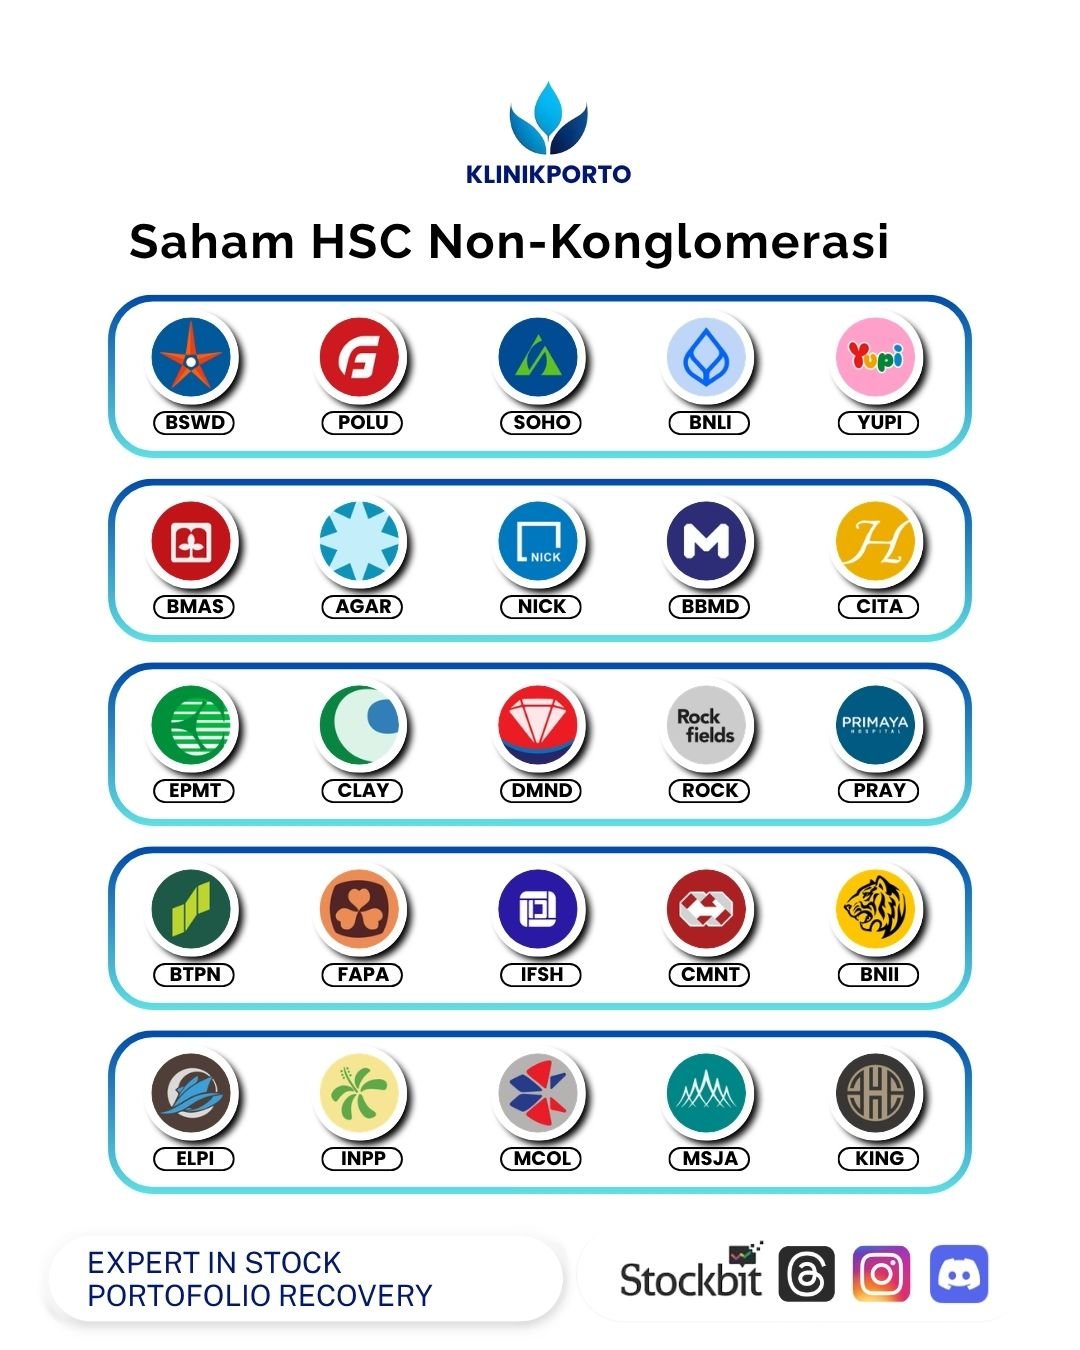
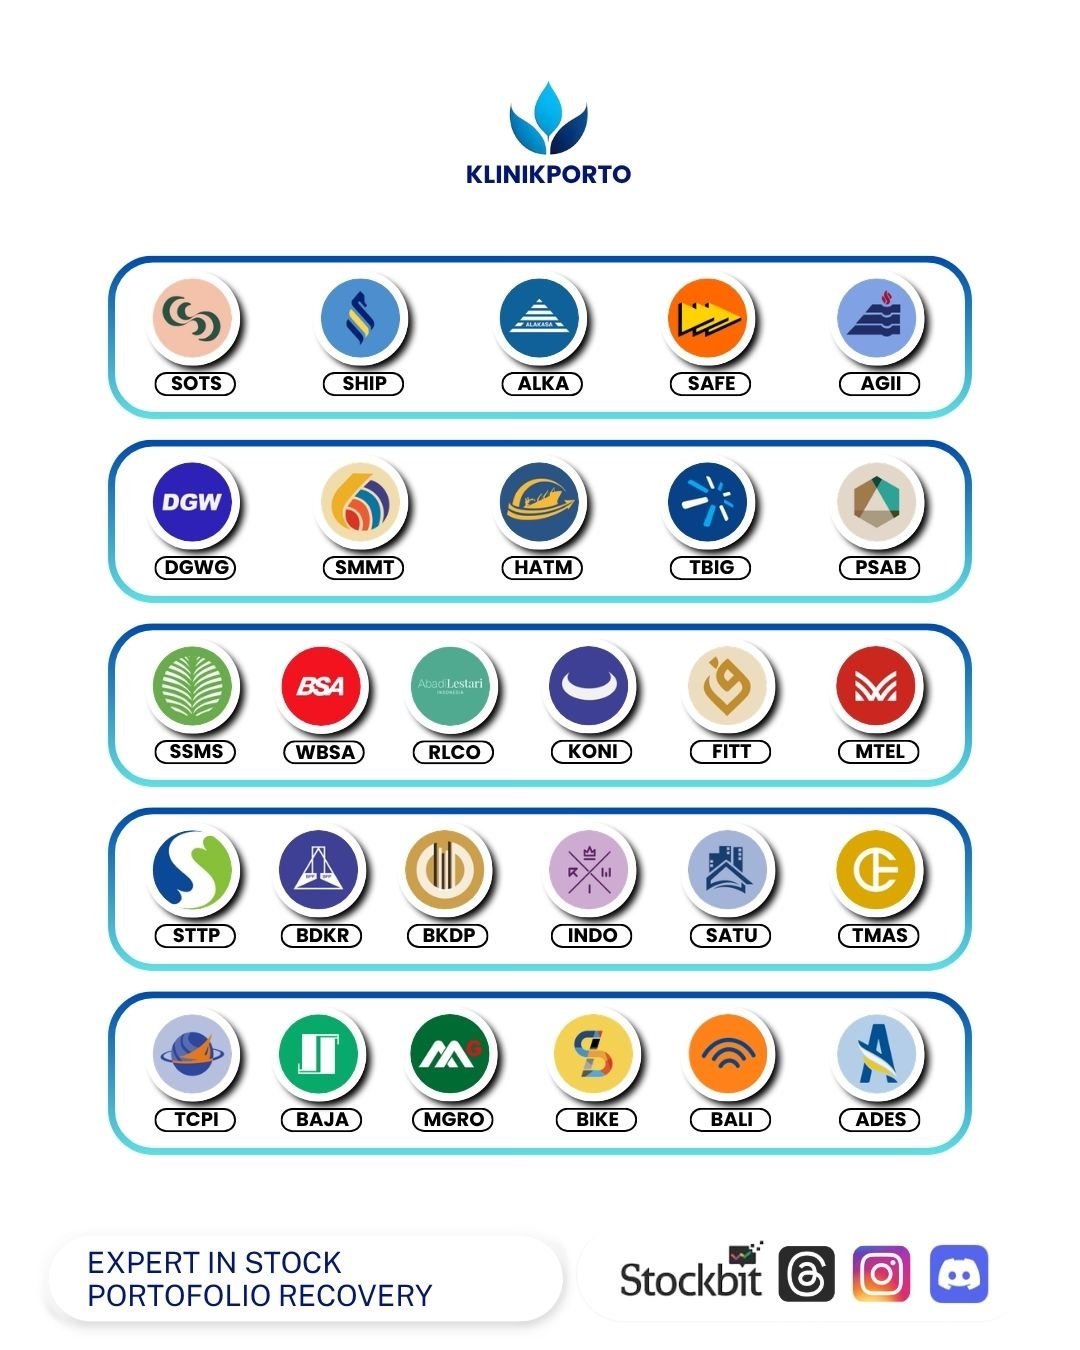
Dalam pembaruan per 13 Oktober 2026, tercatat 80 saham yang konsentrasi kepemilikannya sangat tinggi, berkisar antara 92,60% sampai 99,99%.
Angka itu berarti hampir seluruh saham perusahaan-perusahaan tersebut dikuasai oleh segelintir pemegang saham utama dan pihak terafiliasi, sehingga saham yang benar-benar beredar di publik tinggal sebagian kecil.
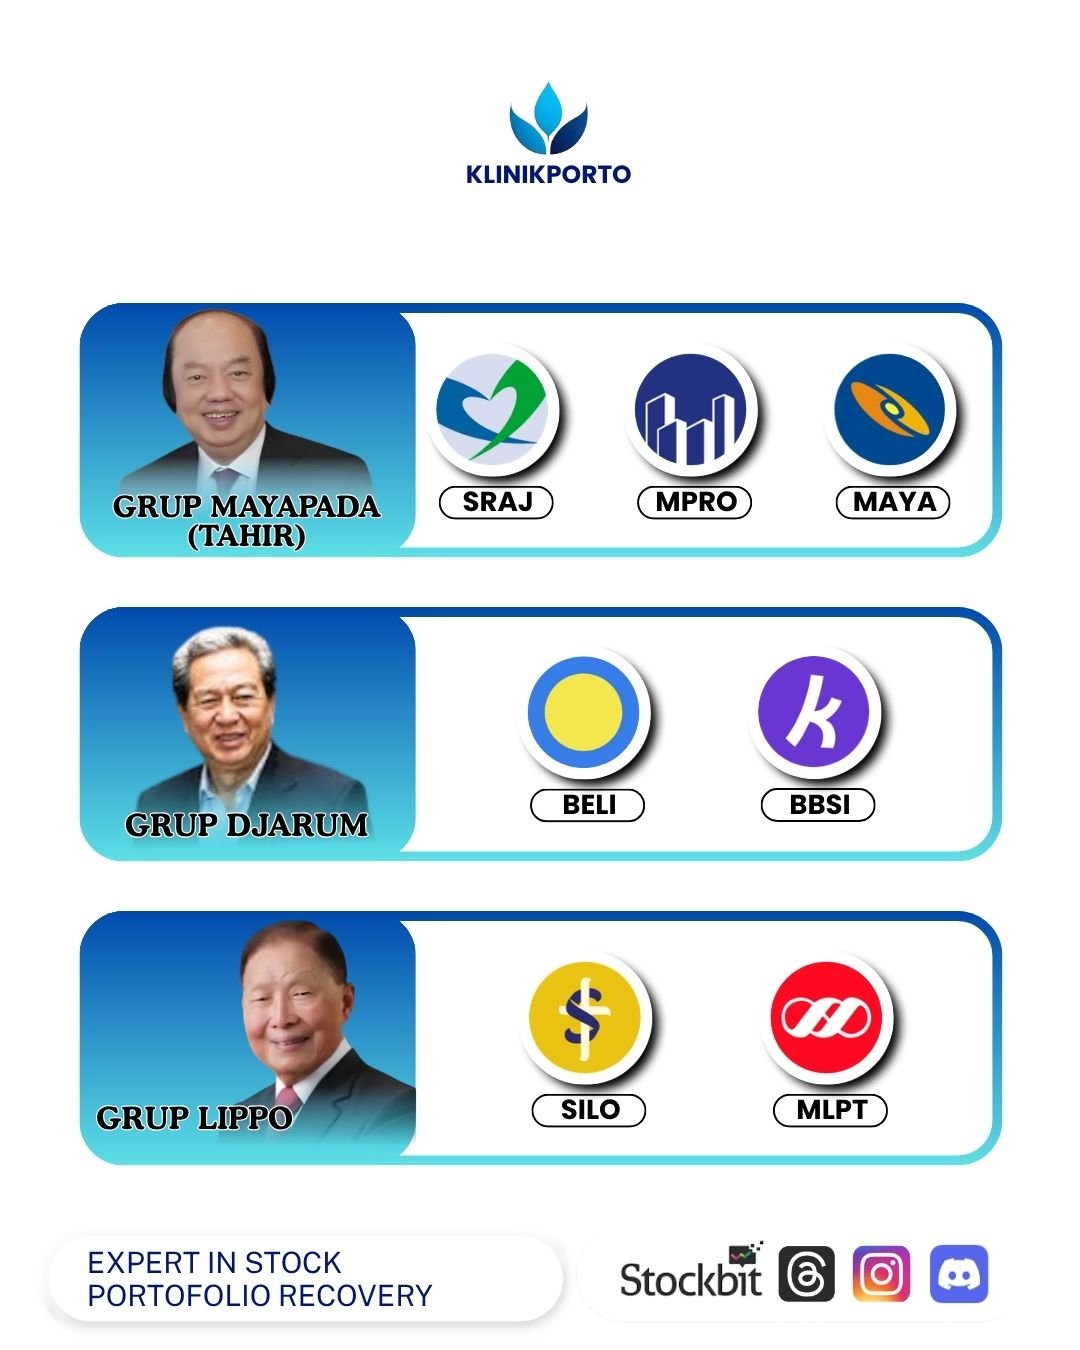
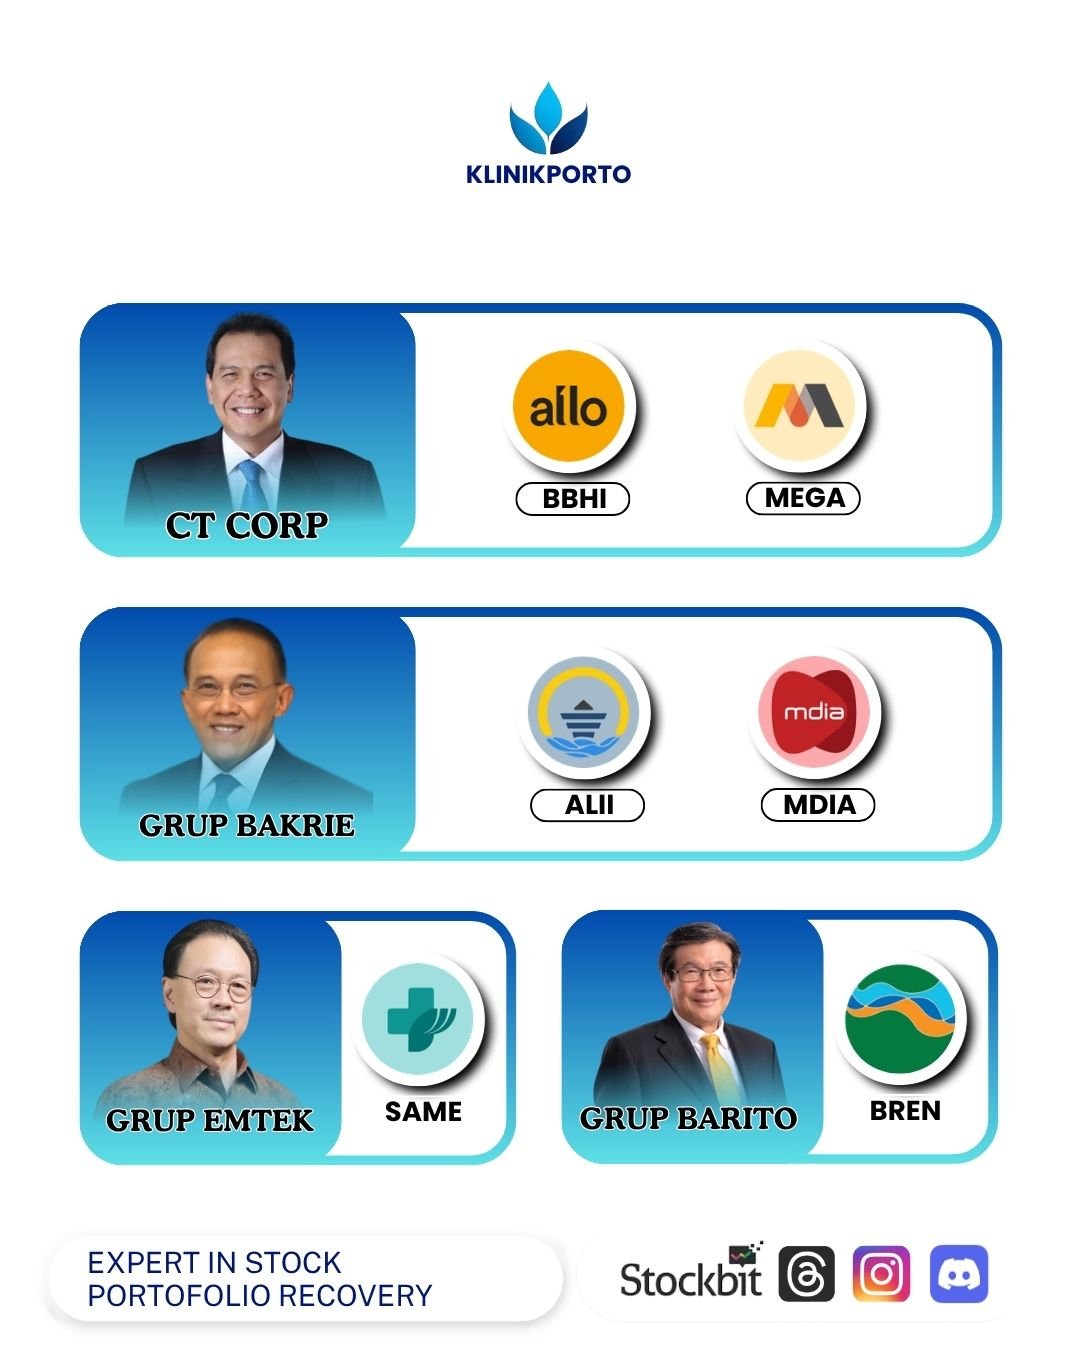
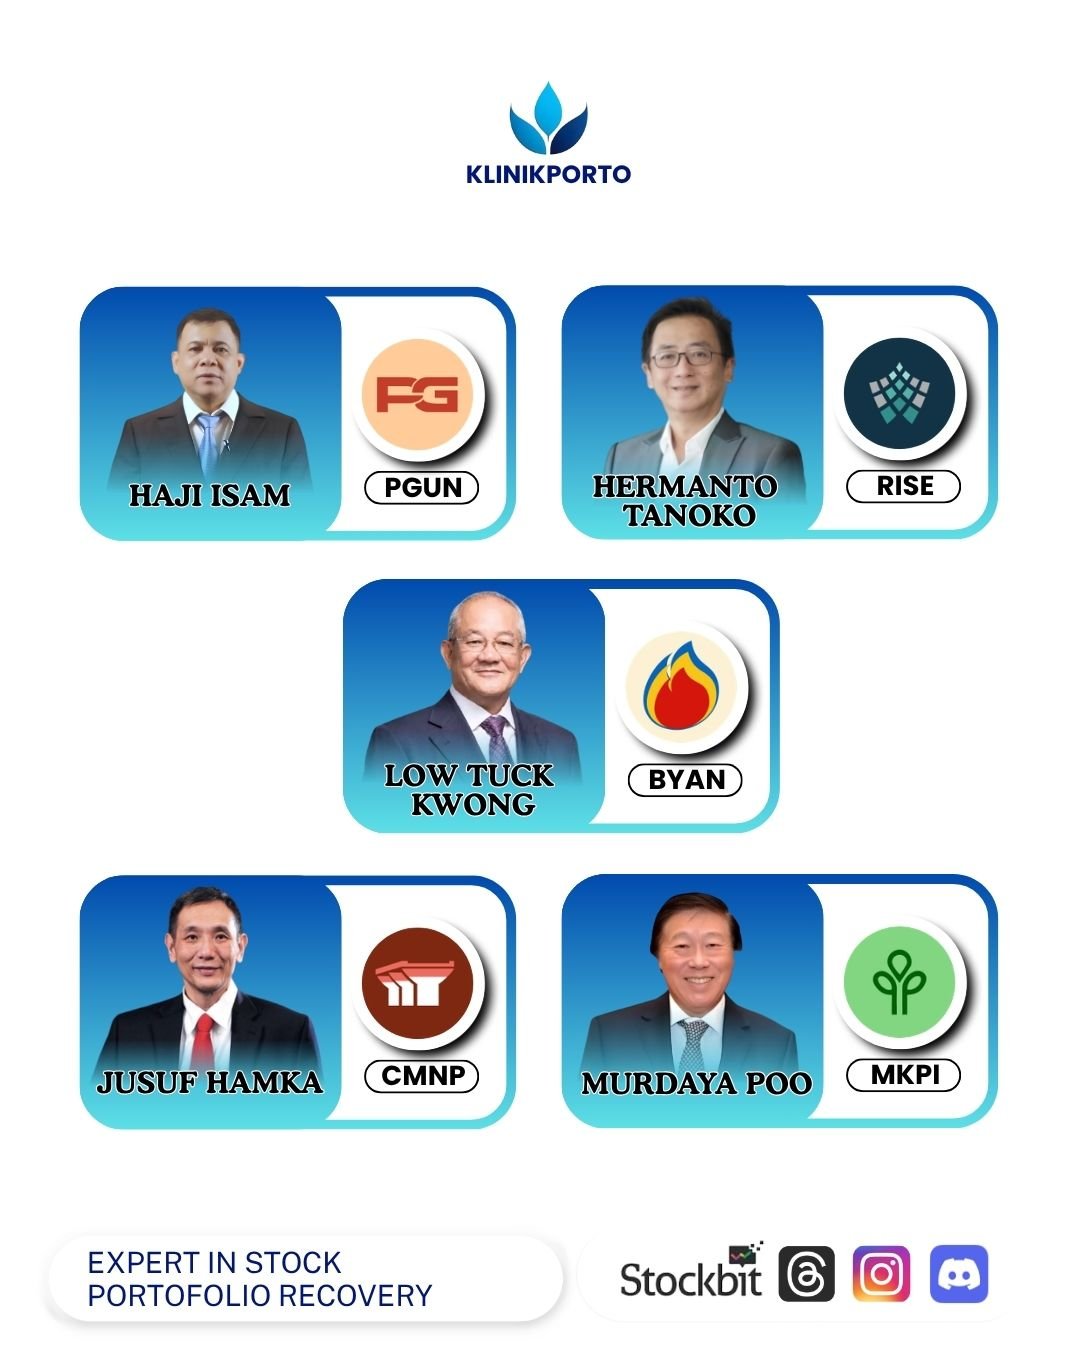
Dari 80 saham itu, 27 saham terafiliasi dengan konglomerasi besar yang namanya sudah akrab di telinga investor, seperti Sinar Mas, Salim, Djarum, Lippo, CT Corp, Mayapada, Bakrie, serta sejumlah pengendali individu seperti Prajogo Pangestu, Haji Isam, dan Low Tuck Kwong. Sinar Mas memegang enam saham HSC, Salim dan Mayapada masing-masing tiga, sementara Djarum, Lippo, CT Corp, dan Bakrie masing-masing dua.
Sisanya, 53 saham, tidak terafiliasi dengan konglomerasi utama, tetapi tetap menyandang status HSC dengan tingkat konsentrasi yang tidak kalah ekstrem, mulai dari BSWD di 99,95% hingga BALI di 92,60%.
Pemetaan berbasis konglomerasi ini penting bukan karena sekadar merapikan daftar, melainkan karena ia membantu investor memahami risiko likuiditas yang melekat pada saham-saham tersebut.
Saham dengan free float sangat tipis memang bisa terlihat aktif sesekali, tetapi rata-rata volume transaksi hariannya kecil. Ketika investor ingin masuk atau keluar dalam jumlah besar, order book yang tipis membuat harga mudah bergerak, bahkan dengan transaksi yang relatif kecil.
Di sinilah relevansi rencana BEI untuk menghapus bobot saham HSC dari perhitungan IHSG. Selama ini IHSG dihitung berdasarkan kapitalisasi pasar seluruh saham tercatat, padahal kapitalisasi yang besar tidak selalu mencerminkan likuiditas yang riil. Dengan mengeluarkan saham HSC dari perhitungan bobot indeks, BEI ingin membuat IHSG lebih mencerminkan denyut pasar yang sebenarnya, lebih tahan terhadap distorsi harga akibat konsentrasi kepemilikan, dan lebih sejalan dengan praktik bursa maju yang menggunakan metodologi free-float adjusted market capitalization.
Bagi investor, pemetaan ini punya implikasi praktis yang langsung terasa.
Pertama, penting untuk melihat free float dan volume transaksi harian, bukan hanya kapitalisasi pasar atau nama besar di belakang saham. Saham yang dikendalikan konglomerasi kuat belum tentu likuid, dan sebaliknya, saham non-konglomerasi dengan konsentrasi ekstrem juga menyimpan risiko yang sama.
Kedua, rencana penghapusan bobot HSC dari IHSG berpotensi menggeser aliran dana pasif yang selama ini masuk melalui reksa dana indeks atau ETF berbasis IHSG. Saham-saham HSC bisa kehilangan sebagian pembeli pasif, sementara saham dengan free float lebih besar dan likuiditas lebih tinggi berpotensi mendapatkan aliran dana.
Ketiga, BEI juga berencana mewajibkan keterangan status afiliasi pemegang saham di atas 1%, yang akan membuat pemetaan konglomerasi semakin presisi dan memudahkan investor menilai risiko konsentrasi. Sampai kebijakan itu terealisasi, pemetaan manual seperti ini adalah alat bantu yang berguna untuk membaca struktur kepemilikan di balik angka indeks.
Saham HSC bukanlah saham terlarang, melainkan saham dengan karakter risiko likuiditas yang berbeda. Konsentrasi kepemilikan yang ekstrem membuat harganya lebih sensitif terhadap aksi segelintir pihak, sementara free float yang tipis membatasi ruang gerak investor besar.
Rencana BEI menghapus bobot HSC dari IHSG adalah langkah menuju indeks yang lebih jujur dan likuid, tetapi langkah itu juga menuntut investor untuk lebih cermat.
Memahami siapa yang mengendalikan saham, seberapa tipis saham yang beredar, dan bagaimana dampaknya terhadap portofolio adalah kunci.
Transparansi memang sedang bergerak ke arah yang lebih baik, dan pemetaan ini adalah upaya kecil untuk membuka tabir konsentrasi yang selama ini tersembunyi di balik pergerakan indeks.
RT $IFSH $PGUN $BIKE
1/7