
📊 Saham HSC Keluar dari IHSG, Kenapa Harus Takut?
Pertanyaan beberapa user Stockbit bukan di External Community Pintar Nyangkut di Telegram dengan Kode External Community A38138 https://stockbit.com/post/13223345
Sebenarnya tidak perlu takut sama kebijakan BEI yang akan keluarkan saham HSC dari perhitungan IHSG. Banyak negara sudah melakukannya di masa lalu. Dan ini sangat mirip kok dengan keluar-masuknya anggota baru dan anggota lama di LQ45. Mekanisme perhitungan indeks bukan seperti saham berbobot 18% keluar, lalu IHSG otomatis turun 18%. Prinsipnya bukan seperti itu. Kalau saham HSC sudah dikeluarkan, mau naik 1.000% sekalipun, ndak akan memengaruhi IHSG secara langsung. Kelihatannya IHSG jadi lebih steril dari pengaruh saham yang kepemilikannya sangat terkonsentrasi, tetapi konsekuensinya indeks jadi kurang menggambarkan pergerakan seluruh saham di BEI. Upgrade skill https://cutt.ly/Ve3nZHZf
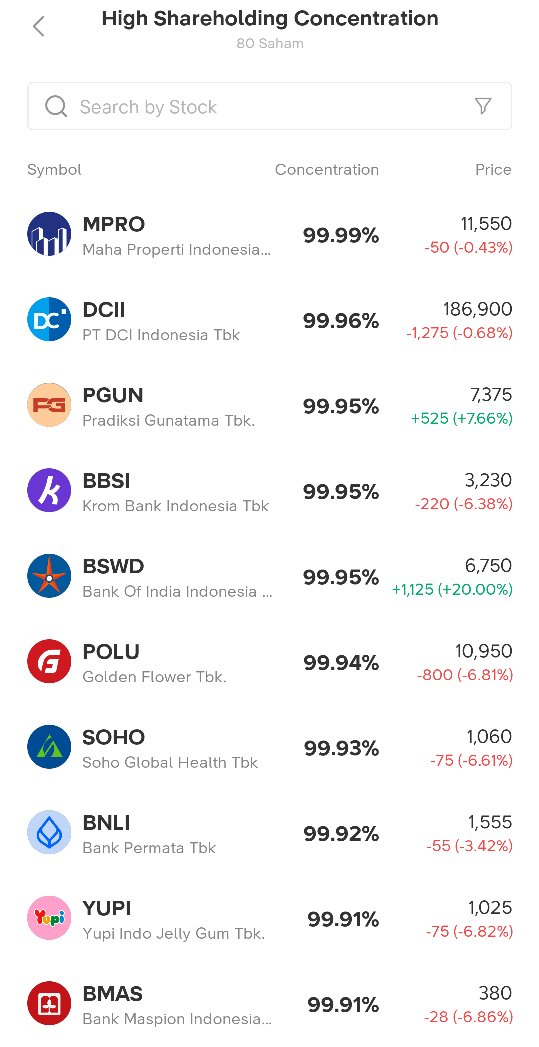
Pada 19 Oktober 2026, Bursa Efek Indonesia (BEI) mengumumkan rencana mengeluarkan sekitar 80 saham berkategori High Shareholding Concentration (HSC) dari perhitungan Indeks Harga Saham Gabungan (IHSG). Bobot gabungannya sekitar 18%. Saham tersebut bukan delisting dan tetap dapat diperdagangkan seperti biasa. Yang berubah hanya kontribusinya terhadap pergerakan IHSG setelah kebijakan efektif.
🔄 Bukankah Mirip Pergantian Anggota LQ45?
Betul, prinsip matematika indeksnya sangat mirip dengan pergantian anggota LQ45. Indeks ini berisi 45 saham terpilih yang dievaluasi setiap tiga bulan berdasarkan likuiditas, kapitalisasi pasar, dan kriteria lainnya. Ada saham lama keluar dan saham baru masuk, tetapi pergantian tersebut tidak otomatis menyebabkan indeks anjlok sebesar bobot saham yang dikeluarkan.
Mengapa? Karena BEI menggunakan faktor pembagi atau divisor untuk menjaga kesinambungan perhitungan indeks. Ketika komposisi berubah, faktor pembaginya juga disesuaikan agar pergantian anggota tidak otomatis dianggap sebagai penurunan nilai pasar.
🧮 Bagaimana Matematika Indeks Saham?
Indeks saham bukan penjumlahan harga seluruh saham anggotanya. IHSG dan LQ45 menggunakan kapitalisasi pasar tertimbang dengan penyesuaian free float serta batas bobot tertentu. Secara umum, rumusnya dapat digambarkan sebagai berikut.
Nilai Indeks = Kapitalisasi Pasar Tertimbang ÷ Divisor
Misalnya LQ45 berada di level 500 dengan kapitalisasi tertimbang Rp100 triliun. Saham lama dengan kapitalisasi tertimbang Rp20 triliun keluar dan digantikan saham baru sebesar Rp15 triliun. Kapitalisasi indeks berubah menjadi Rp95 triliun, tetapi nilai indeks tidak otomatis turun.
Divisor Lama = 100 ÷ 500 = 0,20
Kapitalisasi Baru = 100 − 20 + 15 = 95
Divisor Baru = 95 ÷ 500 = 0,19
LQ45 Baru = 95 ÷ 0,19 = 500 poin
Sekarang bayangkan IHSG berada di 5.000 poin dengan kapitalisasi tertimbang Rp100 triliun. Jika saham HSC memiliki bobot 18%, berarti kapitalisasi tertimbang yang dikeluarkan sebesar Rp18 triliun. Kapitalisasi yang tersisa Rp82 triliun, tetapi faktor pembaginya ikut berubah.
Divisor Lama = 100 ÷ 5.000 = 0,02
Divisor Baru = 0,02 × 82% = 0,0164
IHSG Baru = 82 ÷ 0,0164 = 5.000 poin
Jadi, IHSG tidak otomatis turun menjadi 4.100 poin hanya karena bobot HSC sebesar 18% dikeluarkan. Ini simulasi dengan asumsi harga saham tidak berubah dan penyesuaian dilakukan untuk menjaga kesinambungan indeks. Perhitungan sebenarnya tetap mengikuti metodologi final BEI.
📋 Daftar 80 Saham HSC di BEI
Berikut 80 saham HSC berdasarkan daftar yang dilaporkan per 13 Oktober 2026. Daftar ini bukan peringkat risiko, dan statusnya dapat berubah mengikuti perkembangan struktur kepemilikan.
📌 ADES, AGAR, AGII, ALII, ALKA, BAJA, BALI, BBHI, BBMD, BBSI
📌 BDKR, BELI, BIKE, BINA, BKDP, BMAS, BNII, BNLI, BREN, BSWD
📌 BTPN, BYAN, CITA, CLAY, CMNP, CMNT, DCII, DGWG, DMND, DNET
📌 DSSA, DUTI, ELPI, EPMT, FAPA, FITT, GEMS, HATM, IFSH, INDO
📌 INPP, KING, KONI, LIFE, MAYA, MCOL, MDIA, MEGA, MGRO, MKPI
📌 MLPT, MORA, MPRO, MSJA, MTEL, NICK, PGUN, POLU, PRAY, PSAB
📌 RISE, RLCO, ROCK, SAFE, SAME, SATU, SHIP, SILO, SMAR, SMMT
📌 SOHO, SOTS, SRAJ, SSMS, STTP, TBIG, TCPI, TMAS, WBSA, YUPI
🇭🇰 Hong Kong Sudah Melakukannya Sejak 2016
Hong Kong sudah menerapkan pengecualian saham HSC dalam keluarga indeks Hang Seng sejak 2016. Saham yang mendapat pemberitahuan konsentrasi kepemilikan tinggi dari Securities and Futures Commission (SFC) tidak memenuhi syarat menjadi anggota indeks terkait. Perusahaan yang memperbaiki struktur kepemilikannya juga harus melewati masa observasi 12 bulan sebelum dapat dipertimbangkan kembali.
Contoh nyatanya terjadi pada Oktober 2025 ketika Shandong Hi-Speed Holdings Group (0412) dan Zhong An Intelligent Living Service (2271) dikeluarkan dari sejumlah indeks Hang Seng karena status HSC. Perubahan tersebut efektif pada 27 Oktober 2025. Kedua perusahaan tidak otomatis kehilangan status sebagai perusahaan tercatat hanya karena dikeluarkan dari indeks.
India melalui Nifty 50 dan Amerika Serikat melalui S&P 500 menggunakan pembobotan berdasarkan free float. Mekanismenya tidak identik dengan Hong Kong, tetapi sama-sama memperhatikan kelayakan saham dalam indeks. Jadi, pembatasan pengaruh saham tertentu bukan hal baru dalam pengelolaan indeks internasional. Upgrade skill https://cutt.ly/Ve3nZHZf
💰 Apakah Fund Manager Wajib Menjual Saham HSC?
Ini juga sering ditanyakan investor. Kalau saham HSC keluar dari IHSG, apakah seluruh Fund Manager (FM) wajib menjual saham tersebut? Jawabannya tidak otomatis, karena bergantung pada jenis produk, indeks acuan, dan mandat investasi masing-masing FM.
Reksa dana indeks atau Exchange Traded Fund (ETF) yang mereplikasi IHSG perlu menyesuaikan portofolio setelah komposisi indeks berubah. Namun, reksa dana aktif yang hanya menggunakan IHSG sebagai pembanding kinerja tidak otomatis diwajibkan menjual saham HSC.
Misalnya, sebuah reksa dana indeks memiliki dana kelolaan Rp1 triliun dengan eksposur HSC sebesar 18% atau Rp180 miliar. Jika seluruh HSC dikeluarkan dari indeks acuannya, pengelola dana perlu menyesuaikan eksposur tersebut. Namun, angka Rp180 miliar ini hanya simulasi, bukan estimasi arus dana keluar yang pasti terjadi di pasar.
Di Amerika Serikat, Tesla (TSLA) baru masuk S&P 500 pada 21 Desember 2020 menggantikan Apartment Investment and Management (AIV). Reksa dana pasif yang mengikuti S&P 500 perlu menyesuaikan portofolionya, sedangkan FM aktif sudah dapat memiliki Tesla sebelum perusahaan tersebut masuk indeks. Artinya, keanggotaan indeks memengaruhi kebutuhan transaksi dana pasif, tetapi bukan larangan investasi bagi FM aktif.
📉 Apakah Harga Saham HSC Bakal Turun?
Ini pertanyaan penting, terutama bagi investor yang sudah memiliki saham HSC. Dikeluarkan dari perhitungan IHSG bukan berarti harga saham tersebut otomatis turun. Namun, bukan berarti kebijakan ini sama sekali tidak memiliki dampak terhadap harga saham.
Ada potensi tekanan jual jika reksa dana pasif yang mengikuti IHSG harus mengurangi kepemilikannya. Kalau volume penjualan lebih besar daripada permintaan pembeli, harga saham dapat mengalami penurunan. Apalagi jika saham tersebut memiliki likuiditas terbatas, transaksi dalam jumlah besar dapat memberikan pengaruh signifikan terhadap harga.
Sebaliknya, saham HSC juga masih bisa naik apabila permintaan investor tetap tinggi. FM aktif, investor individu, maupun institusi lain masih dapat berinvestasi selama sesuai ketentuan masing-masing. Bahkan, saham yang keluar dari indeks tetap bisa mencetak laba, membagikan dividen, dan meningkatkan kinerja bisnisnya.
Menariknya, tekanan jual juga bisa muncul sebelum tanggal efektif penghapusan. Investor mungkin sudah mengantisipasi perubahan indeks sejak pengumuman kebijakan. Akibatnya, sebagian dampak harga bisa terjadi lebih awal, bukan harus menunggu saham benar-benar keluar dari perhitungan IHSG.
Jadi, kemungkinan pergerakan harga sangat bergantung pada keseimbangan permintaan dan penawaran, kepemilikan dana pasif, likuiditas, valuasi, serta fundamental perusahaan. Tidak ada rumus yang menyatakan saham dengan bobot tertentu dalam indeks harus mengalami penurunan harga sebesar bobot tersebut ketika dikeluarkan.
🤔 Bagaimana dengan Investor yang Sudah Terlanjur Hold?
Kalau investor sudah memiliki saham HSC, kepemilikannya tidak otomatis berubah akibat kebijakan ini. Jumlah lembar saham tetap sama, hak atas dividen tetap mengikuti ketentuan perusahaan, dan investor masih memiliki hak sebagai pemegang saham. Penghapusan dari indeks juga tidak otomatis mengubah pendapatan, laba, aset, atau utang perusahaan.
Namun, risiko likuiditas dan valuasi tetap perlu diperhatikan. Saham dengan kepemilikan terkonsentrasi mungkin memiliki jumlah pembeli dan penjual yang terbatas. Apabila muncul tekanan jual dari investor institusi, harga saham dapat bergerak cukup signifikan meskipun kondisi operasional perusahaan tidak berubah.
Karena itu, kondisi masing-masing emiten perlu dinilai secara terpisah. Investor dapat memperhatikan laporan keuangan, pertumbuhan laba, arus kas operasi, kemampuan membayar utang, valuasi, dividend yield, dan likuiditas perdagangan. Perlu diperiksa juga apakah saham tersebut masuk indeks lain yang sedang mengalami perubahan komposisi.
Saham HSC yang memiliki laba konsisten dan arus kas sehat tentu memiliki karakteristik berbeda dibandingkan saham yang valuasinya terutama bergantung pada ekspektasi kenaikan harga. Namun, fundamental yang baik juga tidak menjamin harga saham terbebas dari tekanan jual jangka pendek.
Jadi, keputusan mempertahankan atau melepas saham HSC tidak bisa hanya didasarkan pada status keanggotaan IHSG. Investor tetap perlu mempertimbangkan risiko, valuasi, likuiditas, dan tujuan investasi masing-masing.
⚖️ IHSG Lebih Steril, tetapi Kurang Mewakili Seluruh Pasar
Menurut saya, kebijakan ini berpotensi mengurangi pengaruh saham dengan kepemilikan sangat terkonsentrasi terhadap IHSG. Misalnya, saham HSC naik 1.000% setelah dikeluarkan dari indeks, kontribusi langsungnya terhadap IHSG tetap nol. Begitu pula jika saham tersebut mengalami penurunan harga yang signifikan.
Namun, HSC tidak otomatis berarti saham gorengan atau terjadi manipulasi harga. Konsentrasi kepemilikan merupakan karakteristik struktur pemegang saham, sedangkan manipulasi harga memerlukan pembuktian tersendiri.
Konsekuensinya, IHSG menjadi kurang lengkap sebagai gambaran seluruh pasar. Misalnya, saham non-HSC naik 2%, sedangkan kelompok HSC turun 10%. Dengan bobot awal 82% dan 18%, indeks lama secara ilustratif justru mengalami penurunan.
Return IHSG Lama = (82% × 2%) + (18% × −10%) = −0,16%
Sementara itu, indeks setelah HSC dikeluarkan justru naik 2%. Keduanya benar secara matematika, tetapi mengukur kelompok saham yang berbeda. Karena itu, BEI perlu menyediakan indeks pasar luas sebagai pembanding agar perubahan kinerja pasar tetap dapat diamati secara menyeluruh.
🌍 Masalah MSCI Tidak Berhenti pada HSC
Morgan Stanley Capital International (MSCI) pada 15 Oktober 2026 mengumumkan konsultasi mengenai kemungkinan penurunan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Persoalan yang disoroti bukan hanya konsentrasi kepemilikan, tetapi juga transparansi pemegang saham, dugaan perdagangan terkoordinasi, dan efektivitas penegakan aturan.
Keputusan final dijadwalkan paling lambat 30 Juni 2027, sehingga penurunan klasifikasi belum menjadi keputusan akhir. Namun, MSCI menyatakan membutuhkan bukti perbaikan yang benar-benar efektif, bukan hanya pengumuman kebijakan.
Kalau praktik manipulasi harga dan perdagangan terkoordinasi masih terjadi tanpa penanganan yang efektif, risiko penurunan klasifikasi tetap ada. Mengeluarkan saham HSC dari IHSG mungkin memperbaiki kualitas perhitungan indeks, tetapi tidak otomatis menyelesaikan seluruh persoalan pasar modal Indonesia.
Bahkan, jika Indonesia benar-benar turun menjadi Standalone Market, dampaknya berpotensi lebih luas. Dana pasif global yang mengikuti indeks pasar berkembang mungkin harus mengurangi eksposur terhadap saham Indonesia, termasuk emiten yang fundamentalnya baik. Sementara itu, FM aktif tetap memiliki fleksibilitas sesuai mandat investasinya.
Menurut saya, BEI mengambil langkah positif dengan rencana ini, tetapi jangan sampai reformasi berhenti pada perubahan perhitungan indeks. IHSG mungkin terlihat lebih baik setelah HSC dikeluarkan, tetapi memperbaiki angka indeks tidak sama dengan memperbaiki kualitas pasar modal. Kalau masalah transparansi, likuiditas, dan integritas perdagangan belum diselesaikan, persoalan yang menjadi perhatian MSCI juga belum selesai.
This is not financial advice. Ini bukan rekomendasi penasihat investasi untuk jual dan beli saham. Keputusan ada di tangan masing-masing investor.
Untuk diskusi lebih lanjut bisa lewat External Community Pintar Nyangkut di Telegram dengan mendaftarkan diri ke External Community menggunakan kode: A38138
Link Panduan https://stockbit.com/post/13223345
Kunjungi Insight Pintar Nyangkut di sini https://cutt.ly/ne0pqmLm
Disclaimer: http://bit.ly/3RznNpU
$ADRO $CUAN $DSSA
1/4