Gadai Saham Haji Isam — Pola Bakrie 2008 Terulang?
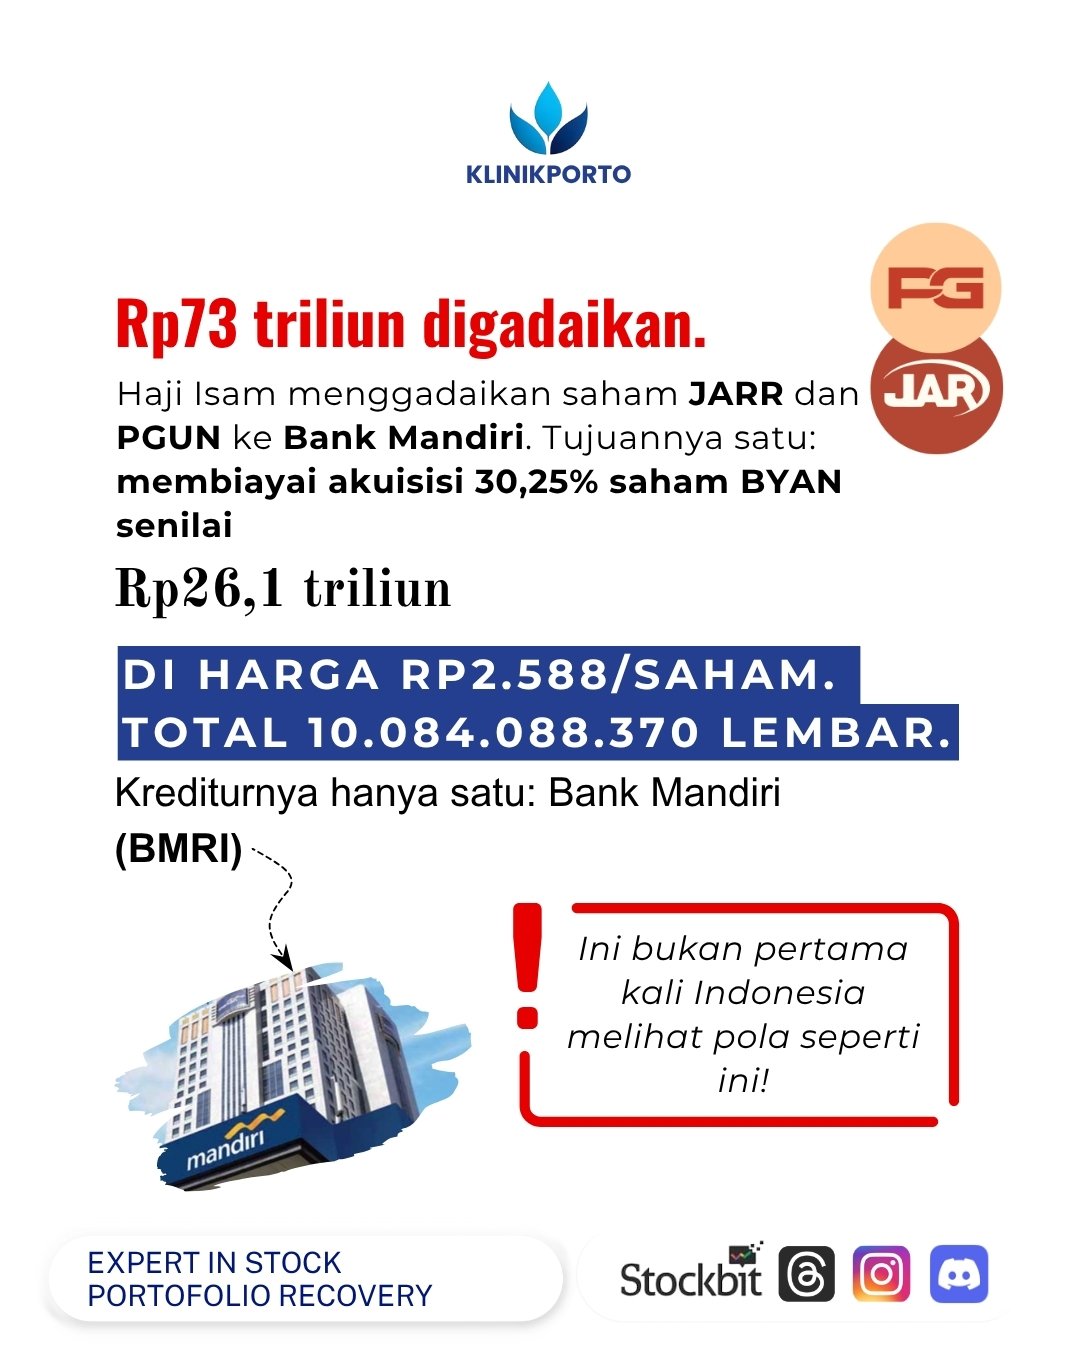
Beberapa hari terakhir, publik ramai membahas aksi korporasi Haji Isam. Lewat PT Jhonlin Baratama, ia menggadaikan saham $JARR dan PGUN ke Bank Mandiri untuk membiayai akuisisi 30,25% saham BYAN. Nilainya Rp26,1 triliun.
Tapi angka Rp26,1 triliun bukanlah hal yang paling menarik untuk dibahas. Yang lebih penting adalah struktur transaksinya. Karena di sanalah letak pelajaran yang sesungguhnya — bukan sekadar berita akuisisi, melainkan sebuah pola yang pernah terjadi sebelumnya.
PERTAMA, mari kita pahami apa yang sebenarnya terjadi.
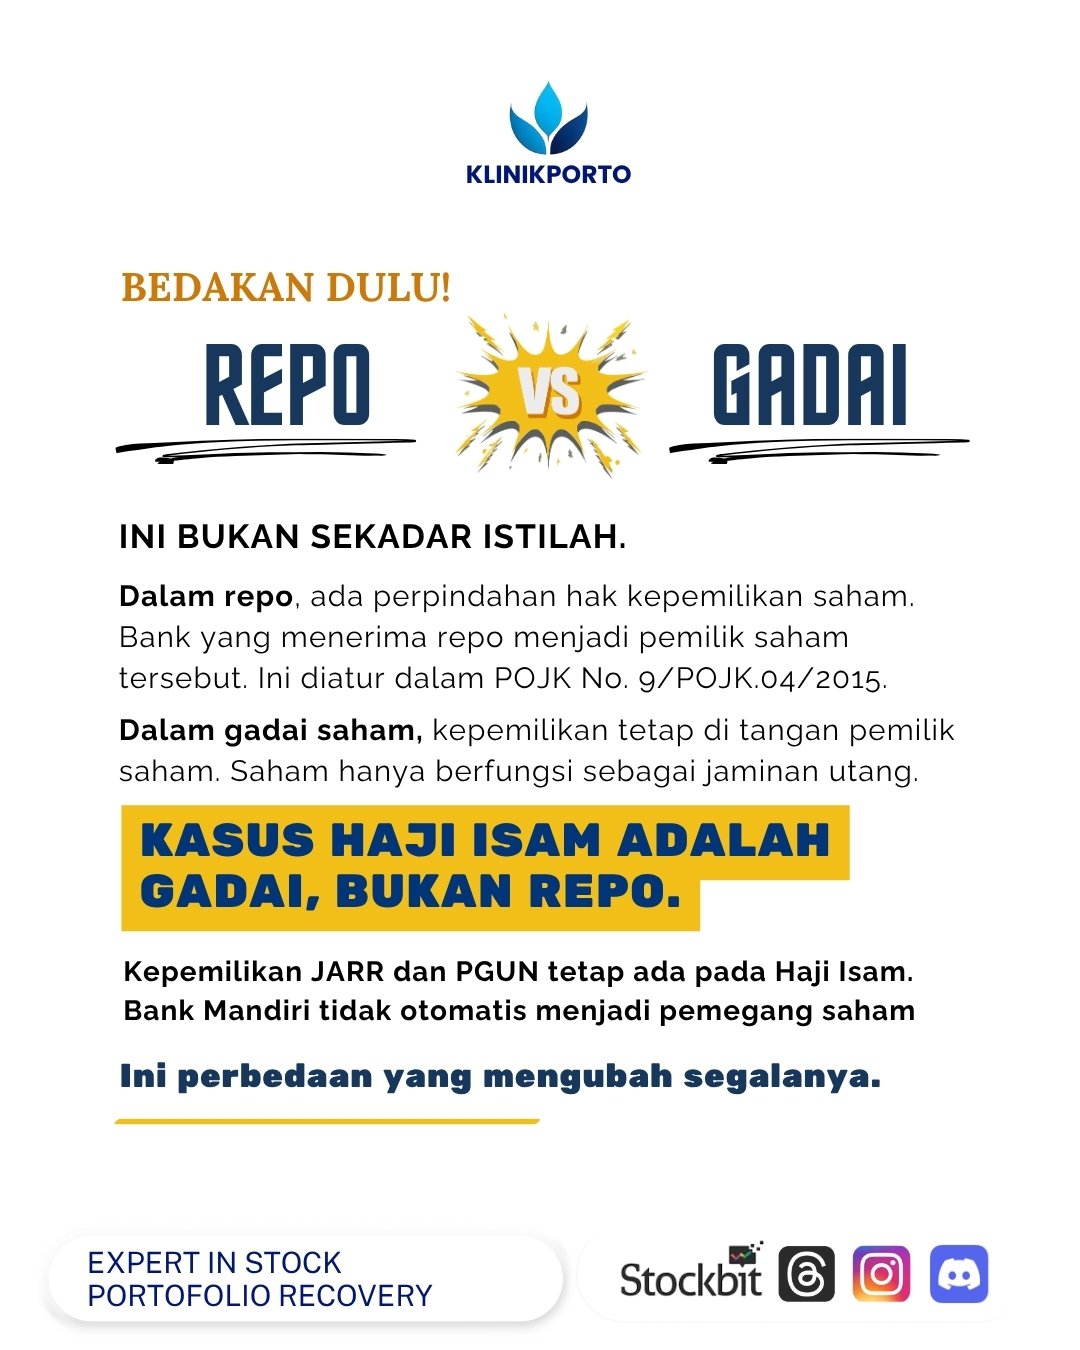
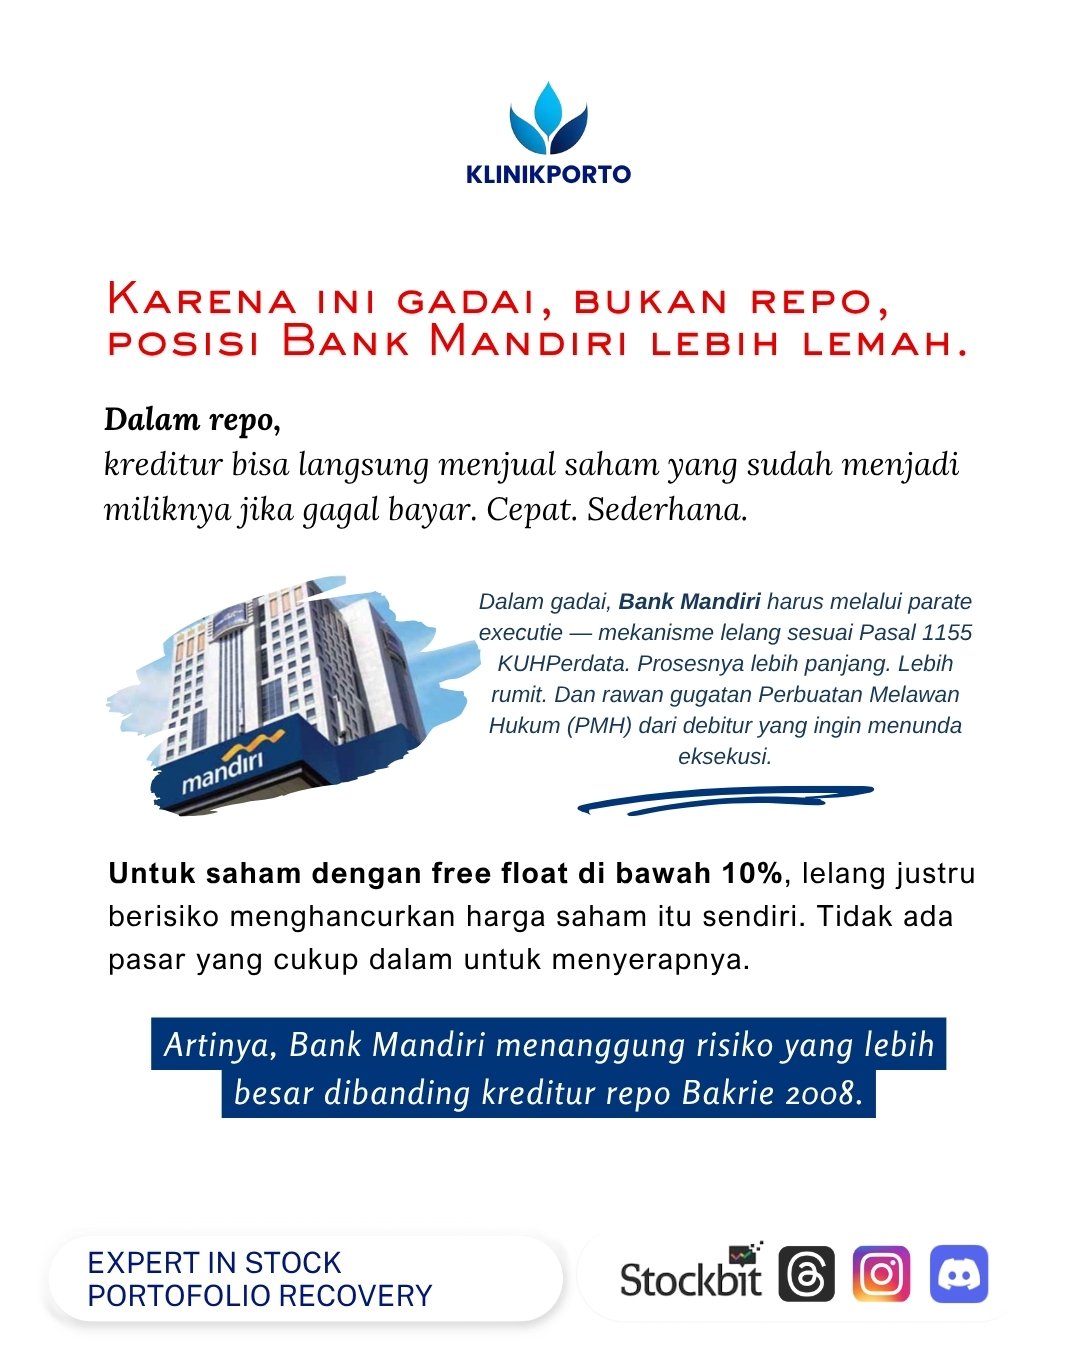
Haji Isam tidak menjual saham JARR dan PGUN. Ia menggadaikannya. Ini perbedaan yang fundamental.Dalam repo, seperti yang dilakukan Bakrie pada 2008 — ada perpindahan hak kepemilikan. Bank yang menerima repo menjadi pemilik saham tersebut. Ini diatur dalam POJK No. 9/POJK.04/2015. Dalam gadai, kepemilikan tetap di tangan pemilik saham. Saham hanya berfungsi sebagai jaminan utang.
Kenapa ini penting? Karena cara eksekusinya berbeda. Dalam repo, jika gagal bayar, kreditur bisa langsung menjual saham yang sudah menjadi miliknya. Cepat. Sederhana.
Dalam gadai, kreditur harus melalui parate executie — mekanisme lelang sesuai Pasal 1155 KUHPerdata. Prosesnya lebih panjang. Lebih rumit. Dan rawan gugatan Perbuatan Melawan Hukum (PMH) dari debitur yang ingin menunda eksekusi.
Bayangkan ini terjadi pada saham dengan free float di bawah 10%. Lelang justru berisiko menghancurkan harga saham itu sendiri. Tidak ada pasar yang cukup dalam untuk menyerapnya. Artinya, Bank Mandiri menanggung risiko yang secara struktural lebih besar dibanding kreditur repo Bakrie 2008. Bukan karena banknya lebih lemah, tapi karena mekanisme hukumnya memang lebih rumit.
KEDUA, kenapa free float rendah itu jadi masalah besar?
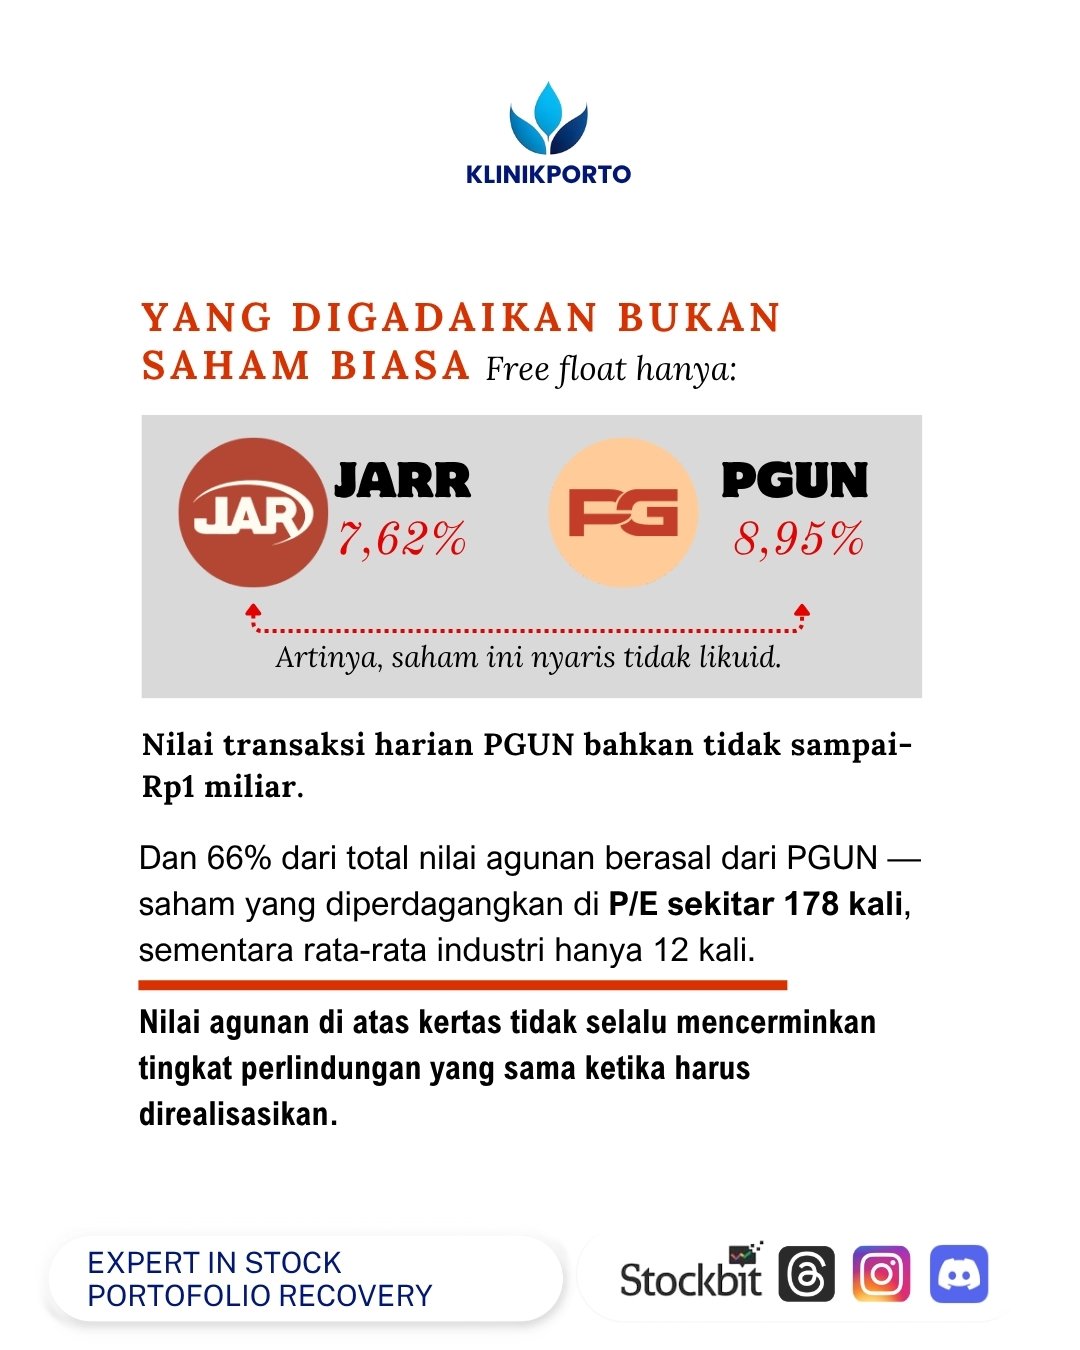
Free float PGUN hanya 7,62%. JARR 8,95%. Batas minimum BEI adalah 15%. Artinya, saham ini nyaris tidak likuid. Nilai transaksi harian PGUN bahkan tidak sampai Rp1 miliar.
Sekarang, mari kita lihat dari sisi agunan. 66% dari total nilai agunan berasal dari PGUN. Dan PGUN diperdagangkan di P/E sekitar 178 kali, sementara rata-rata industri hanya 12 kali.
Ini bukan soal valuasi mahal atau murah. Ini soal apa yang terjadi jika agunan harus direalisasikan.
Nilai agunan di atas kertas adalah Rp73 triliun. Tapi angka itu hanya berlaku jika ada pembeli di harga tersebut. Di saham dengan free float 7,62%, tidak ada cukup pembeli untuk menyerap block sale dalam jumlah besar. Artinya, nilai agunan di atas kertas tidak selalu mencerminkan tingkat perlindungan yang sama ketika harus direalisasikan. Ini bukan asumsi. Ini konsekuensi matematis dari struktur pasar saham dengan likuiditas rendah.
Mari kita flashback ke 2008.
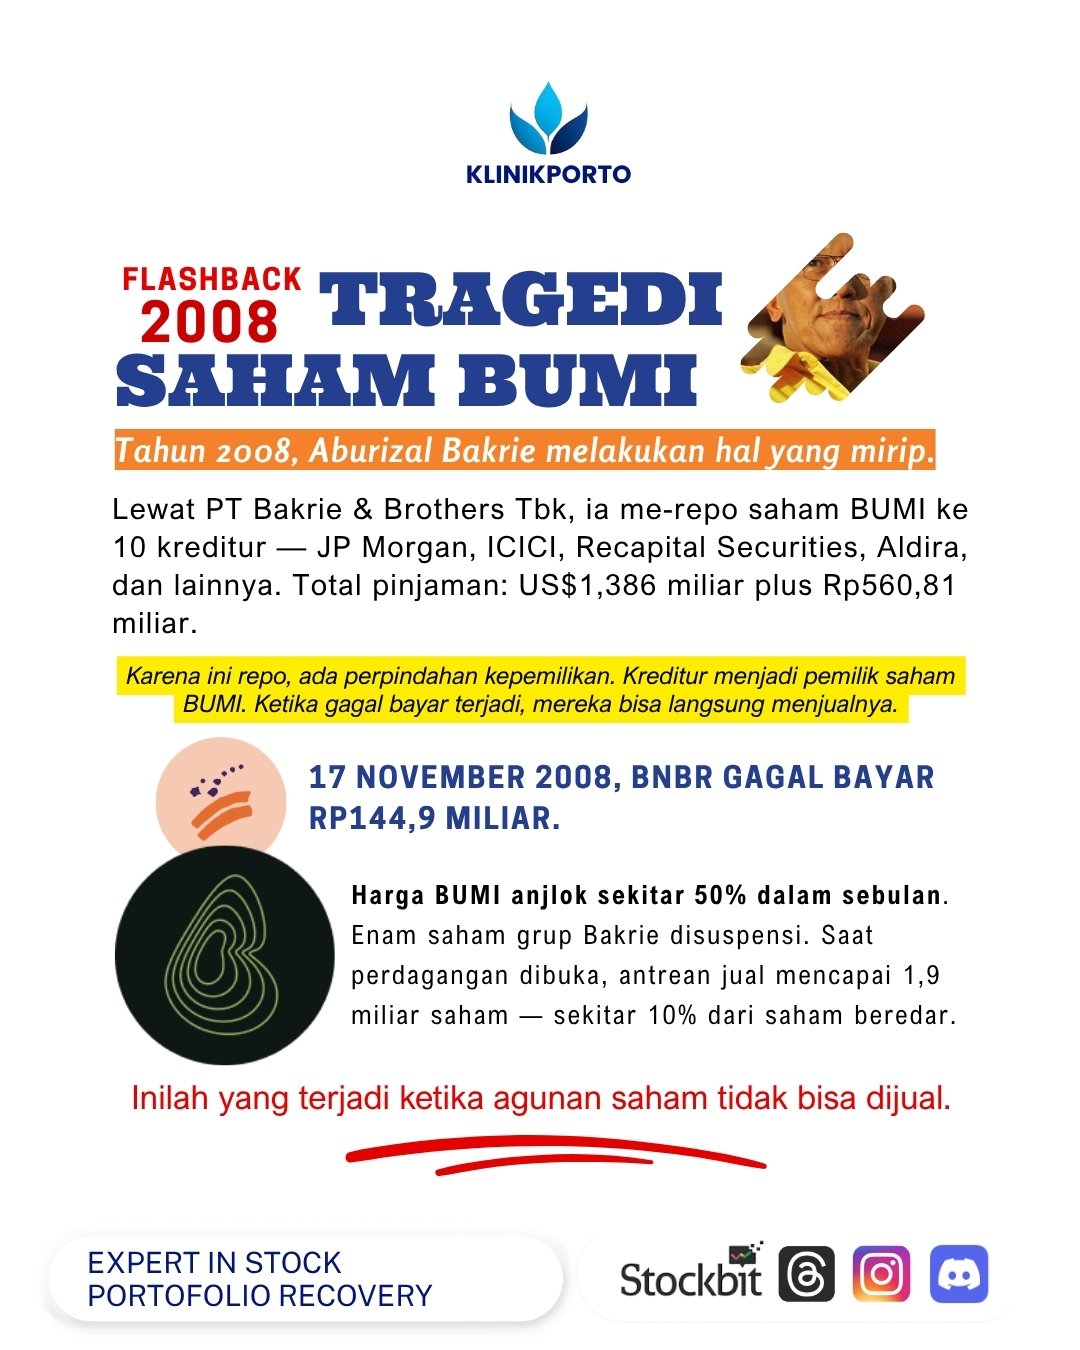
Tahun 2008, Aburizal Bakrie melakukan hal yang mirip. Lewat PT Bakrie & Brothers Tbk, ia me-repo saham $BUMI ke 10 kreditur — JP Morgan, ICICI, Recapital Securities, Aldira, dan lainnya. Total pinjaman: US$1,386 miliar plus Rp560,81 miliar.
Karena ini repo, ada perpindahan kepemilikan. Kreditur menjadi pemilik saham BUMI. Ketika gagal bayar terjadi, mereka bisa langsung menjualnya. 17 November 2008, BNBR gagal bayar Rp144,9 miliar. Harga BUMI anjlok sekitar 50% dalam sebulan. Enam saham grup Bakrie disuspensi. Saat perdagangan dibuka, antrean jual mencapai 1,9 miliar saham — sekitar 10% dari saham beredar.
Inilah yang terjadi ketika agunan saham tidak bisa dijual. Bukan karena tidak ada yang mau beli. Tapi karena antrean jualnya terlalu panjang untuk diserap pasar
Apa yang berbeda dengan sekarang?
Di 2008, BUMI adalah saham likuid. Ketika gagal bayar terjadi, agunan masih bisa dijual meski harganya jatuh. Bakrie juga punya 10 kreditur yang berbagi risiko.
Hari ini, kondisinya berbeda. PGUN dan JARR nyaris tidak likuid. Free float di bawah 10%. Dan krediturnya hanya satu: Bank Mandiri.
LDR bank only $BMRI per Agustus 2026: 94,37% — tertinggi di antara bank KBMI IV. Dihitung tanpa dana SAL, LDR riilnya mencapai 101,1%. Tambahan beban: pembiayaan ke Koperasi Desa Merah Putih hingga Juni 2026 mencapai Rp55 triliun, dengan bunga 6%.
Ini bukan soal Bank Mandiri sebagai institusi. Ini soal konsentrasi risiko pada satu titik. Dalam struktur repo Bakrie 2008, risiko tersebar di 10 kreditur. Dalam struktur gadai Haji Isam 2026, risiko terkonsentrasi pada satu bank BUMN.
Risiko kali ini lebih terkonsentrasi. Dan itu membuatnya lebih rapuh.
Kemudian, ada dimensi yang jarang dibahas: konflik kepentingan.
Krediturnya bank BUMN. Debiturnya pengusaha dekat presiden.
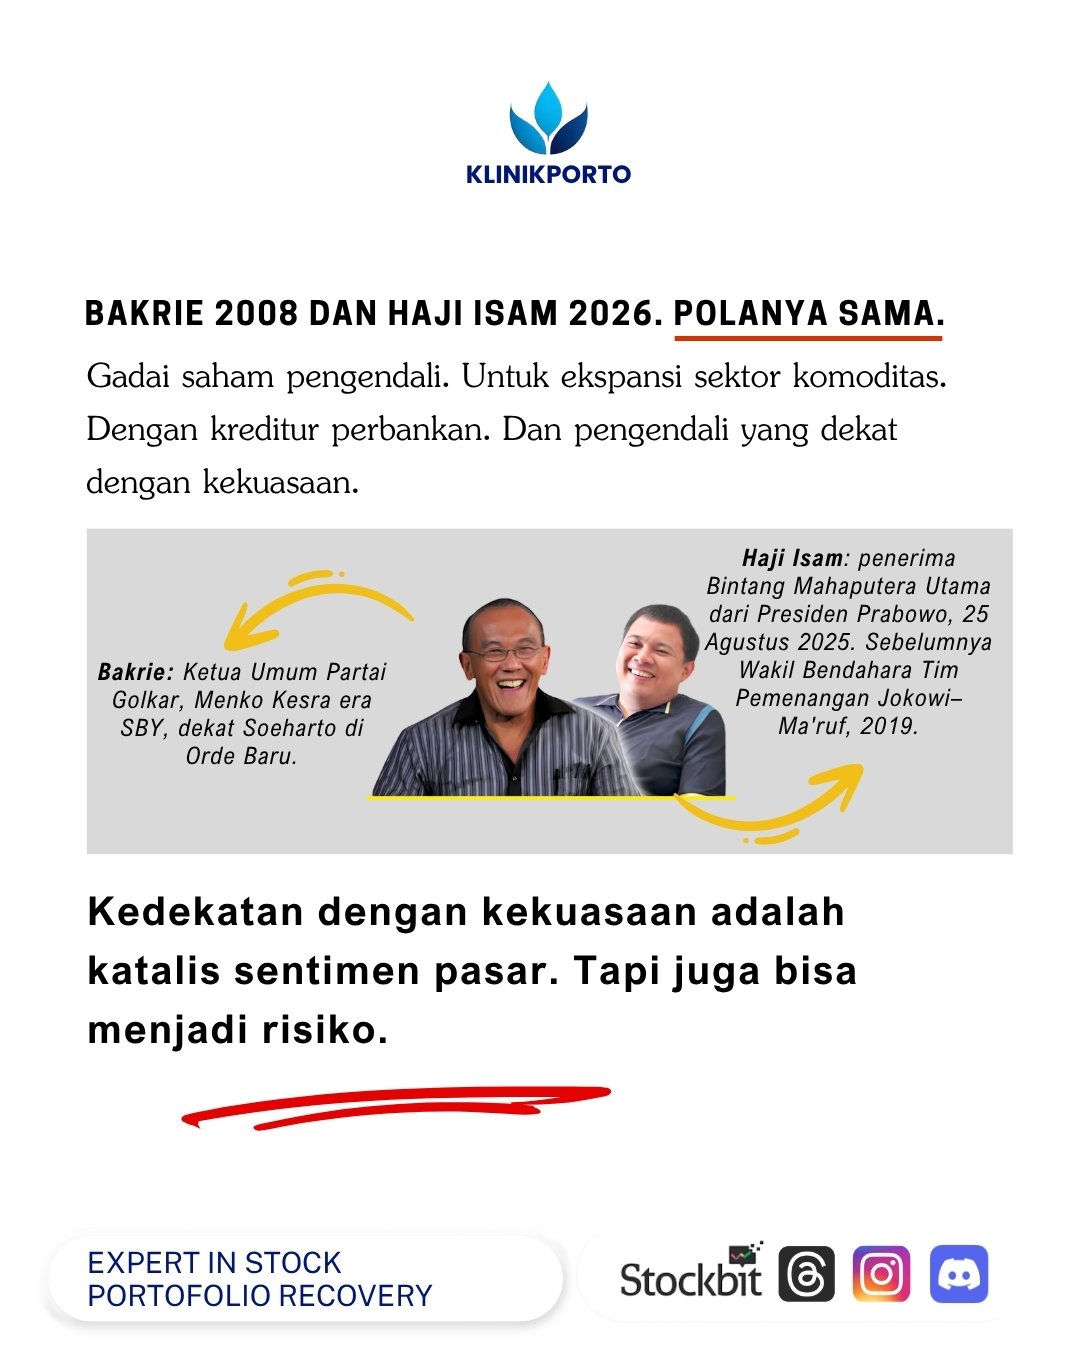
Haji Isam menerima Bintang Mahaputera Utama dari Presiden Prabowo pada 25 Agustus 2025. Sebelumnya, ia Wakil Bendahara Tim Pemenangan Jokowi–Ma'ruf pada 2019. Aburizal Bakrie juga dekat dengan kekuasaan di zamannya — Ketua Umum Partai Golkar, Menko Kesra era SBY, dekat Soeharto di Orde Baru.
Pertanyaannya bukan tentang siapa dekat dengan siapa. Pertanyaannya adalah: jika agunan harus dieksekusi karena gagal bayar — apakah BMRI akan bertindak tegas tanpa mempertimbangkan implikasi politik? Dan karena ini gadai, bukan repo, eksekusinya harus melalui mekanisme lelang. Proses ini lebih rumit dan berpotensi menekan harga saham lebih dalam.
Di 2008, tekanan politik terhadap bank-bank yang mengeksekusi agunan Bakrie menjadi bagian dari narasi krisis yang memperburuk kepanikan pasar. Ini bukan spekulasi. Ini catatan sejarah.Sejarah tidak selalu terulang. Tapi sering kali berirama sama
Kita tidak tahu bagaimana endingnya. Masa depan tidak ada yang tahu. Tapi dengan memahami struktur transaksi, mekanisme hukum, dan data yang ada, kita bisa membuat keputusan yang lebih terinformasi.
Pola leverage agunan saham berulang. Bakrie 2008 dengan repo. Haji Isam 2026 dengan gadai. Pasar selalu punya cara untuk mengingatkan bahwa imbal hasil tidak pernah datang tanpa risiko. Pertanyaannya sederhana: apakah kita sudah cukup paham dengan apa yang kita pegang?
1/10