Bursa Indonesia di Persimpangan: Antara Reformasi, Kepercayaan, dan Godaan Pasar Global
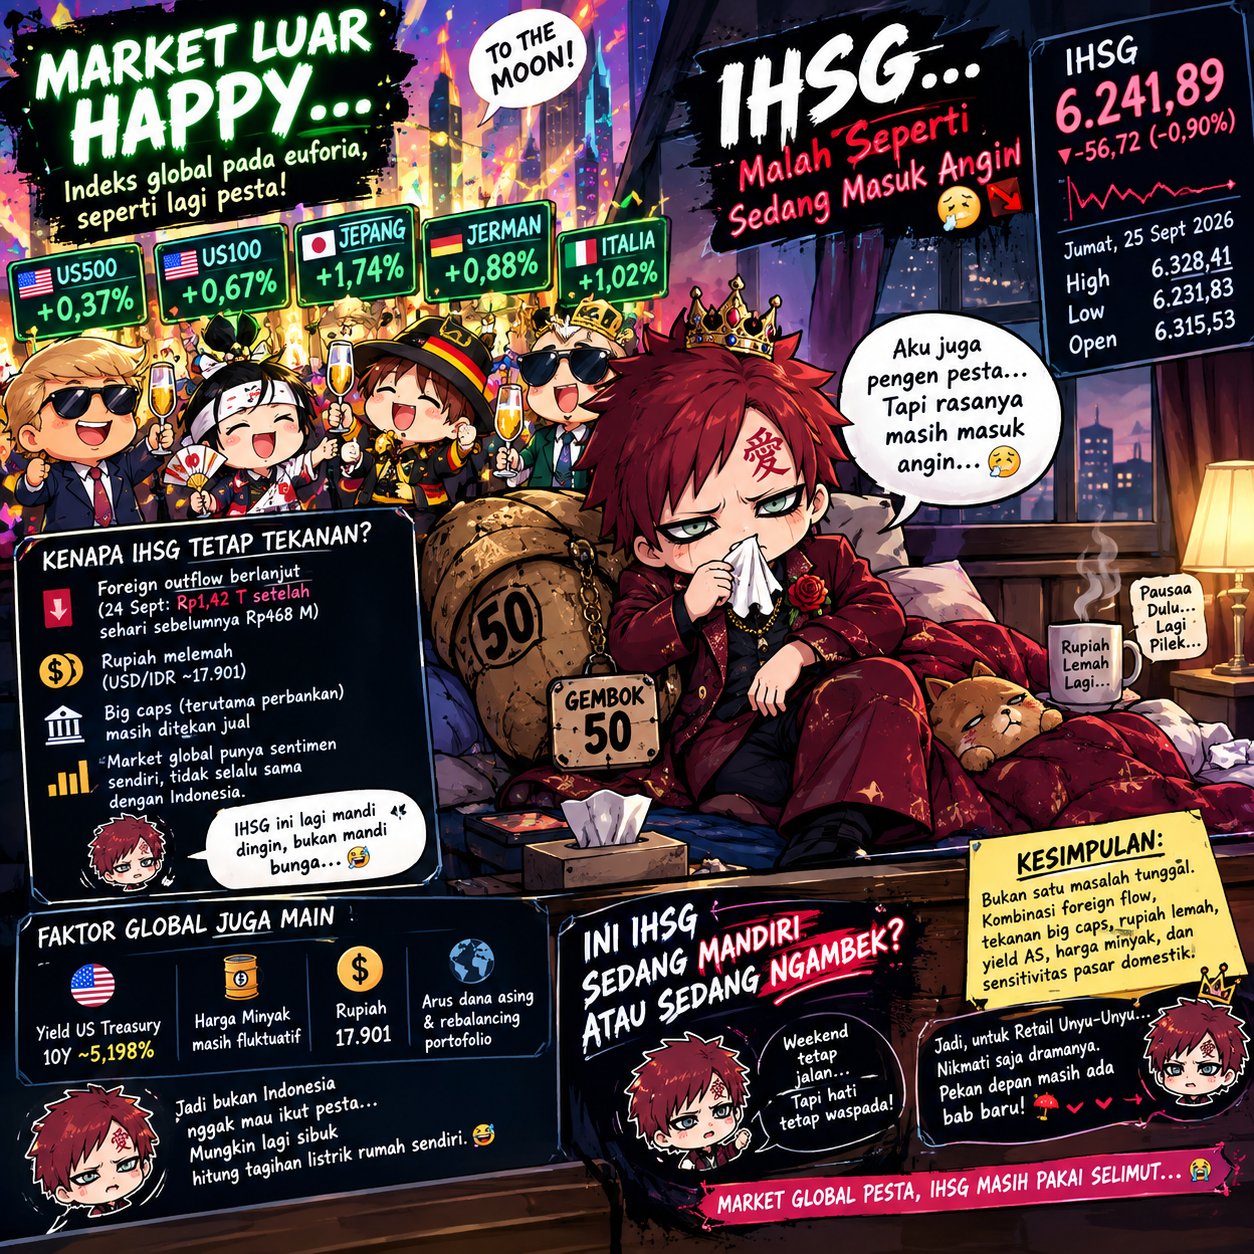
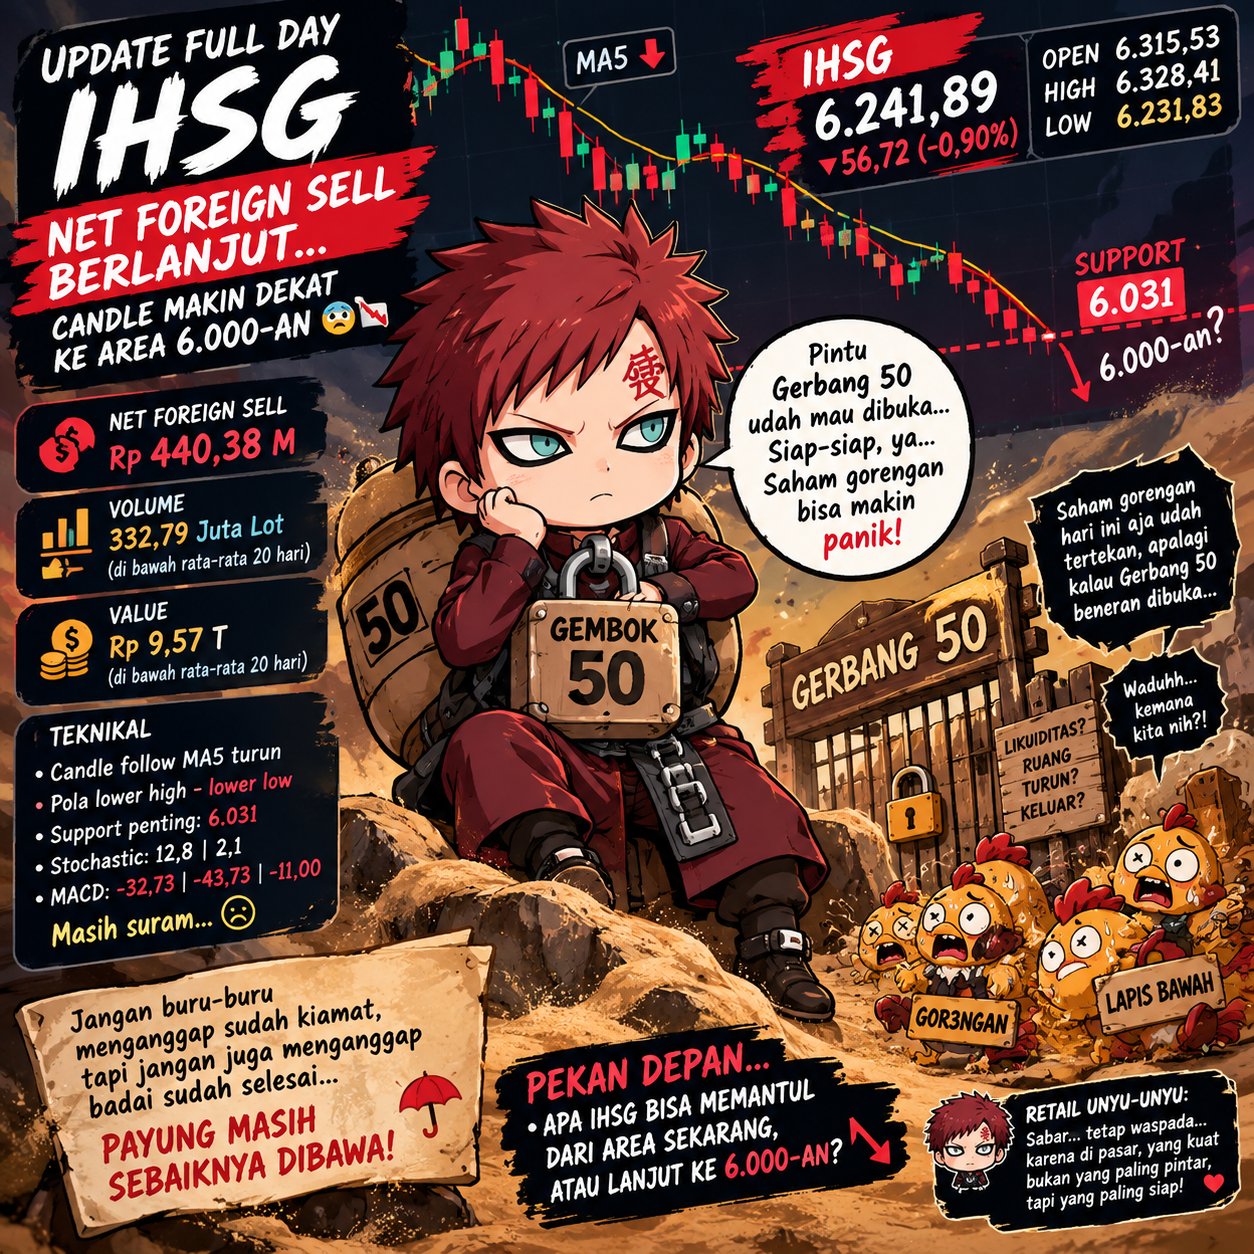
Pasar modal Indonesia sedang menghadapi periode yang penting. Di satu sisi, BEI dan OJK melakukan sejumlah perubahan regulasi untuk memperbaiki mekanisme perdagangan, transparansi kepemilikan, free float, serta pengawasan pasar. Di sisi lain, perubahan aturan yang datang berdekatan dengan tekanan harga saham membuat sebagian investor mempertanyakan konsistensi dan kepastian regulasi. Situasi ini semakin sensitif karena perhatian lembaga indeks global seperti MSCI dan FTSE Russell terhadap pasar Indonesia juga meningkat.
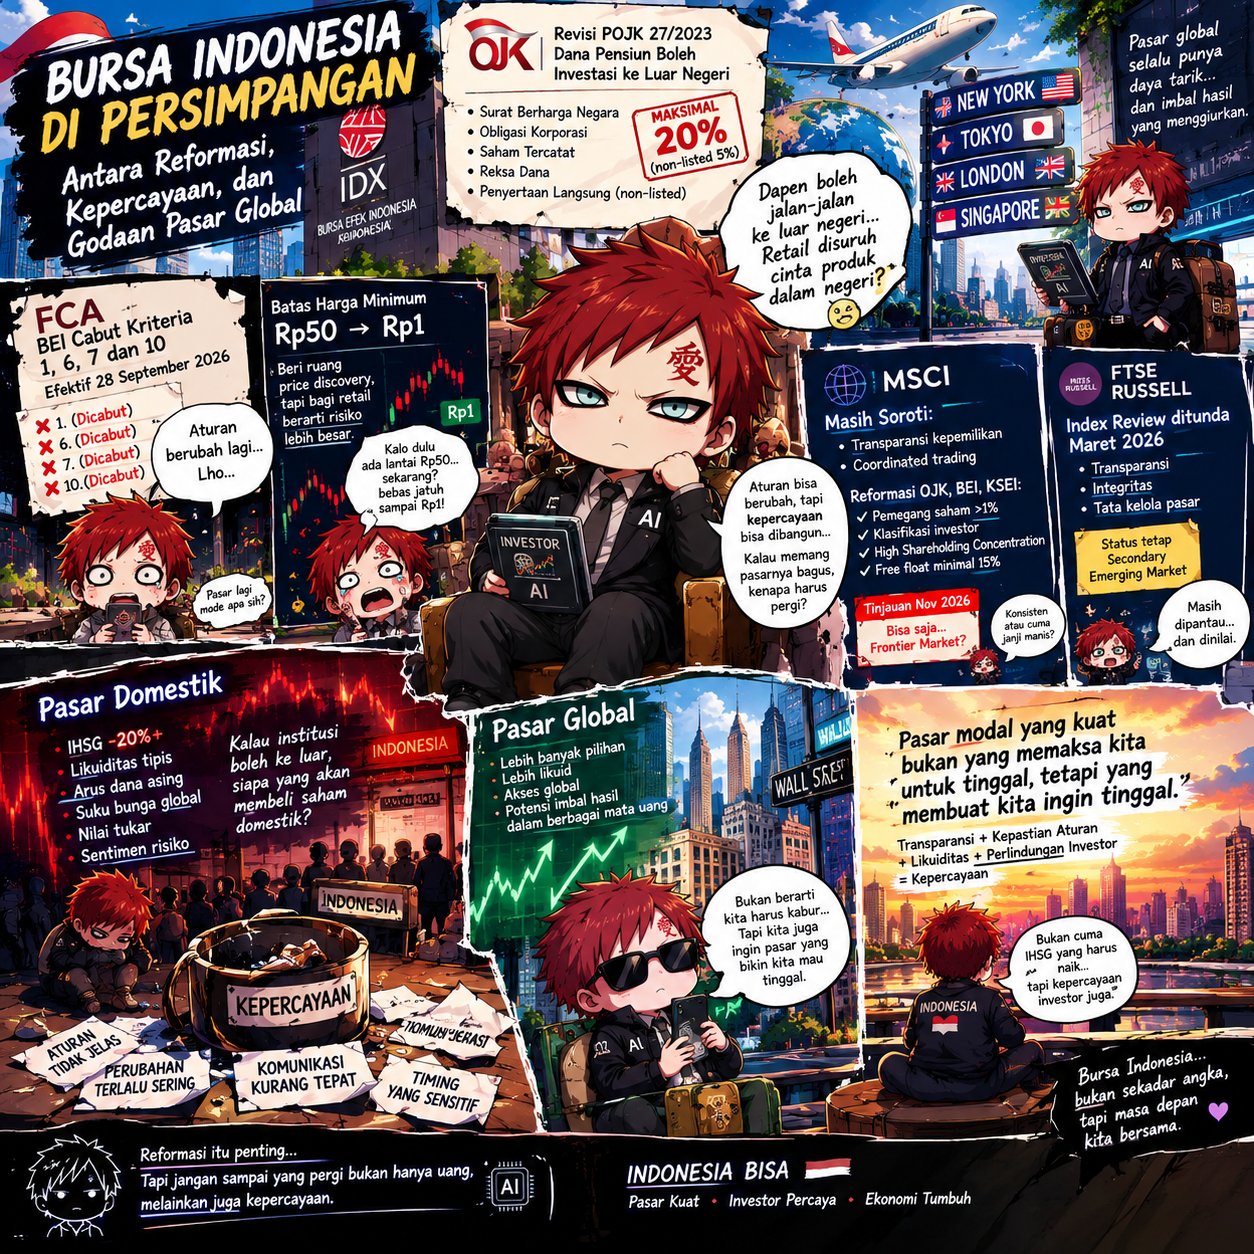
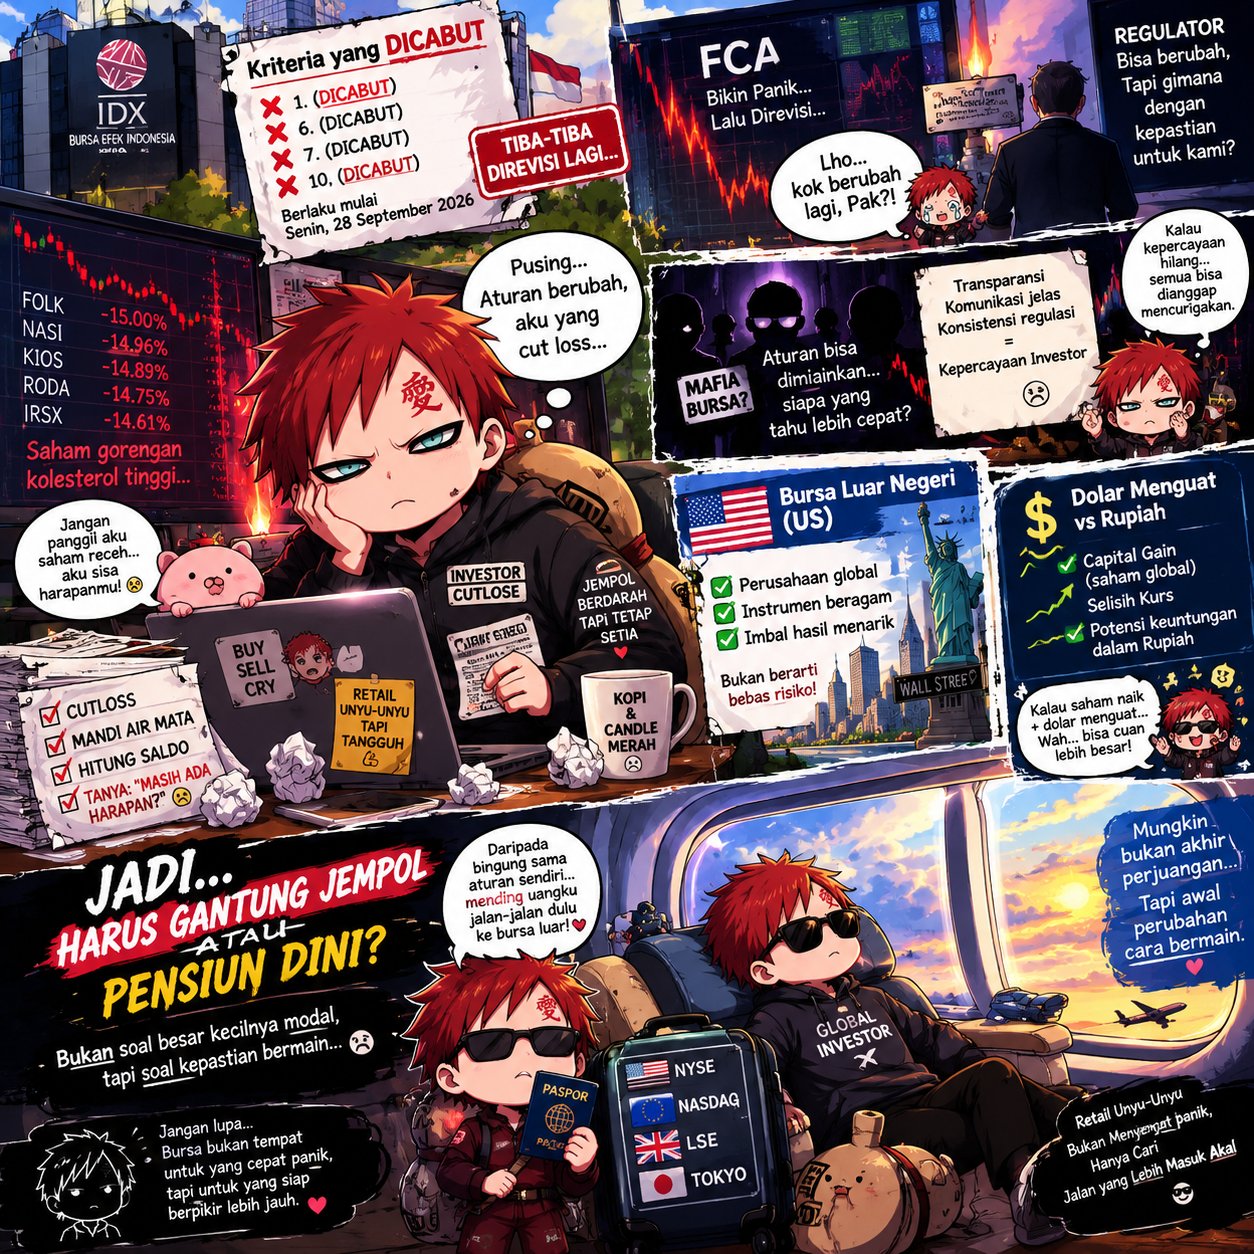
Salah satu contoh terbaru adalah perubahan ketentuan Pemantauan Khusus/Full Call Auction (FCA). BEI mencabut kriteria 1, 6, 7, dan 10 dari aturan sebelumnya, efektif 28 September 2026. Perubahan tersebut membuat sejumlah saham keluar dari Pemantauan Khusus karena kriteria yang menjadi dasar pemantauannya memang sudah dihapus. Namun, penting dipahami bahwa keluarnya suatu saham dari kriteria tersebut tidak otomatis berarti kondisi fundamental perusahaan membaik. Ini adalah konsekuensi perubahan regulasi, bukan sertifikat bahwa perusahaan tersebut sudah sehat.
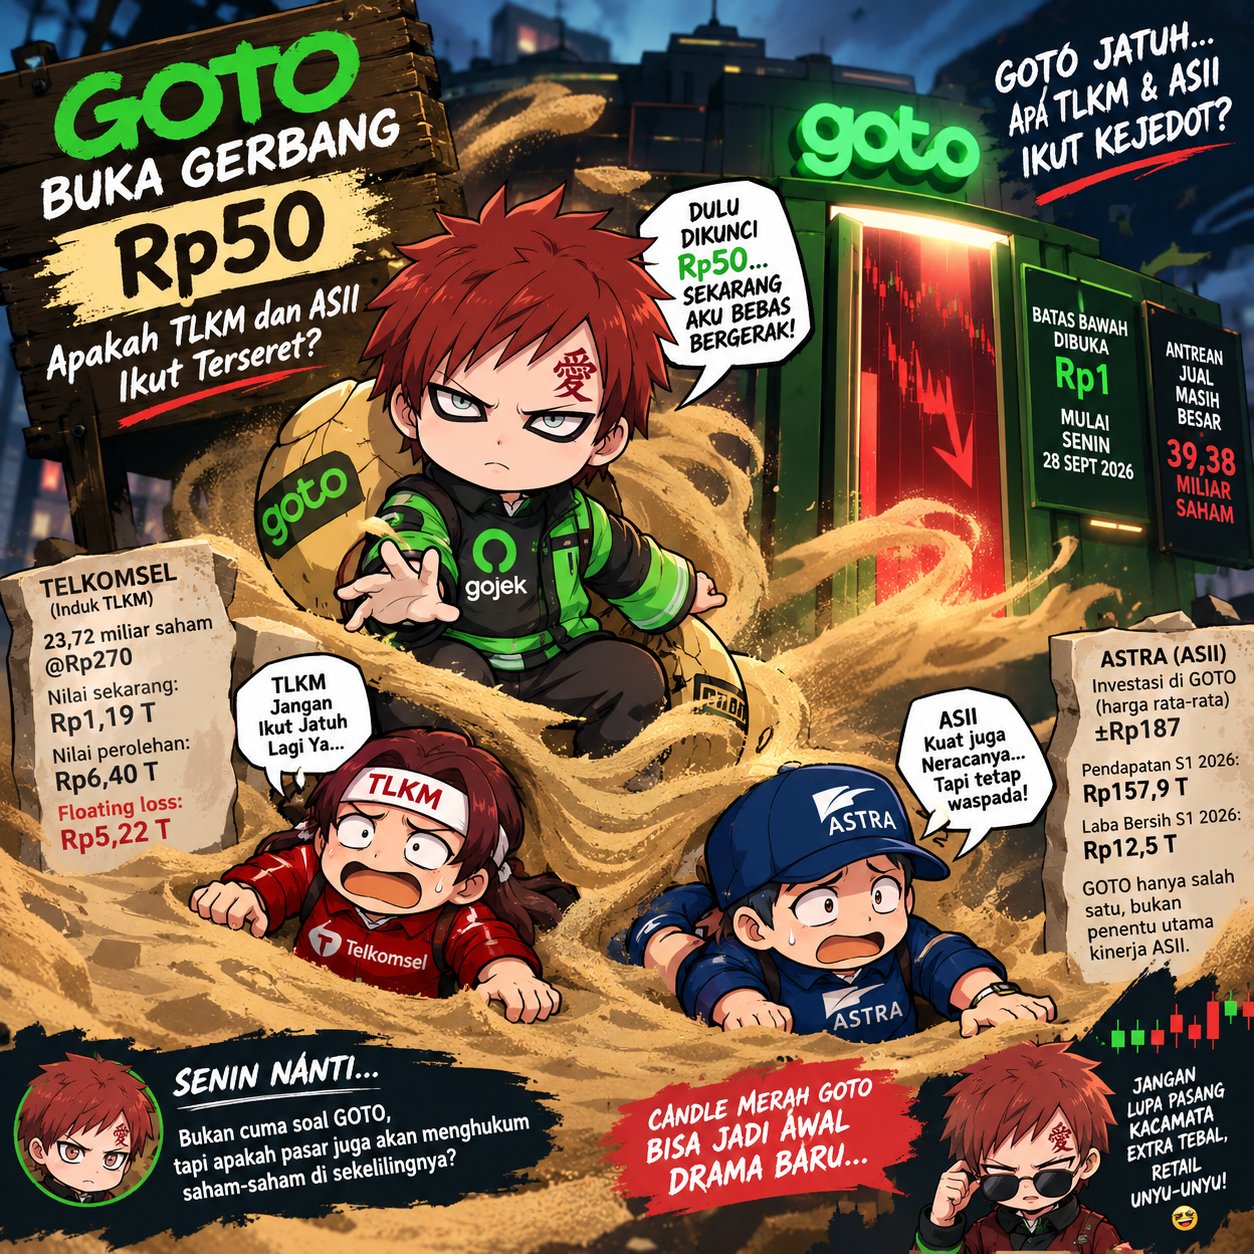
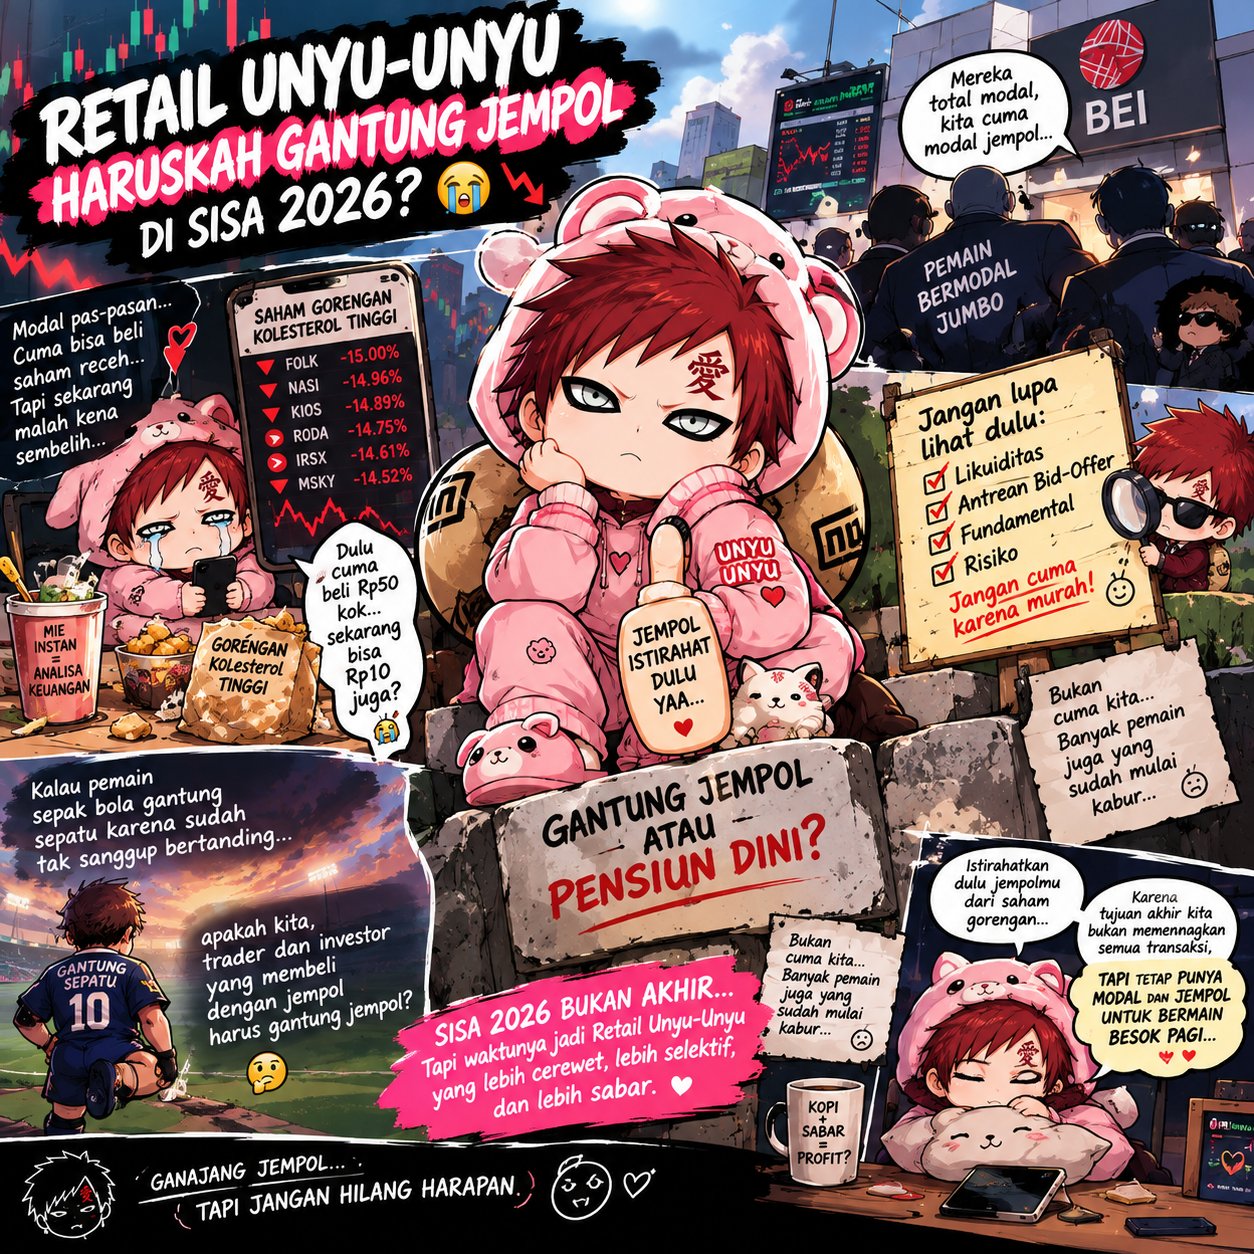
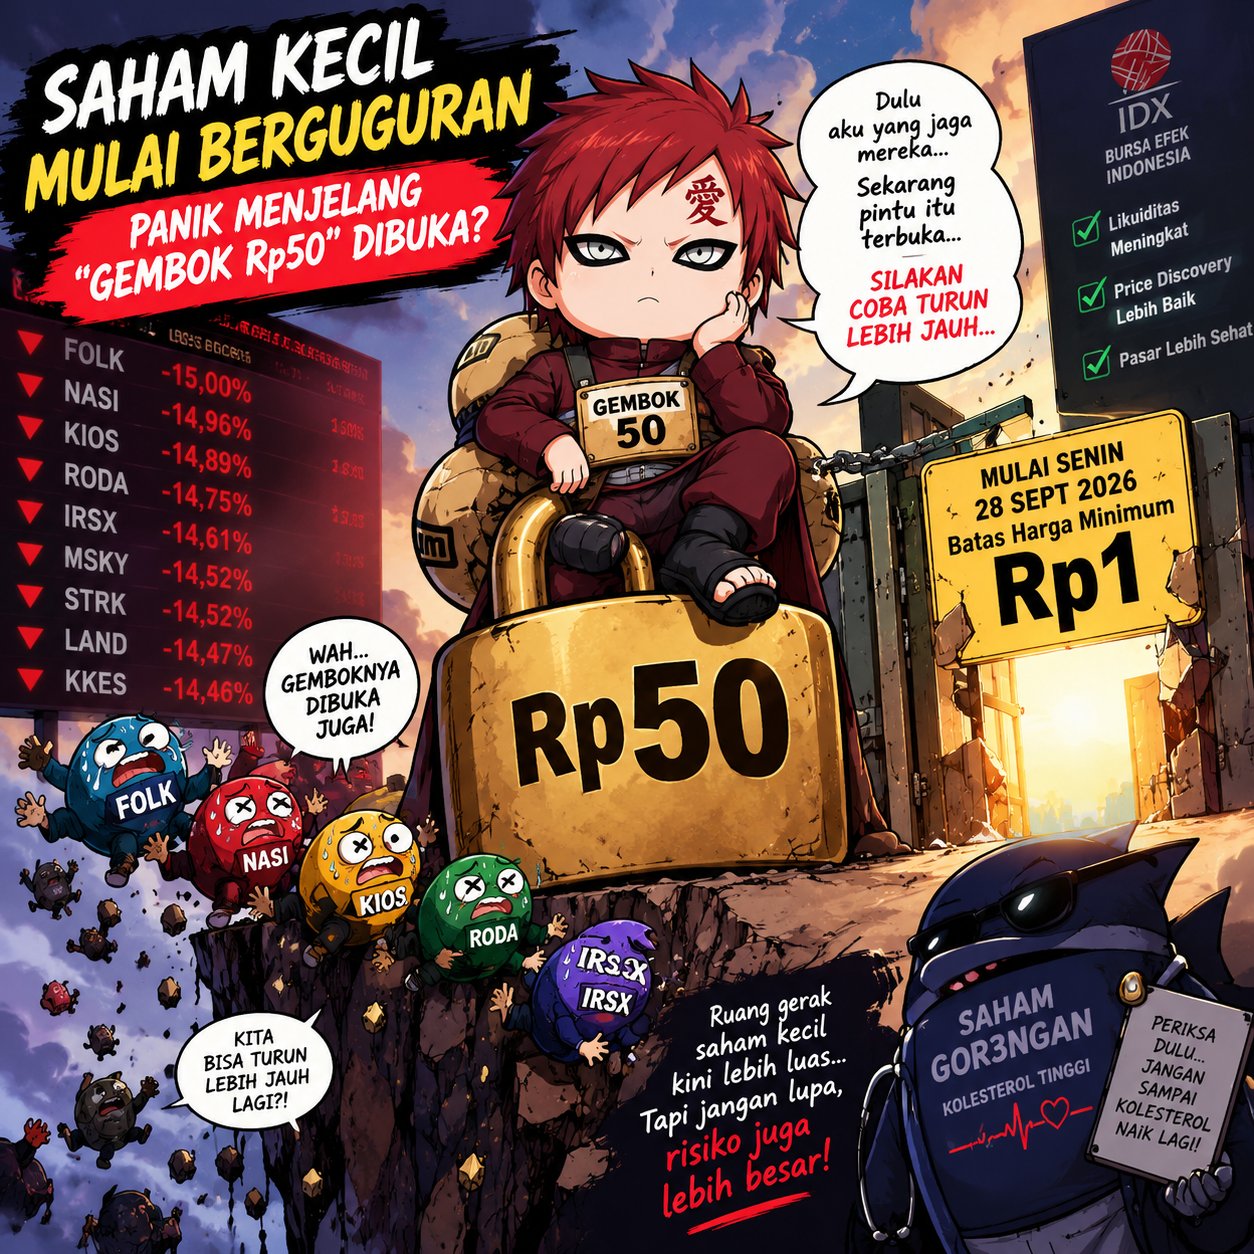
Pada saat yang hampir bersamaan, perubahan batas harga minimum saham dari Rp50 menjadi Rp1 juga mulai berlaku. Dari perspektif pasar, kebijakan ini memiliki tujuan yang dapat dipahami: memberikan ruang price discovery yang lebih luas. Namun bagi investor ritel, perubahan tersebut juga berarti saham berharga sangat rendah tidak lagi memiliki “lantai” Rp50. Karena itu, edukasi mengenai likuiditas, risiko perdagangan saham berkapitalisasi kecil, dan mekanisme pembentukan harga menjadi semakin penting.
Tekanan lainnya datang dari MSCI. Dalam 2026 Market Classification Review, MSCI menyatakan masih memperhatikan persoalan transparansi struktur kepemilikan dan kekhawatiran mengenai coordinated trading di pasar Indonesia. MSCI mengakui sejumlah reformasi yang telah diumumkan OJK, BEI, dan KSEI, termasuk pengungkapan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, kerangka High Shareholding Concentration, serta rencana peningkatan minimum free float menjadi 15%. Namun MSCI menekankan bahwa yang akan menentukan adalah konsistensi penerapan dan dampak berkelanjutan dari reformasi tersebut. Jika kemajuan yang dianggap memadai belum terlihat pada tinjauan November 2026, MSCI menyatakan dapat mempertimbangkan konsultasi mengenai perlakuan terhadap status Indonesia, termasuk kemungkinan perubahan dari Emerging Market ke Frontier Market.
FTSE Russell juga sebelumnya menunda index review Indonesia pada Maret 2026 karena ketidakpastian yang muncul dari reformasi pasar yang memengaruhi penilaian free float. FTSE menyatakan terus memantau reformasi yang berkaitan dengan transparansi, integritas, dan tata kelola pasar. Pada saat itu status Indonesia sebagai Secondary Emerging Market tetap dipertahankan, tetapi proses reformasi tetap menjadi perhatian.
Dalam konteks tersebut, rencana OJK membuka ruang investasi luar negeri bagi dana pensiun juga menarik untuk diperhatikan. Rancangan perubahan POJK 27/2023 memberikan opsi investasi luar negeri hingga maksimal 20% dari total portofolio, melalui sejumlah instrumen seperti saham, obligasi, dan reksa dana. OJK menjelaskan bahwa akses tersebut dimaksudkan sebagai alternatif diversifikasi dan tetap akan dilakukan secara selektif. Jadi, kebijakan tersebut bukan perintah agar dana pensiun memindahkan 20% aset ke luar negeri, melainkan batas maksimum yang dapat dimanfaatkan apabila memenuhi ketentuan.
Dari sudut pandang pengelolaan risiko, memberikan akses diversifikasi global sebenarnya bukan sesuatu yang aneh. Dana pensiun mempunyai kewajiban jangka panjang dan tidak seharusnya bergantung pada satu negara, satu mata uang, atau satu kelas aset. Bahkan total aset dana pensiun Indonesia mencapai sekitar Rp1.699,99 triliun per Juli 2026, sehingga pengelolaan risiko dan diversifikasi portofolionya memang merupakan persoalan penting.
Namun ada pertanyaan yang lebih besar bagi pasar domestik: bagaimana membuat dana pensiun, investor institusi, investor asing, dan investor ritel memilih pasar Indonesia karena kualitasnya? Jawabannya tidak cukup dengan membatasi investor agar tetap berada di dalam negeri. Pasar harus menawarkan transparansi kepemilikan yang dapat dipercaya, likuiditas yang memadai, mekanisme perdagangan yang konsisten, perlindungan investor, serta regulasi yang dapat dipahami dan diprediksi.
Karena itu, perubahan aturan sebenarnya bukan masalah dengan sendirinya. Regulasi memang harus berevolusi ketika pasar berkembang. Yang menjadi persoalan adalah bagaimana perubahan tersebut dikomunikasikan, kapan diberlakukan, bagaimana masa transisinya, dan apakah investor memperoleh waktu yang cukup untuk memahami dampaknya. Jika perubahan terlalu sering muncul tanpa komunikasi yang kuat, biaya terbesarnya bukan hanya pada harga saham, tetapi pada kepercayaan investor.
Di era ketika seorang investor Indonesia dapat membeli aset global hanya melalui telepon genggam, Bursa Indonesia juga menghadapi bentuk persaingan baru. Investor tidak lagi hanya membandingkan saham BMRI dengan BBCA atau TLKM dengan saham domestik lainnya. Mereka bisa membandingkan pasar Indonesia dengan indeks Amerika, ETF global, obligasi negara lain, bahkan aset digital. Artinya, modal akan mencari tempat yang dianggap memberikan kombinasi terbaik antara risiko, imbal hasil, likuiditas, transparansi, dan kepastian aturan.
Karena itu, pertanyaan yang lebih produktif bukanlah apakah BEI dan OJK sengaja ingin menghancurkan pasar saham Indonesia. Tidak ada bukti yang mendukung kesimpulan tersebut. Justru fakta yang tersedia menunjukkan adanya berbagai program reformasi. Persoalan yang sedang diuji adalah apakah reformasi itu mampu menghasilkan pasar yang lebih transparan, lebih mudah dipercaya, dan lebih mudah diakses oleh investor domestik maupun internasional. MSCI sendiri secara eksplisit menyatakan bahwa reformasi Indonesia merupakan langkah positif, tetapi implementasi yang konsisten dan efeknya dalam jangka panjang yang akan menjadi penilaian penting.
Pada akhirnya, pasar modal yang kuat bukan pasar yang memaksa investor untuk tinggal, tetapi pasar yang membuat investor ingin tinggal. Retail tidak membutuhkan janji bahwa semua saham akan naik. Mereka membutuhkan aturan yang jelas, informasi yang transparan, mekanisme perdagangan yang dapat dipahami, dan keyakinan bahwa perubahan regulasi tidak membuat mereka selalu menjadi pihak terakhir yang mengetahui.
Dan mungkin di situlah pekerjaan rumah terbesar Bursa Indonesia: bukan sekadar membuat IHSG naik, tetapi membuat investor berkata, “Saya menaruh uang di sini karena saya percaya pada sistemnya.” Jika kepercayaan itu berhasil dibangun, dana pensiun boleh melakukan diversifikasi global, investor asing boleh masuk dan keluar, dan retail tetap memiliki alasan rasional untuk berinvestasi di Indonesia.
$GOTO $DADA $INET
1/10