Semua Memburu Data Center. Tapi Melupakan Siapa yang Menjual “Nyawa” untuk AI?
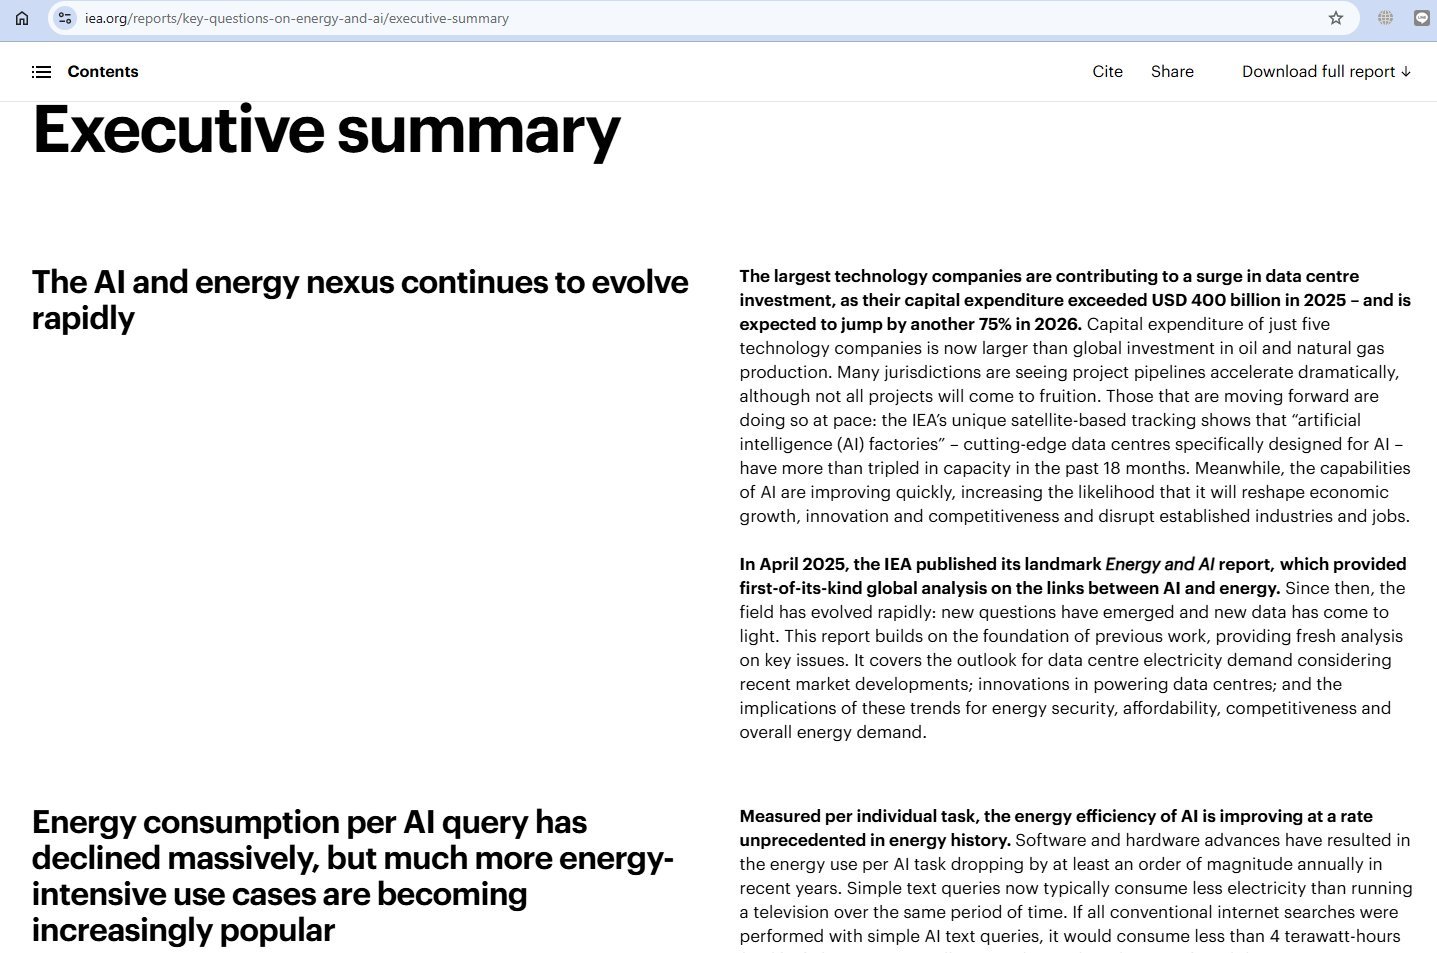
Data center boleh dipenuhi chip tercanggih, tetapi tanpa listrik yang stabil, semuanya hanya menjadi perangkat mahal yang tidak bekerja. Di balik ramainya pembahasan AI, ada bisnis yang lebih mendasar: memasok, mengatur, mengamankan, dan mengefisienkan listriknya. Peluangnya bukan sekadar cerita. IEA memperkirakan konsumsi listrik data center global meningkat dari sekitar 485 TWh pada 2025 menjadi 950 TWh pada 2030. Namun, ini proyeksi kebutuhan energi, bukan jaminan seluruh saham kelistrikan akan melejit. Pertanyaan investasinya justru: siapa yang mendapatkan kontrak, kapan fasilitasnya beroperasi, dan berapa laba yang benar-benar masuk? (Sumber: https://cutt.ly/VyvRMkSI)/
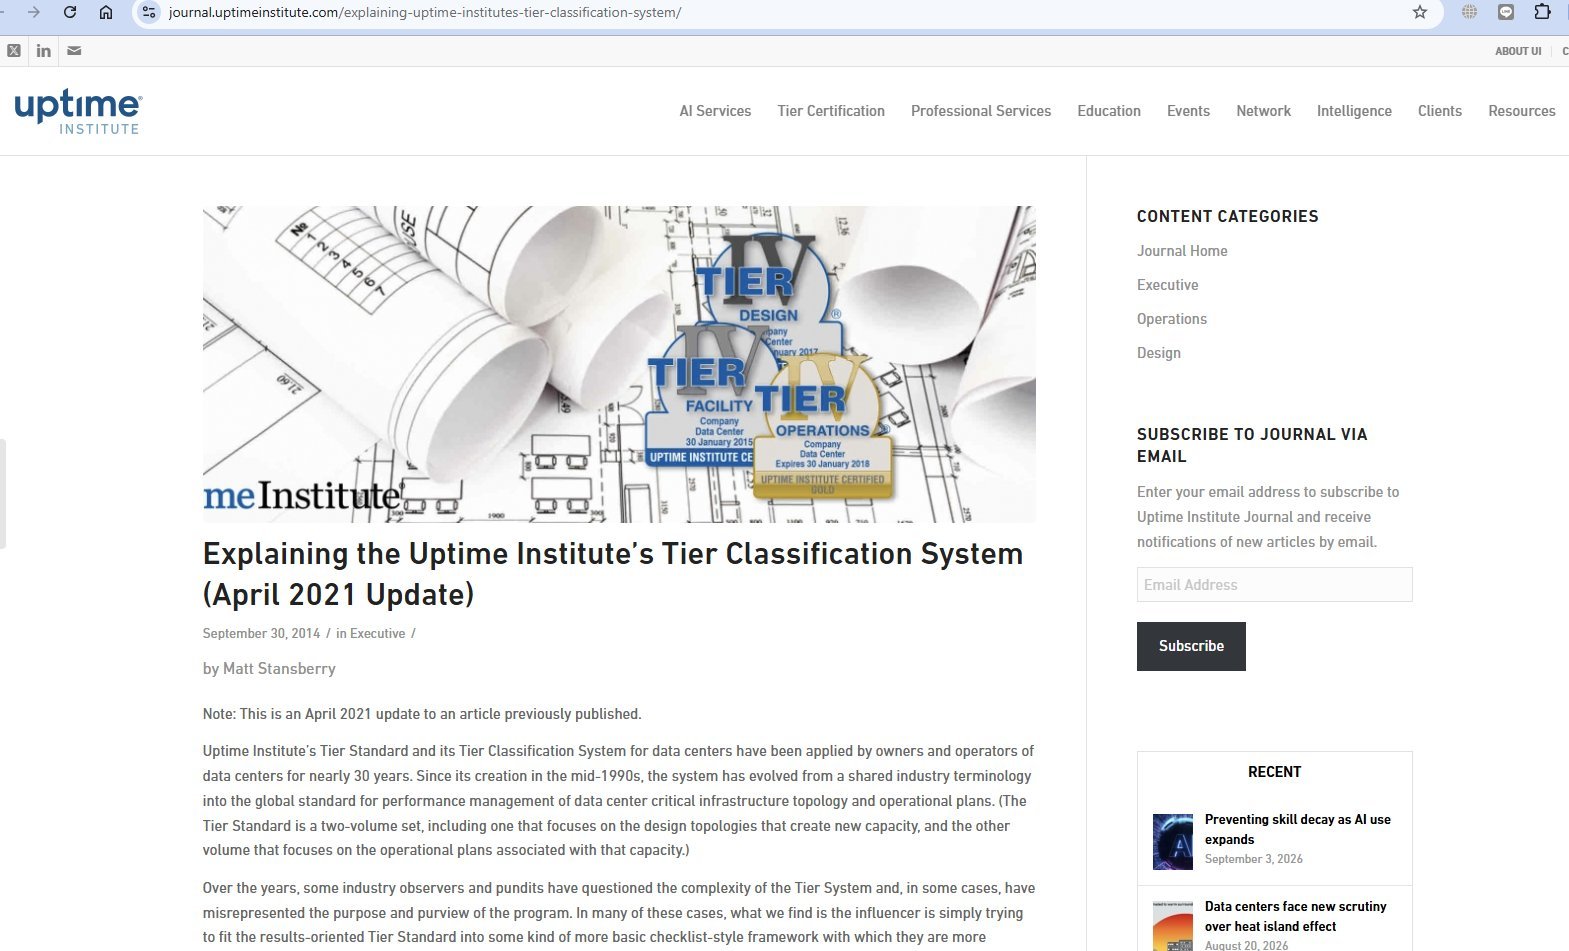
Untuk memahami bisnisnya, teman teman bisa bayangkan perjalanan listrik dari pembangkit dan jaringan, masuk ke gardu serta transformator, melewati panel pengatur dan proteksi, kemudian UPS, hingga perangkat distribusi daya menuju rak server. Di samping jalur utama terdapat sumber cadangan, sistem perpindahan suplai, pembumian, dan pemantauan. Tujuannya bukan hanya menyediakan listrik besar, tetapi menjaga layanan ketika ada gangguan atau pemeliharaan. Istilah N+1 berarti kebutuhan kapasitas ditambah satu modul cadangan; 2N berarti tersedia dua sistem berkapasitas penuh. Keduanya tidak otomatis menentukan sertifikasi Tier, dan kapasitas cadangan bukan berarti konsumsi listrik selalu dua kali lipat (Sumber: https://cutt.ly/ByvRMkBX).
Di lapisan pemasok listrik, Cikarang Listrindo ($POWR) menjadi contoh dengan hubungan operasional yang konkret. Presentasi semester I 2026 mencatat kapasitas terkontrak pelanggan data center sebesar 274 MVA per Juni 2026, sementara pelanggan tersebut menyumbang 12% konsumsi listrik pelanggan industri. Perusahaan memproyeksikan kapasitas tersambung mencapai 303 MVA pada 2026. Perhatikan satuannya: MVA bukan MW, kapasitas kontrak bukan pemakaian aktual, dan porsi konsumsi bukan otomatis porsi laba. Bagi investor, angka berikutnya yang perlu dipantau adalah realisasi penyambungan, pertumbuhan kWh, serta margin setelah biaya bahan bakar (sumbber: https://cutt.ly/0yvRMkO5).
Nama lain adalah Medco Energi (MEDC) melalui Medco Power, yang disebut sebagai mitra pemasok listrik dalam pengembangan NeutraDC Nxera Batam. Hubungan proyeknya jelas, tetapi kontribusi pendapatan khusus data center terhadap keseluruhan MEDC belum ditemukan dalam pengungkapan yang ditelaah. Sementara itu, Perusahaan Gas Negara (PGAS) menandatangani MoU dengan Telkom pada April 2026 untuk pengembangan infrastruktur digital dan energi rendah karbon, termasuk biometana (Sumber: https://cutt.ly/GyvRMlDV dan https://cutt.ly/hyvRMl35).
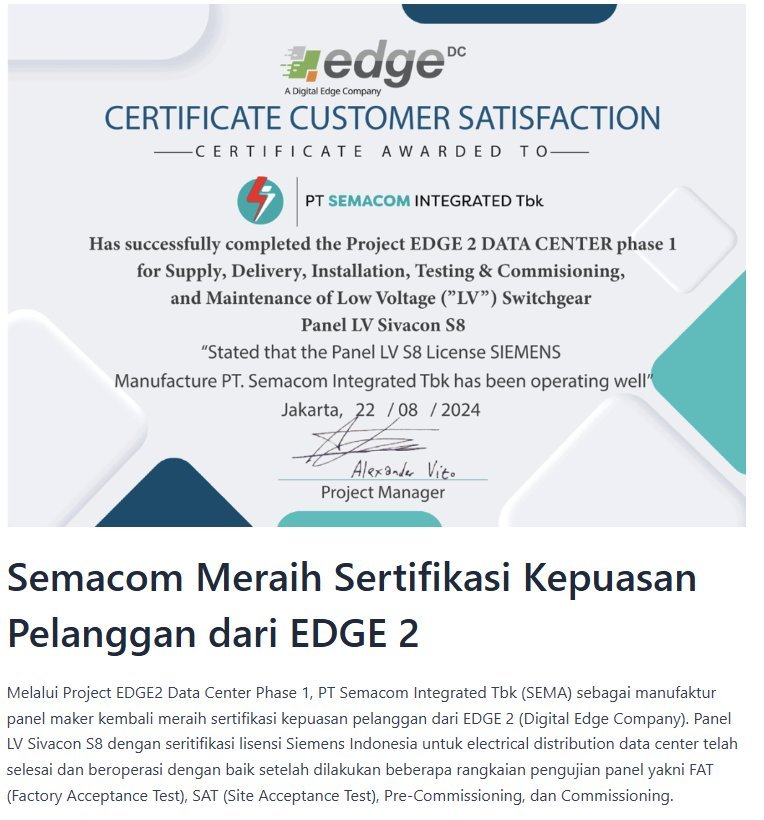
Sesudah listrik tersedia, masih diperlukan perangkat yang membagikannya dengan aman. Di sinilah Semacom Integrated ($SEMA) menarik untuk dipelajari. Situs perusahaan menyebut pemasangan panel LV Sivacon S8 untuk EDGE2 Phase 1, serta pengadaan sampai pengujian dan commissioning panel LV pada BDx CGK2 BSD. Ini bukti pekerjaan nyata, bukan hanya mencantumkan kata “data center” dalam presentasi. Keunggulan pemasok pada lapisan ini perlu dilihat dari rekam jejak pengujian, kualitas instalasi, ketepatan pengiriman, dan layanan purnajual—bukan sekadar harga alat termurah. Namun, nilai kontrak dan kontribusinya terhadap laba tetap perlu diperiksa (Sumber: https://cutt.ly/zyvRMzdQ).
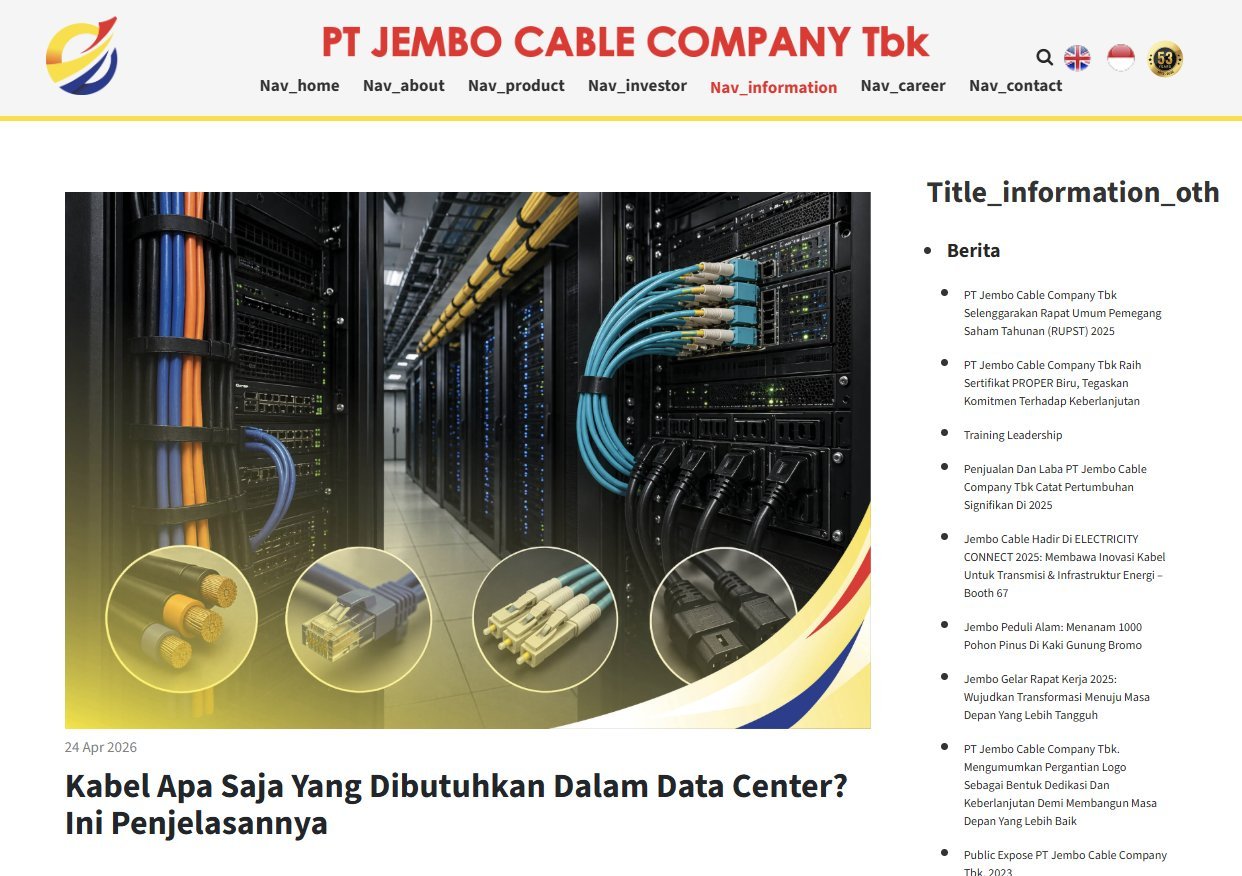
Lapisan berikutnya adalah kabel tenaga. Jembo Cable (JECC) menawarkan produk untuk aplikasi data center, sedangkan KMI Wire and Cable (KBLI) dan Supreme Cable/Sucaco (SCCO) memiliki portofolio kabel yang relevan bagi jaringan dan distribusi listrik. Batasnya perlu tegas: kesesuaian produk belum membuktikan kontrak data center tertentu. Kabel tenaga juga berbeda fungsi dengan fiber optik: yang satu mengalirkan listrik, yang lain membawa data. Dari sisi investasi, kenaikan harga tembaga bukan otomatis kabar baik bagi produsen kabel. Jika penyesuaian harga jual terlambat, kebutuhan modal kerja meningkat dan margin justru bisa tertekan (Sumber: https://cutt.ly/7yvRMkEP, https://cutt.ly/8yvRMzhR dan https://cutt.ly/wyvRMlkn).
Bagian yang sering disepelekan adalah cadangan daya. UPS bukan genset dan bukan sekadar baterai. UPS menjaga kualitas serta kontinuitas suplai; energi tersimpannya dapat menjembatani gangguan sampai sumber alternatif siap. Genset menyediakan daya lebih lama, selama bahan bakar dan sistem pendukung tersedia. Di BEI, Metrodata Electronics ($MTDL) mempunyai jalur eksposur distribusi teknologi melalui Synnex Metrodata Indonesia, termasuk hubungan komersial dengan Vertiv, penyedia infrastruktur power dan cooling. Vertiv mengonfirmasi penghargaan pertumbuhan penjualan distribusi kepada Synnex Metrodata pada 2025. Untuk genset, United Tractors (UNTR) memiliki Bina Pertiwi yang menjual dan menyewakan generator, tetapi kontrak khusus data center belum terverifikasi dalam penelusuran ini. Jangan menyamakan kemampuan menyediakan produk dengan keberhasilan memenangkan proyek.
Baterai penyimpanan atau BESS juga berpeluang berkembang untuk membantu pengelolaan beban dan integrasi energi terbarukan. Namun, BESS menyimpan energi, bukan menciptakannya, dan tidak otomatis menggantikan fungsi UPS. Ada pula jebakan narasi komoditas: kebutuhan baterai data center tidak berarti semua saham nikel pasti diuntungkan. IEA menyebut penyimpanan baterai stasioner didominasi kimia LFP, yang tidak menggunakan nikel pada katodanya. Jadi, hubungan “AI tumbuh → baterai bertambah → seluruh emiten nikel mendapat keuntungan” terlalu jauh tanpa memeriksa jenis baterai dan rantai pasoknya.
Listrik dan pendinginan juga tidak bisa dipisahkan. Server yang mendapat suplai stabil tetap dapat berhenti bekerja jika panas tidak terkelola. Sebagai ilustrasi, beban IT 10 MW dengan PUE 1,4 berarti kebutuhan fasilitas sekitar 14 MW pada kondisi pengukuran yang sama; selisihnya mencakup pendinginan dan kebutuhan pendukung lain. Peluang bisnis muncul pada cooling, pemantauan daya, penggantian baterai, serta pemeliharaan. Multipolar Technology (MLPT), misalnya, memasarkan solusi Vertiv Rack Cooling dan direct-to-chip cooling. Posisi ini adalah integrator solusi, bukan otomatis produsen perangkat atau pemegang kontrak hyperscaler tertentu.
Dari sisi pemerintah, RUPTL PLN 2025–2034 merencanakan tambahan kapasitas 69,5 GW, sekitar 76% berupa energi baru-terbarukan dan penyimpanan energi. Ini mendukung arah elektrifikasi, tetapi bukan berarti seluruh kapasitas tersebut dibangun untuk data center atau sudah beroperasi sekarang. PLN sendiri bukan saham yang diperdagangkan di BEI. Investor juga harus membedakan listrik rendah emisi dengan listrik yang tersedia setiap saat: sertifikat energi hijau bukan pengganti UPS dan genset. Risiko makronya tetap nyata—pelemahan rupiah dapat menaikkan biaya perangkat impor, bunga tinggi membebani pendanaan, dan lonjakan harga energi dapat menekan margin jika tidak bisa diteruskan kepada pelanggan.
Jangan berhenti pada pertanyaan “emiten ini terkait AI atau tidak?” Tanyakan siapa pelanggannya, berapa pesanannya, kapan menjadi kas, dan berapa laba yang sampai kepada pemegang saham. Di situlah perbedaan antara mengikuti tema dan memahami bisnis.
Saya yakin kita semua BISA MENJADI TRILYUNER DI MARKET.
Terima kasih Tuhanku atas rezeki yang selalu Engkau anugerahkan kepada kami secara terus menerus dari berbagai sumber dan dalam jumlah yang besar.
Alhamdullilah untuk hari ini, dan Bismillah untuk esok hari.
Disc on..
Saya TIDAK MENYARANKAN dan saya MELARANG DENGAN KERAS teman teman yang JUAL, BELI, dan HOLD karena postingan/tulisan saya.
Jika ingin JUAL, BELI, dan HOLD suatu emiten, lakukan riset mendalam dan analisis mandiri terlebih dahulu.
1/5