
$ULTJ Menjelang Ganti PSP, Berapa Banyak Kekayaan Lama yang Masih Tersisa?
Request member External Community Pintar Nyangkut di Telegram dengan Kode External Community A38138 https://stockbit.com/post/13223345
ULTJ ini kan ceritanya mau merger dan ganti PSP. Kalau jadi investor yang ndak mau rugi maka idealnya PSP lama itu mengosongkan dulu kas sebelum merger. Cara paling legal adalah bagi dividen spesial. Jadi PSP dan semua investor ritel lainnya sama-sama dapat duit sebelum ganti PSP. Ini namanya adil.
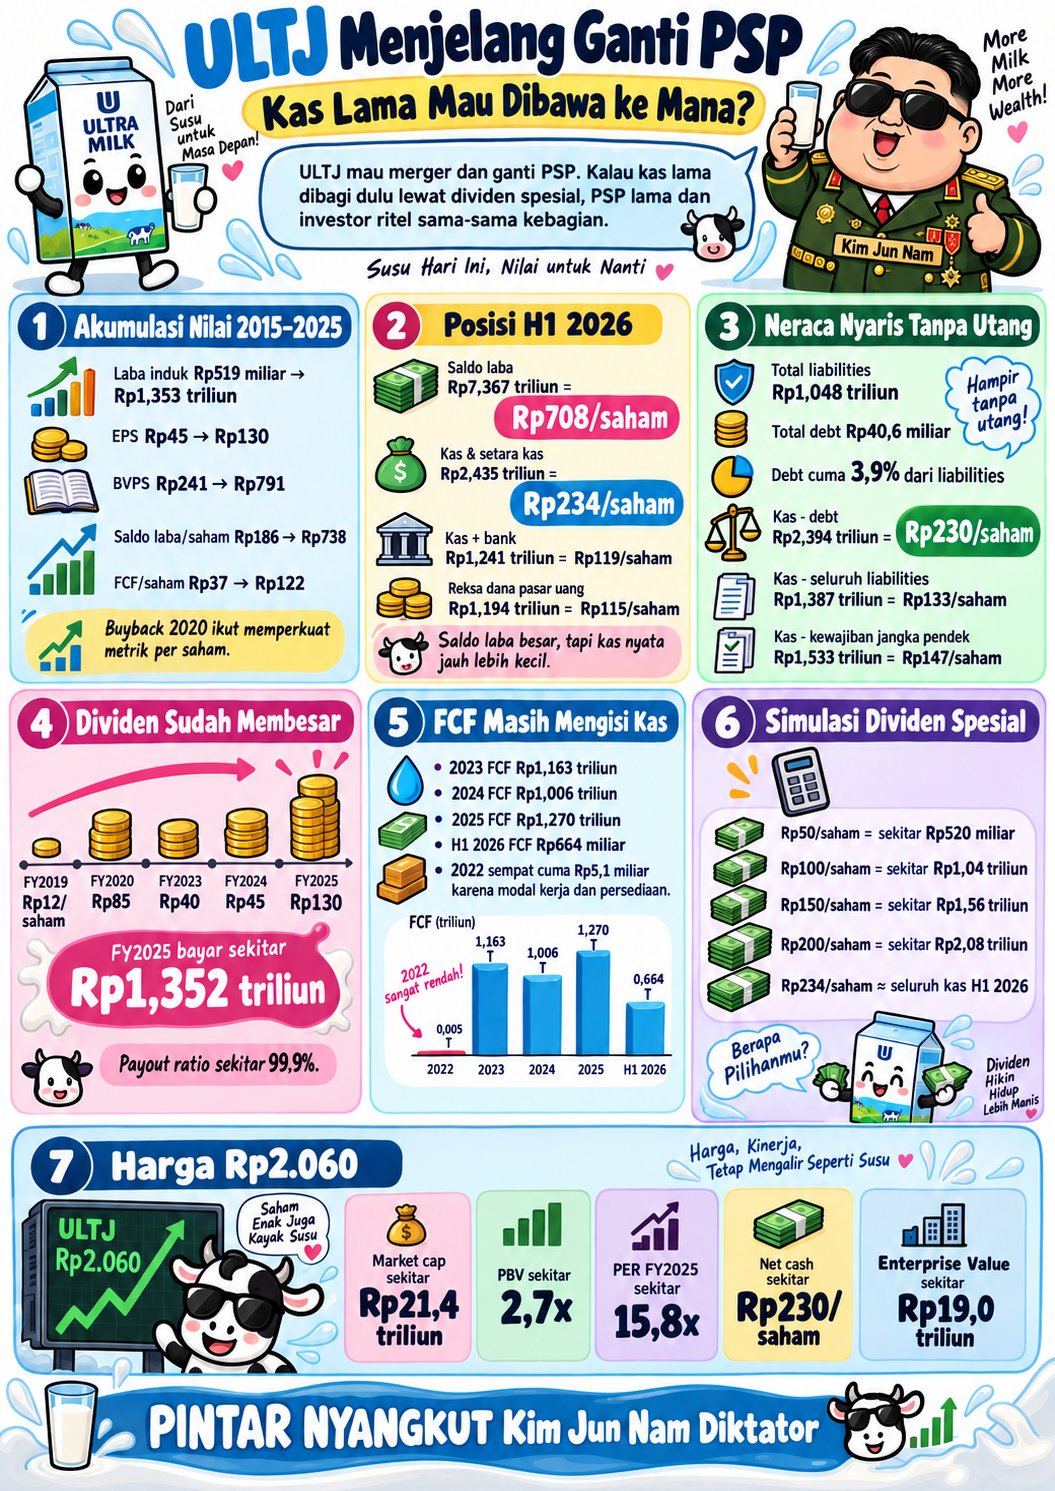
Kalau angka ULTJ ditarik dari 2015 sampai H1 2026, persoalannya memang menarik. Perusahaan sudah mengakumulasi saldo laba Rp7,37 triliun, mempunyai kas dan setara kas Rp2,44 triliun, sementara utang berbunga tinggal sekitar Rp40,6 miliar. Tetapi saldo laba, kas, dan kas yang benar-benar berlebih adalah tiga hal berbeda, sehingga potensi distribusi modal tidak bisa ditarik hanya dari satu angka. Upgrade skill https://cutt.ly/Ve3nZHZf
📈 Satu Dekade Akumulasi Laba
Laba yang dapat diatribusikan kepada pemilik induk meningkat dari Rp519,1 miliar pada 2015 menjadi Rp1,353 triliun pada 2025. Pertumbuhan majemuknya sekitar 10,1% per tahun. Setelah penyesuaian stock split 1:4 tahun 2017, Earnings per Share (EPS) meningkat dari sekitar Rp45 menjadi Rp130.
Pertumbuhan per saham sedikit lebih tinggi daripada pertumbuhan laba perusahaan karena sejak 2020 jumlah saham beredar berkurang. Buyback 1,155 miliar saham membuat denominator turun dari 11,554 miliar menjadi sekitar 10,398 miliar saham.
Angka per saham 2015 hingga 2025 memperlihatkan perubahan yang cukup besar.
📈 EPS Rp45 → Rp130, sekitar 2,9 kali
📚 Book Value per Share (BVPS) Rp241 → Rp791, sekitar 3,3 kali
🏦 Saldo laba per saham Rp186 → Rp738, hampir 4 kali
💧 Free Cash Flow (FCF) per saham Rp37 → Rp122 jika hanya membandingkan titik awal dan akhir
Jadi pertumbuhan nilai per saham bukan hanya berasal dari pertumbuhan laba. Akumulasi laba ditahan dan pengurangan jumlah saham ikut memperbesar porsi ekonomi setiap lembar. Upgrade skill https://cutt.ly/Ve3nZHZf
🏦 Saldo Laba Bertumbuh Lebih Cepat daripada Laba
Saldo laba meningkat dari Rp2,145 triliun pada 2015 menjadi Rp7,669 triliun pada 2025. Pertumbuhan nominalnya sekitar 13,6% per tahun, lebih cepat daripada laba bersih. Saldo laba per saham bahkan berkembang dari sekitar Rp186 menjadi Rp738.
Perbedaan ini memperlihatkan bahwa ULTJ selama bertahun-tahun lebih banyak mengakumulasi laba di neraca daripada membagikannya. Tidak ada penerbitan saham baru yang memperbesar denominator dalam periode tersebut, sementara buyback justru mengurangi jumlah saham.
Per H1 2026 saldo laba masih sekitar Rp7,367 triliun atau Rp708 per saham. Tetapi angka Rp708 tersebut adalah nilai akuntansi retained earnings, bukan uang tunai yang tersedia Rp708 untuk setiap saham. Upgrade skill https://cutt.ly/Ve3nZHZf
💰 Kas Nyata Hanya Rp234 Per Saham
Per 30 Juni 2026, kas dan setara kas ULTJ sekitar Rp2,435 triliun atau Rp234,2 per saham. Angka ini sudah termasuk reksa dana pasar uang, sehingga reksa dana tersebut tidak boleh ditambahkan lagi ketika menghitung cadangan likuiditas.
Komposisinya cukup seimbang.
💵 Kas fisik sekitar Rp11 miliar
🏦 Saldo bank sekitar Rp1,230 triliun
💰 Reksa dana pasar uang sekitar Rp1,194 triliun
💧 Total kas dan setara kas Rp2,435 triliun
🪙 Kas dan setara kas Rp234,2 per saham
Sekitar 49% kas dan setara kas berada dalam reksa dana pasar uang. Jadi cadangan likuiditas ULTJ bukan hanya uang yang menganggur di rekening bank, tetapi sebagian ditempatkan dalam instrumen pasar uang.
🧱 Kas Setelah Utang Jauh Lebih Menarik
Total debt ULTJ pada H1 2026 hanya sekitar Rp40,6 miliar. Dibanding kas Rp2,435 triliun, perusahaan mempunyai net cash sekitar Rp2,394 triliun atau Rp230,3 per saham. Artinya hampir seluruh kas masih tersisa bahkan setelah seluruh utang berbunga dikurangkan. Upgrade skill https://cutt.ly/Ve3nZHZf
Kalau dibuat semakin konservatif, hasilnya masih positif.
💰 Kas dikurangi total debt sekitar Rp2,394 triliun atau Rp230,3 per saham
🧾 Kas dikurangi seluruh liabilities sekitar Rp1,387 triliun atau Rp133,4 per saham
⏱️ Kas dikurangi seluruh short-term liabilities sekitar Rp1,533 triliun atau Rp147,4 per saham
Angka terakhir menarik karena setelah seluruh kewajiban jangka pendek dikurangkan sekalipun, masih tersisa kas sekitar Rp147 per saham. Tetapi ini tetap bukan definisi otomatis excess cash karena bisnis tetap memerlukan modal kerja untuk beroperasi.
🧹 Utang Rp3 Triliun Sudah Hampir Hilang
Struktur neraca ULTJ pernah sangat berbeda. Pada 2020 total debt mencapai sekitar Rp3,04 triliun atau 76,5% dari seluruh liabilities. Penyebab utamanya adalah Medium Term Notes (MTN) dan pinjaman jangka panjang.
Setelah itu utang turun cepat.
📉 2020 Rp3,040 triliun
📉 2021 Rp1,522 triliun
📉 2022 Rp610,8 miliar
📉 2023 Rp30,9 miliar
📌 H1 2026 Rp40,6 miliar
MTN sudah dilunasi pada 2023. Sekarang hanya sekitar 3,9% dari total liabilities Rp1,048 triliun yang merupakan utang berbunga, sedangkan sekitar 96,1% berupa kewajiban non-debt seperti utang usaha, pajak, akrual, dividen terutang dan kewajiban operasional lainnya.
💧 FCF Menentukan Apakah Kas Bisa Pulih Setelah Dibagikan
FCF ULTJ tidak bertumbuh selurus laba. Tahun 2022 menjadi contoh paling jelas ketika laba masih Rp960,8 miliar tetapi FCF hanya Rp5,1 miliar. Kas ketika itu terserap besar ke modal kerja, terutama persediaan. Upgrade skill https://cutt.ly/Ve3nZHZf
Sesudahnya cash conversion membaik drastis.
💧 2023 laba Rp1,169 triliun dan FCF Rp1,163 triliun
💧 2024 laba Rp1,137 triliun dan FCF Rp1,006 triliun
💧 2025 laba Rp1,353 triliun dan FCF Rp1,270 triliun
💧 H1 2026 laba Rp1,049 triliun dan FCF Rp664 miliar
Untuk 2023–2025, FCF mendekati laba bersih. Ini penting karena kas yang keluar melalui dividen mempunyai peluang untuk terbentuk kembali dari operasi, walaupun pengalaman 2022 menunjukkan modal kerja tetap dapat mengubah hasilnya secara besar.
💸 Dividen Rp130 Sudah Menguras Kas Cukup Banyak
ULTJ dahulu sangat konservatif dalam distribusi laba. Laba 2014 dan 2015 tidak dibagikan sebagai dividen. Setelah itu Dividend per Share (DPS) meningkat perlahan sebelum terjadi lonjakan besar.
Setelah penyesuaian stock split, sejarahnya menjadi sekitar.
🥛 FY2016 Rp6,5
🥛 FY2017 Rp10
🥛 FY2018 Rp12
🥛 FY2019 Rp12
🥛 FY2020 Rp85
🥛 FY2021 Rp25
🥛 FY2022 Rp30
🥛 FY2023 Rp40
🥛 FY2024 Rp45
🥛 FY2025 Rp130
Dividen FY2025 sekitar Rp1,352 triliun hampir menyamai laba induk FY2025 Rp1,353 triliun. Payout ratio sekitar 99,9%, sehingga hampir seluruh laba tahun tersebut sudah dialirkan kepada pemegang saham.
📉 Kenapa Kas Turun Rp304 Menjadi Rp234?
Pada akhir 2025 kas dan setara kas mencapai Rp3,163 triliun atau Rp304,2 per saham, tertinggi dalam seri yang tersedia. H1 2026 turun menjadi Rp2,435 triliun atau Rp234,2 per saham. Penurunannya sekitar Rp728 miliar.
Pada saat bersamaan perusahaan membagikan sekitar Rp1,352 triliun dividen. ULTJ masih mampu menghasilkan Cash Flow from Operations (CFO) sekitar Rp788 miliar dan FCF sekitar Rp664 miliar selama H1 2026, sehingga sebagian kas yang keluar kembali terisi dari operasi.
Itu sebabnya kas turun hanya sekitar Rp70 per saham walaupun dividen yang dibagikan Rp130 per saham. Operasi perusahaan menghasilkan arus kas baru selama periode yang sama.
🔥 Buyback Juga Pernah Mengembalikan Modal ke Pemegang Saham
Tahun 2020 ULTJ membeli kembali 1.155.352.800 saham atau sekitar 10% dari saham diterbitkan. Buyback tersebut menggunakan biaya sekitar Rp1,85 triliun dan menjadi pengurang ekuitas. Akibatnya jumlah saham beredar turun menjadi sekitar 10,398 miliar.
Dampaknya memiliki dua sisi. EPS memperoleh dorongan karena laba dibagi kepada jumlah saham yang lebih sedikit, tetapi ekuitas turun karena treasury shares dicatat sebagai contra-equity. Itu menjelaskan mengapa laba meningkat pada 2020 sementara BVPS justru turun dari Rp480 menjadi sekitar Rp451.
Pada 2023 treasury shares tersebut kemudian dibatalkan. Selisih biaya perolehan dengan nilai modal menyerap sekitar Rp1,79 triliun saldo laba yang belum ditentukan penggunaannya. Upgrade skill https://cutt.ly/Ve3nZHZf
🧮 Rp708 Saldo Laba vs Rp234 Kas vs Rp147 Kas Setelah Kewajiban Lancar
Tiga angka ini mungkin paling berguna untuk membedakan kapasitas akuntansi dan kapasitas kas.
🏦 Saldo laba H1 2026 sekitar Rp708 per saham
💧 Kas dan setara kas sekitar Rp234 per saham
💰 Kas setelah total debt sekitar Rp230 per saham
🧾 Kas setelah seluruh liabilities sekitar Rp133 per saham
⏱️ Kas setelah short-term liabilities sekitar Rp147 per saham
Saldo laba menunjukkan berapa besar laba historis yang masih tertahan secara akuntansi. Kas menunjukkan likuiditas aktual. Sedangkan kas setelah kewajiban memberikan gambaran yang lebih konservatif mengenai buffer finansial.
💵 Kalau Dibuat Simulasi Dividen Spesial
Dengan 10,398 miliar saham beredar, setiap Rp10 dividen membutuhkan sekitar Rp104 miliar kas. Karena itu dividen per saham yang kelihatannya kecil dapat menghasilkan pengeluaran kas yang sangat besar.
Ilustrasi matematisnya.
💵 Rp50 per saham membutuhkan sekitar Rp520 miliar
💵 Rp100 per saham membutuhkan sekitar Rp1,040 triliun
💵 Rp150 per saham membutuhkan sekitar Rp1,560 triliun
💵 Rp200 per saham membutuhkan sekitar Rp2,080 triliun
💵 Rp234 per saham hampir menyamai seluruh kas dan setara kas H1 2026
Kalau Rp100 per saham dibagikan menggunakan posisi kas H1 2026 tanpa perubahan lain, kas tersisa secara aritmetika sekitar Rp1,40 triliun. Kalau Rp200, sisa kas hanya sekitar Rp355 miliar. Itu belum memperhitungkan arus kas operasional, kebutuhan modal kerja, belanja aset dan perubahan kewajiban setelah tanggal laporan.
📊 Valuasi pada Harga Rp2.060
Dengan harga Rp2.060 dan 10,398 miliar saham beredar, market cap ULTJ sekitar Rp21,4 triliun. Menggunakan BVPS H1 2026 sekitar Rp762, Price to Book Value (PBV) berada sekitar 2,7 kali.
Dengan EPS FY2025 Rp130, Price to Earnings Ratio (PER) historis sekitar 15,8 kali. H1 2026 sudah menghasilkan EPS Rp101, tetapi menggandakannya menjadi Rp202 untuk annualisasi merupakan asumsi, bukan laba aktual satu tahun.
Kas bersih sekitar Rp230 per saham berarti net cash mewakili sekitar 11,2% dari harga Rp2.060. Berdasarkan market cap sekitar Rp21,4 triliun dan net cash Rp2,394 triliun, Enterprise Value (EV) secara sederhana sekitar Rp19,0 triliun.
🔍 Yang Masih Belum Terjawab
Secara angka, ULTJ sekarang memiliki utang berbunga yang hampir tidak material dibanding kas, FCF beberapa tahun terakhir cukup tinggi, saldo laba besar dan net cash sekitar Rp2,39 triliun. Tetapi belum seluruh Rp2,39 triliun tersebut bisa disebut excess cash.
Beberapa variabel masih diperlukan untuk menilai ruang distribusi modal secara lebih presisi.
🏭 Belanja modal yang dibutuhkan setelah perubahan PSP
📦 Kebutuhan persediaan dan modal kerja normal
💵 Minimum cash buffer yang ingin dipertahankan
📑 Pembatasan distribusi kas sebelum transaksi selesai
🔄 Kebutuhan likuiditas setelah struktur perusahaan berubah
🧾 Posisi kas, debt dan liabilities pada tanggal transaksi efektif
💰 Apakah masih akan ada dividen tambahan sebelum pergantian PSP
Dari data yang tersedia, batas akuntansi terlihat sangat longgar karena saldo laba sekitar Rp708 per saham, sementara batas likuiditas jauh lebih sempit karena kas hanya sekitar Rp234 per saham dan kas setelah seluruh kewajiban jangka pendek sekitar Rp147 per saham.
This is not financial advice. Ini bukan rekomendasi penasihat investasi untuk jual dan beli saham. Keputusan ada di tangan masing-masing investor.
Untuk diskusi lebih lanjut bisa lewat External Community Pintar Nyangkut di Telegram dengan mendaftarkan diri ke External Community menggunakan kode: A38138
Link Panduan https://stockbit.com/post/13223345
Kunjungi Insight Pintar Nyangkut di sini https://cutt.ly/ne0pqmLm
Disclaimer: http://bit.ly/3RznNpU