🏦 Pertumbuhan Laba Bersih Bank Only BBCA & BBNI Berakselerasi pada Agustus 2026
Bank Central Asia ($BBCA) dan Bank Negara Indonesia ($BBNI) telah merilis hasil kinerja bank only hingga Agustus 2026. Berikut ulasan kami:
BBCA
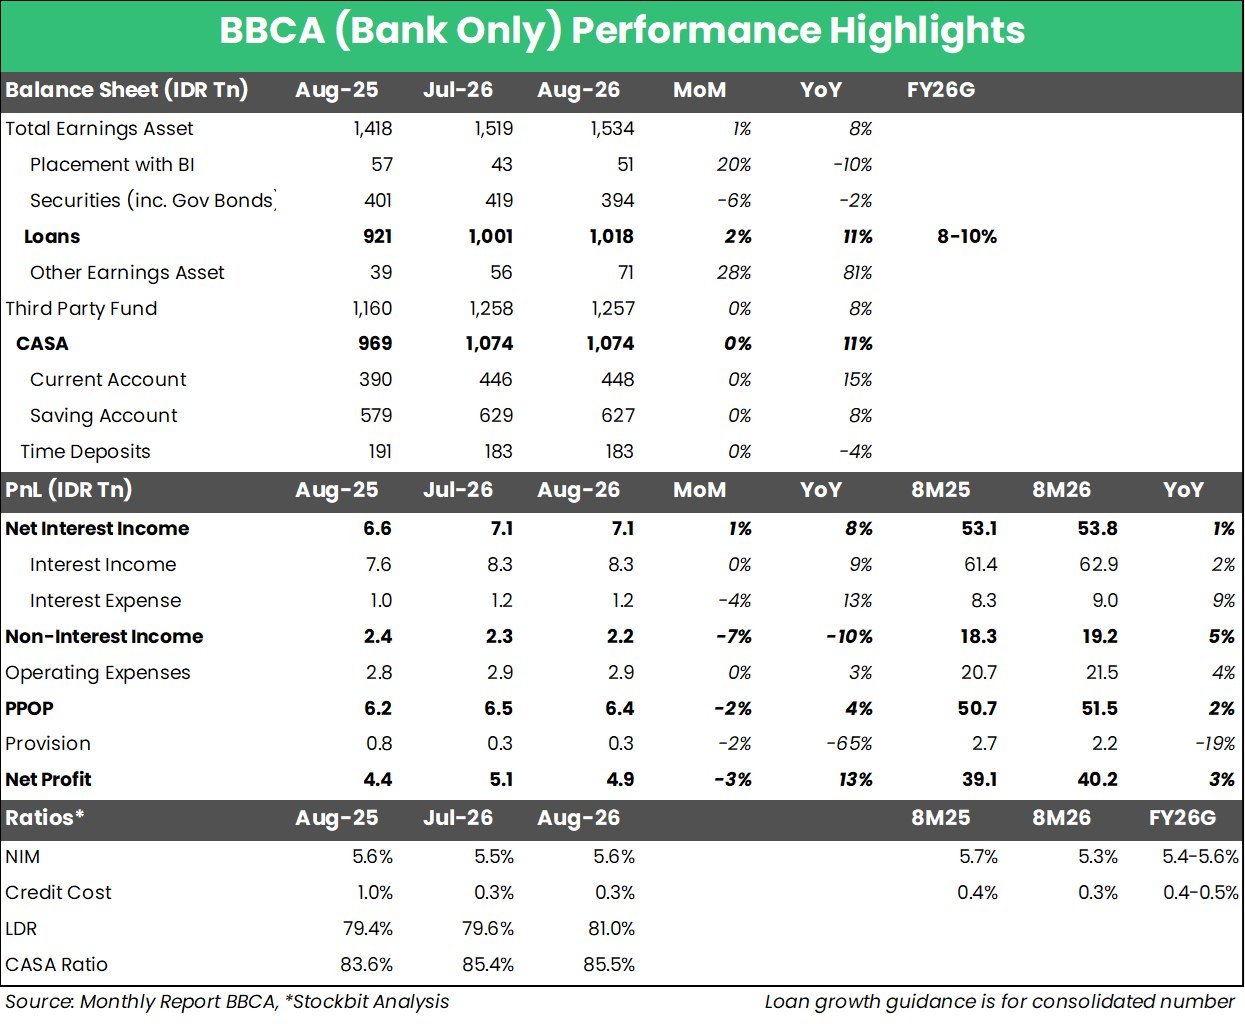
BBCA mencatat laba bersih bank only Rp4,9 T pada Agustus 2026 (+13% YoY, -3% MoM). Hasil ini membuat laba bersih bank only selama 8M26 menjadi Rp40,2 T (+3% YoY), setara 67% estimasi konsolidasi 2026F konsensus (vs. 8M25: 68% realisasi konsolidasi 2025). Net Interest Margin (NIM) lanjut membaik, terefleksi dari Net Interest Income yang tumbuh +8% YoY pada Agustus 2026 — setelah tumbuh +4% YoY pada Juli 2026 — dibandingkan kenaikan +1% YoY selama 8M26.
Beban provisi pada Agustus 2026 juga terjaga di level yang rendah (-65% YoY, -2% MoM) atau 0,3% secara Credit Cost, sehingga Credit Cost selama 8M26 menjadi 0,3% dan lebih baik dibandingkan guidance konsolidasi 2026F dari manajemen di kisaran 0,4–0,5%. Kredit tumbuh +2% MoM pada Agustus 2026, sehingga per Agustus 2026 mencapai Rp1.018 T atau naik +11% YoY. Baru–baru ini, BBCA memperkirakan pertumbuhan kredit selama 2026 akan mendekati batas atas target +8–10% YoY. Pada Juli 2026, kami meng–highlight berakselerasinya pertumbuhan kredit serta rendahnya beban provisi BBCA sebagai salah satu indikator menguatnya aktivitas perekonomian, di mana pada Agustus 2026 tren kedua metrik ini berlanjut.
BBNI
BBNI mencatat laba bersih bank only Rp1,8 T pada Agustus 2026 (+17% YoY, +11% MoM). Hasil ini membuat laba bersih bank only selama 8M26 menjadi Rp14,3 T (+7% YoY), setara 68% estimasi konsolidasi 2026F konsensus (vs. 8M25: 67% realisasi konsolidasi 2025). Pertumbuhan laba bersih pada Agustus 2026 dan selama 8M26 didorong oleh kenaikan Pre–Provision Operating Profit, yang masing–masing tumbuh +12% YoY dan +13% YoY.
Beban provisi naik +27% YoY selama 8M26, tetapi mulai berkurang pada Agustus 2026 (-17% YoY, -19% MoM) atau 0,6% secara Credit Cost. Hal ini sejalan dengan ekspektasi kami bahwa pencadangan provisi akan lebih rendah pada 2H26. Kredit BBNI per Agustus 2026 telah mencapai implied target pertumbuhan kredit perseroan selama 2026 di level +10% YoY, sehingga kami menilai upside laba dari sisi kredit akan terbatas hingga akhir tahun. Adapun potensi upside laba bersih BBNI kami nilai berpotensi datang utamanya dari sisi provisioning, dengan asumsi makroekonomi tidak memburuk secara signifikan.
🔑 Key Takeaway
Performa BBCA dan BBNI di atas relatif kontras dengan kinerja BMRI yang justru pertumbuhan laba bersihnya mulai melandai memasuki 2H26. Secara umum, di antara sektor–sektor blue chip, kami mempertahankan preferensi kami pada sektor perbankan dibandingkan sektor konsumer karena prospeknya yang lebih menarik. Preferensi kami pada big 4 banks juga kami pertahankan pada BBNI dan Bank Rakyat Indonesia ($BBRI). Penunjukkan Suahasil Nazara sebagai menteri keuangan yang baru juga berpotensi meningkatkan persepsi ketahanan fiskal dan kestabilan nilai tukar, sehingga dapat memberikan tambahan sentimen positif bagi sektor perbankan. Sementara itu, bertahannya harga minyak di level yang tinggi — atau bahkan semakin meningkat — menjadi risiko utama yang kami cermati.
Stockbit Snips 16 September 2026
https://cutt.ly/DyxABdvy