$FORU Beberapa pertanyaan yang masuk:
1️⃣ Apakah aset yang diinbreng bagus?
Menurut saya, aset tambang Borneo Prima (BP) itu bagus, bahkan bisa dibilang bagus banget.
Komoditasnya Hard Coking Coal, dengan sumber daya sekitar 206 Mt, termasuk cadangan 87,7 Mt. ASP mereka sekitar USD200/ton, dan ini bukan sekadar asumsi di atas kertas, produknya memang sudah dijual di level tersebut.
Namun sayangnya dengan segala keterbatasannya produksi tahunannya hanya baru sekitar 100ribu Ton.
2️⃣ Aset inbrengnya mahal, Rp21T?
Iya, valuasi BP oleh KJPP memang premium. Kalau disederhanakan, valuasinya kira kira setara cadangan dikali USD30/ton.
Menurut saya ini bukan berarti valuasinya salah, tapi memang metode dan asumsi yang digunakan KJPP menghasilkan valuasi tambang yang premium.
3️⃣ Bagaimana operasional BP?
IMR sudah membenamkan sekitar Rp2T untuk membuka tambang, membangun jetty, akuisisi hauling dan infrastruktur lainnya.
Masalah terbesarnya tetap sama, hauling 146 km itu brutal. Jadi menurut saya Rp2T memang belum cukup.
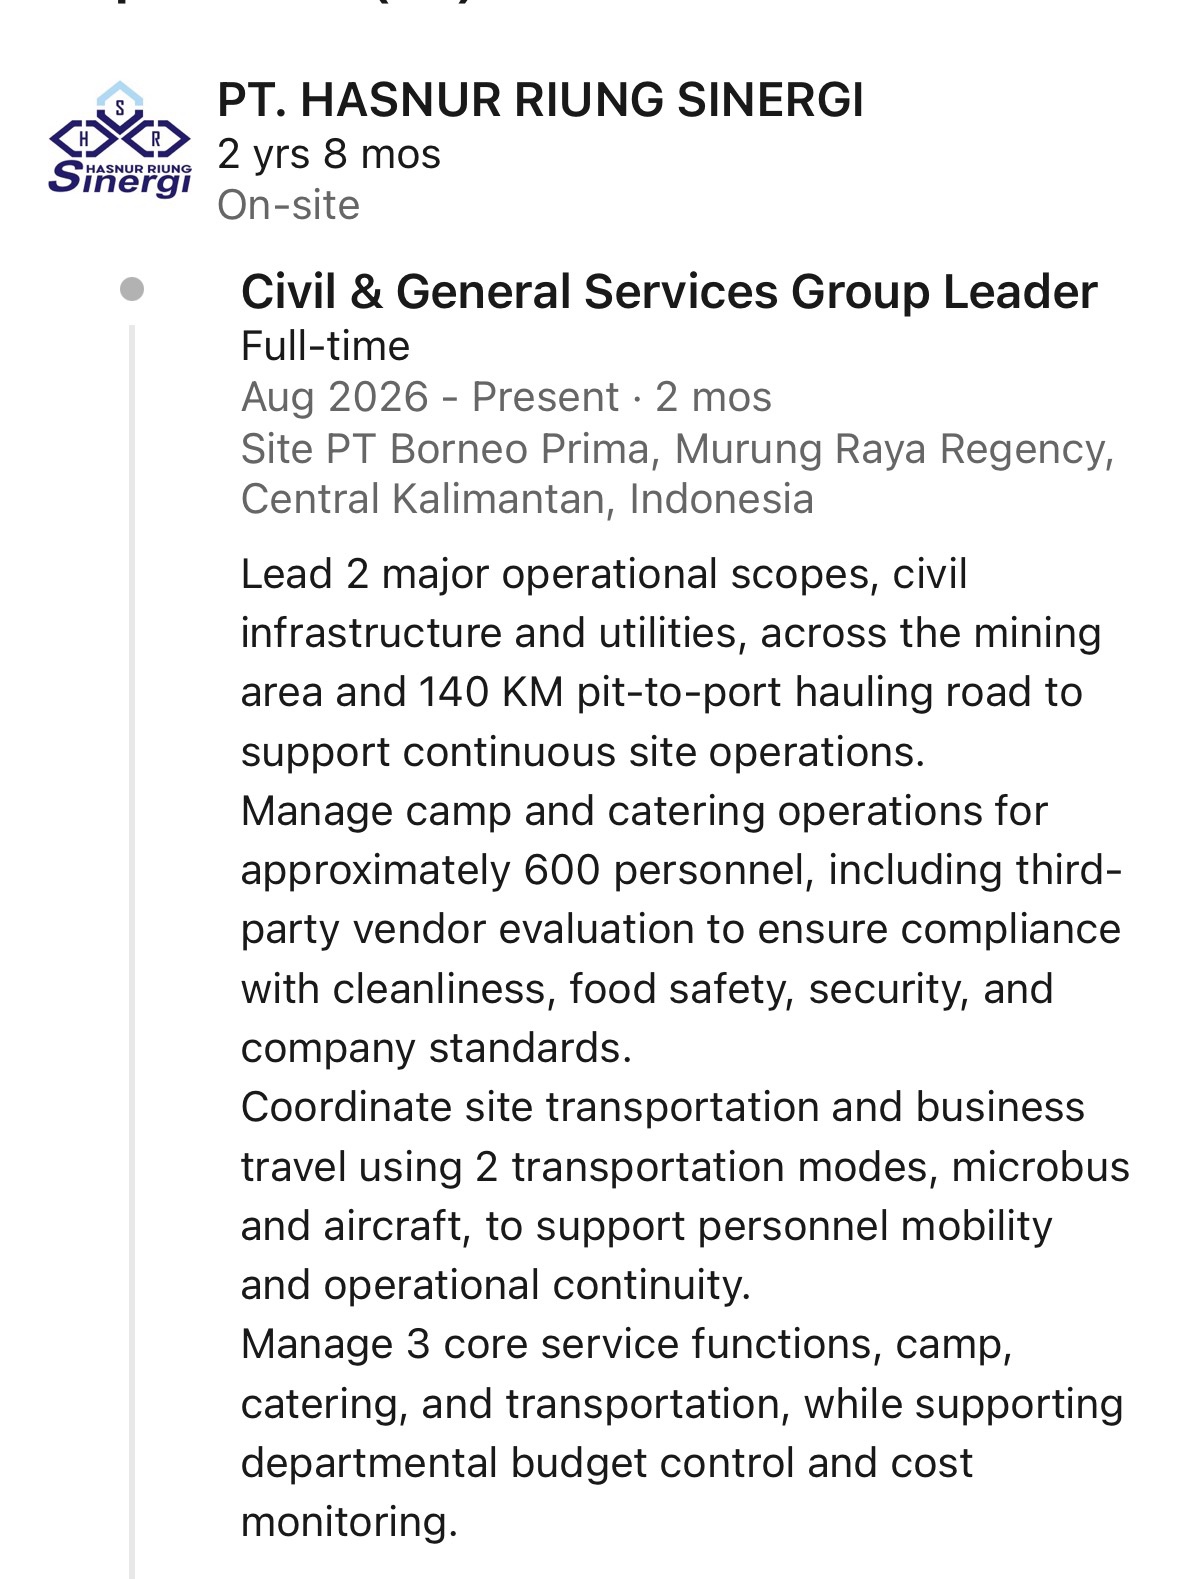
IMR kemudian kembali menyuntik BP sekitar Rp1T melalui uang muka pembelian batu bara. Dana ini antara lain digunakan untuk mendatangkan kontraktor Hasnur, membangun mess baru kapasitas sekitar 600 orang, menambah fleet dan memperbesar aktivitas tambang.
Tapi kebutuhan modalnya masih besar. Sebagai pembanding, ADMR membangun Maruwai membutuhkan sekitar Rp5T, padahal hauling mereka sekitar 96 km.
4️⃣ Memang batu baranya ada buyer?
Market utama yang dibidik IMR adalah India.
India merupakan salah satu pasar paling menarik karena defisit coking coal mereka sekitar 50 sampai 60 Mt per tahun. Jepang juga sudah menjadi market BP, tetapi saya melihat Jepang lebih penting untuk membangun track record dan kredibilitas produk BP.
5️⃣ Bagaimana transportasinya, kan menggunakan Sungai Barito?
Benar, lokasi BP berada di hulu Sungai Barito sehingga ada risiko keterbatasan draft air, terutama pada Q3.
Tapi sederhana saja, kalau ADMR bisa beroperasi di wilayah yang sama, BP seharusnya juga bisa. Jetty BP dan Maruwai ADMR bahkan bertetangga.
6️⃣ Bagaimana strategi di RI?
Long term, tesis saya sederhana. Kalau dari RI ini bisa benar benar masuk cash Rp3 sampai Rp6T, dana tersebut bisa memperbaiki hauling, menambah fleet dan memperbesar kapasitas operasi.
Kalau produksi bisa naik dari dart target tahun depan sekitar 1 sampai 2 Mt menjadi 6 sampai 7 Mt per tahun sesuai desain IMR, menurut saya potensi valuasi atau market cap Rp60 sampai Rp100T bukan sesuatu yang mustahil.
Kondisi ini mirip yang terjadi di PACK, dulu tambangnya seakan mahal, tapi begitu operasional rump up, valuasi jadi normal dan bahkan bisa terlihat murah dengan potensi operasional masa depan.
Jangka pendek, ya tetap momentum cum date dan perdagangan HMETD.
Pada akhirnya semua di atas adalah tesis. Analisis ulang, rasakan ulang risk reward-nya.
Semoga bisa membantu membangun conviction masing masing, entah untuk hold, beli, jual atau abaikan.