Melihat BRIS dari Aset, Customer, Pendapatan & Arus Kas
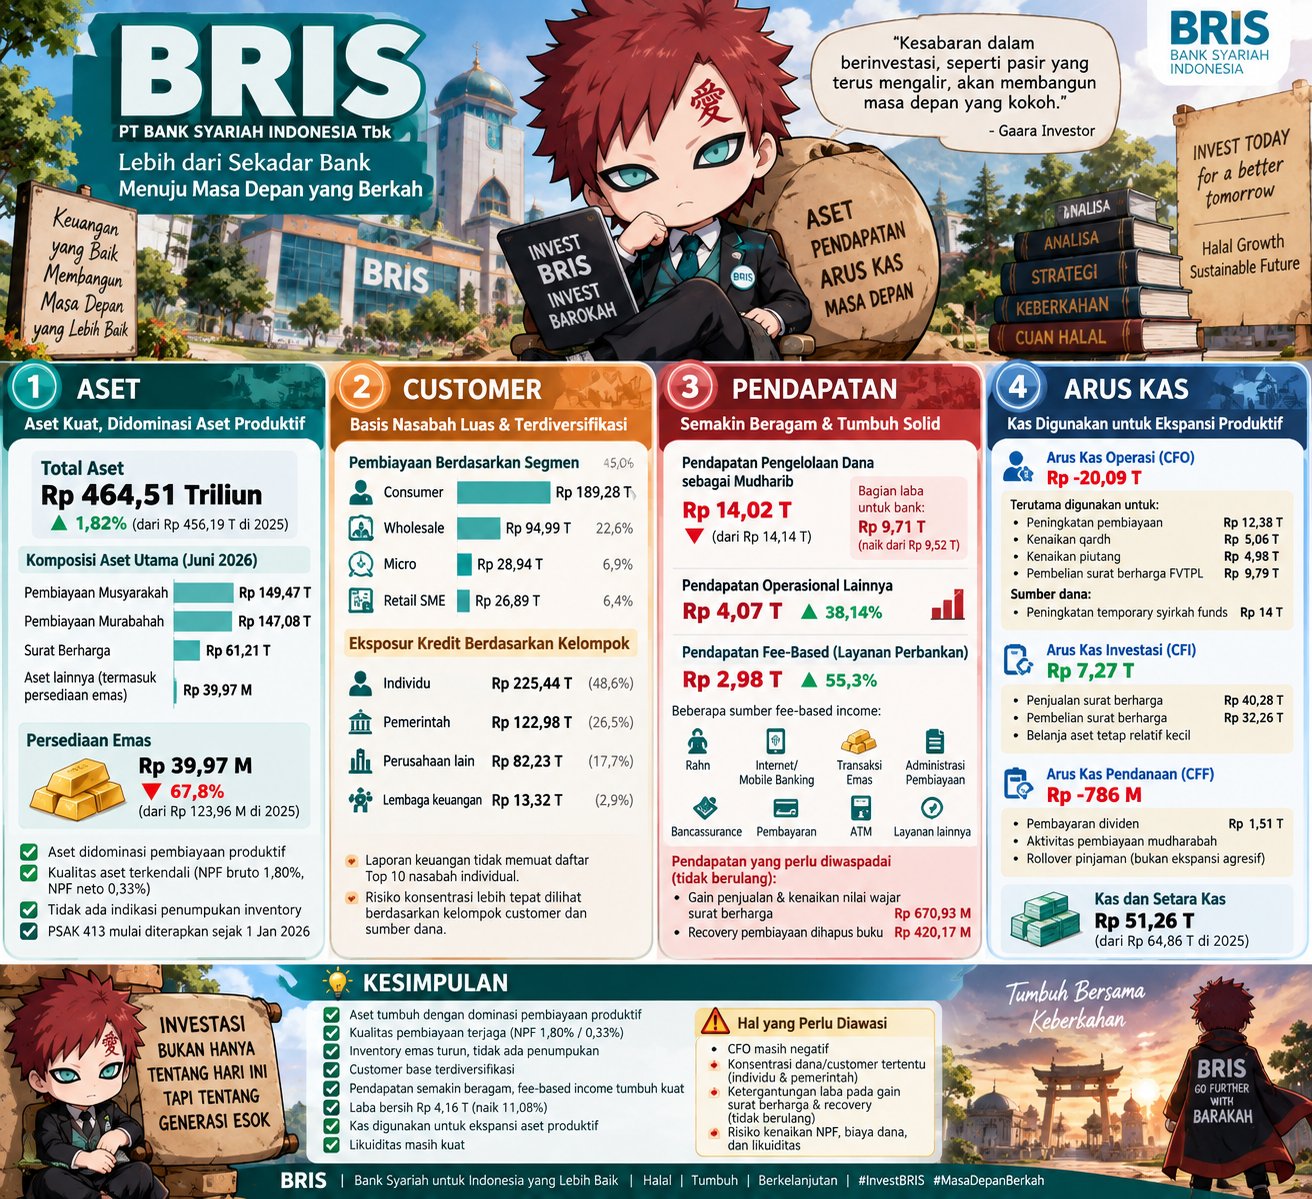
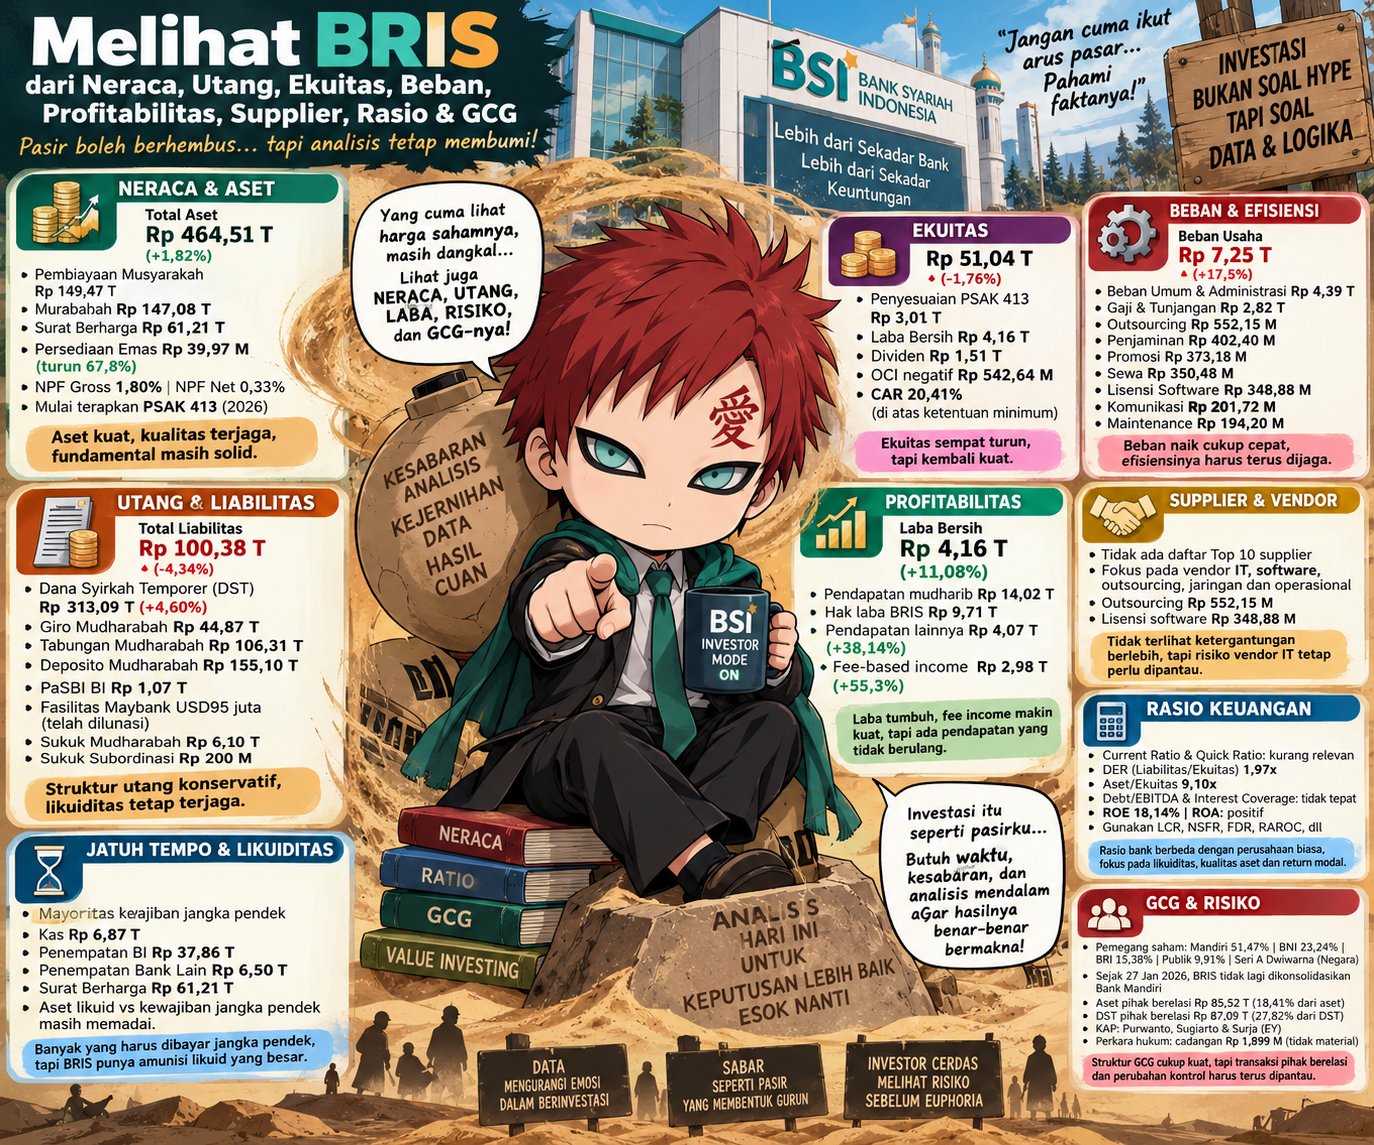
PT Bank Syariah Indonesia Tbk (BRIS) menunjukkan struktur aset yang cukup kuat dan didominasi oleh aset produktif. Per 30 Juni 2026, total aset BRIS mencapai Rp464,51 triliun, naik sekitar 1,82% dibandingkan Rp456,19 triliun pada akhir 2025. Aset terbesar berasal dari pembiayaan, terutama musyarakah sekitar Rp149,47 triliun dan murabahah sekitar Rp147,08 triliun, disusul surat berharga sekitar Rp61,21 triliun. Dengan komposisi tersebut, BRIS lebih tepat dilihat sebagai bank yang mengubah dana menjadi pembiayaan dan instrumen keuangan produktif, bukan seperti perusahaan manufaktur yang mengandalkan persediaan sebagai aset utama.
Dari sisi kualitas aset, perkembangan pembiayaan masih cukup menarik. Pembiayaan musyarakah secara bruto meningkat menjadi sekitar Rp157,14 triliun, sementara pembiayaan murabahah bruto sekitar Rp153,38 triliun. Kualitas pembiayaan juga relatif terkendali, dengan NPF bruto keseluruhan sekitar 1,80% dan NPF neto sekitar 0,33%. Ini menjadi poin penting karena pertumbuhan aset produktif akan bernilai positif apabila diikuti kemampuan menjaga kualitas pembiayaan dan pencadangan. BRIS juga mulai menerapkan metodologi penurunan nilai berdasarkan PSAK 413 sejak 1 Januari 2026, sehingga perkembangan CKPN dan migrasi pembiayaan bermasalah tetap perlu diperhatikan.
Menariknya, persediaan bukan merupakan persoalan besar bagi BRIS. Persediaan emas yang tercatat dalam aset lainnya hanya sekitar Rp39,97 miliar per Juni 2026, turun tajam dari Rp123,96 miliar pada akhir 2025 atau sekitar 67,8%. Bahkan ketika aktivitas penjualan emas meningkat, persediaannya justru tidak menumpuk. Pendapatan penjualan emas mencapai Rp277,05 miliar pada semester I 2026, dibandingkan hanya Rp33,70 miliar pada periode yang sama tahun sebelumnya. Jadi, tidak terlihat adanya indikasi penumpukan inventory yang membebani neraca. Namun, karena BRIS adalah bank, rasio inventory turnover seperti pada perusahaan ritel atau manufaktur tidak terlalu relevan; yang lebih penting adalah pertumbuhan pembiayaan, kualitas aset, likuiditas, dan kemampuan menghasilkan imbal hasil.
Dari sisi customer, laporan keuangan tidak memberikan daftar Top 10 nasabah atau debitur individual, sehingga ketergantungan terhadap pelanggan tertentu tidak dapat dinilai sampai tingkat nama perusahaan. Namun, struktur pembiayaan menunjukkan bahwa segmen consumer merupakan yang terbesar, dengan pembiayaan sekitar Rp189,28 triliun, disusul wholesale sekitar Rp94,99 triliun, micro Rp28,94 triliun, dan retail SME Rp26,89 triliun. Berdasarkan eksposur kredit, individu mencapai sekitar Rp225,44 triliun, pemerintah Rp122,98 triliun, perusahaan lain Rp82,23 triliun, dan lembaga keuangan Rp13,32 triliun. Artinya, risiko konsentrasi BRIS lebih tepat dilihat berdasarkan kelompok customer dan sumber dana, bukan ketergantungan terhadap satu-dua nasabah besar.
Dari sisi pendapatan, BRIS memperlihatkan perkembangan yang cukup menarik. Pendapatan pengelolaan dana sebagai mudharib sedikit turun dari Rp14,14 triliun menjadi Rp14,02 triliun, tetapi bagian laba yang menjadi hak bank meningkat dari Rp9,52 triliun menjadi Rp9,71 triliun, karena bagian yang diberikan kepada pihak ketiga turun. Sementara itu, pendapatan operasional lainnya meningkat 38,14% menjadi Rp4,07 triliun, dan pendapatan berbasis fee dari layanan perbankan melonjak sekitar 55,3% menjadi Rp2,98 triliun. Kenaikan fee-based income ini berasal antara lain dari rahn, internet/mobile banking, transaksi emas, administrasi pembiayaan, bancassurance, pembayaran, ATM, dan layanan lainnya. Ini menunjukkan adanya diversifikasi sumber pendapatan di luar pembiayaan.
Dari berbagai sumber pendapatan tersebut, ada yang relatif sehat dan berulang, tetapi ada pula yang perlu lebih hati-hati. Pendapatan dari aktivitas pembiayaan dan layanan transaksi perbankan cenderung menjadi sumber yang lebih berkelanjutan. Pertumbuhan layanan digital juga menarik karena fee dari internet/mobile banking mencapai sekitar Rp313,65 miliar. Sebaliknya, gain dari penjualan dan kenaikan nilai wajar surat berharga sebesar Rp670,93 miliar serta recovery pembiayaan yang telah dihapus buku sebesar Rp420,17 miliar tidak sebaiknya dianggap sebagai pendapatan berulang. Aktivitas emas juga tumbuh sangat cepat, tetapi tingginya pertumbuhan revenue belum otomatis berarti marginnya tinggi; margin dan biaya aktivitas tersebut tetap perlu diperiksa. Secara keseluruhan, laba bersih semester I 2026 mencapai Rp4,16 triliun, naik sekitar 11,08% dari Rp3,74 triliun.
Dari sisi arus kas, BRIS memang menunjukkan angka yang sekilas terlihat kurang menarik karena arus kas operasi atau CFO masih negatif sebesar sekitar Rp20,09 triliun pada semester I 2026. Namun, untuk bank, CFO negatif tidak bisa langsung dianggap sebagai tanda bahwa bisnis inti tidak menghasilkan kas. Arus kas operasi banyak terserap untuk peningkatan pembiayaan sekitar Rp12,38 triliun, kenaikan qardh sekitar Rp5,06 triliun, kenaikan piutang sekitar Rp4,98 triliun, dan pembelian/peningkatan surat berharga FVTPL sekitar Rp9,79 triliun. Di sisi lain, terdapat sumber dana dari peningkatan temporary syirkah funds sekitar Rp14 triliun. Jadi, sebagian besar kas sedang dikonversikan menjadi aset produktif, bukan sekadar hilang akibat operasional yang tidak sehat.
Arus kas investasi atau CFI justru positif sekitar Rp7,27 triliun, terutama karena aktivitas jual-beli surat berharga: penjualan surat berharga sekitar Rp40,28 triliun berhadapan dengan pembelian sekitar Rp32,26 triliun. Dengan demikian, CFI positif tersebut lebih menggambarkan manajemen portofolio dan likuiditas, bukan karena BRIS banyak menjual aset tetap. Belanja fisik juga relatif ringan; aset tetap bersih sekitar Rp8,10 triliun, construction in progress sekitar Rp1,20 triliun, sedangkan aset tetap, right-of-use asset, dan intangible secara keseluruhan hanya sebagian kecil dari total aset. Ini menunjukkan bahwa ekspansi BRIS lebih banyak melalui pembiayaan dan pengembangan bisnis perbankan/digital dibandingkan ekspansi fisik yang sangat berat modal.
Sementara itu, arus kas pendanaan atau CFF negatif sekitar Rp786 miliar, jauh lebih kecil dibandingkan outflow Rp6,61 triliun pada semester I 2025. Terdapat pembayaran dividen sekitar Rp1,51 triliun, pembayaran dan penerimaan kembali pembiayaan mudharabah, serta aktivitas pinjaman yang secara umum menunjukkan adanya rollover, bukan ekspansi utang bersih yang agresif. Posisi kas dan setara kas turun dari sekitar Rp64,86 triliun menjadi Rp51,26 triliun, tetapi BRIS masih memiliki buffer likuiditas yang besar melalui penempatan di Bank Indonesia sekitar Rp37,86 triliun, penempatan pada bank lain sekitar Rp6,50 triliun, dan surat berharga sekitar Rp61,21 triliun.
Kesimpulannya, BRIS pada semester I 2026 terlihat cukup solid dari empat sisi utama: aset, customer, pendapatan, dan arus kas. Aset tumbuh dengan dominasi pembiayaan produktif, kualitas pembiayaan masih terkendali, inventory emas justru turun, dan customer base cukup terdiversifikasi meskipun eksposur individu serta pemerintah cukup besar. Pendapatan juga semakin beragam dengan pertumbuhan fee-based income yang kuat, sementara laba bersih tumbuh dua digit. Satu hal yang perlu terus diawasi adalah CFO yang masih negatif, konsentrasi dana/customer tertentu, serta ketergantungan sebagian laba pada keuntungan surat berharga dan recovery yang sifatnya tidak berulang. Dengan demikian, pertanyaan terpenting berikutnya bukan sekadar apakah BRIS tumbuh, tetapi apakah pertumbuhan pembiayaan tersebut dapat terus menghasilkan ROE/ROIC yang baik tanpa menaikkan NPF, biaya dana, dan risiko likuiditas secara berlebihan.
$BRIS $BBTN $ASIA
1/2