Melihat BRIS dari Neraca, Utang, Ekuitas, Beban, Profitabilitas, Supplier, Rasio & GCG BRIS
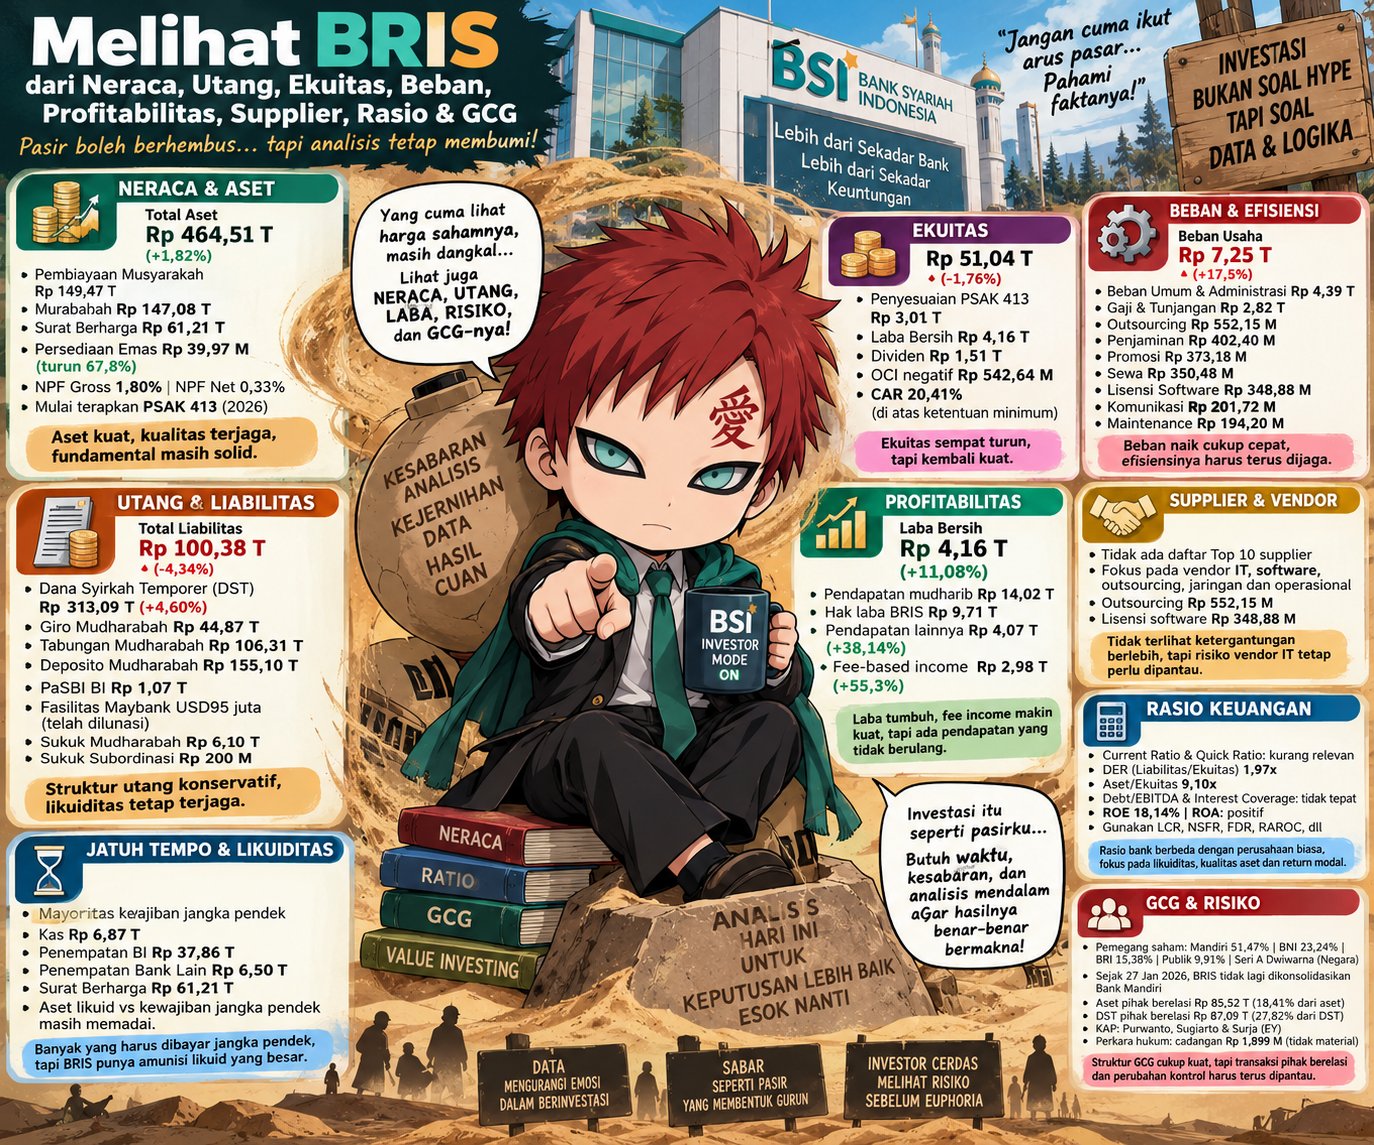
PT Bank Syariah Indonesia Tbk (BRIS) memiliki struktur neraca yang relatif kuat dengan total aset mencapai Rp464,51 triliun per 30 Juni 2026, naik sekitar 1,82% dari Rp456,19 triliun pada akhir 2025. Aset BRIS didominasi aset produktif, terutama pembiayaan musyarakah sekitar Rp149,47 triliun dan murabahah sekitar Rp147,08 triliun, serta surat berharga sekitar Rp61,21 triliun. Kualitas pembiayaan juga masih cukup terjaga dengan NPF gross sekitar 1,80% dan NPF net sekitar 0,33%. Sementara itu, persediaan emas hanya Rp39,97 miliar, turun 67,8% dari Rp123,96 miliar pada akhir 2025, sehingga tidak terlihat adanya penumpukan inventory yang membebani neraca. BRIS juga mulai menerapkan PSAK 413 sejak 1 Januari 2026 sehingga perkembangan CKPN dan kualitas pembiayaan tetap perlu diperhatikan.
Dari sisi utang dan liabilitas, BRIS memiliki total liabilitas sekitar Rp100,38 triliun, turun dari Rp104,93 triliun pada akhir 2025. Namun, untuk memahami struktur pendanaan BRIS, angka liabilitas tidak bisa diperlakukan seperti perusahaan manufaktur karena sumber dana utama bank berasal dari Dana Syirkah Temporer (DST) yang mencapai sekitar Rp313,09 triliun, naik 4,60%. Di dalamnya terdapat giro mudharabah Rp44,87 triliun, tabungan mudharabah Rp106,31 triliun, dan deposito mudharabah Rp155,10 triliun. Artinya, BRIS lebih banyak menggunakan dana nasabah sebagai sumber pendanaan untuk disalurkan kembali ke aset produktif, bukan mengandalkan utang bank secara agresif.
Dari sisi jatuh tempo, sebagian besar kewajiban keuangan BRIS berada pada periode jangka pendek, tetapi kondisi tersebut harus dibandingkan dengan aset likuid yang tersedia. BRIS memiliki kas sekitar Rp6,87 triliun, penempatan pada Bank Indonesia sekitar Rp37,86 triliun, penempatan pada bank lain sekitar Rp6,50 triliun, serta surat berharga sekitar Rp61,21 triliun. BRIS juga mempunyai fasilitas likuiditas seperti PaSBI Bank Indonesia sekitar Rp1,07 triliun dan fasilitas mudharabah dari Bank Maybank Indonesia dengan plafon USD95 juta, meskipun fasilitas Maybank tersebut telah dilunasi dan tidak memiliki saldo outstanding per 30 Juni 2026. Di sisi sukuk, BRIS memiliki sukuk mudharabah sekitar Rp6,10 triliun dan sukuk subordinasi Rp200 miliar, dengan jatuh tempo yang tersebar hingga 2028. Secara keseluruhan, struktur utang terlihat relatif konservatif dan lebih berfungsi sebagai instrumen funding serta pengelolaan likuiditas.
Pada ekuitas, BRIS mencatat ekuitas sekitar Rp51,04 triliun, dibandingkan Rp51,95 triliun pada akhir 2025. Penurunan headline tersebut perlu dibaca lebih dalam karena pada awal 2026 BRIS melakukan penyesuaian akibat penerapan PSAK 413 yang mengurangi saldo laba sekitar Rp3,01 triliun. Setelah penyesuaian tersebut, ekuitas awal 2026 menjadi sekitar Rp48,94 triliun. Selama semester I 2026, BRIS menghasilkan laba bersih sekitar Rp4,16 triliun, membayar dividen sekitar Rp1,51 triliun, dan mencatat penghasilan komprehensif lain negatif sekitar Rp542,64 miliar. Dengan demikian, ekuitas kembali meningkat menjadi Rp51,04 triliun. Permodalan juga masih kuat dengan CAR sekitar 20,41%, jauh di atas ketentuan minimum, sehingga belum terlihat tekanan modal yang mengkhawatirkan.
Dari sisi beban, BRIS perlu mendapatkan perhatian karena beban usaha meningkat cukup cepat. Pada semester I 2026, beban usaha mencapai sekitar Rp7,25 triliun, naik dari Rp6,17 triliun atau sekitar 17,5% dibandingkan periode yang sama tahun sebelumnya. Beban terbesar berasal dari beban umum dan administrasi sekitar Rp4,39 triliun serta gaji dan tunjangan sekitar Rp2,82 triliun. Di dalam beban administrasi terdapat outsourcing sekitar Rp552,15 miliar, penjaminan Rp402,40 miliar, promosi Rp373,18 miliar, sewa Rp350,48 miliar, lisensi software Rp348,88 miliar, komunikasi Rp201,72 miliar, dan maintenance Rp194,20 miliar. Tidak seluruh kenaikan ini merupakan beban buruk karena sebagian dapat mendukung ekspansi digital dan bisnis, tetapi efisiensinya harus dilihat dari apakah kenaikan biaya tersebut menghasilkan pertumbuhan pendapatan yang lebih besar.
Kabar positif datang dari beban pencadangan, yang turun menjadi sekitar Rp1,05 triliun dari Rp1,35 triliun pada semester I 2025 atau sekitar 22,2%. Penurunan impairment bersamaan dengan NPF yang masih rendah menunjukkan kualitas pembiayaan relatif terkendali. Dari sisi profitabilitas, laba bersih BRIS mencapai Rp4,16 triliun, naik sekitar 11,08% dari Rp3,74 triliun. Pendapatan pengelolaan dana sebagai mudharib sedikit turun dari Rp14,14 triliun menjadi Rp14,02 triliun, tetapi bagian laba yang menjadi hak BRIS justru naik dari Rp9,52 triliun menjadi Rp9,71 triliun. Selain itu, pendapatan operasional lainnya naik 38,14% menjadi Rp4,07 triliun dan fee-based income melonjak sekitar 55,3% menjadi Rp2,98 triliun, terutama dari rahn, digital banking, transaksi emas, administrasi pembiayaan, bancassurance, pembayaran dan layanan perbankan lainnya.
Kualitas pendapatan BRIS juga perlu dibedakan antara pendapatan yang berulang dan yang tidak. Pendapatan dari pembiayaan serta fee-based income merupakan sumber yang relatif lebih berkelanjutan, sementara gain surat berharga sekitar Rp670,93 miliar dan recovery pembiayaan yang telah dihapus buku sekitar Rp420,17 miliar tidak seharusnya dianggap sebagai sumber laba rutin. Penjualan emas juga meningkat sangat cepat, dari Rp33,70 miliar menjadi sekitar Rp277,05 miliar, tetapi pertumbuhan revenue tersebut belum otomatis menunjukkan margin yang tinggi karena biaya dan margin bisnis emas perlu dianalisis secara terpisah. Dengan demikian, pertumbuhan laba BRIS cukup baik, tetapi kualitas pertumbuhannya akan semakin kuat apabila semakin banyak berasal dari pembiayaan sehat dan fee-based income berulang.
Untuk supplier, laporan keuangan BRIS tidak mengungkap daftar Top 10 supplier atau vendor beserta persentase ketergantungannya. Karena itu, tidak tepat menyimpulkan bahwa BRIS bergantung pada supplier tertentu. Namun, dari sisi biaya terlihat bahwa vendor IT, software, outsourcing, jaringan dan layanan operasional merupakan area yang penting. Beban outsourcing sekitar Rp552,15 miliar dan lisensi software Rp348,88 miliar menunjukkan bahwa efisiensi serta ketergantungan BRIS terhadap penyedia teknologi dan jasa pihak ketiga tetap perlu dipantau, terutama karena bisnis perbankan semakin bergantung pada sistem digital, keamanan data, dan infrastruktur teknologi.
Untuk rasio keuangan, beberapa rasio perusahaan biasa tidak cocok digunakan secara langsung pada bank. Current Ratio dan Quick Ratio kurang meaningful karena dana nasabah dan aset pembiayaan memiliki karakteristik yang berbeda dengan aset dan kewajiban perusahaan manufaktur. Demikian pula Debt/EBITDA dan Interest Coverage tidak tepat karena BRIS tidak memiliki model bisnis berbasis EBITDA dan bunga konvensional. Jika total liabilitas dibandingkan ekuitas, DER sederhana BRIS sekitar 1,97 kali, sedangkan total aset terhadap ekuitas sekitar 9,10 kali, yang lebih menggambarkan leverage perbankan. Untuk likuiditas, metrik yang lebih tepat adalah LCR, NSFR, FDR, liquidity gap dan kecukupan aset likuid.
Dari sisi efisiensi dan penciptaan nilai, ROA dan terutama ROE lebih relevan bagi BRIS. ROE BRIS sekitar 18,14%, menunjukkan kemampuan menghasilkan laba terhadap modal yang cukup kuat. Asset Turnover tidak terlalu tepat digunakan seperti pada perusahaan manufaktur karena aset bank memang digunakan untuk menghasilkan margin dan pendapatan pembiayaan, bukan sekadar penjualan. Begitu juga ROIC dibandingkan WACC sebaiknya tidak digunakan secara textbook karena dana pihak ketiga merupakan bagian inti dari model bisnis bank. Untuk BRIS, penilaian penciptaan nilai lebih tepat dilakukan dengan membandingkan ROE dengan Cost of Equity, ditambah analisis RAROC, cost of fund, NPF, dan efisiensi modal.
Dari sisi GCG, struktur pemegang saham BRIS sangat terkonsentrasi: Bank Mandiri memiliki sekitar 51,47%, BNI 23,24%, BRI 15,38%, dan publik sekitar 9,91%, ditambah satu saham Seri A Dwiwarna milik Negara RI. Struktur ini memberikan pengendali yang jelas sekaligus membuat kepentingan pemegang saham publik perlu terus diperhatikan. Pada 27 Januari 2026 juga terjadi perubahan penting karena Bank Mandiri tidak lagi mengonsolidasikan BSI dan BSI tidak lagi menjadi bagian dari Konglomerasi Keuangan maupun Kelompok Usaha Bank Bank Mandiri. Di sisi lain, terdapat transaksi pihak berelasi yang material, dengan aset dari pihak berelasi sekitar Rp85,52 triliun atau 18,41% dari total aset, sedangkan DST pihak berelasi sekitar Rp87,09 triliun atau 27,82% dari total DST. Hal ini bukan otomatis red flag, tetapi harus dipastikan berlangsung secara wajar, transparan, sesuai ketentuan, dan tidak merugikan pemegang saham publik.
Kesimpulannya, BRIS masih menunjukkan fundamental yang relatif kuat. Neraca didominasi aset produktif, NPF masih terkendali, modal kuat, utang eksternal tidak terlihat agresif, likuiditas cukup besar, laba tumbuh 11,08%, dan fee-based income tumbuh sangat kuat. Titik yang perlu diperhatikan adalah beban usaha yang naik 17,5%, ketergantungan terhadap funding nasabah, transaksi pihak berelasi yang material, risiko kualitas pembiayaan setelah penerapan PSAK 413, serta perubahan struktur hubungan BRIS dengan Bank Mandiri dan Danantara. Dengan kata lain, tantangan BRIS ke depan bukan sekadar mempertahankan pertumbuhan laba, tetapi memastikan pertumbuhan tersebut berasal dari bisnis yang berulang, pembiayaan yang sehat, biaya yang efisien, modal yang produktif, serta tata kelola yang tetap melindungi kepentingan seluruh pemegang saham.
$BRIS $PTPP $BMRI