Kupas Emiten #2 - BLES: Laba Melesat, Ada Nama Besar Pak Hermanto Tanoko dibaliknya, Tapi Jangan Lupakan Risiko Pabriknya..
Menurut pandangan kami pribadi, BLES menarik sebagai saham pemulihan bisnis: penjualan tumbuh, margin membaik, dan laba didukung arus kas. Namun, keberlanjutan kinerja serta kejelasan perizinan pabrik Banjarnegara menjadi dua hal penting sebelum terlalu optimistis.
1. Bisnisnya sederhana, tantangannya tidak sederhana
PT Superior Prima Sukses Tbk atau $BLES memproduksi bata ringan merek Blesscon dan Superiore Block. Perusahaan melaporkan lima lokasi pabrik di Mojokerto, Lamongan, Sidoarjo, Sragen, dan Banjarnegara.
Artinya, bisnis BLES bergantung pada pembangunan rumah dan gedung, kemampuan menjual hasil produksi, serta pengendalian biaya. Kapasitas besar baru menguntungkan jika produknya terserap pasar (Sumber: https://cutt.ly/eyzKXt1o).
2. Laba melonjak: sekadar angka cantik atau benar-benar membaik?
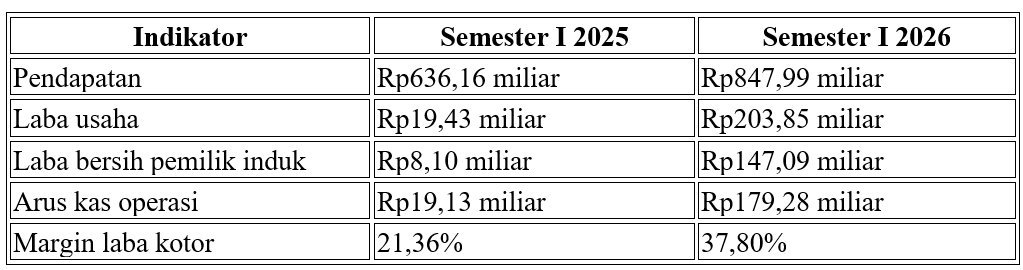
Untuk perbandingan semester 1 nya kami mohon izin menyampaikannya di Slide 3.
Pendapatan tumbuh sekitar 33,3%, sedangkan laba induk naik sekitar 1.717%. Lonjakan tersebut terutama terlihat pada operasi bisnis, bukan didominasi keuntungan penjualan aset. Arus kas operasi yang lebih besar daripada laba juga merupakan sinyal positif (Sumber: https://cutt.ly/3yzKXtKo).
Bahasa sederhananya: BLES bukan hanya menjual lebih banyak secara nilai, tetapi juga sukses menyisakan keuntungan lebih besar dari penjualannya.
Namun, persentase pertumbuhan sangat tinggi turut dipengaruhi laba pembanding yang rendah. Sepanjang 2025, laba induk justru turun sekitar 47,6% menjadi Rp83,94 miliar. Jadi, ceritanya adalah pemulihan kuat—belum tentu pertumbuhan ribuan persen yang bisa diulang (Sumber: https://cutt.ly/kyzKXrdc).
3. Apa yang bisa mendorong pertumbuhan berikutnya?
Menurut saya, ada dua penggerak utama:
- Penyerapan produksi. Peningkatan pembangunan perumahan berpotensi membantu permintaan. Namun, program pemerintah tidak otomatis menjadi pesanan BLES; hasilnya tetap harus terlihat pada penjualan.
- Efisiensi biaya. Perusahaan menargetkan kapasitas PLTS atap naik dari 2.545 kWp pada akhir 2025 menjadi 4.370 kWp pada akhir 2026. Ini mendukung penghematan energi, bukan menjadikan BLES perusahaan penjual listrik. Besarnya penghematan aktual tetap perlu dipantau (Sumber: https://cutt.ly/UyzKXtBm).
4. Risiko yang tidak boleh dilewatkan
Pertama, perizinan Banjarnegara. Pada Februari 2026, perusahaan mengonfirmasi penghentian sementara produksi sambil menunggu penyelesaian perizinan. Pemerintah daerah kemudian mengumumkan proses penilaian dokumen lingkungan pada Maret. Kami belum memperoleh keputusan resmi yang memastikan seluruh proses tersebut selesai, jika teman teman ada informasi tambahan, silahkan berikan masukan (Sumber: https://cutt.ly/8yzKXeDQ dan https://cutt.ly/FyzKXtX0).
Kedua, margin bisa kembali tertekan jika persaingan harga meningkat atau biaya bahan baku, energi, dan pengiriman naik.
Ketiga, utang tetap perlu diperhatikan. Juni 2026, utang berbunga sekitar Rp533,69 miliar dibanding kas Rp162,21 miliar. Posisinya membaik, tetapi perusahaan belum bebas dari beban pembiayaan.
“Laba yang melonjak menarik perhatian; laba yang bertahan dan menjadi kas layak mendapat kepercayaan.”
RT: $MITI , $CGAS
Saya yakin kita semua BISA MENJADI TRILYUNER DI MARKET.
Terima kasih Tuhanku atas rezeki yang selalu Engkau anugerahkan kepada kami secara terus menerus dari berbagai sumber dan dalam jumlah yang besar.
Alhamdullilah untuk hari ini, dan Bismillah untuk esok hari.
Disc on..
Saya TIDAK MENYARANKAN dan saya MELARANG DENGAN KERAS teman teman yang JUAL, BELI, dan HOLD karena postingan/tulisan saya.
Jika ingin JUAL, BELI, dan HOLD suatu emiten, lakukan riset mendalam dan analisis mandiri terlebih dahulu.
1/3