📊 Bedah Laporan Q2 2026 UNVR: Utang Bank Nol, Tapi Ada Dua Angka yang Wajib Diawasi
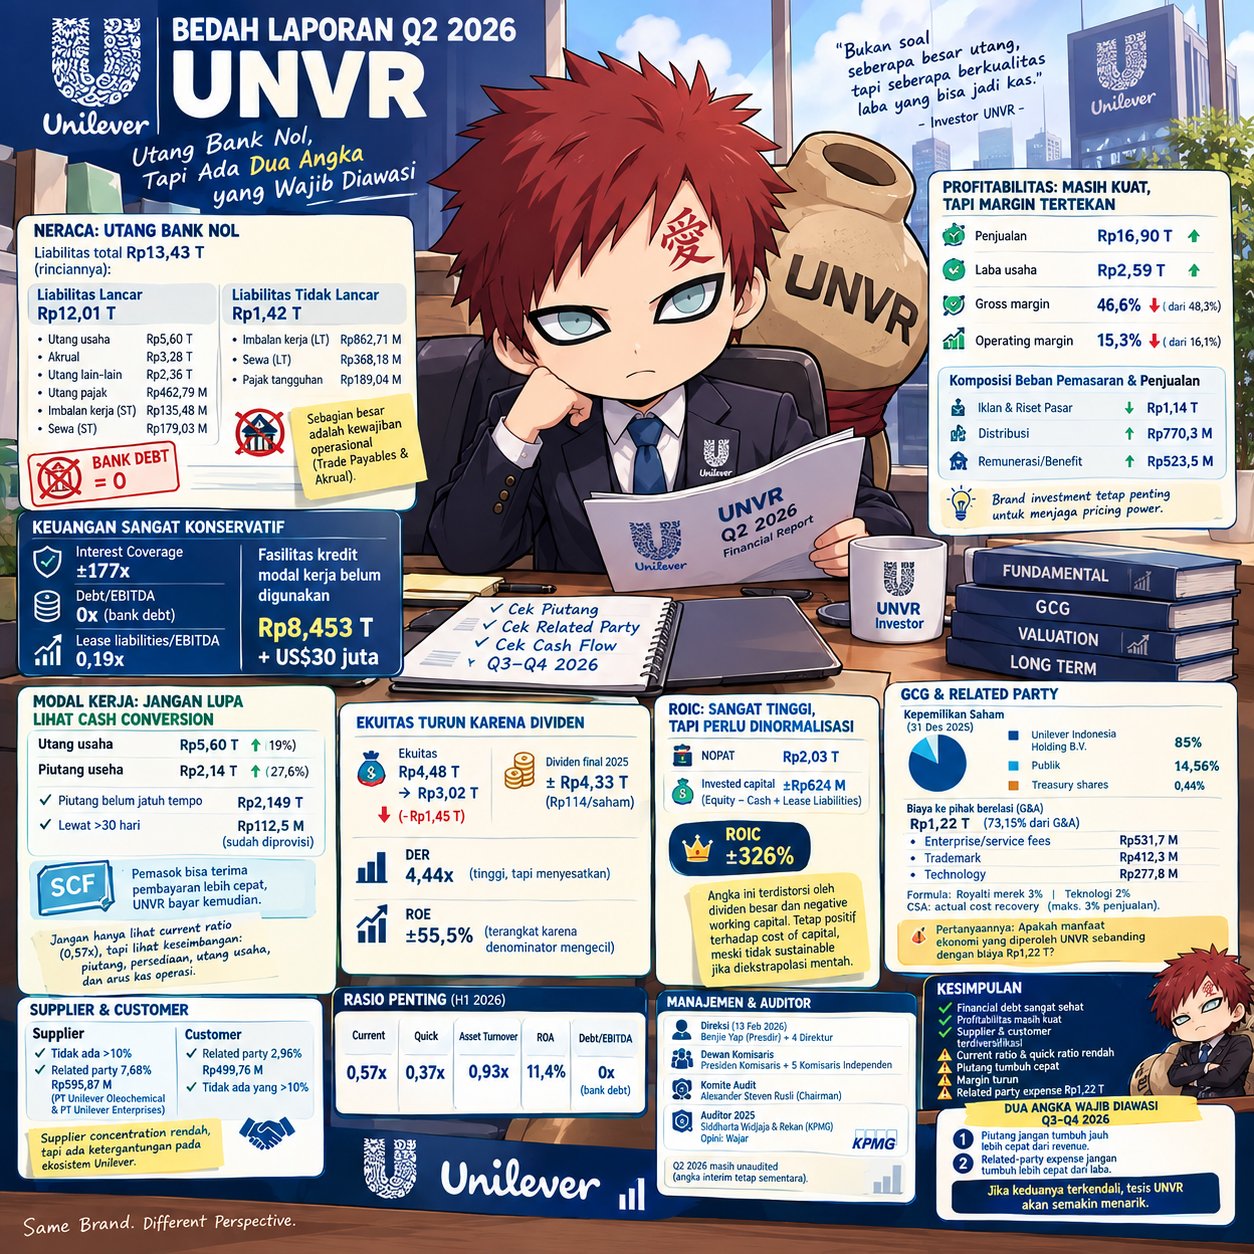
Kalau melihat laporan keuangan UNVR per 30 Juni 2026 secara sekilas, angka liabilitas sebesar Rp13,43 triliun mungkin terlihat cukup besar. Namun, jangan buru-buru menganggap UNVR sedang dibebani utang. Dari total tersebut, Rp12,01 triliun merupakan liabilitas lancar yang sebagian besar berasal dari kewajiban operasional, terutama utang usaha Rp5,60 triliun, akrual Rp3,28 triliun dan utang lain-lain Rp2,36 triliun. Yang menarik, UNVR justru tidak memiliki utang bank outstanding per 30 Juni 2026. Liabilitas tidak lancarnya juga hanya Rp1,42 triliun, terutama berasal dari imbalan kerja jangka panjang Rp862,71 miliar, liabilitas sewa Rp368,18 miliar dan pajak tangguhan Rp189,04 miliar. Jadi kalau bicara financial debt, neraca UNVR masih sangat konservatif.
Kondisi tersebut terlihat semakin jelas dari beban keuangannya. Semester I 2026 UNVR hanya mencatat beban keuangan sekitar Rp14,64 miliar dibandingkan laba usaha Rp2,59 triliun. Secara mekanis, interest coverage bahkan mencapai sekitar 177x, sementara debt/EBITDA berbasis utang bank praktis 0x. Bahkan jika lease liabilities sekitar Rp547 miliar ikut diperhitungkan, nilainya hanya sekitar 0,19x EBITDA. UNVR juga masih mempunyai fasilitas kredit modal kerja yang belum digunakan sekitar Rp8,453 triliun ditambah US$30 juta. Artinya, masalah utama UNVR bukan refinancing utang bank atau tekanan bunga, melainkan bagaimana perusahaan mengelola modal kerja. Karena UNVR menggunakan trade payable dan Supply Chain Financing, current ratio 0,57x dan quick ratio 0,37x memang terlihat rendah secara textbook, tetapi tidak bisa langsung diterjemahkan sebagai masalah likuiditas.
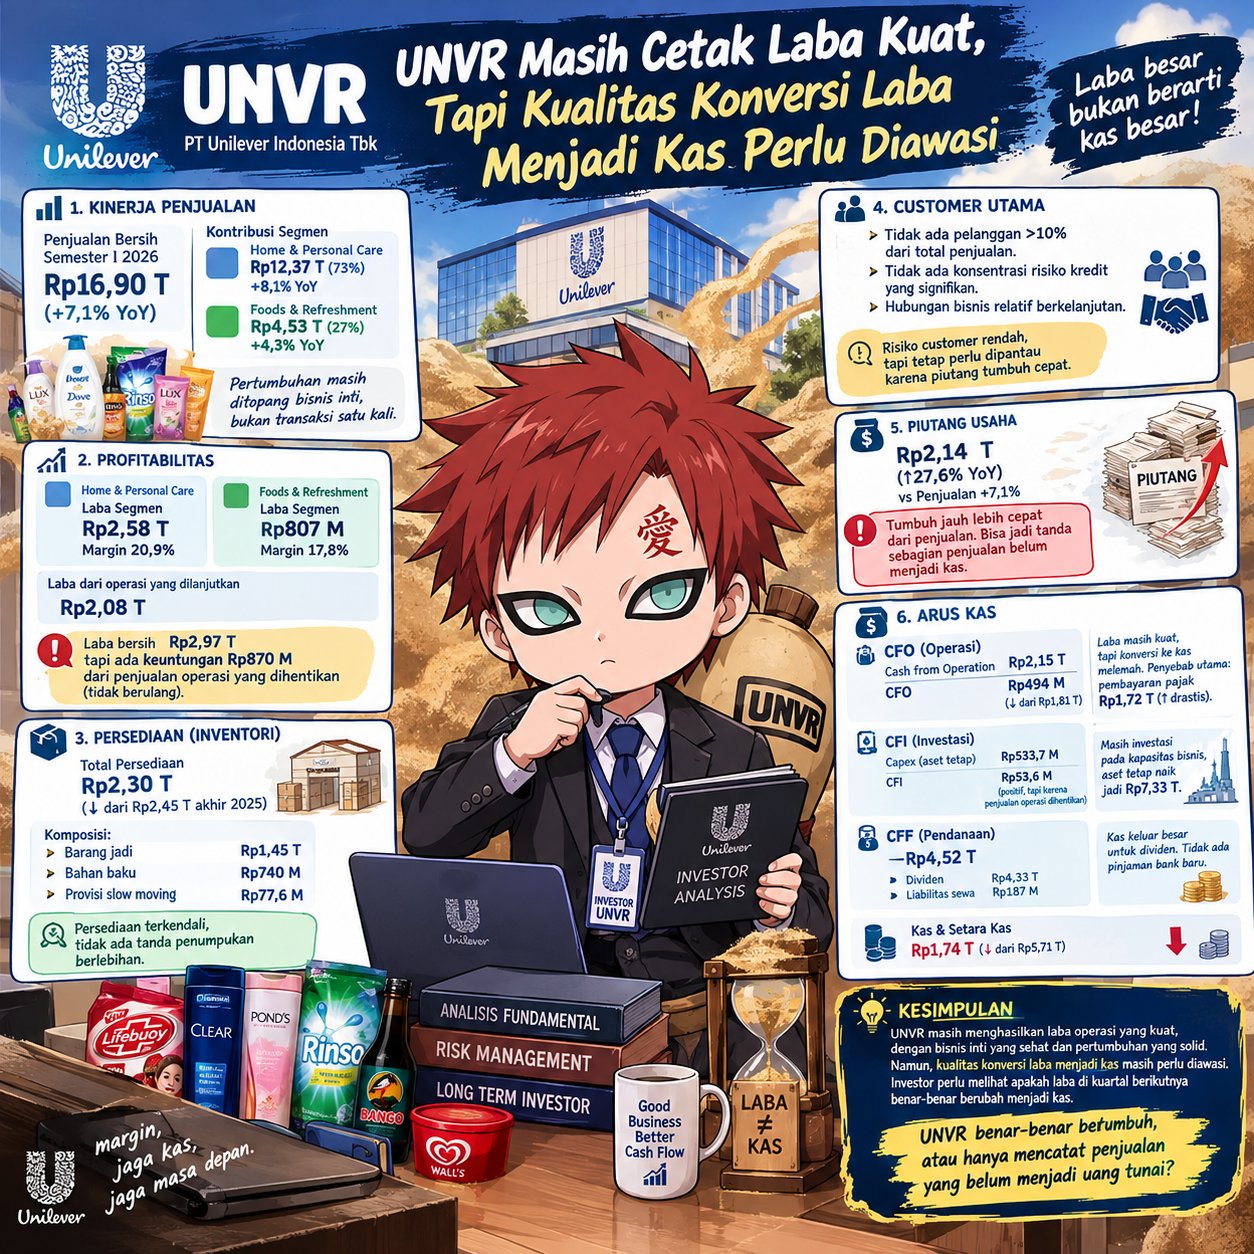
Justru bagian modal kerja inilah yang menarik untuk diperhatikan. Utang usaha meningkat dari Rp4,70 triliun menjadi Rp5,60 triliun, sementara piutang tumbuh sekitar 27,6% menjadi sekitar Rp2,14 triliun. Piutang yang belum jatuh tempo mencapai sekitar Rp2,149 triliun, sedangkan piutang yang telah lewat lebih dari 30 hari sekitar Rp112,5 miliar dan seluruhnya telah diprovisikan. UNVR juga menggunakan SCF sehingga pemasok dapat menerima pembayaran lebih cepat dari bank, sementara UNVR menyelesaikan kewajibannya kemudian. Model seperti ini dapat membantu menjaga kas selama cash conversion cycle tetap sehat. Karena itu, investor sebaiknya tidak hanya bertanya apakah current ratio UNVR di bawah 1x, tetapi lebih penting melihat apakah piutang, persediaan, utang usaha dan arus kas operasi bergerak dalam keseimbangan. Kalau piutang terus tumbuh jauh lebih cepat daripada revenue sementara kewajiban kepada supplier mulai menekan kas, barulah alarm likuiditas menjadi lebih serius.
Dari sisi profitabilitas, mesin bisnis UNVR masih menghasilkan laba yang cukup besar, tetapi margin mulai menunjukkan tekanan. Semester I 2026 penjualan mencapai Rp16,90 triliun dengan HPP Rp9,02 triliun sehingga laba bruto sekitar Rp7,87 triliun. Setelah dikurangi beban pemasaran dan penjualan Rp3,67 triliun serta beban umum dan administrasi Rp1,67 triliun, laba usaha masih mencapai sekitar Rp2,59 triliun. Namun gross margin turun dari sekitar 48,3% menjadi 46,6%, sementara operating margin turun dari sekitar 16,1% menjadi 15,3%. Beban pemasaran dan penjualan relatif stabil dibandingkan periode sebelumnya, tetapi komposisinya menarik: biaya iklan dan riset pasar turun dari Rp1,38 triliun menjadi Rp1,14 triliun, sedangkan distribusi naik dari Rp612,8 miliar menjadi Rp770,3 miliar dan remunerasi/benefit meningkat dari Rp340,9 miliar menjadi Rp523,5 miliar. Untuk perusahaan FMCG, investor juga perlu hati-hati jika melihat penurunan biaya iklan sebagai sesuatu yang otomatis positif, karena investasi brand justru dapat menjadi bagian penting dari pricing power jangka panjang.
Nah, ada satu pos yang menurut saya bahkan lebih menarik untuk dibedah, yaitu biaya kepada pihak berelasi. Dari beban umum dan administrasi Rp1,67 triliun, sekitar Rp1,22 triliun merupakan biaya merek, teknologi, jasa dan Enterprise Technology Solutions yang dibebankan oleh pihak berelasi. Nilainya setara sekitar 73,15% dari total G&A dan meningkat dari sekitar Rp1,04 triliun. Rinciannya sekitar Rp531,7 miliar untuk enterprise/service fees, Rp412,3 miliar untuk trademark dan Rp277,8 miliar untuk technology. Perjanjian tersebut memiliki formula tertentu, termasuk royalti merek 3%, teknologi 2% dan Central Service Agreement berbasis actual cost recovery dengan batas maksimum 3% dari penjualan kepada pihak ketiga. Jadi transaksi ini bukan otomatis red flag, tetapi dari sudut pandang pemegang saham minoritas, pertanyaan yang jauh lebih penting adalah apakah manfaat ekonomi dari brand, teknologi dan centralized services tersebut memang sebanding dengan biaya Rp1,22 triliun. Inilah aspek GCG yang menurut saya perlu terus dipantau.
Dari sisi konsentrasi supplier dan customer, kondisi UNVR justru cukup sehat. Tidak ada satu supplier yang menyumbang lebih dari 10% total pembelian bahan baku dan barang jadi, dengan total pembelian semester I 2026 sekitar Rp7,76 triliun. Namun terdapat pembelian dari pihak berelasi sekitar Rp595,87 miliar atau 7,68%, termasuk dari PT Unilever Oleochemical Indonesia sekitar Rp410,83 miliar dan PT Unilever Enterprises Indonesia sekitar Rp185,05 miliar. Artinya, supplier concentration rendah, tetapi tetap terdapat ketergantungan tertentu terhadap ekosistem Unilever. Di sisi customer, penjualan kepada pihak berelasi hanya sekitar Rp499,76 miliar atau 2,96% dari total penjualan dan tidak ada satu pelanggan yang menyumbang lebih dari 10%. Jadi risiko konsentrasi customer relatif rendah. Yang lebih perlu diperhatikan justru bukan konsentrasi pendapatan, melainkan seberapa besar biaya yang keluar kepada entitas dalam grup.
Dari sisi ekuitas, UNVR memberikan contoh menarik mengapa investor tidak boleh membaca rasio secara mentah. Ekuitas turun dari Rp4,48 triliun menjadi Rp3,02 triliun dalam enam bulan, terutama karena pembayaran dividen final 2025 sekitar Rp4,33 triliun atau Rp114 per saham. Jadi penurunan ekuitas tersebut bukan berarti perusahaan mengalami kerugian besar, melainkan sebagian besar hasil bisnis dikembalikan kepada pemegang saham. Konsekuensinya, DER berdasarkan total liabilities/equity terlihat sangat tinggi sekitar 4,44x, padahal financial debt perusahaan praktis nol. Hal yang sama terjadi pada ROE. Dengan rata-rata ekuitas sekitar Rp3,75 triliun dan laba operasi yang dilanjutkan sekitar Rp2,08 triliun, ROE semester secara mekanis sekitar 55,5%. Angka tersebut sangat tinggi, tetapi sebagian terangkat karena denominator ekuitas mengecil akibat pembayaran dividen.
Hal serupa berlaku untuk ROIC. Dengan EBIT sekitar Rp2,588 triliun, effective tax rate sekitar 21,4% menghasilkan NOPAT sekitar Rp2,03 triliun. Menggunakan pendekatan invested capital berbasis Equity – Cash + Lease Liabilities, invested capital rata-rata semester menjadi sangat kecil, sekitar Rp624 miliar, sehingga ROIC secara mekanis bisa mencapai sekitar 326%. Namun angka ini tidak seharusnya dianggap sebagai ROIC normal yang dapat diekstrapolasi begitu saja. Pembayaran dividen besar dan karakteristik negative working capital membuat denominator menjadi sangat kecil. Kesimpulan yang lebih aman adalah bahwa UNVR mampu menghasilkan return operasional yang sangat tinggi dibandingkan modal yang harus ditanamkan, tetapi angka ROIC 326% tersebut perlu dinormalisasi sebelum digunakan sebagai dasar valuasi jangka panjang. Dengan yield SBN 10 tahun sekitar 7,1% pada 10 September 2026 sebagai konteks pasar, spread return operasional terhadap cost of capital terlihat sangat besar, meskipun WACC pasti tetap membutuhkan asumsi beta, equity risk premium dan parameter pasar lainnya.
Dari sisi GCG, struktur kepemilikan juga perlu menjadi perhatian. Per 31 Desember 2025, sekitar 85% saham UNVR dimiliki Unilever Indonesia Holding B.V., sekitar 14,56% berada di publik dan sekitar 0,44% merupakan treasury shares. Ultimate parent-nya adalah Unilever PLC di Inggris. Kepemilikan mayoritas seperti ini memberikan keuntungan berupa akses terhadap brand global, teknologi, supply chain dan know-how, tetapi sekaligus membuat transaksi pihak berelasi menjadi area yang wajar untuk diperhatikan pemegang saham minoritas. Secara formal, struktur pengawasan UNVR cukup lengkap, dengan Dewan Komisaris yang memiliki Presiden Komisaris dan lima Komisaris Independen serta Komite Audit yang dipimpin Alexander Steven Rusli. Direksi per 13 Februari 2026 dipimpin Benjie Yap sebagai Presiden Direktur bersama Neeraj Lal, Alejandro Meinardo Santos Concha, Hendri Widiarta dan Nurdiana Darus. Laporan keuangan tahunan 2025 juga diaudit oleh Siddharta Widjaja & Rekan, anggota KPMG, dengan opini wajar. Namun laporan Q2 2026 sendiri masih unaudited, sehingga angka interim tetap perlu diperlakukan sebagai data sementara.
Kalau seluruh laporan Q2 2026 ini dirangkum, saya melihat UNVR bukan perusahaan yang bermasalah karena utang bank. Financial debt justru menjadi salah satu kekuatan utamanya. Tidak ada bank borrowing, interest coverage sekitar 177x, debt/EBITDA praktis 0x, supplier concentration rendah dan customer concentration juga rendah. ROA semester sekitar 11,4% dan asset turnover sekitar 0,93x menunjukkan aset masih mampu menghasilkan laba dan penjualan yang berarti. Namun ada beberapa lampu kuning: current ratio hanya 0,57x, quick ratio 0,37x, piutang tumbuh cukup cepat, gross margin dan operating margin mengalami penurunan, serta biaya pihak berelasi mencapai Rp1,22 triliun. Karena itu, fokus investor UNVR ke depan seharusnya bukan sekadar bertanya “UNVR punya utang berapa?”, tetapi lebih kepada “seberapa berkualitas laba UNVR tersebut ketika dikonversikan menjadi kas?”
Untuk Q3 dan Q4 2026, menurut saya ada dua angka yang paling layak dimonitor. Pertama, piutang jangan sampai terus tumbuh jauh lebih cepat daripada revenue dan akhirnya mengganggu operating cash flow. Kedua, related-party expenses Rp1,22 triliun jangan sampai tumbuh lebih cepat daripada kemampuan UNVR menghasilkan laba. Jika kedua hal tersebut terkendali, margin mulai stabil, CFO kembali menguat dan bisnis tetap mampu mempertahankan pricing power, maka tesis UNVR menjadi semakin menarik. Bukan karena perusahaan memiliki utang rendah semata, tetapi karena UNVR menunjukkan kemampuan menghasilkan return operasional tinggi dengan leverage finansial yang sangat kecil. Sebaliknya, jika margin terus tergerus, piutang membengkak dan biaya kepada pihak berelasi tumbuh terlalu cepat, investor perlu mulai mempertanyakan apakah efisiensi struktur modal UNVR benar-benar menghasilkan nilai yang optimal bagi seluruh pemegang saham.
$UNVR $NANO $MBTO
1/2