UNVR Masih Cetak Laba Kuat, Tapi Kualitas Konversi Laba Menjadi Kas Perlu Diawasi
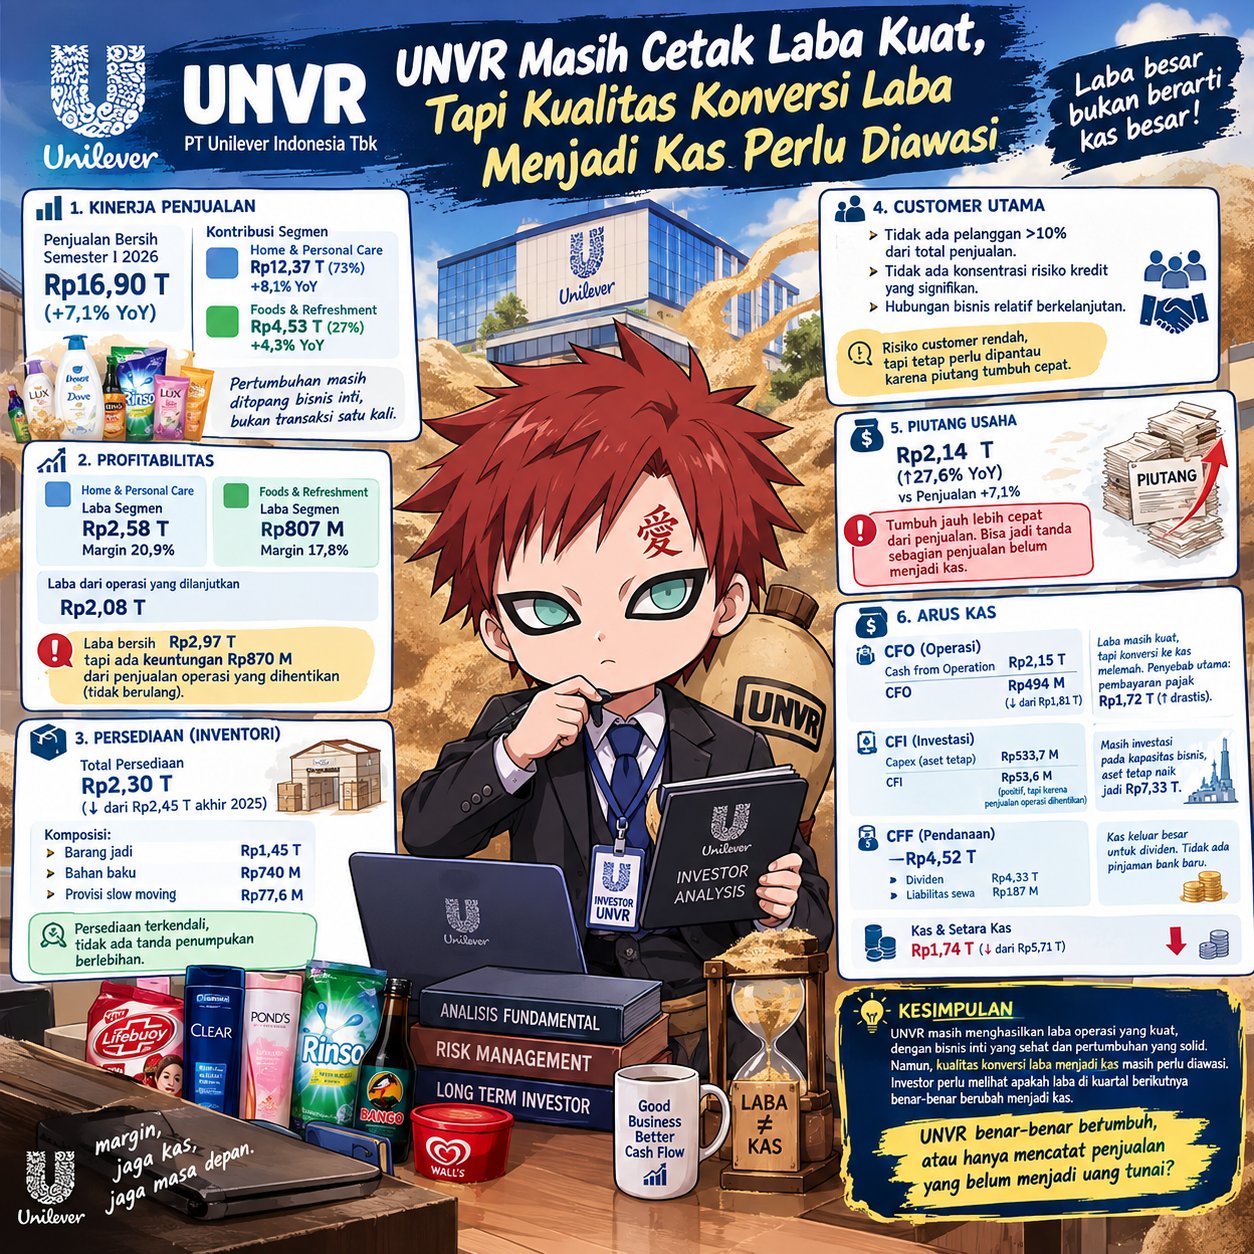
PT Unilever Indonesia Tbk (UNVR) masih menunjukkan bahwa bisnis intinya belum kehilangan daya menghasilkan laba. Pada semester I 2026, penjualan bersih mencapai Rp16,90 triliun, naik sekitar 7,1% dibandingkan Rp15,79 triliun pada periode yang sama tahun sebelumnya. Dari sisi segmen, Home & Personal Care menjadi mesin utama dengan penjualan Rp12,37 triliun atau sekitar 73% dari total penjualan, tumbuh 8,1%. Sementara Foods & Refreshment mencatat penjualan Rp4,53 triliun, tumbuh 4,3%. Artinya, pertumbuhan UNVR masih ditopang bisnis inti, bukan semata-mata transaksi satu kali.
Dari sisi profitabilitas, Home & Personal Care bahkan menghasilkan laba segmen sekitar Rp2,58 triliun dengan margin sekitar 20,9%, sedangkan Foods & Refreshment menghasilkan sekitar Rp807 miliar dengan margin sekitar 17,8%. Laba dari operasi yang dilanjutkan mencapai Rp2,08 triliun. Namun, laba bersih UNVR yang mencapai sekitar Rp2,97 triliun perlu dibaca lebih hati-hati karena di dalamnya terdapat keuntungan sekitar Rp870 miliar dari penjualan operasi yang dihentikan. Keuntungan tersebut bersifat tidak berulang, sehingga untuk menilai kekuatan bisnis sebenarnya, laba dari operasi yang dilanjutkan jauh lebih relevan.
Menariknya, dari sisi persediaan, kondisi UNVR justru relatif sehat. Persediaan turun dari Rp2,45 triliun pada akhir 2025 menjadi Rp2,30 triliun pada 30 Juni 2026, meskipun penjualan meningkat. Komposisinya didominasi barang jadi sekitar Rp1,45 triliun dan bahan baku sekitar Rp740 miliar. Provisi untuk persediaan usang atau slow moving memang meningkat menjadi sekitar Rp77,6 miliar, tetapi nilainya masih relatif kecil dibandingkan total persediaan. Dengan demikian, belum terlihat tanda bahwa pertumbuhan penjualan dibangun dengan cara menumpuk stok secara berlebihan.
Masalah yang lebih menarik justru muncul pada piutang. Piutang usaha meningkat dari sekitar Rp1,68 triliun menjadi Rp2,14 triliun, atau naik sekitar 27,6%, jauh lebih cepat daripada pertumbuhan penjualan yang hanya sekitar 7,1%. Kenaikan piutang tidak otomatis berarti pelanggan bermasalah karena dalam bisnis FMCG terdapat mekanisme kredit, rabat dan pembayaran dengan berbagai termin. Bahkan UNVR menyatakan tidak terdapat konsentrasi risiko kredit yang signifikan dan tidak ada pelanggan individual yang menyumbang lebih dari 10% penjualan. Namun, bagi investor, pertumbuhan piutang yang jauh lebih cepat daripada revenue tetap perlu dipantau karena dapat menjadi tanda bahwa sebagian penjualan belum berubah menjadi uang tunai.
Dan di sinilah kualitas laba UNVR mulai menjadi pertanyaan. Cash generated from operations pada semester I 2026 hanya sekitar Rp2,15 triliun, turun dari Rp3,20 triliun pada periode yang sama tahun sebelumnya. Setelah memperhitungkan penerimaan penghasilan keuangan, biaya keuangan dan terutama pembayaran pajak penghasilan badan sebesar Rp1,72 triliun, arus kas operasi atau CFO hanya mencapai sekitar Rp494 miliar, turun tajam dari Rp1,81 triliun. Jadi, meskipun laba operasi masih kuat, konversinya menjadi kas pada semester I 2026 terlihat jauh lebih lemah.
Namun, penurunan CFO ini juga tidak boleh langsung diterjemahkan sebagai tanda bahwa laba UNVR tidak berkualitas. Salah satu penyebab terbesar adalah pembayaran pajak yang melonjak menjadi Rp1,72 triliun dari hanya sekitar Rp466 miliar pada periode sebelumnya. Dengan kata lain, sebelum pembayaran pajak dan beberapa penyesuaian lainnya, aktivitas operasi masih mampu menghasilkan kas sekitar Rp2,15 triliun. Jadi persoalannya bukan sekadar "UNVR mencetak laba tetapi tidak menghasilkan uang", melainkan lebih tepat disebut cash conversion sedang tertekan dan membutuhkan pembuktian pada kuartal berikutnya.
Dari sisi investasi, UNVR mengeluarkan Rp533,7 miliar untuk memperoleh aset tetap, meningkat dibandingkan Rp311,6 miliar pada tahun sebelumnya. Ini menunjukkan perusahaan masih melakukan investasi pada kapasitas bisnis, bukan sekadar memerah aset lama. Bahkan aset tetap meningkat menjadi Rp7,33 triliun dan aset dalam penyelesaian mencapai sekitar Rp1,25 triliun. Namun, arus kas investasi secara keseluruhan tercatat positif Rp53,6 miliar terutama karena adanya penerimaan Rp1,5 triliun dari penjualan operasi yang dihentikan. Karena itu, angka CFI positif tersebut jangan dianggap sebagai kemampuan investasi rutin yang menghasilkan kas besar.
Sementara itu, arus kas pendanaan menunjukkan ke mana sebagian besar kas UNVR pergi. Pada semester I 2026, arus kas pendanaan negatif Rp4,52 triliun, terutama akibat pembayaran dividen sebesar Rp4,33 triliun dan pembayaran liabilitas sewa sekitar Rp187 miliar. Tidak terdapat tambahan pinjaman bank bersih pada periode tersebut. Akibatnya, kas dan setara kas turun drastis dari Rp5,71 triliun menjadi Rp1,74 triliun. Jadi, penurunan kas yang besar bukan semata-mata karena bisnis membakar uang, tetapi juga karena UNVR mengembalikan kas dalam jumlah sangat besar kepada pemegang saham.
Dengan demikian, kondisi UNVR saat ini cukup menarik tetapi membutuhkan kehati-hatian. Bisnis inti masih sehat, revenue tumbuh, Home & Personal Care masih menjadi mesin pertumbuhan, persediaan relatif terkendali dan konsentrasi customer rendah. Namun, kualitas konversi laba menjadi kas belum sekuat yang diharapkan. Piutang tumbuh jauh lebih cepat daripada penjualan, cash generated from operations turun, dan CFO merosot tajam meskipun sebagian besar tekanan CFO berasal dari pembayaran pajak yang sangat besar. Ditambah lagi, laba bersih terbantu keuntungan penjualan bisnis yang tidak berulang.
Bagi investor, karena itu angka yang paling menarik untuk ditunggu pada laporan berikutnya bukan hanya berapa besar laba UNVR, tetapi apakah laba tersebut mulai kembali berubah menjadi kas. Jika pada Q3 dan Q4 nanti revenue tetap tumbuh, piutang mulai terkendali, persediaan tetap sehat, margin tidak semakin tertekan dan CFO kembali menguat, maka kita bisa mengatakan bahwa laba UNVR memang memiliki kualitas yang baik dan sustainable. Tetapi jika revenue terus naik sementara piutang membengkak dan arus kas operasi tetap lemah, maka investor perlu bertanya lebih keras: UNVR benar-benar sedang bertumbuh, atau hanya semakin banyak mencatat penjualan yang belum menjadi uang tunai?
$UNVR $INDF $TAPG