Once upon a time, ketika terjadi inflasi tinggi akibat cost-push driven, Anda buka laporan keuangan terbaru emiten andalan Anda. Laba Bersih Tumbuh 10%! Di grup-grup diskusi saham, orang-orang sudah heboh merayakannya. Namun, setelah dihold beberapa waktu (atau malah nambah posisi), Anda terkejut melihat harga sahamnya justru longsor.
Bagi investor ritel awam, ini momen penuh keheranan. Mereka akan menyalahkan market yang dianggap tidak rasional atau dimanipulasi bandar. Fundamental is dead. Apakah benar demikian?
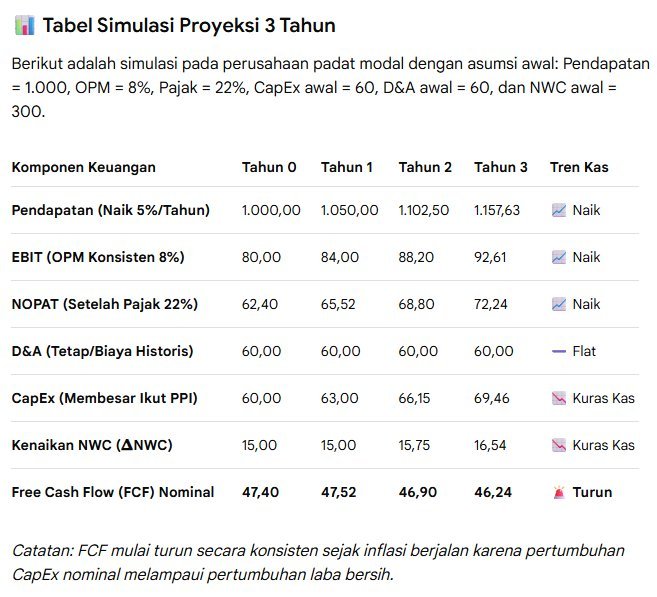
Yuk kita bikin simulasi perusahaan dengan asumsi:
*Producer Price Index konsisten 5% dari tahun ke-1 hingga tahun ke-3
*Pendapatan di tahun 0 (sebelum inflasi tinggi terjadi) = 1000
*OPM 8% dan Perusahaan berencana mempertahankan margin tetap di 8% hingga 3 tahun. Ini berarti Perusahaan mampu pass through inflasi ke konsumen, hebat donk!
*Tax rate = 22%
*D&A awal = 60
*Capex maintenance awal = 60
*Net Working Capital awal = 300
Anda bisa lihat di tabel simulasi di gambar 1 laba akuntansi meningkat setiap tahunnya secara optikal. Ini akan memicu euphoria di kalangan investor. Namun valuasi sahamnya akan menurun, harga sahamnya malah jatuh di market. Kenapa?
Untuk memahami, kita perlu membedah bagaimana pricing sebuah saham bekerja. Kita pakai saja rumus paling simple.
Enterprise Value (EV) = FCF / (CoC – g)
Pembilangnya adalah arus kas bebas. Sedangkan penyebutnya terdiri dari Cost of Capital dan sustainable growth rate.
Arus kas dan growth rate berada dalam ranah internal Perusahaan, sedangkan CoC dan EV lebih kepada ranah market. Sehingga kita akan membedah dari dua sisi yang membentuk harga sebuah bisnis di pasar.
Sisi Internal Perusahaan
FCF = NOPAT + DA – Capex – Perubahan Net Working Capital
Laba meningkat yang kita lihat adalah laba akuntansi. Ketika inflasi baru saja terjadi, maka sangat wajar terjadi laba akuntansi ini justru meningkat. Penyebabnya adalah inventory lama yang masih berbiaya murah sudah dijual pada harga yang terinflasi. GPM, OPM, dan NPM bahkan bisa terlihat naik, menciptakan laba dan growth optikal. Padahal volume penjualan bisa saja stagnan atau malah menyusut, tapi dikompensasi dengan kenaikan harga jual. Bagus donk bro? Ternyata ini menyimpan beberapa masalah untuk masa depan.
Seiring stok lama habis, Perusahaan akan mengisi lagi persediaan dengan stok baru di HARGA BARU (harga yang sudah lebih mahal karena inflasi). Berarti kas yang dikeluarkan untuk persediaan akan meningkat untuk volume/unit yang sama. Pengeluaran ini adanya di arus kas operasi (OCF). Karena nominal penjualan juga meningkat, maka secara alamiah nominal piutang usaha juga akan meningkat. Jika usahanya memiliki siklus konversi kas (CCC) positif yang lama, maka uang tunai yang mati sebagai working capital juga akan semakin membengkak.
Konsekuensinya adalah OCF akan menyusut akibat pembengkakan kebutuhan uang tunai, bahkan ketika hanya untuk sekedar mempertahankan volume/unit existing saja. Apalagi kalau mau grow, tentu uang terikat akan lebih besar lagi. Selain itu, ada juga resiko siklus konversi kas akan semakin memanjang kalau pihak yang berhutang kepada Perusahaan sulit ditagih karena lagi struggle menghadapi inflasi. Ini bisa diperparah lagi apabila biaya lain seperti gaji karyawan, asuransi, logistik ikut melonjak.
Selain OCF, inflasi juga akan menghantam capex. Biaya maintenance akan meningkat mengikuti harga terinflasi terkini, sehingga mengurangi arus kas bebas. Apalagi kalau mau grow, biaya capexnya akan lebih mahal lagi.
Lalu kembali ke laba buku yang membengkak tadi. Meskipun tidak grow secara real term, pada kenyataanya perusahaan tetap harus membayar pajak yang lebih besar akibat laba buku yang membesar tadi. Depresiasi dan amortisasi sebagai tax shield tidak optimal fungsinya karena menurut akuntansi wajib menggunakan harga masa lalu yang masih murah.
Semua hal di atas akan bermuara ada angka FCF yang tertekan. FCF yang tertekan membuat pembilang pada rumus di awal tadi mengecil. Jika Perusahaan sejak awal tidak memiliki balance sheet yang kuat, maka harus mengambil hutang untuk memutar mesin bisnis. Dan mengambil hutang ketika inflasi tinggi (yang mana suku bunga juga akan tinggi) adalah topping maut terhadap kejatuhan valuasi.
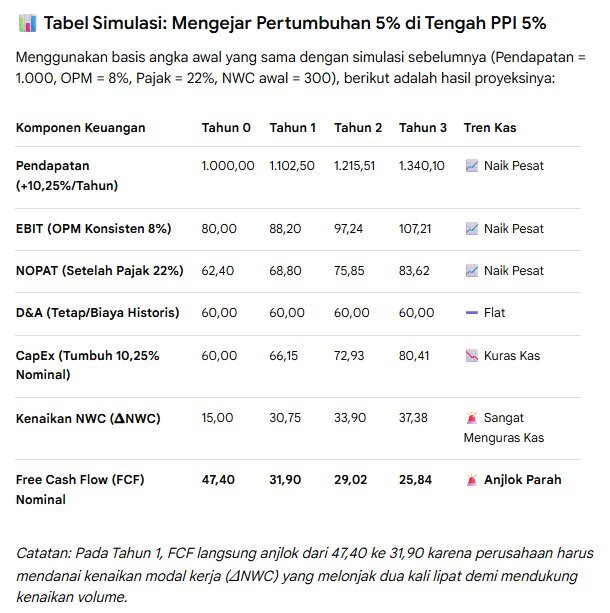
Gambar 2 di bawah adalah ilustrasi jika Perusahaan tadi mau mencoba grow 5% secara real term. Anda bisa lihat FCF nya akan lebih terpukul lagi. ROIC bisa menurun karena pertumbuhan dibiayai dengan reinvestasi yang jauh lebih mahal.
Sisi Eksternal Perusahaan
Cost of Capital = Cost of Equity + Post Tax Cost of Debt
Cost of Equity = Risk Free Rate + Equity Risk Premium
Post Tax Cost of Debt = (Risk Free Rate + Default Spread) * (1 – tax rate)
Ada faktor dari luar Perusahaan yang mempengaruhi valuasi, terutama dari market. Kita tahu bahwa terdapat banyak alternatif investasi selain ekuitas. Salah satu yang utama adalah bond, yang kerap disebut sebagai risk-free investment. Pada era inflasi tinggi, akan hampir selalu dibarengi dengan suku bunga yang tinggi. Tidak hanya suku bunga yang tinggi, Equity Risk Premium juga biasanya naik. Dengan kata lain, Risk Free Rate tinggi, menjadikan ia opsi yang menarik sebagai instrument investasi jika dibandingkan dengan equity (saham) yang pada saat bersamaan mengalami resiko yang meningkat.
Kalau opportunity cost of equity naik dan biaya hutang juga naik, maka secara agregat cost of capital juga akan naik. Ini berarti discount rate yang digunakan untuk mengestimasi nilai FCF masa depan ke hari ini juga membesar, menjadikan present value dari kumulatif FCF menurun. Dari sudut pandang ini, equity menjadi kurang seksi di mata investor. Demand saham jatuh, harga saham juga jatuh.
EV = Market Cap + Minority Interest + Total Debt – Total Cash & Equivalent
Jadi, pada era inflasi tinggi Pembilang (FCF) cenderung mengecil. Penyebut cenderung membesar karena CoC membesar dan growth rate cenderung mengecil. Yang terjadi dengan logika matematika adalah nilai Enterprise Value akan mengecil. Jika Minority Interest dan Total Debt tidak berubah, maka yang buat EV mengecil adalah penurunan market cap dan Total Cash. Kalau market cap menurun, berarti saham turun harganya.
Sekarang Anda memahami bahwa cost push inflation, terutama yang bersifat terbuka (kena semua sektor), akibat kenaikan harga bahan bakar dan material dasar, efeknya sangat buruk buat ekonomi pada umumnya, dan equity pada khususnya. Apalagi kalau berlangsung lama karena ada pemimpin dunia maniak yang hobi perang dan menaikkan tarif seenak jidat, ada yang suka menyeret seluruh dunia untuk ikut merasakan penderitaanya, dan ada yang suka menghambur-hamburkan resources untuk hal-hal tak produktif.
Equity akan terkena double whammy. Biasanya ketika inflasi tinggi mulai mau terjadi, efek penyebut (CoC) tadi yang duluan terjadi sebagai pukulan kasar pertama. Nanti seiring berjalannya waktu selama inflasi tinggi masih terjadi, market akan melakukan ‘fine tuning’ lagi terhadap efek pembilang (FCF) sebagai pukulan kedua terhadap ekuitas.
Lalu apa sarannya bro?
Kalau lihat faktor-faktor internal di atas, maka problemnya adalah kebutuhan Capex dan NWC yang meningkat pesat ketika inflasi tinggi, juga Cost of Debt yang membengkak. Maka salah satu cara logis untuk mengatasinya adalah dengan berinvestasi pada bisnis yang:
*Asset-light, sehingga peningkatan capex tidak signifikan.
*Net Working Capital-nya negatif, sehingga pihak luar yang membiayai NWC.
*Cash Conversion Cycle yang pendek, kalau bisa negatif, supaya tidak kekeringan kas internal.
*Zero or Mini Debt, sehingga tidak terekspose Cost of Debt tinggi.
*Punya pricing power untuk meneruskan inflasi ke konsumen tanpa kehilangan pelanggan.
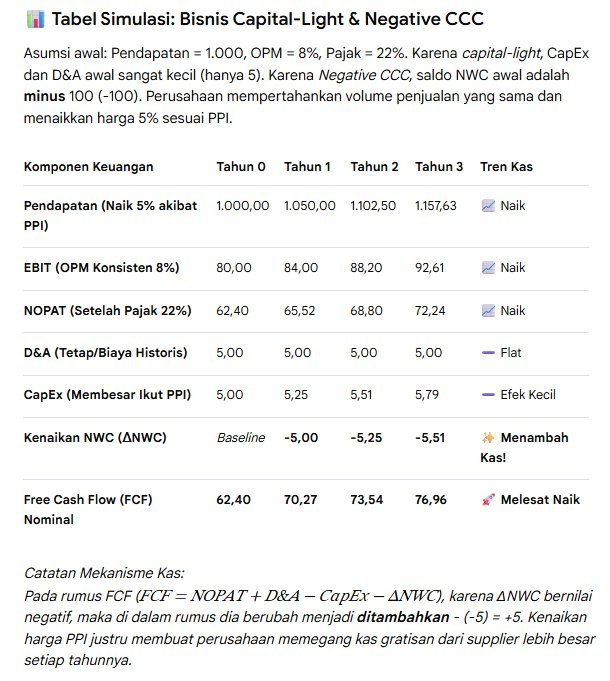
Gambar ke-3 adalah ilustrasi dari Perusahaan asset light dan negative CCC. FCF nya malah akan membesar dari waktu ke waktu.
Saya bersyukur banget sejak sebelum inflasi tinggi, sudah memiliki Perusahaan yang memenuhi karakteristik seperti ini sebagai largest holding dalam portofolio saya. Kalau Anda bagaimana?
So, next time anda lihat EPS naik, jangan langsung haka bos hanya karena centang ijo atau mentor anda bilang ini MOMENTUM bagus. Cek dulu efek inflasi terhadap cash flow nya. Jangan-jangan itu hanya phantom profit, sementara Perusahaan sedang mati pelan-pelan karena cash akan terus menyusut.
Artikel ini dibuat dengan effort yang tidak sedikit. Mentor Anda saat ini mungkin tidak pernah menyampaikan hal ini kepada Anda. Jika Anda suka dan dirasa bermanfaat, mohon didukung dengan like dan share. Happy Weekend!
$IHSG $TOTL $IPCC
1/4