
$INET pertumbuhannya sangat agresif, tapi belum sepenuhnya organik—dan kualitas pertumbuhannya masih butuh pembuktian panjang.
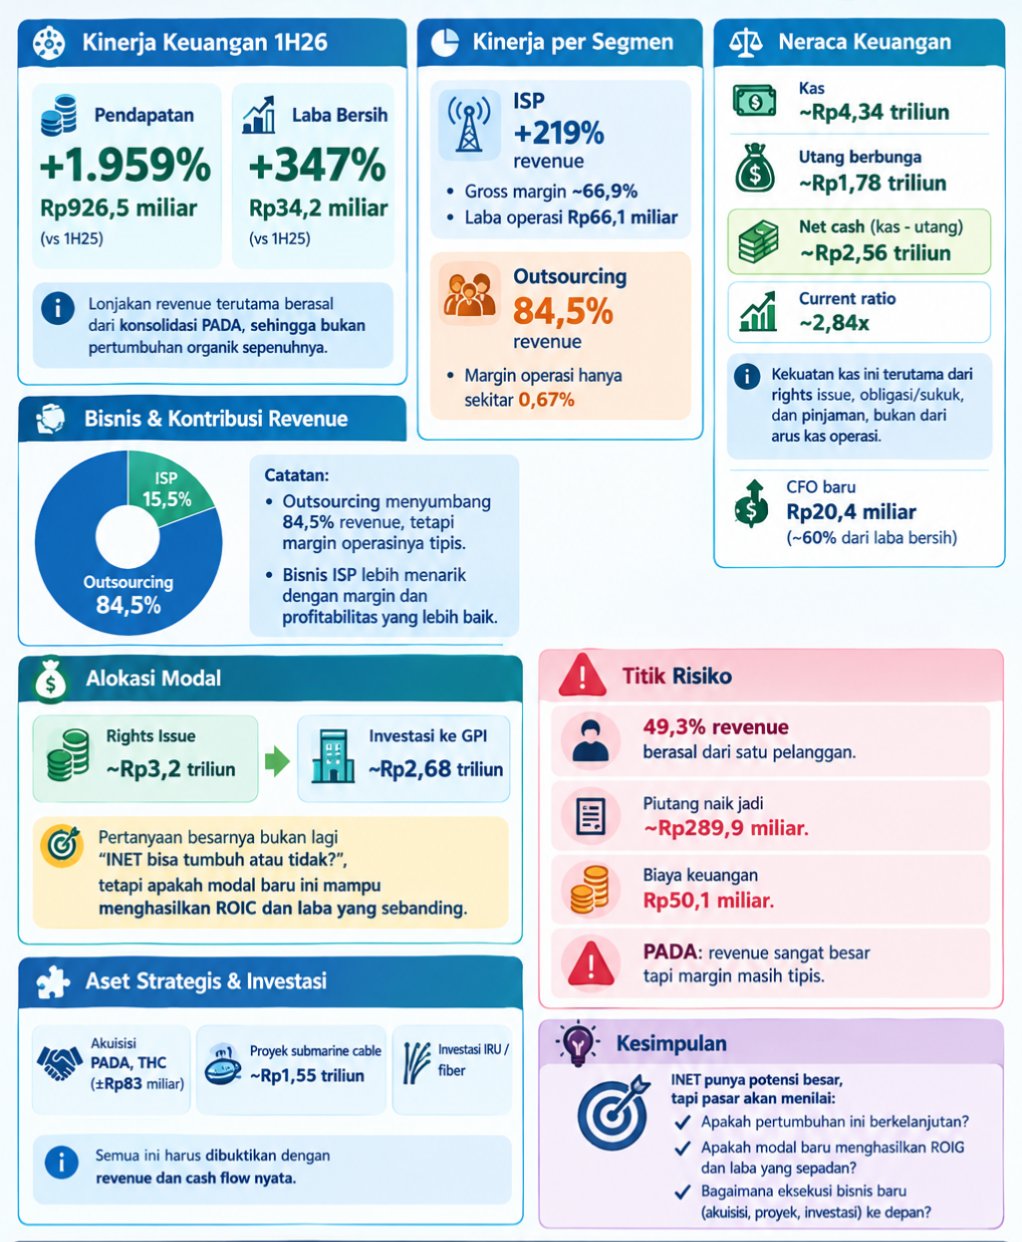
Pendapatan melonjak +1.959% jadi Rp926,5 miliar dan laba bersih naik +347% menjadi Rp34,2 miliar. Namun, lonjakan revenue ini terutama berasal dari konsolidasi PADA, sehingga bukan pertumbuhan organik sepenuhnya.
Bisnis ISP justru lebih menarik: revenue naik sekitar +219%, dengan gross margin ~66,9% dan laba operasi Rp66,1 miliar. Sebaliknya, outsourcing menyumbang 84,5% revenue, tetapi margin operasinya hanya sekitar 0,67%.
Dari sisi neraca, posisi INET relatif kuat: kas ±Rp4,34 triliun. Kalo di breakdown kira2 gini:
- Rights issue: sekitar Rp3,20T
- Obligasi: Rp500 M
- Sukuk: Rp500 M
- Bank loan: sekitar Rp628 M
- CFO: hanya Rp20,45 M
Artinya sebagian besar peningkatan kas berasal bukan dari operating cash flow atau bukan pendapatan "organiknya" INET.
Lalu yg menjadi sorotan lainnya pada alokasi modal.
INET melakukan rights issue sekitar Rp3,2 triliun dan menyuntikkan sekitar Rp2,68 triliun ke GPI.
Garuda Prima Internetindo adalah anak usaha INET yg bergerak di infrastruktur internet/FTTH. Dari rights issue, sekitar Rp2,68–2,8 triliun dialokasikan ke GPI. Tujuan utamanya memang sangat jelas buat ekspansi jaringan FTTH berbasis Wi-Fi 7, terutama pembangunan sekitar 2 juta home-passes di Bali dan Lombok.
INET mengumpulkan uang » disuntikkan ke GPI membangun jaringan fiber/FTTH » jaringan disewakan/digunakan untuk menghasilkan pendapatan internet berulang.
Jadi pertanyaan pentingnya, apakah modal baru tersebut mampu menghasilkan ROIC dan laba yg sebanding?
Sorotan lainnya pada revenue.
Hampir setengahnya atau 49,3% revenue berasal dari satu pelanggan, PT Nusantara Ekspres Kilat. Bisnisnya bukan ISP, melainkan berasal dari segmen outsourcing/PADA yg menyediakan jasa tenaga kerja/personel alih daya, termasuk tenaga yg mendukung operasional infrastruktur/network.
Kemudian Akuisisi PADA, THC, goodwill sekitar Rp83 miliar, proyek submarine cable Rp1,55 triliun, dan investasi IRU/fiber juga harus dibuktikan lewat revenue dan cash flow nyata.
INET 1H26 sedang tumbuh sangat agresif, tetapi sekarang harus membuktikan apakah pertumbuhan tersebut benar2 menghasilkan return atas modal—bukan sekadar memperbesar revenue dan aset.
Keunggulannya:
- Revenue Rp926,5 M
- Net profit Rp34,2 M
- ISP revenue +219%
- ISP gross margin ±66,9%
- ISP operating profit Rp66,1 M
- Cash Rp4,34 T
- Current ratio ±2,84x
- Net cash kasar ±Rp2,56 T
- CFO sudah naik menjadi Rp20,45 M
Fiber/IRU mulai memasuki tahap komersialisasi
Hal2 yg perlu dipertimbangkan:
- Outsourcing = 84,5% revenue
- Outsourcing operating margin = ±0,67%
- PADA profit hanya sekitar Rp1,24 M
- Satu customer = 49,27% revenue
- Piutang = Rp289,9 M
- CFO/NI = ±60%
- Finance cost = Rp50,1 M
- Operating profit/finance cost = ±1,43x
- Saham naik ±133,5%
- Rp2,683 T modal masuk ke GPI masih harus dibuktikan return-nya.
Oiya, jangan lupakan proyek "nasional" dari adik kandung presiden, Internet Rakyat (IRA). Bagian dari cerita ekspansi $WIFI: INET PADA DOOH. Info terakhirnya, TOWR mau gabung proyek Internet Rakyat.
Sebagai gambar umum:
Aset Infrastruktur $TOWR saat ini memiliki sekitar 36.892 menara telekomunikasi dan jaringan kabel optik sepanjang sekitar 182.559 KM. Infrastruktur pendukung lain, seperti very small aperture terminal (VSAT) dan kabel bawah laut. Jumlah tenant menara TOWR mencapai 61.038 dgn tenancy ratio 1,65 kali. TOWR juga menyediakan layanan Fiber-to-the-Tower (FTTT) dan Fiber-to-the-Home (FTTH). Layanan tersebut telah mencakup sekitar 1,86 juta homepass. Selain itu, perseroan menyediakan solusi konektivitas dengan sekitar 28.153 aktivasi di berbagai daerah di Indonesia.
DYOR. Bukan ajakan beli-jual saham.
1/2