⚡ POWR: From Boring to Booming, Powered by Data Center
Link: https://cutt.ly/uylYOVSo
▪️ Tidak Ada Lagi yang Menahan Pertumbuhan Laba — Sejak tulisan terakhir kami terkait Cikarang Listrindo ($POWR) pada 2022, laba bersih POWR tercatat relatif stabil di kisaran US$72–77 juta per tahun hingga 2025. Pertumbuhan POWR sebenarnya sudah datang pada 2025 ketika pendapatan dari pelanggan industri perseroan naik +6% YoY, tetapi pertumbuhan tersebut terkompensasi oleh pendapatan dari PLN yang turun -27% YoY akibat keterbatasan pasokan gas. Lebih lanjut, kenaikan biaya bahan bakar diesel menjadi US$26 juta pada 2025 (vs. 2024: US$4 juta) — di mana komponen biaya tersebut tidak dapat diteruskan ke pelanggan karena berada di luar formula tarif — membuat laba bersih POWR turun ke ~US$72 juta. Kami menilai 2026 menjadi titik balik kinerja POWR, ditopang oleh: 1) akselerasi pertumbuhan segmen data center; 2) pemulihan volume penjualan listrik kepada PLN seiring normalisasi pasokan gas; dan 3) kenaikan margin laba kotor seiring normalisasi beban bahan bakar akibat penurunan beban diesel.
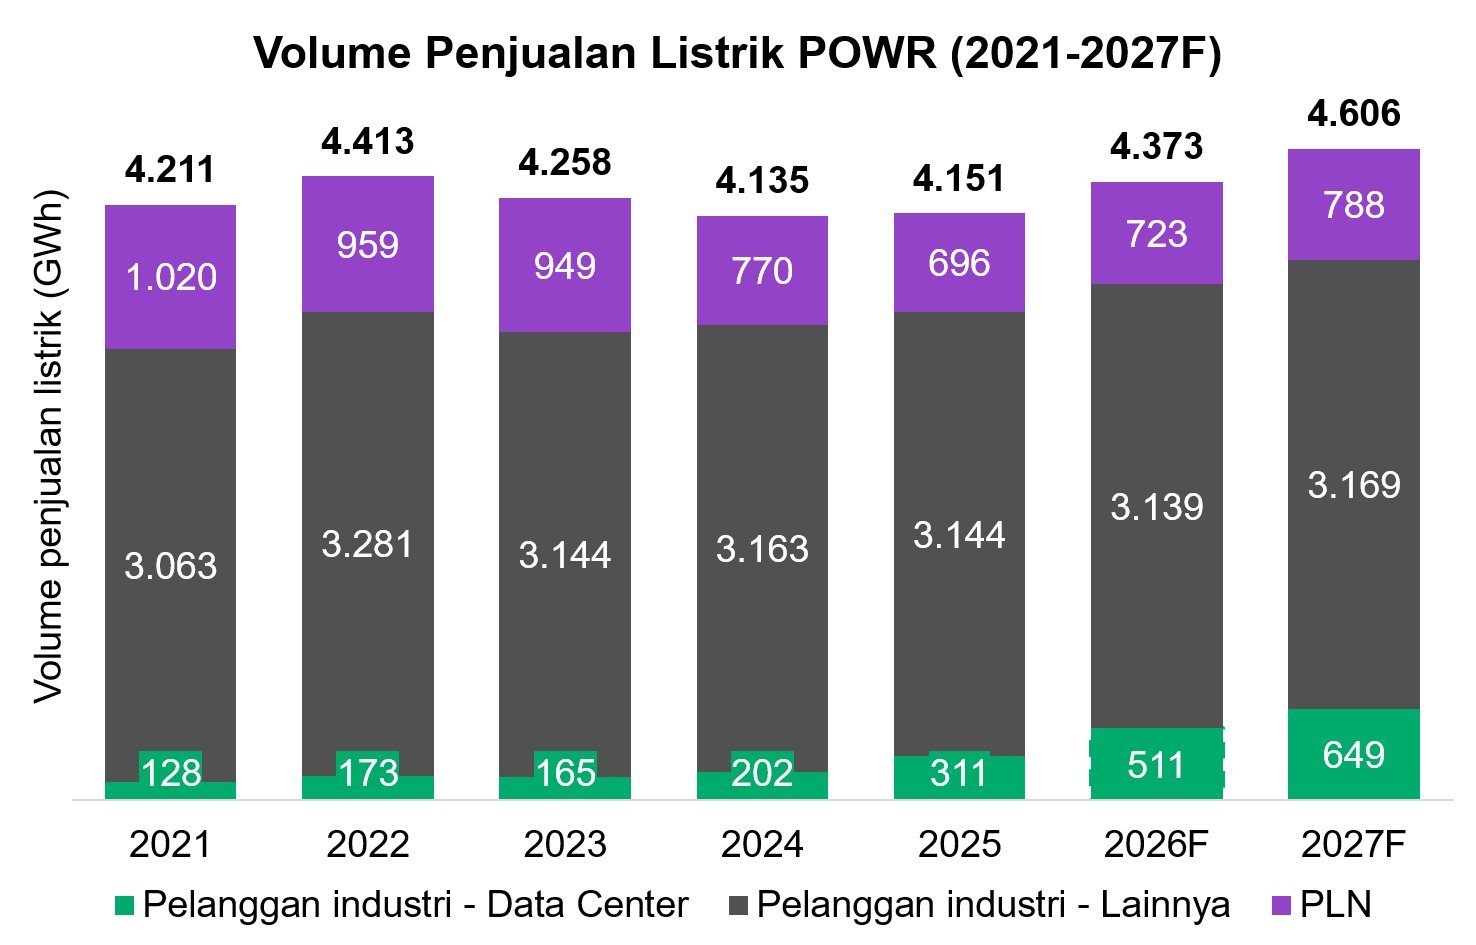
▪️ Laba Bersih Naik +18% CAGR pada 2025–2027F — Kami memproyeksikan laba bersih POWR akan tumbuh +18% CAGR pada periode 2025–2027F, dari ~US$72 juta pada 2025 menjadi ~US$90 juta pada 2026F dan ~US$100 juta pada 2027F. Di sisi pendapatan, kami mengekspektasikan pendapatan naik +5% CAGR pada 2025–2027F, dengan seluruh kenaikan berasal dari volume, yakni: 1) segmen data center yang tumbuh +44% CAGR pada periode 2025–2027F, dengan kontribusi segmen data center terhadap total penjualan listrik POWR naik dari 7% pada 2025 menjadi 12% pada 2026F dan 14% pada 2027F, serta menopang seluruh kenaikan volume pelanggan industri; dan 2) volume penjualan listrik kepada PLN yang pulih ke level 723 GWh pada 2026F (+4% YoY) dan 788 GWh pada 2027F (+9% YoY). Di sisi beban, biaya diesel akan ternormalisasi kembali ke ~US$4 juta pada 2026F dan 2027F (vs. 2025: ~US$26 juta) dan tergantikan oleh kenaikan biaya gas yang sifatnya dapat diteruskan ke pelanggan. Gabungan kenaikan pendapatan dan penurunan beban tersebut akan mengangkat margin laba kotor POWR ke level ~27% pada 2026F dan 2027F (vs. 2025: 24%), level yang sudah pernah dicapai POWR pada periode 2023–2024. Sebagai catatan, proyeksi kami atas kinerja keuangan POWR pada 2026F turut memasukkan laba one-off dari klaim asuransi sebesar US$7,4 juta terkait gangguan suplai gas. Meski demikian, kami menilai kualitas laba POWR tetap akan membaik pada 2027F, seiring: 1) ramp–up pendapatan dari segmen data center; 2) kenaikan pendapatan dari PLN seiring ekspektasi akan stabilnya suplai gas sepanjang tahun; dan 3) beban pajak tangguhan yang lebih rendah seiring ekspektasi nilai tukar rupiah yang lebih stabil.
▪️ Rally Harga Saham dalam Sebulan Terakhir Masih Menyisakan Ruang Kenaikan — Kami menggunakan pendekatan dividend yield sebagai basis utama valuasi, mengingat dividen menjadi komponen utama return POWR selama ini. Dengan dividend payout ratio yang bertahan di kisaran ~95% dalam 4 tahun terakhir, pergerakan harga saham POWR secara historis lebih dipengaruhi dividend yield–nya ketimbang multiple laba. Kami menilai pendekatan ini paling konservatif karena tidak mengandalkan re–rating, sehingga potensi re–rating menjadi bonus upside tambahan. Meski telah naik +25% ke level Rp900/saham, POWR masih diperdagangkan pada valuasi 9x P/E dan 4,2x EV/EBITDA 2026F dengan dividend yield 10,5%, lebih rendah -51% (P/E) dan -69% (EV/EBITDA) dibandingkan rata–rata peers utilitas regional yang memiliki valuasi 18,4x P/E dan 13,6x EV/EBITDA. Pada basis 2027F, valuasi POWR semakin murah di 7,8x P/E dan 3,7x EV/EBITDA dengan dividend yield 12,2%. Dengan asumsi dividend payout ratio mencapai 95% — sejalan dengan realisasi dalam 4 tahun terakhir — dan target dividend yield 9%, kami menilai potensi upside POWR berada di Rp1.050/lembar (+17%) pada basis 2026F dan Rp1.215/lembar (+35%) pada basis 2027F. Kami melihat berakhirnya persepsi ‘boring’ pada POWR seiring kembalinya pertumbuhan volume membuka peluang bagi saham POWR untuk naik mengikuti pertumbuhan laba, dengan re–rating multiple sebagai potensi upside tambahan.
▪️ Risiko — Risiko utama yang kami lihat antara lain: 1) tidak tercapainya pertumbuhan volume data center, baik dari sisi penambahan kapasitas terkontrak maupun tingkat pemakaiannya; 2) realisasi pemulihan volume penjualan listrik kepada PLN yang di bawah asumsi kami; 3) gangguan suplai gas yang mengharuskan perseroan menggunakan bahan bakar diesel dan mendorong pelemahan margin laba usaha; 4) beban pajak tangguhan dan selisih kurs yang berulang seiring pelemahan rupiah; dan 5) keputusan capex atas rencana penambahan kapasitas ~300 MW yang dapat menekan dividend payout ratio.
Disclaimer: Semua konten dalam artikel ini dibuat untuk tujuan informasional dan bukan merupakan rekomendasi untuk membeli/menjual saham tertentu. Always do you own research.
______
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit