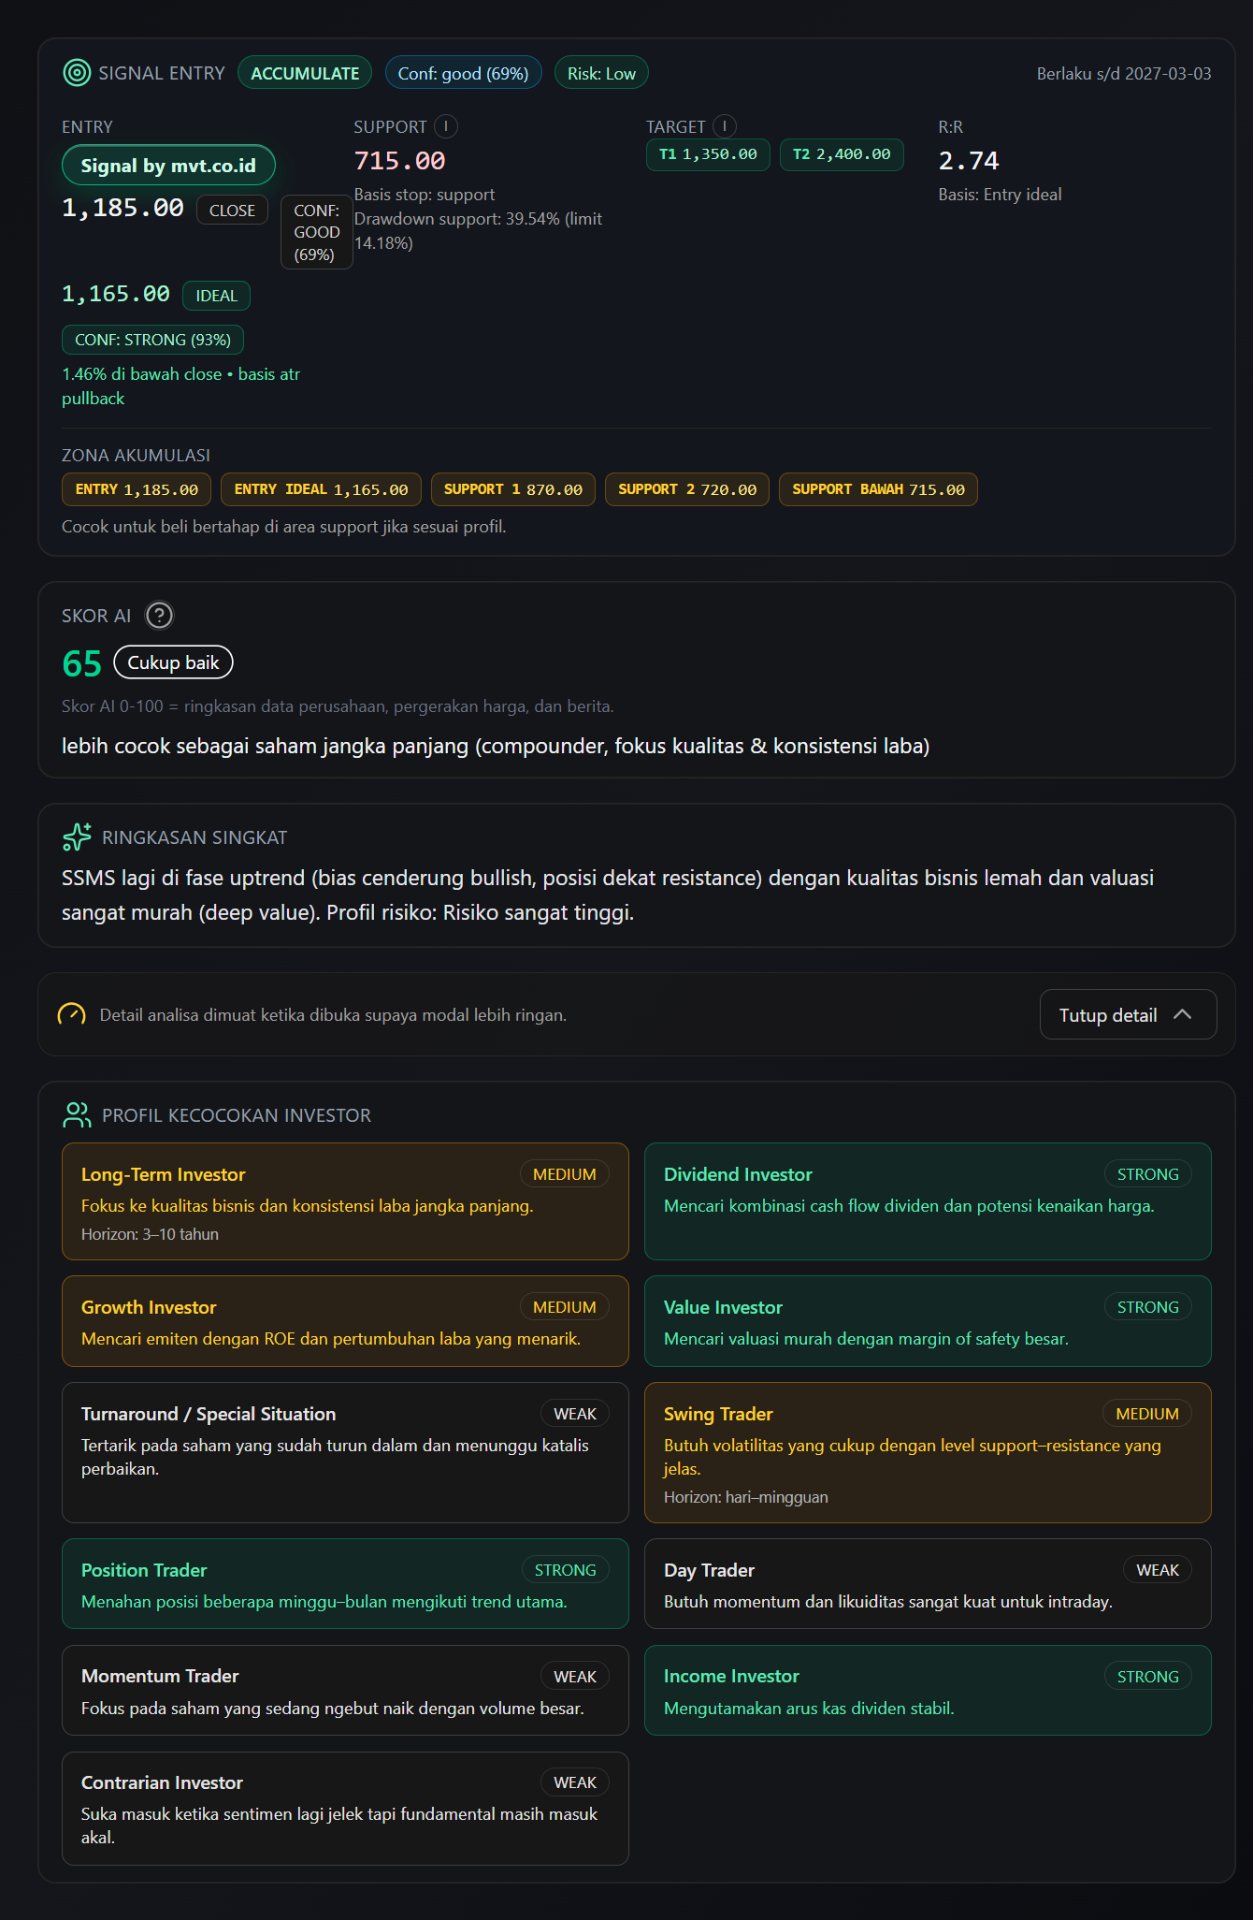

$SSMS mulai menunjukkan hasil dari ekspansi yang sebelumnya sudah disiapkan. Akuisisi SML menambah area tertanam dan kapasitas pabrik, sementara proyek Refinery II memperkuat langkah perusahaan masuk lebih dalam ke bisnis hilir sawit.
Kinerja Semester I 2026 ikut memberi dasar yang cukup kuat dengan pendapatan dan laba yang tumbuh. Ke depan, yang lebih penting bukan hanya harga CPO, tapi seberapa besar aset baru dan tambahan kapasitas refinery bisa mendorong volume, margin, serta arus kas SSMS.