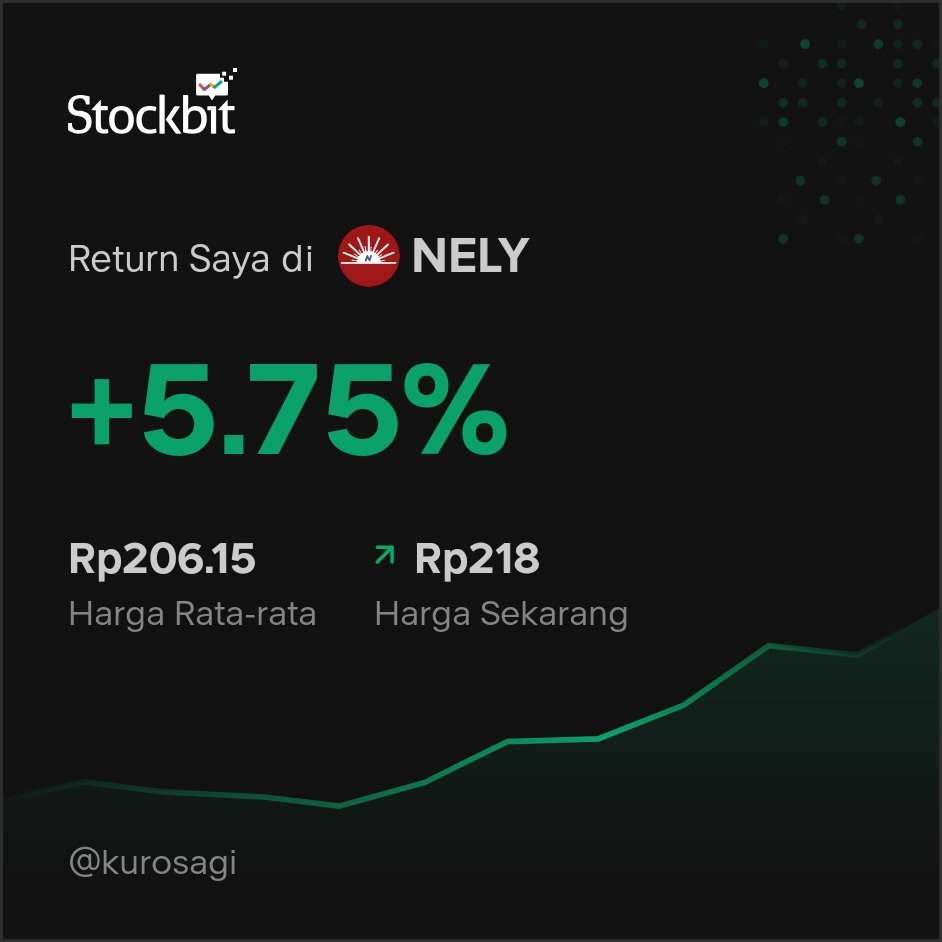
$NELY kapal tongkang nya Ebem approved ga ya?
DYOR $TPMA $HAIS PSSI HATM
Data per: 4 September 2026 | Disclaimer: Bukan rekomendasi jual/beli.
Ringkasan Eksekutif & Model Bisnis
1.1. Produk & Layanan Riil: PT Pelayaran Nelly Dwi Putri Tbk. fokus di pelayaran niaga dan penyewaan (charter) kapal. Lini utamanya adalah armada tugboat (kapal tunda) dan barge (tongkang) untuk angkutan komoditas, serta kapal kargo umum. Emiten ini tidak memiliki merek dagang ritel; ekuitas mereknya sepenuhnya terletak pada reputasi penyelesaian kontrak charter jangka panjang ke perusahaan tambang.
1.2. Klien & Target Pasar Utama: Melayani perusahaan tambang batu bara, kontraktor logistik, dan perusahaan manufaktur yang membutuhkan jasa angkutan laut domestik berskala B2B.
1.3. Skema Monetisasi: Arus kas bertumpu pada tarif penyewaan kapal berbasis waktu (time charter) maupun per perjalanan (voyage charter). Pendapatan sangat sensitif terhadap volume ekspor/domestik batu bara, harga BBM, dan tingkat utilisasi kapal di perairan.
Bedah Kesehatan Keuangan & Efisiensi Operasional (Periode: Q2 2026)
2.1. Pertumbuhan Laba & Pendapatan: Pendapatan kuartalan anjlok tajam -41.06% (YoY) dan -51.27% (YTD), menunjukkan permintaan sewa kapal yang sedang rontok. Namun, laba bersih kuartalan berhasil berbalik positif ke Rp695 Juta dari kerugian Rp19 Miliar di kuartal sebelumnya, yang mengindikasikan manajemen berhasil melakukan efisiensi pengeluaran di tengah kelesuan order.
2.2. Marjin Profitabilitas: GPM tercatat di -3.82% dan OPM -14.91%. Dampak riilnya: untuk setiap Rp100 penjualan, operasional inti perusahaan masih merugi. Laba bersih yang positif (NPM 1.19%) murni tertolong oleh pos pendapatan non-operasional sementara. REDFLAG: ROE tertahan di -2.66% (vs rata-rata sektor 8.86%), membuktikan permodalan perusahaan gagal memberikan imbal hasil akibat inefisiensi beban armada yang menganggur.
2.3. Struktur Utang & Likuiditas: Bantalan kas cukup aman di Rp48 Miliar. DER sangat sehat di 0.21x, jauh di bawah batas sektor (0.24x). Likuiditas jangka pendek kokoh dengan Current Ratio 3.25x. Hal ini memastikan perusahaan tidak memiliki risiko gagal bayar utang dalam waktu dekat, meskipun bisnis inti sedang berdarah.
2.4. Efisiensi Arus Kas: Perputaran piutang (DSO) di level 27.65 hari tergolong sangat wajar untuk kontrak logistik B2B, mengartikan bahwa tagihan klien tambang masih terbayar lancar tanpa macet.
Valuasi & Rekam Jejak Dividen (Value Investing Lens)
3.1. Posisi Valuasi Rasio: Di harga Rp218, saham ini dihargai dengan PBV 0.59x (diskon dari sektor 1.07x) dan EV/EBITDA 8.67x. Kondisi ini mengindikasikan bahwa pasar menekan valuasi NELY menjadi murah murni karena ketakutan atas potensi kerugian berlanjut, bukan sekadar salah harga. PER tercatat -22.02x karena akumulasi laba 12 bulan terakhir masih minus.
3.2. Penanda Head-to-Head Sektor: Secara neraca, NELY lebih tangguh menghadapi utang dibandingkan emiten kapal angkut lain. Namun secara daya cetak laba, profitabilitas NELY sangat tertinggal dan menjadi pemberat utama saat disandingkan dengan kinerja logistik kelautan lainnya.
3.3. Dividen & Imbal Yield: NELY membagikan dividen tunai Rp10 per saham (Yield 4.59%). REDFLAG: Rasio pembayaran dividen (DPR) tercatat -63.16%. Situasi ini membuktikan dividen tersebut dipaksakan keluar dari tabungan kas masa lalu, bukan dari laba berjalan, sehingga tradisi dividen ini sama sekali tidak sustainable (berkelanjutan) untuk tahun depan.
Sentimen Berita Terkini & Katalis (NELY, Sektor, Makro)
4.1. Sentimen NELY: Belum ada katalis organik atau kontrak jumbo yang masuk di Q2 2026. Perhatian pasar murni menunggu pulihnya tingkat utilisasi kapal yang sedang menganggur.
4.2. Sentimen Sektor: Lesunya harga batu bara acuan global dan perlambatan serapan domestik memaksa tarif charter turun, yang secara langsung menjadi penyebab utama anjloknya pendapatan NELY hingga separuh (51.27% YTD).
4.3. Sentimen Makro: Suku bunga acuan yang tinggi menahan ekspansi tambang. Selain itu, fluktuasi harga BBM industri langsung menggerus daya tahan biaya operasional (OPEX) kapal, menekan margin operasional (OPM) NELY yang sudah terperosok di level -14.91%.
Analisis Pemegang Saham (UBO) & Risiko Bisnis
5.1. Struktur Pengendali: Pemilik manfaat (UBO) dikendalikan penuh oleh PT Haskojaya Abadi. Porsi saham milik publik (Free Float) sangat mencekik di 8.10%. Akibatnya, likuiditas transaksi harian saham ini amat rendah, rentan terhadap manipulasi bid-offer, dan rawan diguyur bandar.
5.2. Risiko Bisnis Utama: Ketergantungan absolut pada satu industri (batu bara). Jika volume produksi tambang tertahan, armada kapal hanya akan bersandar dan membakar biaya tetap pemeliharaan (docking) tanpa mendatangkan kas sepeser pun.
Pemetaan Technical & Trading Plan (Support, Resistance, Risk Management)
6.1. Pergerakan Harga & Likuiditas: Berada di area Rp218, posisi harga saat ini berkonsolidasi di sekitar area bottom (dasar) tahun 2023-2024, menanti momentum pantulan atau kerusakan support.
6.2. Level Kunci: Bantalan support psikologis berada di Rp200 per saham. Resistance terdekat menanti di area Rp250 hingga Rp260 per saham.
6.3. Manajemen Risiko: Batasi alokasi modal spekulatif maksimal di 3.00% hingga 5.00% dari total portofolio mengingat risiko likuiditas yang tinggi. Terapkan cut loss disiplin jika close harian menembus bawah Rp200. Lakukan take profit di Rp260 dan Rp300 jika ada berita kontrak logistik baru.
Tesis Investasi & 3 Skenario Valuasi
7.1. Tesis Inti: NELY adalah pertaruhan turnaround spekulatif. Valuasinya sangat murah (PBV 0.59x) dengan neraca yang kebal utang, namun bisnis intinya masih sakit berdarah. Saham ini hanya layak diakumulasi jika siklus volume angkut batu bara domestik benar-benar rebound dalam 12-18 bulan ke depan.
7.2. Skenario Valuasi: 7.2.A. Base Case (Peluang 50%): Pendapatan mendatar, margin perlahan pulih ke 3%. Target harga wajar Rp292 (Berbasis rata-rata target PBV 0.8x dan EV/EBITDA 7.5x). 7.2.B. Bull Case (Peluang 20%): Berhasil mendapat kontrak batu bara jumbo, margin terdongkrak ke 6%. Target harga wajar Rp352 (Berbasis re-rating ke PBV 1.0x dan EV/EBITDA 8.5x). 7.2.C. Bear Case (Peluang 30%): Kerugian kembali membesar, cadangan kas mulai terbakar. Target harga wajar Rp155 (Berbasis tekanan devaluasi PBV ke 0.4x dan likuidasi DCF).
7.3. Risk/Reward Ratio: Kalkulasi presisi menghasilkan rasio 2.13x (potensi profit Rp134 berbanding risiko turun Rp63). Tingkat imbal hasil ini memadai untuk sebuah opsi investasi high-risk yang spekulatif.
Monitoring Checklist & Risiko Utama
8.1. Validasi Tesis: Tesis perbaikan bisnis baru akan terkonfirmasi sah jika pendapatan QoQ berhasil tumbuh positif selama dua kuartal berturut-turut, dan OPM kembali di atas 5%.
8.2. Invalidasi Tesis: Tesis turnaround resmi gagal dan posisi wajib di-cut loss jika laporan kuartal berikutnya kembali mencetak kerugian bersih di atas Rp5 Miliar.
Kesimpulan Akhir Analyst
NELY adalah profil saham turnaround klasik: neraca nyaris tanpa cacat utang, kas berlimpah, dan dihargai sangat murah di bawah nilai bukunya. Namun, murahnya harga ini beralasan karena margin operasional perusahaan masih hancur tertekan sepinya angkutan batu bara. Dengan Risk/Reward 2.13x, saham ini menarik bagi porsi kecil dana spekulatif yang berani menunggu pulihnya siklus komoditas. Meski demikian, investor dilarang masuk dengan harapan mengejar dividen yang dibayarkan dari kas masa lalu, serta harus waspada pada tipisnya likuiditas saham di pasar sekunder.
KESIMPULAN 1 BARIS:
[Keputusan: Hold Spekulatif] - Murah secara neraca, tapi tunggu bukti konkret pemulihan bisnis inti.