Melihat Prospek MYOR dari GCG dan ROIC: Apakah Menarik untuk Investasi?
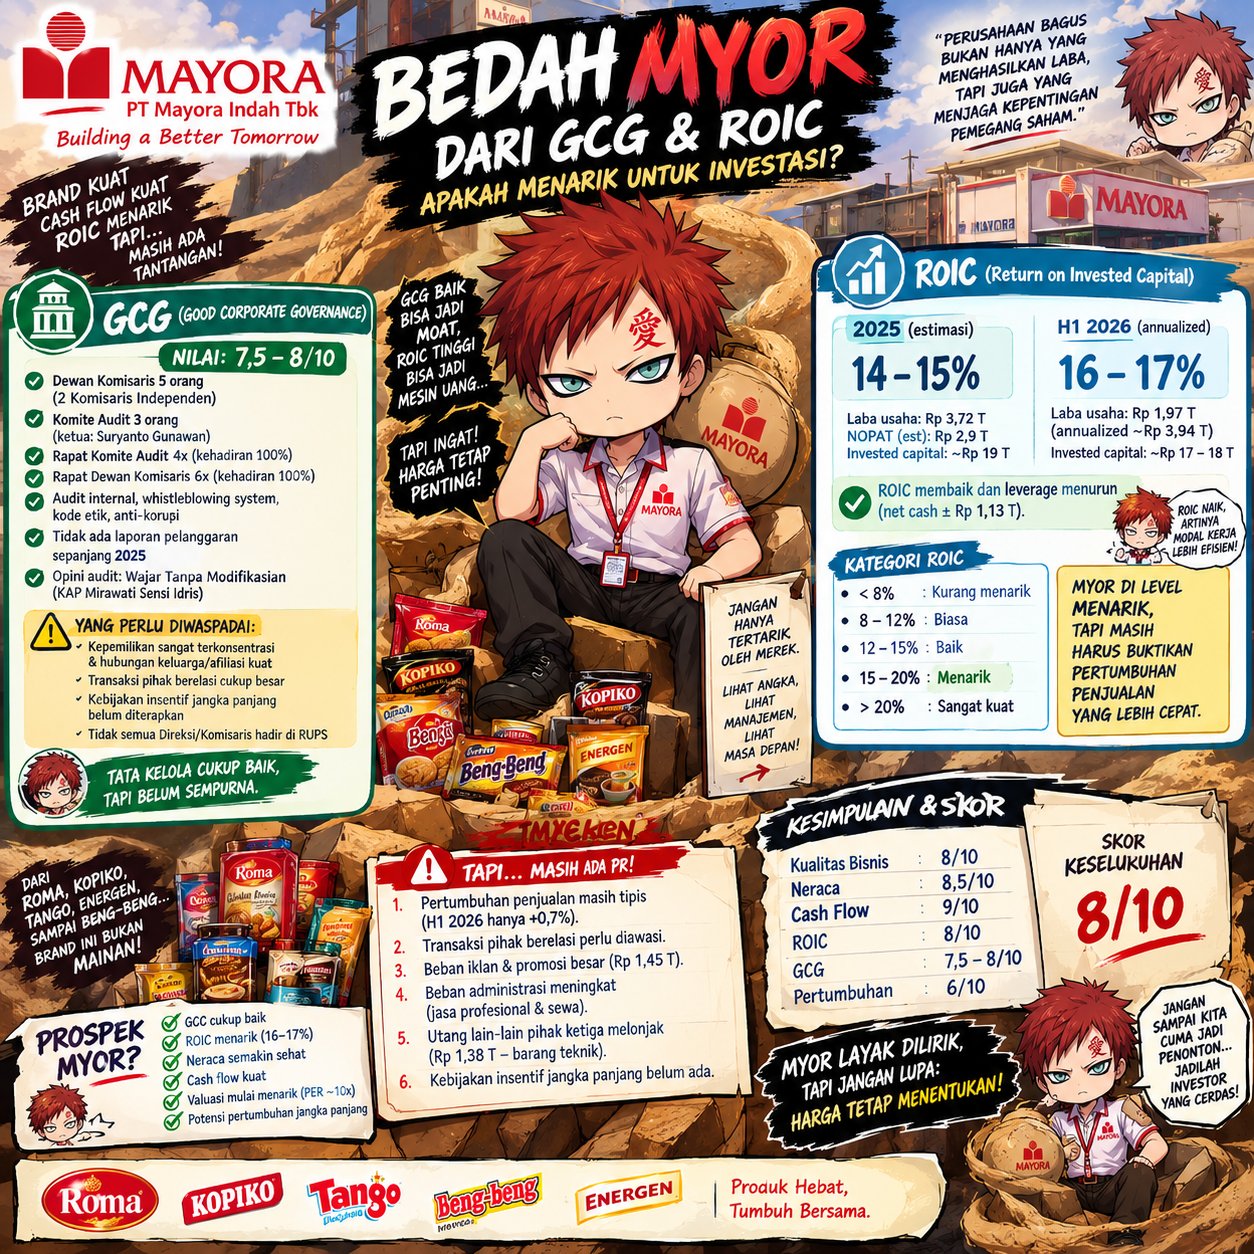
Setelah membedah aset, liabilitas, laba-rugi dan arus kas, dua hal penting terakhir yang perlu kita lihat pada PT Mayora Indah Tbk (MYOR) adalah Good Corporate Governance (GCG) dan Return on Invested Capital (ROIC). Keduanya penting karena perusahaan yang bagus bukan hanya harus mampu menghasilkan laba, tetapi juga harus mampu mengelola modal dengan baik dan menjaga kepentingan pemegang saham. Berdasarkan Annual Report 2025, MYOR memiliki struktur tata kelola yang cukup lengkap, dengan Dewan Komisaris berjumlah lima orang, termasuk dua Komisaris Independen, serta Komite Audit yang diketuai Komisaris Independen Suryanto Gunawan.
Dari sisi pengawasan, struktur GCG MYOR tergolong cukup solid. Komite Audit terdiri dari Suryanto Gunawan, Budiono Djuandi dan Antonius Wirawan, serta menyatakan menjalankan tugas secara independen. Pada 2025, Komite Audit mengadakan empat kali rapat dengan tingkat kehadiran 100%, sementara Dewan Komisaris juga mencatat enam kali rapat dengan kehadiran penuh. MYOR juga memiliki fungsi audit internal, whistleblowing system, kode etik dan kebijakan anti-korupsi. Bahkan sepanjang 2025 tidak terdapat laporan whistleblowing terkait pelanggaran etika bisnis, etika kerja, kebijakan perusahaan maupun tindakan yang merugikan perusahaan atau pemangku kepentingan.
Namun, GCG MYOR tidak bisa dikatakan sempurna. Kepemilikan saham sangat terkonsentrasi dan hubungan keluarga/afiliasi di dalam kelompok usaha cukup kuat, sehingga transaksi pihak berelasi menjadi salah satu hal yang harus terus kita awasi sebagai investor. Dalam evaluasi penerapan pedoman GCG, terdapat pula rekomendasi yang belum sepenuhnya diterapkan, terutama terkait kebijakan insentif jangka panjang bagi Direksi dan karyawan; selain itu, terdapat catatan mengenai tidak seluruh anggota Direksi/Komisaris menghadiri RUPS karena tugas lainnya. Jadi, GCG MYOR menurut saya berada di level baik, tetapi belum bisa diberi nilai sempurna. Secara subjektif, saya memberikan sekitar 7,5–8/10.
Sekarang masuk ke bagian yang lebih menarik: ROIC. MYOR tidak secara eksplisit melaporkan ROIC sebagai rasio resmi perusahaan, sehingga angka yang kita gunakan adalah perhitungan analitis dengan formula NOPAT ÷ rata-rata invested capital. Untuk 2025, laba usaha MYOR sekitar Rp3,72 triliun, dengan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sekitar Rp2,87 triliun. Total ekuitas mencapai Rp18,36 triliun, sedangkan borrowings sekitar Rp8,26 triliun dan kas sekitar Rp5,85 triliun. Dengan pendekatan tersebut, ROIC 2025 kita perkirakan berada di sekitar 14–15%. Angka ini sudah cukup menarik karena menunjukkan modal yang ditanamkan perusahaan mampu menghasilkan return operasional yang layak.
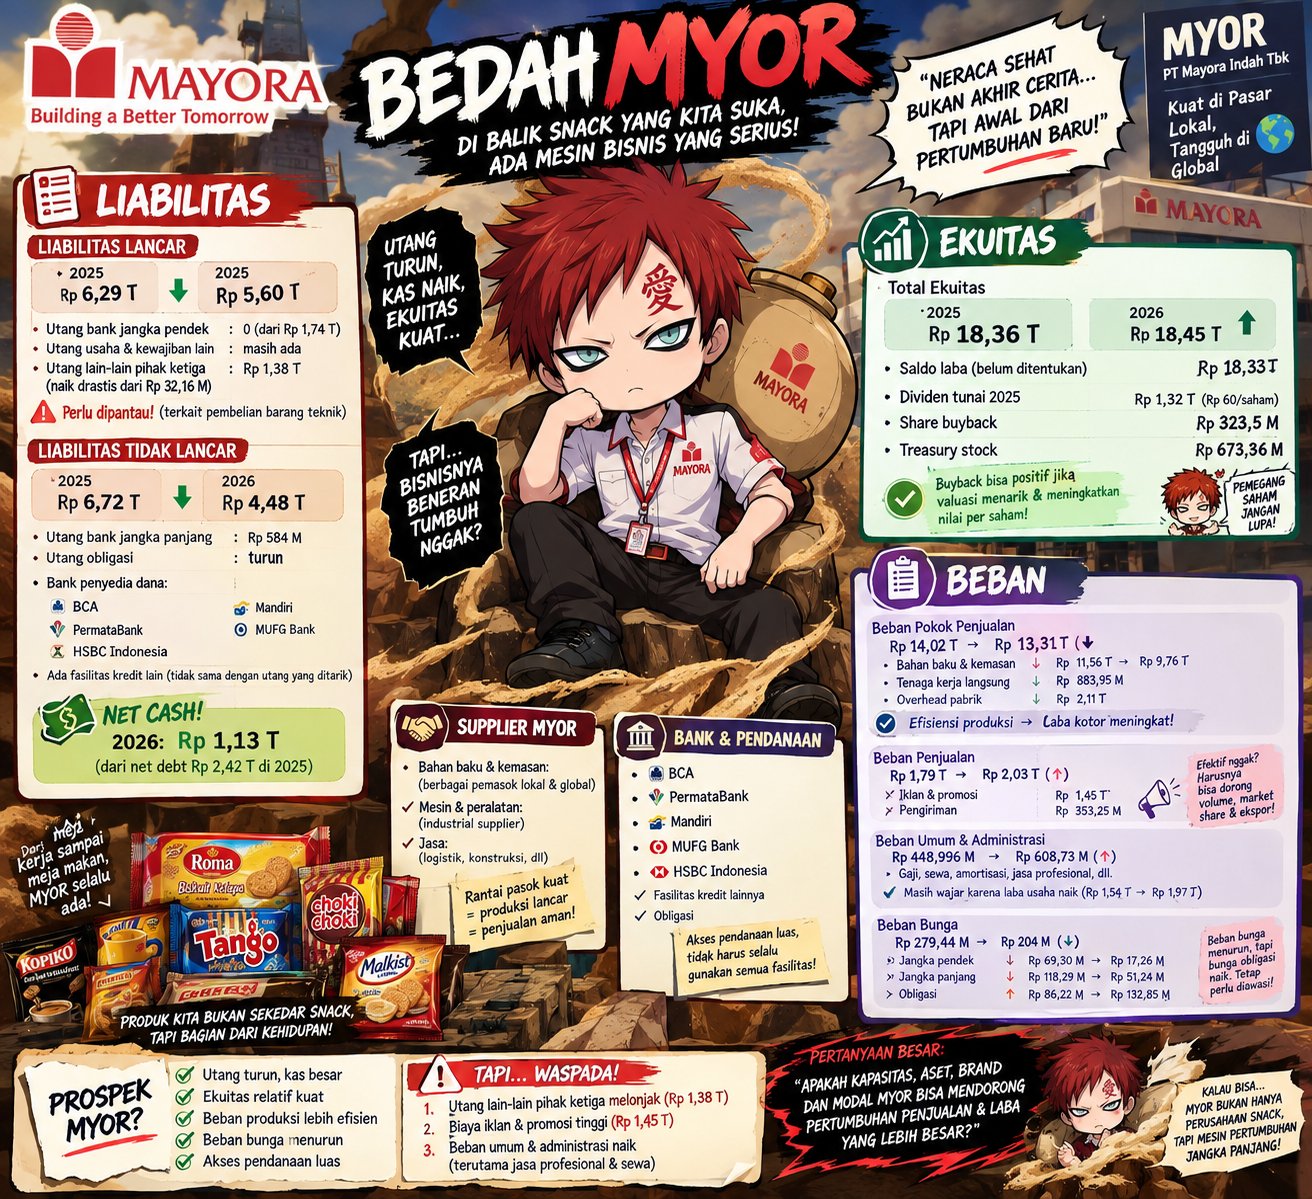
Yang membuat cerita MYOR menjadi lebih menarik adalah perkembangan 2026. Pada semester I 2026, laba usaha sekitar Rp1,97 triliun, sehingga jika disetahunkan menjadi sekitar Rp3,94 triliun. Di sisi lain, posisi keuangan semakin ringan: ekuitas sekitar Rp18,45 triliun, borrowings turun menjadi sekitar Rp4,48 triliun, sementara kas sekitar Rp5,60 triliun. Artinya, invested capital turun cukup besar dan perusahaan bahkan berubah dari posisi net debt sekitar Rp2,42 triliun pada akhir 2025 menjadi net cash sekitar Rp1,13 triliun pada Juni 2026. Dengan memakai pendekatan annualized H1 2026, ROIC kita perkirakan meningkat menjadi sekitar 16–17%. Ini sinyal positif karena ROIC membaik bersamaan dengan turunnya leverage, bukan semata-mata karena perusahaan menambah utang.
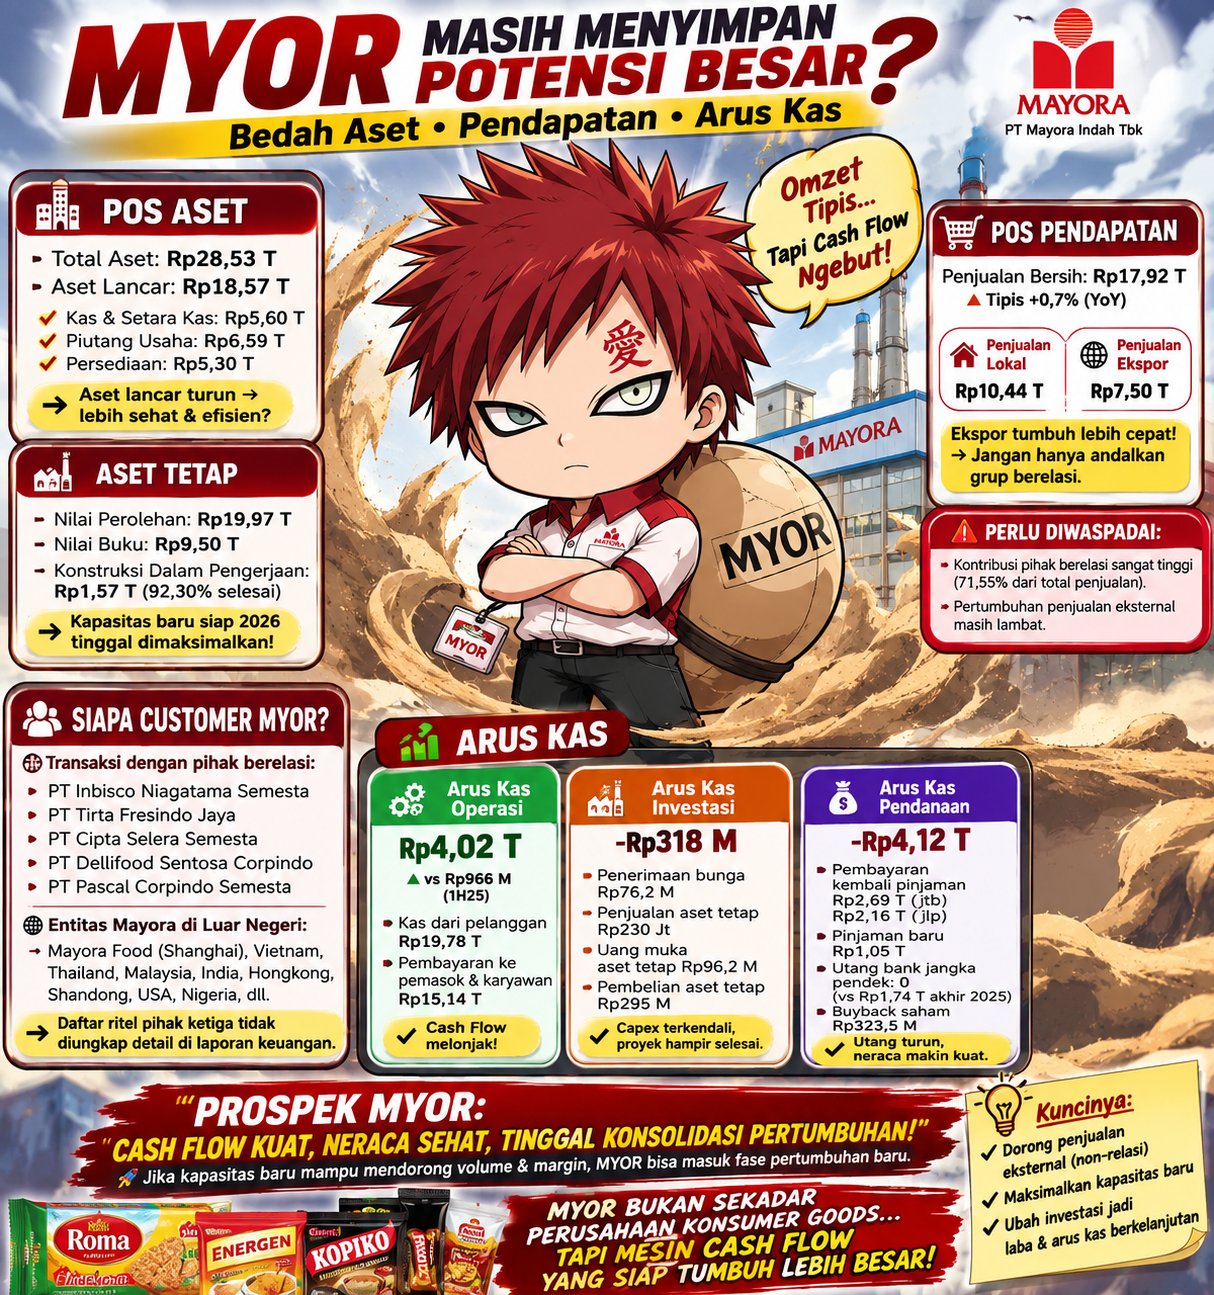
Dari perspektif investor, ROIC sekitar 16–17% sudah masuk kategori menarik. Secara sederhana, ROIC di bawah 8% cenderung lemah, 8–12% biasa, 12–15% baik, 15–20% menarik, sedangkan di atas 20% baru bisa disebut sangat kuat. Tetapi kita tidak boleh langsung menyimpulkan MYOR sebagai saham luar biasa hanya karena ROIC meningkat. Pertumbuhan penjualan masih menjadi pekerjaan rumah. Pada semester I 2026, penjualan hanya sekitar Rp17,92 triliun, naik tipis dari Rp17,80 triliun. Karena itu, tantangan berikutnya adalah membuktikan bahwa kapasitas baru, ekspor, penjualan pihak ketiga dan efisiensi biaya mampu mengubah ROIC yang membaik menjadi pertumbuhan laba yang berkelanjutan.
Dari sisi valuasi, harga MYOR pada 2 September 2026 sekitar Rp1.555 per saham. Dengan laba semester I 2026 yang disetahunkan secara sederhana, EPS run-rate berada di kisaran Rp155, sehingga PER kasar sekitar 10 kali. Ini membuat MYOR mulai terlihat menarik untuk dipelajari lebih serius, terutama karena perusahaan memiliki neraca yang semakin sehat dan ROIC yang meningkat. Namun angka tersebut bukan forward PER resmi karena menggunakan annualisasi laba semester pertama.
Kesimpulannya, MYOR saat ini lebih menarik karena kombinasi kualitas bisnis, neraca, cash flow, GCG yang cukup baik dan ROIC yang meningkat. Saya akan memberikan gambaran keseluruhan sekitar 8/10 untuk kualitas fundamental: neraca dan cash flow sangat positif, ROIC menarik, GCG cukup sehat, tetapi pertumbuhan masih menjadi titik lemah. Bagi kita sebagai investor, jangan hanya mengejar MYOR karena mereknya kuat. Yang harus dikejar adalah bukti bahwa ROIC 16–17% dapat dipertahankan, penjualan mulai tumbuh lebih cepat, ekspor eksternal meningkat, dan laba mampu terus naik tanpa membutuhkan tambahan modal besar. Kalau kombinasi tersebut terjadi sementara harga masih memberikan margin of safety, MYOR bisa berubah dari sekadar perusahaan FMCG berkualitas menjadi compounder yang layak dikoleksi jangka panjang.
$MYOR $BBRI $BBNI
1/10