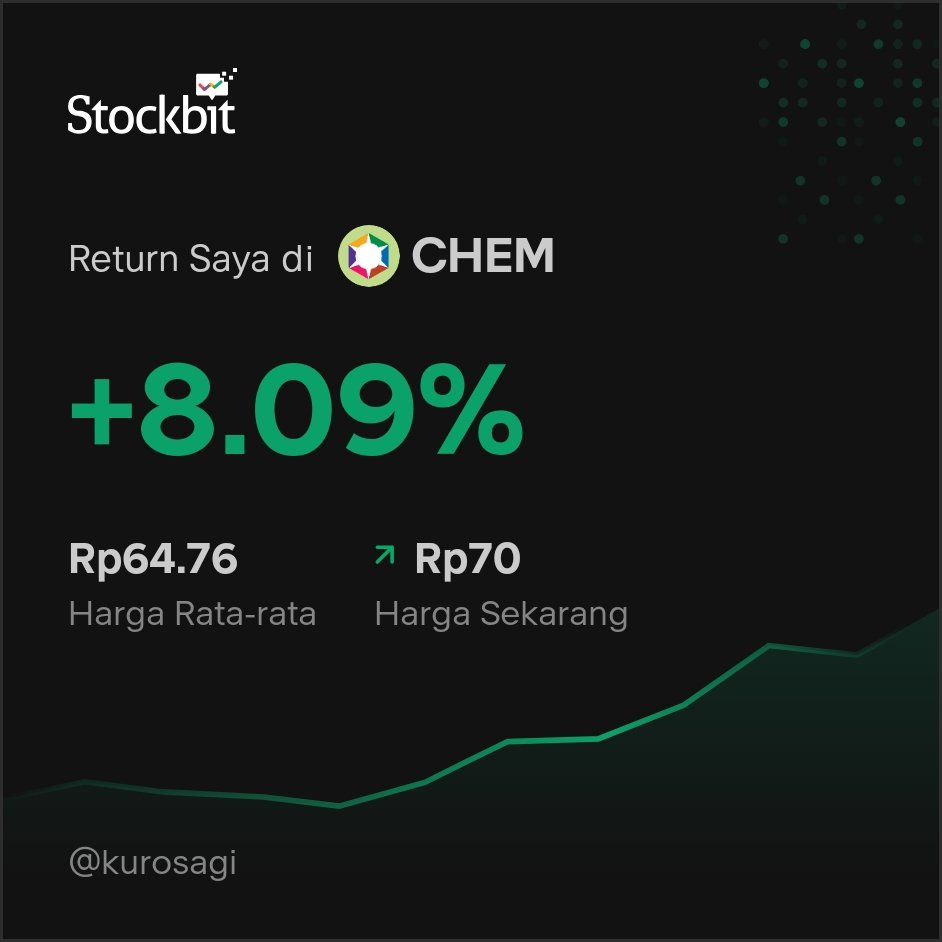
$CHEM ternyata harga nya longsor karena kinerja manajemen nya buruk.
Data per: 3 September 2026 | Disclaimer: Bukan rekomendasi jual/beli.
Ringkasan Eksekutif & Model Bisnis
1.1. Produk & Layanan Riil: Chemstar Indonesia Tbk. beroperasi sebagai produsen dan pembuat formula (formulator) bahan kimia khusus dengan merek dagang utama Chemstar (meliputi pelumas industri, grease, serta bahan kimia penolong untuk industri tekstil dan pewarnaan/dyes).
1.2. Klien & Target Pasar Utama: Melayani segmen B2B seperti pabrik tekstil, manufaktur umum, dan sektor pertambangan, serta distribusi B2C untuk produk pelumas Chemstar melalui distributor dan jaringan ritel domestik.
1.3. Skema Monetisasi: Pendapatan diperoleh dari kontrak pasokan bahan kimia khusus berbasis volume, penjualan produk pelumas bermerek Chemstar dengan margin distribusi, serta jasa blending dan repacking.
Bedah Kesehatan Keuangan & Efisiensi Operasional (Periode: Q2 2026)
2.1. Pertumbuhan Laba & Pendapatan: Pendapatan tahunan naik 25.48% (YoY), dan laba bersih kuartalan berhasil balik positif ke Rp518 Juta dari rugi Rp3 Miliar pada kuartal sebelumnya (QoQ). Namun, laba bersih tahunan secara kumulatif masih anjlok -55.97% (YoY), menunjukkan sinyal turnaround awal yang belum stabil.
2.2. Marjin Profitabilitas: Margin laba kotor (GPM) tertekan di level 18.97% (vs rata-rata sektor 29.47%) dan margin laba bersih (NPM) sangat tipis 0.94%. REDFLAG: ROE perusahaan berada di level negatif -2.02% (tertinggal jauh dibanding rata-rata sektor 6.66%), dipicu oleh kerugian akumulatif beberapa kuartal sebelumnya.
2.3. Efisiensi Stok & Arus Kas: REDFLAG: Perputaran piutang (DSO) sangat lambat memakan waktu 136.54 hari (hampir 4.5 bulan), menandakan arus kas macet di pelanggan dan memicu arus kas bebas per saham (FCF) negatif -Rp1.35. Perputaran persediaan (Day Inventory) relatif terukur di 94.25 hari.
2.4. Struktur Utang & Likuiditas: Rasio utang terhadap ekuitas (DER) sangat aman di 0.33x. Neraca lancar tergolong sehat dengan rasio lancar (Current Ratio) 2.36x, rasio cepat 1.59x, serta total kas Rp9 Miliar (Rp5.21 per saham) yang melindungi perusahaan dari risiko gagal bayar jangka pendek.
Valuasi & Rekam Jejak Dividen (Value Investing Lens)
3.1. Posisi Valuasi Rasio: Pada harga Rp94 per saham, PBV CHEM berada di level murah 1.05x (terdiskon dibanding rata-rata sektor 2.25x). PER TTM berada di level negatif -52.10x karena dampak akumulasi rugi, sementara EV/EBITDA melambung di 33.14x (vs sektor 9.61x) akibat tipisnya laba operasi. Perlu dicatat, rata-rata PBV sektor terdistorsi oleh emiten mega-cap petrokimia seperti $TPIA dan BRPT.
3.2. Penanda Head-to-Head Sektor: Dibandingkan kompetitor bahan kimia B2B sejenis seperti Murni Sadar/$SRSN dan emiten pelumas B2B, CHEM unggul dalam struktur utang yang rendah (DER 0.33x vs SRSN ~0.45x) dan rasio lancar yang kuat, namun kalah tajam pada efisiensi penagihan piutang (DSO 136.54 hari) dan ketebalan margin kotor.
3.3. Dividen & Imbal Yield: Membagikan dividen kecil Rp0.33 per saham dengan imbal hasil (dividend yield) 0.47%. Angka DPR tercatat negatif -13.43% karena dihitung terhadap akumulasi laba bersih TTM yang masih merah, sehingga pembagian dividen saat ini belum menjadi indikator kinerja yang relevan.
Sentimen Berita Terkini & Katalis (Ticker, Sektor, Makro)
4.1. Sentimen Ticker: Upaya pemulihan kinerja melalui ekspansi penetrasi pelumas dan bahan kimia Chemstar ke sektor pertambangan menjadi katalis utama pendorong volume penjualan baru.
4.2. Sentimen Sektor: Volatilitas harga bahan baku berbasis minyak bumi mentah berpotensi langsung menekan margin kotor (GPM 18.97%) jika kenaikan biaya tidak dapat segera dialihkan ke konsumen.
4.3. Sentimen Makro: Fluktuasi nilai tukar Rupiah memberikan risiko pada margin bersih (NPM 0.94%) mengingat porsi impor bahan baku kimia dasar yang masih signifikan.
Analisis Pemegang Saham (UBO) & Risiko Bisnis
5.1. Struktur Pengendali: Pemilik manfaat akhir (UBO) tercatat atas nama IR. Wim Zulkarnaen. Porsi saham publik (Free Float) terjaga memadai sebesar 29.41%.
5.2. Risiko Bisnis Utama: Penumpukan piutang usaha yang lama cair (DSO 136.54 hari) yang dapat memicu risiko piutang tak tertagih, ketidakstabilan harga bahan baku impor, serta potensi kembali tertekannya laba operasional.
Pemetaan Technical & Trading Plan (Support, Resistance, Risk Management)
6.1. Pergerakan Harga & Likuiditas: Berada pada harga Rp94 per saham dengan kapitalisasi pasar Rp119 Miliar (kategori micro-cap), dengan volatilitas harian khas saham turnaround.
6.2. Level Kunci: Support teknikal berada di area Rp80 per saham, sedangkan batas resistance terdekat berada pada level Rp108 per saham.
6.3. Manajemen Risiko: Batasi alokasi portofolio maksimal 3.00% hingga 5.00% (kategori spekulatif turnaround). Terapkan disiplin Cut Loss jika harga ditutup di bawah Rp78, dan lakukan pembagian keuntungan (Take Profit) bertahap di Rp110 dan Rp125.
Tesis Investasi & 3 Skenario Valuasi
7.1. Tesis Inti: CHEM menarik sebagai saham spekulasi turnaround dalam 12-18 bulan ke depan berkat pemulihan laba kuartalan (QoQ), PBV 1.05x yang murah, serta utang rendah (DER 0.33x), dengan catatan efisiensi penagihan piutang berhasil diperbaiki.
7.2. Skenario Valuasi:
7.2.A. Base Case (Peluang 50%): Laba bersih kuartalan stabil berlanjut dan DSO membaik ke 100 hari, PBV re-rating ke 1.30x. Target harga wajar sebesar Rp125 per saham (menggunakan kombinasi metode PBV dan DCF).
7.2.B. Bull Case (Peluang 20%): Penetrasinya ke sektor pertambangan sukses menaikkan NPM ke 4.00%, PBV re-rating ke 1.60x. Target harga wajar sebesar Rp150 per saham (menggunakan kombinasi metode PBV dan DCF).
7.2.C. Bear Case (Peluang 30%): Perusahaan kembali menderita rugi dan piutang membengkak, PBV terkoreksi ke 0.70x. Target harga wajar berada di Rp65 per saham (menggunakan kombinasi metode PBV dan DCF).
7.3. Risk/Reward Ratio: Calculated secara presisi sebesar 1.93x dari perbandingan potensi kenaikan Bull Case Rp56 (Rp150 - Rp94) terhadap potensi risiko penurunan Bear Case Rp29 (Rp94 - Rp65).
Monitoring Checklist & Risiko Utama
8.1. Validasi Tesis: Pantau konsistensi cetakan laba bersih positif sekurangnya 2 kuartal berturut-turut serta penurunan perputaran piutang (DSO) ke bawah 110 hari.
8.2. Invalidasi Tesis: Wajib keluar/cut loss jika laba bersih kuartal berikutnya kembali membukukan kerugian yang menandakan kegagalan proses turnaround.
Kesimpulan Akhir Analyst Chemstar Indonesia Tbk. (CHEM) menunjukkan potensi turnaround awal setelah berhasil mengembalikan laba bersih kuartalan ke Rp518 Juta dengan ditopang neraca yang likuid (Current Ratio 2.36x) dan utang minim (DER 0.33x). Kendati demikian, kualitas pemulihannya masih rentan karena tingginya penumpukan piutang (DSO 136.54 hari) yang menahan arus kas bebas di zona negatif (-Rp1.35 per saham). Selama manajemen belum mampu mempercepat penerimaan kas dan mempertahankan laba secara konsisten, posisi Hold atau porsi spekulatif terbatas menjadi tindakan paling rasional.
KESIMPULAN 1 BARIS:
[Keputusan: Hold] - Turnaround awal dengan valuasi murah, namun tertahan risiko penagihan piutang lambat.