Melihat Prospek MYOR dari Pos Aset, Pendapatan dan Arus Kas
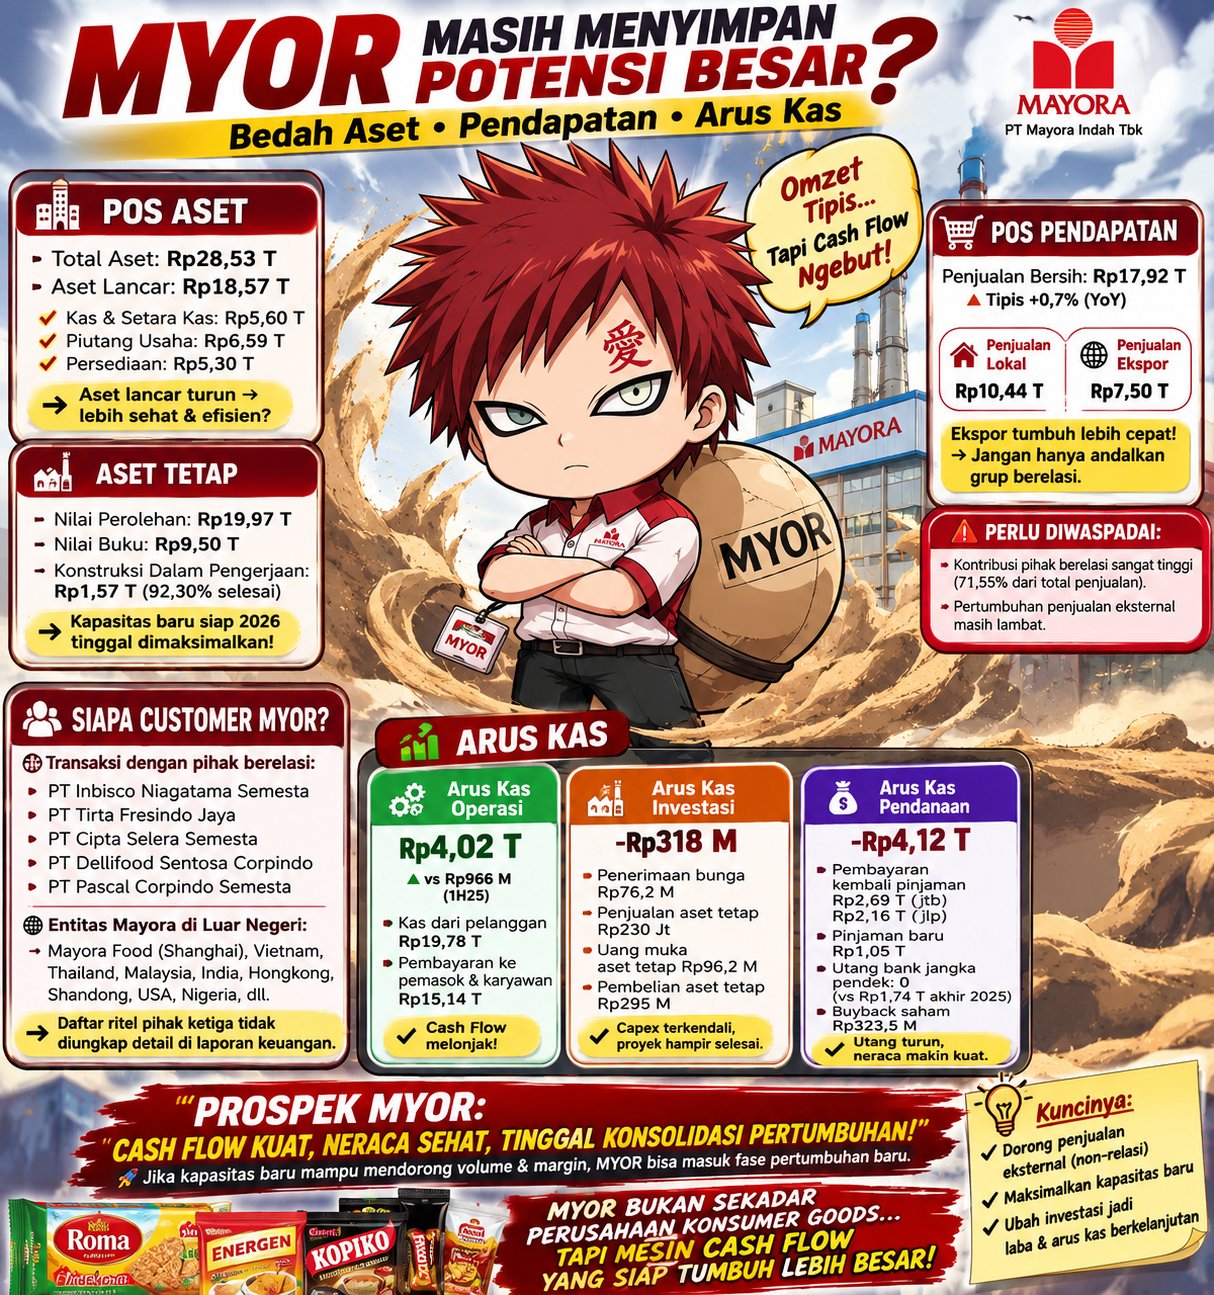
Melihat prospek PT Mayora Indah Tbk (MYOR) tidak cukup hanya dari pertumbuhan laba atau pergerakan harga saham. Neraca, komposisi aset, kualitas pendapatan, serta kemampuan perusahaan menghasilkan arus kas justru memberikan gambaran yang lebih dalam mengenai kondisi bisnisnya. Hingga Juni 2026, MYOR memiliki total aset sekitar Rp28,53 triliun, dengan aset lancar sekitar Rp18,57 triliun. Dari sisi likuiditas, kas dan setara kas berada di sekitar Rp5,60 triliun, sementara piutang usaha sekitar Rp6,59 triliun dan persediaan sekitar Rp5,30 triliun. Struktur ini menunjukkan bahwa sebagian besar aset MYOR masih berada pada aset yang berkaitan langsung dengan aktivitas operasional.
Menariknya, kualitas aset lancar MYOR justru terlihat cukup sehat. Persediaan turun dari sekitar Rp6,02 triliun menjadi Rp5,30 triliun, sementara piutang yang berkaitan dengan pihak berelasi juga turun dari sekitar Rp8,21 triliun menjadi sekitar Rp6,10 triliun. Penurunan piutang menjadi perhatian positif karena menunjukkan adanya perbaikan konversi penjualan menjadi kas. Di sisi lain, persediaan yang lebih rendah dapat mengurangi risiko modal kerja terlalu lama tertahan di gudang. Namun, investor tetap perlu memantau apakah penurunan persediaan tersebut terjadi karena efisiensi yang sehat atau karena perlambatan produksi dan permintaan.
Dari sisi aset tetap, MYOR merupakan perusahaan yang sangat bergantung pada kapasitas manufaktur. Nilai perolehan aset tetap mencapai sekitar Rp19,97 triliun, terdiri dari tanah Rp742,48 miliar, bangunan dan prasarana Rp4,72 triliun, serta mesin dan peralatan yang menjadi komponen terbesar dengan nilai sekitar Rp12,34 triliun. Setelah dikurangi akumulasi penyusutan sekitar Rp10,47 triliun, nilai buku aset tetap berada di sekitar Rp9,50 triliun. Selain itu, terdapat konstruksi dalam pengerjaan sekitar Rp1,57 triliun dengan tingkat penyelesaian mencapai 92,30% dan ditargetkan selesai pada 2026. Ini menjadi salah satu bagian penting dari prospek MYOR karena kapasitas baru tersebut nantinya harus mampu diterjemahkan menjadi tambahan volume, penjualan, margin, laba dan arus kas.
Pada sisi pendapatan, penjualan bersih MYOR pada semester I 2026 mencapai Rp17,92 triliun, naik tipis dari Rp17,80 triliun pada periode yang sama tahun sebelumnya. Penjualan lokal mencapai sekitar Rp10,44 triliun, sedangkan ekspor mencapai sekitar Rp7,50 triliun. Hal yang menarik adalah pertumbuhan ekspor lebih baik dibandingkan penjualan lokal. Bahkan penjualan ekspor kepada pihak berelasi meningkat dari sekitar Rp1,88 triliun menjadi Rp2,47 triliun, atau tumbuh sekitar 31%. Sebaliknya, secara residual, penjualan ekspor kepada pihak ketiga justru perlu diperhatikan karena total ekspor hanya tumbuh sekitar 2%. Artinya, ke depan MYOR sebaiknya tidak hanya mengejar pertumbuhan penjualan melalui jaringan perusahaan berelasi, tetapi juga memperkuat penjualan ekspor kepada pelanggan eksternal agar diversifikasi dan kualitas pertumbuhan pendapatan semakin baik.
Hal lain yang perlu diperhatikan adalah tingginya kontribusi pihak berelasi. Pada semester I 2026, penjualan kepada pihak berelasi mencapai sekitar 71,55% dari total penjualan, naik dari 68,95% pada semester I 2025. Beberapa entitas yang tercatat dalam transaksi grup antara lain PT Inbisco Niagatama Semesta, PT Tirta Fresindo Jaya, PT Cipta Selera Semesta, PT Dellifood Sentosa Corpindo, dan PT Pascal Corpindo Semesta, serta sejumlah entitas Mayora di luar negeri seperti Mayora Food (Shanghai), Mayora Vietnam, Mayora Thailand, Mayora Malaysia, Mayora India, Mayora Food Hongkong, Mayora Food Shandong, hingga Mayora USA dan Mayora Nigeria. Laporan tidak mengungkap seluruh pelanggan pihak ketiga satu per satu, sehingga nama retailer tertentu tidak bisa langsung dianggap sebagai customer MYOR berdasarkan laporan ini. Tingginya penjualan pihak berelasi bukan otomatis masalah, tetapi investor harus memastikan transaksi tersebut benar-benar menghasilkan kas dan mencerminkan permintaan akhir yang sehat.
Dari sisi biaya produksi, terdapat perkembangan yang cukup menarik. Bahan baku dan kemasan yang digunakan turun dari sekitar Rp11,56 triliun menjadi Rp9,76 triliun, tenaga kerja langsung turun menjadi sekitar Rp883,95 miliar, sementara biaya overhead pabrik berada di sekitar Rp2,11 triliun. Total biaya manufaktur turun dari sekitar Rp14,59 triliun menjadi Rp12,75 triliun. Dengan penjualan yang relatif stabil tetapi biaya manufaktur lebih rendah, terdapat ruang bagi MYOR untuk mempertahankan atau memperbaiki margin. Karena itu, pendapatan yang paling layak dikejar bukan sekadar pendapatan yang membuat omzet naik, melainkan pertumbuhan volume pada produk dan pasar yang memberikan margin sehat, terutama ekspor eksternal dan produk bernilai tambah.
Bagian yang paling menarik justru datang dari arus kas operasi. Pada semester I 2026, MYOR menerima kas dari pelanggan dan aktivitas lainnya sekitar Rp19,78 triliun, sementara pembayaran kepada pemasok, kontraktor, karyawan dan pihak lainnya sekitar Rp15,14 triliun. Setelah memperhitungkan pajak, bunga dan komponen lainnya, arus kas dari aktivitas operasi mencapai sekitar Rp4,02 triliun, jauh lebih tinggi dibandingkan sekitar Rp966 miliar pada semester I 2025. Ini merupakan sinyal yang jauh lebih penting daripada sekadar pertumbuhan omzet 0,7%, karena menunjukkan bahwa MYOR mampu menghasilkan kas yang besar dari aktivitas bisnisnya.
Arus kas investasi justru relatif terkendali, sekitar minus Rp318 miliar. Di dalamnya terdapat penerimaan bunga sekitar Rp76,2 miliar, penjualan aset tetap sekitar Rp230 juta, perubahan security deposit, uang muka pembelian aset tetap sekitar Rp96,2 miliar, serta pembelian aset tetap sekitar Rp295 miliar. Dengan demikian, perusahaan masih melakukan investasi tetapi belum menunjukkan pengeluaran capex yang terlalu agresif pada semester pertama. Yang menarik adalah adanya konstruksi dalam pengerjaan Rp1,57 triliun yang hampir selesai, sehingga investor perlu melihat apakah penyelesaian proyek tersebut nantinya diikuti peningkatan utilisasi kapasitas dan penjualan.
Sementara itu, arus kas pendanaan berada di sekitar minus Rp4,12 triliun. MYOR melakukan pembayaran kembali pinjaman bank jangka pendek sekitar Rp2,69 triliun dan pinjaman jangka panjang sekitar Rp2,16 triliun, meskipun masih memperoleh pinjaman baru sekitar Rp950 miliar untuk jangka pendek dan Rp100 miliar untuk jangka panjang. Positifnya, utang bank jangka pendek pada Juni 2026 sudah turun menjadi nol dari sekitar Rp1,74 triliun pada akhir 2025. Selain itu, MYOR juga melakukan pembelian kembali saham sekitar Rp323,5 miliar. Artinya, sebagian besar kas yang berhasil dihasilkan dari operasi digunakan untuk memperkuat neraca, mengurangi utang dan melakukan buyback.
Secara keseluruhan, prospek MYOR dari laporan semester I 2026 terlihat lebih menarik dari sisi kualitas neraca dan kemampuan menghasilkan kas daripada dari sisi pertumbuhan pendapatan. Aset lancar masih besar, kas kuat, persediaan dan piutang menunjukkan perbaikan, utang bank menurun, sementara arus kas operasi melonjak. Tantangan utamanya adalah pertumbuhan penjualan yang masih sangat tipis dan tingginya ketergantungan pada penjualan pihak berelasi. Karena itu, yang perlu dikejar MYOR bukan sekadar omzet, melainkan pertumbuhan penjualan eksternal, khususnya ekspor yang menguntungkan, peningkatan utilisasi kapasitas baru, serta kemampuan mengubah investasi besar menjadi laba dan arus kas yang berkelanjutan. Jika kapasitas baru yang hampir selesai mampu menghasilkan pertumbuhan volume dan margin, maka cerita MYOR dapat bergeser dari sekadar perusahaan consumer goods dengan cash flow kuat menjadi perusahaan yang memasuki fase pertumbuhan baru.
$MYOR $UNVR $AMRT
1/10