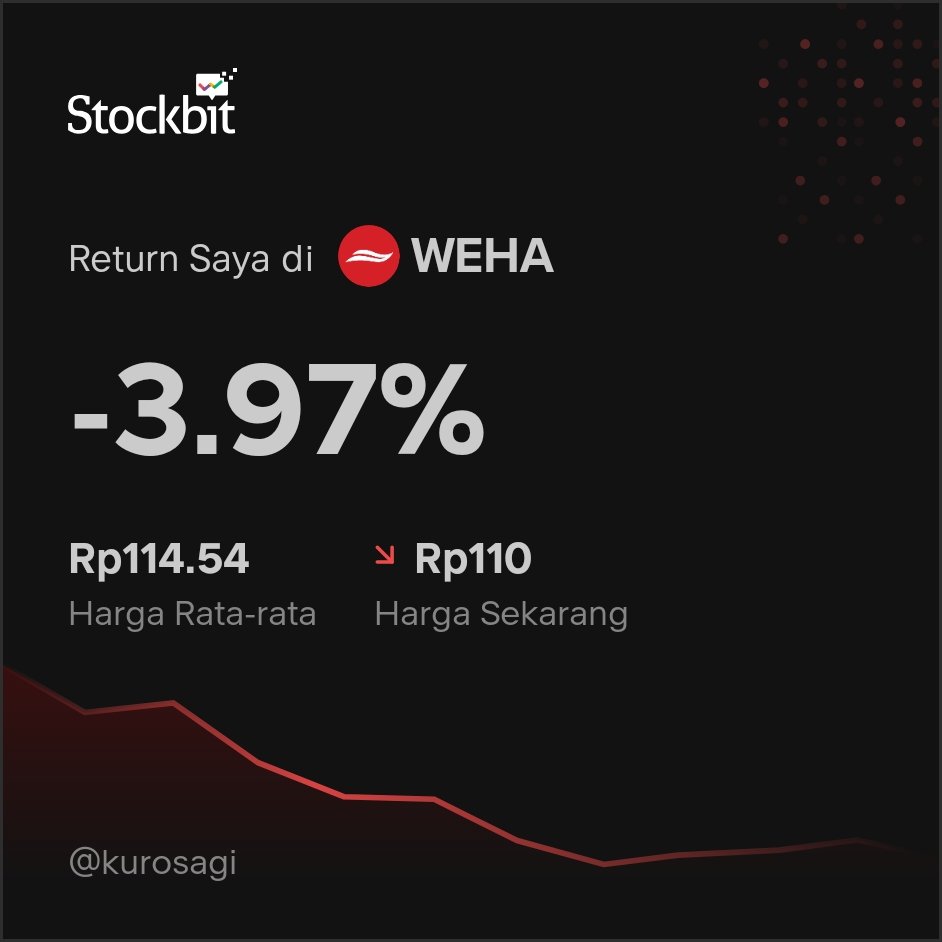
$WEHA average down ah
Data per: 3 September 2026 | Disclaimer: Bukan rekomendasi jual/beli.
Ringkasan Eksekutif & Model Bisnis
1.1. Produk & Layanan Riil: WEHA Transportasi Indonesia Tbk. mengoperasikan unit bisnis transportasi darat terpadu dengan merek dagang utama DayTrans (travel & kargo cepat antarkota), White Horse Deluxe Coach (sewa bus pariwisata & shuttle B2B), serta White Horse Executive Taxi.
1.2. Klien & Target Pasar Utama: Melayani penumpang individu/komuter (B2C), wisatawan domestik, serta kontrak shuttle antar-jemput karyawan pabrik, kawasan industri, dan korporasi (B2B).
1.3. Skema Monetisasi: Pendapatan diraih dari tiket per kursi shuttle antarkota, kontrak sewa armada bulanan/tahunan berulang (recurring) dengan korporasi B2B, serta jasa ekspedisi kargo kilat.
Bedah Kesehatan Keuangan & Efisiensi Operasional (Periode: Q2 2026)
2.1. Pertumbuhan Laba & Pendapatan: Pendapatan tahunan tumbuh tipis 4.39% (YoY) dengan laba bersih kuartalan melompat dari Rp5 Miliar ke Rp7 Miliar (QoQ). Namun secara tahunan, laba bersih menyusut -21.47% (YoY) akibat membengkaknya beban operasional kendaraan dan suku bunga.
2.2. Marjin Profitabilitas: Margin laba kotor (GPM) tercatat sangat kuat di 37.29% dan margin laba bersih (NPM) di 7.90%. REDFLAG: ROE saat ini sebesar 7.72% berada di bawah rata-rata industri (ROE sektor 8.86%), menandakan efisiensi pemanfaatan modal ekuitas belum optimal.
2.3. Efisiensi Stok & Arus Kas: Perputaran piutang (DSO) sangat cepat di 11.64 hari dan persediaan berputar cepat di 6.54 hari karena tingginya proporsi pembayaran di muka/kas. Arus kas bebas per saham (FCF) tercatat sangat tebal sebesar Rp12.17.
2.4. Struktur Utang & Likuiditas: Rasio utang ekuitas (DER) sangat aman di angka 0.20x. REDFLAG: Rasio lancar (Current Ratio) hanya 0.79x (di bawah 1.00x) karena kewajiban jangka pendek Rp146 Miliar melebihi aset lancar, rawan memicu tekanan likuiditas mendadak jika ada pembengkakan biaya modal kerja.
Valuasi & Rekam Jejak Dividen (Value Investing Lens)
3.1. Posisi Valuasi Rasio: Di harga Rp110 per saham, PBV WEHA tergolong sangat murah sebesar 0.61x (terdiskon jauh vs rata-rata sektor 1.08x). PER TTM berada di level 7.93x dan EV/EBITDA sangat rendah di 2.16x (vs sektor 7.35x), memperlihatkan diskon valuasi signifikan dari pasar akibat kekhawatiran penurunan laba tahunan.
3.2. Penanda Head-to-Head Sektor: Dibandingkan kompetitor B2B/logistik seperti Blue Bird ($BIRD) dan Samudera Indonesia ($SMDR), WEHA unggul pada keandalan margin kotor (GPM 37.29% vs BIRD ~31.00%) dan rasio utang yang sangat aman (DER 0.20x), namun kalah unggul pada kapasitas modal kerja dan tingkat imbal hasil ekuitas (ROE).
3.3. Dividen & Imbal Yield: Menawarkan daya tarik pendapatan pasif dengan dividen terakhir Rp6 per saham (DPR 37.40%), memberikan imbal hasil (dividend yield) tebal sebesar 5.45% yang ditopang arus kas bebas kuat.
Sentimen Berita Terkini & Katalis (Ticker, Sektor, Makro)
4.1. Sentimen Ticker: Penambahan unit armada baru pada jaringan rute DayTrans dan ekspansi kontrak shuttle korporasi menjadi katalis utama penopang pendapatan berulang.
4.2. Sentimen Sektor: Pulihnya mobilitas komuter dan pemulihan sektor pariwisata domestik menaikkan tingkat keterisian tempat duduk (occupancy rate) armada.
4.3. Sentimen Makro: Risiko potensi kenaikan harga BBM non-subsidi dan biaya pemeliharaan berpotensi menggerus margin operasional (OPM 12.52%) jika tidak dapat ditransmisikan ke penyesuaian tarif klien B2B.
Analisis Pemegang Saham (UBO) & Risiko Bisnis
5.1. Struktur Pengendali: Pemilik manfaat akhir (UBO) tercatat atas nama Satrijanto Tirtawisata dengan porsi saham publik (Free Float) terjaga di 20.34%.
5.2. Risiko Bisnis Utama: Risiko utama mencakup tekanan likuiditas jangka pendek akibat rasio lancar 0.79x, fluktuasi biaya bahan bakar, serta tren penurunan laba bersih tahunan sebesar -21.47%.
Pemetaan Technical & Trading Plan (Support, Resistance, Risk Management)
6.1. Pergerakan Harga & Likuiditas: Berada pada harga Rp110 per saham (kapitalisasi pasar Rp161 Miliar), tergolong saham small-cap dengan likuiditas harian yang perlu dicermati.
6.2. Level Kunci: Support teknikal terdekat berada di Rp98 per saham, sedangkan batas resistance terdekat terpeta pada area Rp125 per saham.
6.3. Manajemen Risiko: Batasi alokasi portofolio maksimal 5.00% hingga 8.00%. Disiplin melakukan Cut Loss jika harga ditutup di bawah Rp95, serta Take Profit bertahap di target Rp125 dan Rp140.
Tesis Investasi & 3 Skenario Valuasi
7.1. Tesis Inti: WEHA sangat menarik untuk strategi deep value investing dalam 12-18 bulan ke depan didorong diskon PBV 0.61x, dividend yield 5.45%, serta pertahanan neraca utang rendah (DER 0.20x).
7.2. Skenario Valuasi:
7.2.A. Base Case (Peluang 50%): Laba bersih stabil dan Current Ratio membaik di atas 1.00x, PBV re-rating ke 0.80x. Target harga wajar sebesar Rp145 per saham (menggunakan kombinasi metode PBV dan DCF WACC 13%).
7.2.B. Bull Case (Peluang 20%): Penambahan kontrak B2B masif mendorong NPM naik ke atas 9.00%, PBV kembali ke nilai buku 1.00x. Target harga wajar sebesar Rp180 per saham (menggunakan kombinasi metode PBV dan DCF WACC 12%).
7.2.C. Bear Case (Peluang 30%): Lonjakan BBM menggerus margin dan likuiditas menegang, PBV terkoreksi ke 0.45x. Target harga wajar berada di Rp85 per saham (menggunakan kombinasi metode PBV dan DCF WACC 14%).
7.3. Risk/Reward Ratio: Calculated secara presisi sebesar 2.80x dari perbandingan potensi kenaikan Bull Case Rp70 (Rp180 - Rp110) terhadap potensi risiko penurunan Bear Case Rp25 (Rp110 - Rp85).
Monitoring Checklist & Risiko Utama
8.1. Validasi Tesis: Pantau kenaikan Current Ratio hingga ke atas 1.00x serta pemulihan pertumbuhan laba bersih tahunan kembali ke zona positif.
8.2. Invalidasi Tesis: Wajib cut loss atau kurangi posisi jika margin laba bersih (NPM) tergerus ke bawah 5.00% yang menandakan kegagalan efisiensi beban operasional.
Kesimpulan Akhir Analyst
WEHA Transportasi Indonesia Tbk. merupakan saham value play yang menawarkan margin of safety tebal lewat PBV 0.61x, imbal hasil dividen 5.45%, serta struktur utang yang sangat aman (DER 0.20x). Meski dihadapkan pada tantangan likuiditas jangka pendek (Current Ratio 0.79x) dan penurunan laba bersih tahunan -21.47%, rekam jejak arus kas bebas (FCF Rp12.17 per saham) dan kekuatan merek DayTrans serta White Horse memberikan landasan kuat untuk re-rating harga saat efisiensi operasional pulih.
KESIMPULAN 1 BARIS:
[Keputusan: Beli] - Valuasi murah PBV 0.61x, utang rendah, dan dividen yield 5.45% memberikan bantalan kuat.