$KOIN
saya kasih contoh analisa saya..
ini cuma pandangan pribadi saja
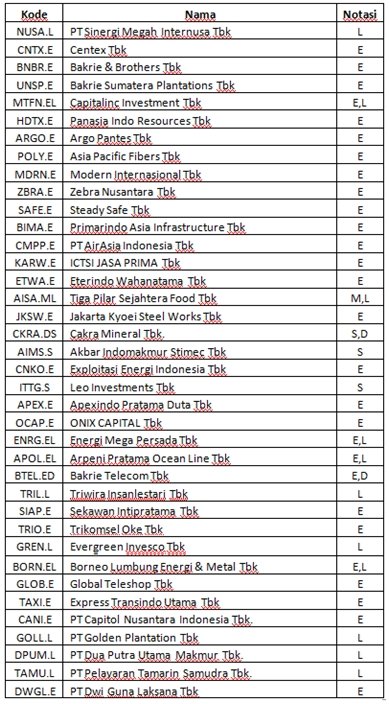
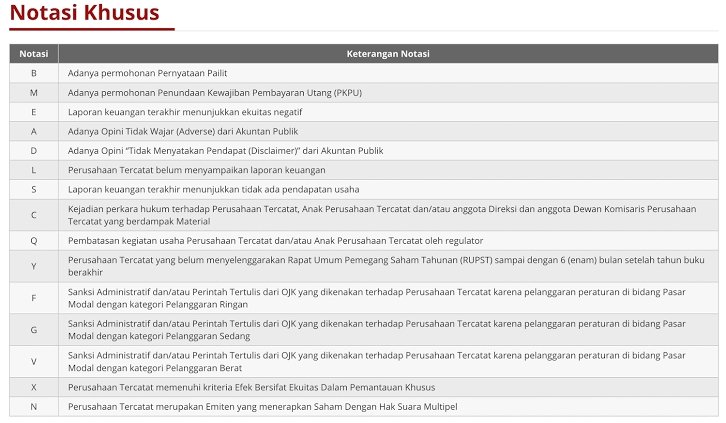
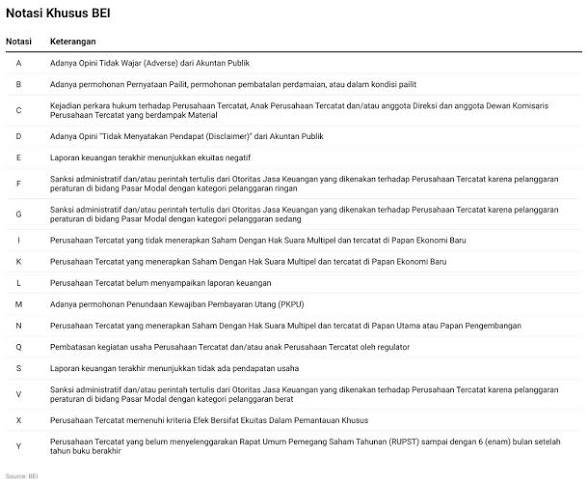
mengingat banyak sekali saham dengan konotasi khusus,
salah satu langkah kita bisa langsung terjebak..
lanjut.
biasa saya cek ulang ke keterbukaan BEI,
profil emiten, dan laporan keuangan 2Q26.
Ada satu hal yang menurut saya justru menarik untuk dibahas
KOIN
bukan cuma cerita “saham suspend”,
tapi ada kemungkinan corporate action untuk membereskan ekuitasnya.
Namun bagian rights issue di bawah ini saya tulis sebagai skenario/potensi,
bukan informasi bahwa RI sudah diumumkan.
KOIN
suspend karena ekuitas negatif,
tapi justru mulai menarik buat dicermati
Saya coba bahas KOIN karena menurut saya saham ini menarik
tapi
juga cukup berbahaya kalau cuma lihat harga terakhir Rp78.
KOIN disuspend BEI sejak 1 Juli 2026.
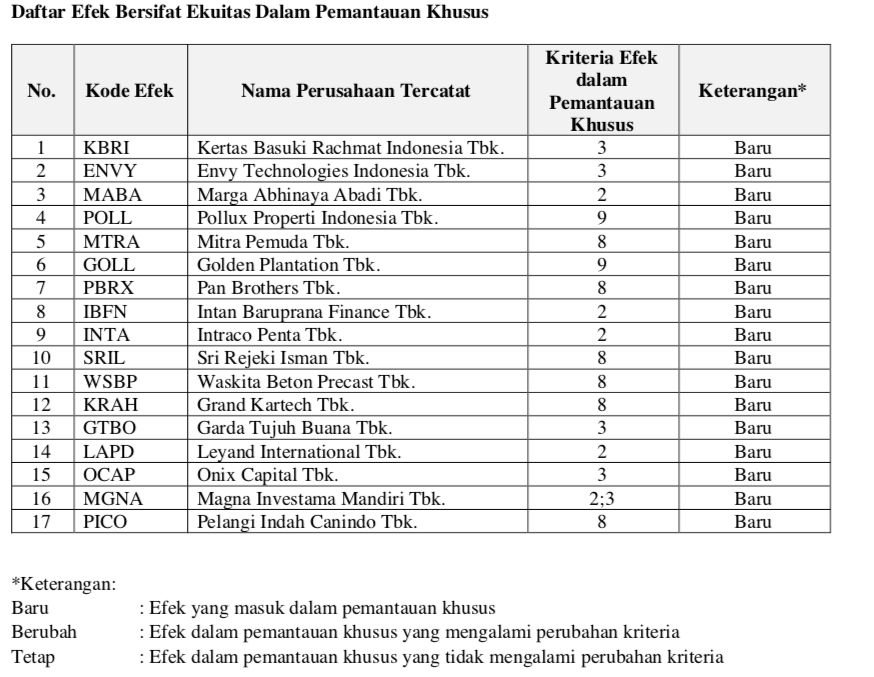
Penyebabnya karena ekuitas negatif dan sebelumnya sudah berada di Papan Pemantauan Khusus lebih dari 1 tahun.
Relaksasi untuk emiten dengan ekuitas negatif juga sudah berakhir per 30 Juni 2026.
Nah yang menarik, kalau lihat LK 2Q26, operasional KOIN sebenarnya mulai membaik.
Revenue 6M26 Rp1,52 T, naik 13,1% yoy.
Gross profit Rp148,4 M, naik 27,3%.
EBITDA yang 6M25 masih minus Rp11,5 M, sekarang sudah positif Rp18,1 M.
Rugi bersih tinggal sekitar Rp225 juta, dibanding rugi Rp9,7 M di periode yang sama tahun lalu.
Jadi dari sisi bisnis sebenarnya ada progress yang lumayan.
Masalah besarnya tetap di neraca.
Ekuitas KOIN per Juni 2026 masih minus Rp90 M.
Ini yang bikin saya belum bisa bilang KOIN aman. Karena sebagus apapun perbaikan laba, selama ekuitas masih negatif, masalah suspensi belum benar-benar selesai.
Nah sekarang masuk ke bagian yang menurut saya menarik
corporate action.
KOIN dikendalikan SCG Distribution Company Limited dengan kepemilikan sekitar 90,62%, sementara publik cuma sekitar 9,38% atau 92 juta saham.
Dengan struktur seperti ini,
kalau SCG memang mau menyelamatkan KOIN, sebenarnya ada beberapa opsi.
Yang pertama tentu rights issue/HMETD.
Misalnya kebutuhan untuk membuat ekuitas kembali positif sekitar Rp90 M,
secara kasar dana minimal yang perlu masuk juga sekitar angka tersebut, walaupun kebutuhan sebenarnya bisa berbeda tergantung struktur transaksi dan posisi ekuitas saat aksi dilakukan.
Kalau rights issue dilakukan dan SCG ikut menebus sesuai porsinya, SCG bisa menyuntikkan mayoritas dana tanpa langsung mengubah struktur kepemilikan secara drastis.
Tapi kalau skenarionya SCG sendirian mengambil seluruh saham baru,
ini justru jadi menarik.
Karena public float KOIN sekarang cuma 9,38%.
Contoh kasar saja, kalau KOIN menerbitkan saham baru senilai Rp90 M di harga Rp78, jumlah saham barunya sekitar 1,15 miliar lembar.
Kalau seluruhnya diambil pengendali, saham beredar akan menjadi sekitar 2,14 miliar lembar dan saham publik yang tetap sekitar 92 juta.
Artinya free float turun jadi sekitar 4,3%.
Ini tentu menjadi masalah karena terlalu rendah dibanding posisi free float KOIN sekarang.
Jadi menurut saya kalau memang mau ada injeksi modal besar dari pengendali, bentuk dan strukturnya akan sangat menarik untuk diperhatikan.
Bisa saja rights issue dengan SCG tetap ikut sebagai pemegang saham utama, bisa juga ada kombinasi dengan investor publik/strategic investor, atau bentuk restrukturisasi modal lainnya.
Ada satu hal lagi yang menurut saya lebih menarik.
Di LK 2025, sebagian besar utang usaha KOIN berasal dari pihak berelasi. Total utang usaha dan utang lain-lain kepada pihak berelasi tercatat sekitar Rp875,3 M pada akhir 2025.
Jadi selain rights issue,
saya juga melihat kemungkinan restrukturisasi utang menjadi modal / debt-to-equity conversion sebagai salah satu skenario yang layak dipantau.
Kalau misalnya sebagian utang pihak berelasi dikonversi menjadi ekuitas, KOIN tidak harus mencari seluruh Rp90 M dalam bentuk fresh cash.
Dan ini menurut saya justru salah satu skenario yang paling menarik untuk diperhatikan.
Bukan berarti saya bilang pasti akan terjadi ya. Sampai sekarang saya belum menemukan keterbukaan resmi bahwa KOIN sudah mengumumkan rights issue atau debt-to-equity conversion.
Jadi ini murni membaca opsi yang secara logika korporasi bisa dilakukan untuk memperbaiki neraca.
Free float KOIN juga menurut saya jadi faktor penting.
Jumlah saham beredar sekitar 980,84 juta lembar, dengan publik sekitar 92 juta lembar.
Artinya saham yang benar-benar beredar di publik memang sangat sedikit.
Sebelum suspend pun transaksi KOIN tidak bisa dibilang likuid.
Dengan kondisi seperti ini, kalau suatu hari suspend dibuka dan ada perubahan ekspektasi besar karena corporate action, pergerakannya bisa sangat liar.
Bisa jadi menarik kalau ada berita positif.
Tapi sebaliknya, kalau dibuka tanpa solusi neraca yang jelas, saya juga tidak heran kalau supply dari holder yang sudah lama nyangkut langsung keluar.
Jadi menurut saya jangan cuma lihat:
“KOIN Rp78, murah banget.” bukan nyindir siapa2 ya ..
Yang lebih penting justru:
Rp78 dibanding apa?
Karena BVPS KOIN masih negatif sekitar -Rp91,79 berdasarkan LK 2Q26. Jadi secara book value,
KOIN belum bisa dibilang murah hanya karena harga sahamnya di bawah Rp100.
Kalau saya pribadi, KOIN sekarang saya masukkan ke kategori turnaround + corporate action speculation.
Yang saya tunggu justru 3 hal:
1. Ekuitas mulai bergerak dari -Rp90 M menuju positif
2. Ada kejelasan aksi korporasi dari pengendali
3. Ada solusi untuk status suspensi/Papan Pemantauan Khusus
Kalau tiga ini mulai kelihatan, menurut saya ceritanya bisa berubah total.
Karena bisnisnya sendiri sudah mulai menunjukkan perbaikan.
Tapi kalau tidak ada aksi untuk memperbaiki ekuitas dan malah terus negatif, ya risiko suspend berkepanjangan sampai risiko delisting tetap harus dihitung.
Jadi buat yang punya KOIN,
menurut saya jangan cuma berharap “semoga besok unsuspend.”
Lebih penting pantau SCG mau melakukan apa terhadap KOIN.
Karena dengan kepemilikan 90,62%, kalau ada corporate action besar, SCG adalah pihak yang paling menentukan arah ceritanya.
Ini bukan ajakan beli/jual.
Saya sendiri lebih melihat KOIN sebagai high risk high reward special situation, bukan saham fundamental yang bisa ditinggal tidur.
Sumber: LK KOIN 2Q26, keterbukaan informasi BEI, dan data kepemilikan saham.
dan analisa pribadi saja .
Catatan
saya sengaja tidak menulis
“SCG pasti akan rights issue” karena belum ada pengumuman resmi yang saya temukan.
Yang sudah faktual adalah SCG memegang 90,62%, free float 9,38%, ekuitas KOIN -Rp90 M, dan kinerja operasional 6M26 membaik. Skenario RI/debt-to-equity di atas adalah analisis potensi.
Dan menurut saya bagian free float + skenario RI Rp90 M justru bisa jadi bahan diskusi paling menarik di Stockbit,
karena hitungannya menunjukkan kalau pengendali menyuntikkan seluruh dana lewat penerbitan saham baru, struktur free float bisa menjadi persoalan.
Numpang tag ya,,
Target tembus 3.000 akhir tahun, demi kejar target wajib rutin post ini
Demi post ini ga sadar udah jam 3 lewat T - T
$BWPT $CUAN
1/4