Fakta di Balik Aksi Rights Issue KOTA
Klinik Porto nyoba bedah aksi $KOTA yang lagi ramai dibicarakan. Bukan cuma baca permukaan, kita telusuri sampai ke catatan kaki laporan keuangannya. Ada beberapa hal yang menurut kita penting banget buat jadi perhatian sebelum terbuai euforia harga.
Intinya gini:
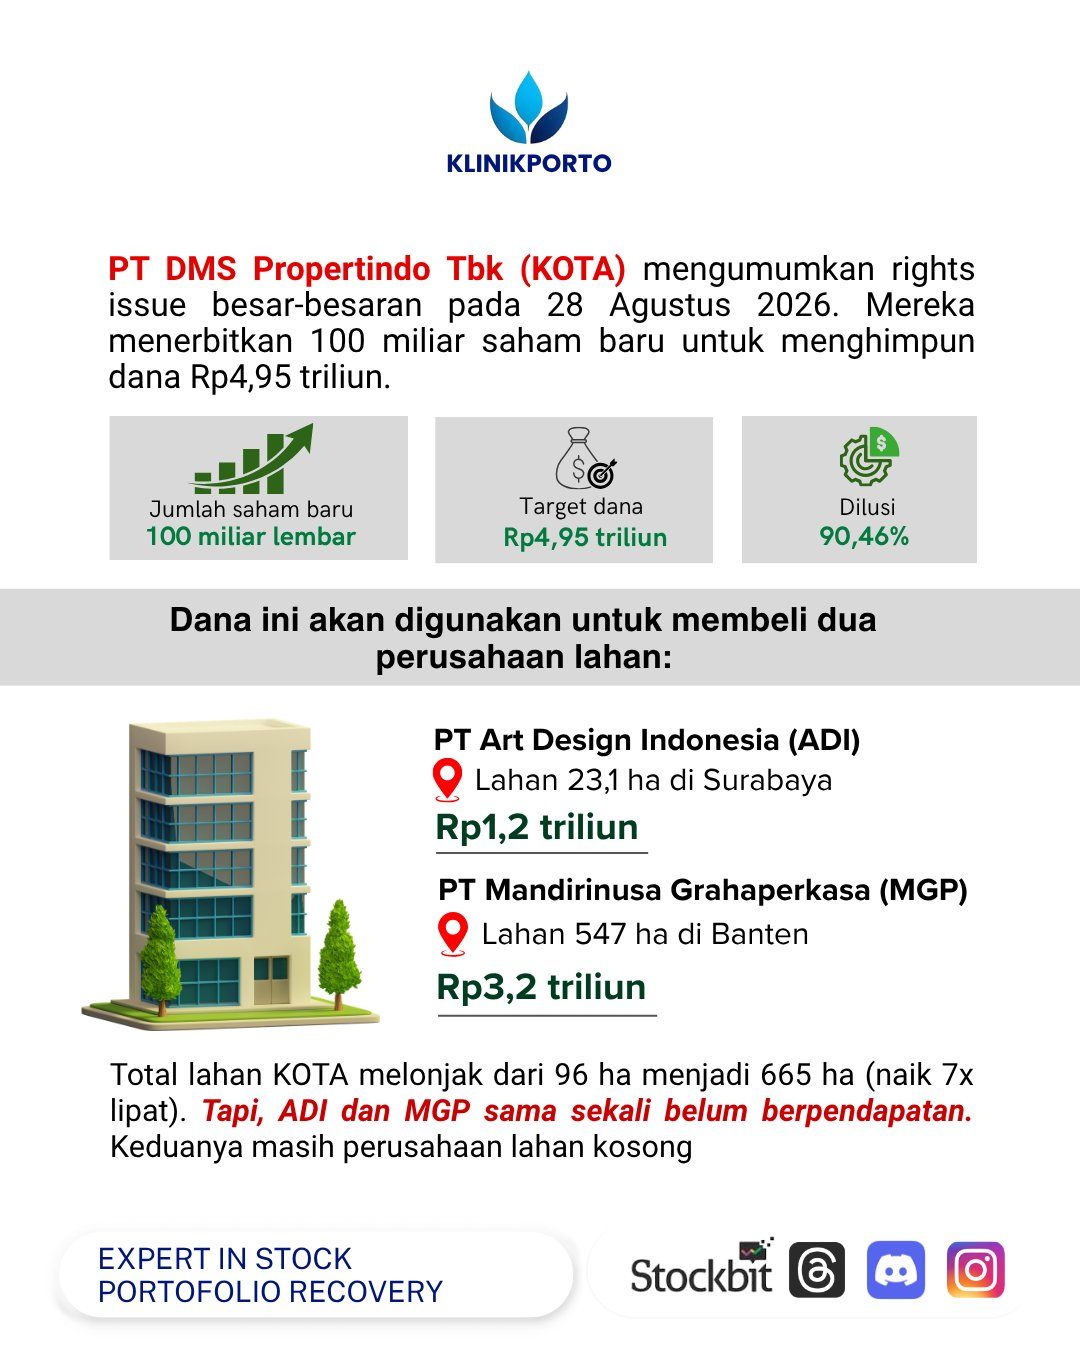
KOTA mau terbitin 100 miliar saham baru buat kumpulin dana Rp4,95 triliun. Konsekuensinya? Kalau teman-teman gak ikut beli, kepemilikan bakal tergerus 90,46%. Itu salah satu tingkat dilusi tertinggi di bursa kita. Bayangin, dari 10 saham yang dipegang, cuma 1 yang tersisa, sisanya lenyap karena saham baru. Buat investor ritel, ini bukan keputusan kecil. Teman-teman harus siap ikut beli, atau rela posisi tergerus habis. Jatuh temponya 6 Oktober 2026 di RUPSLB.
Dananya dipakai buat beli dua perusahaan lahan: ADI 23,1 hektar di Surabaya seharga Rp1,2 triliun, dan MGP 547 hektar di Banten seharga Rp3,2 triliun. Total lahan KOTA melonjak dari 96 hektar jadi 665 hektar, naik 7 kali lipat. Secara bisnis, ini langkah besar. Tapi yang perlu dicatat: ADI dan MGP adalah perusahaan lahan kosong. Pendapatan mereka nihil. Belum ada pemasukan sama sekali dari aset sebesar ini. Jadi publik diajak membiayai lahan yang belum menghasilkan apa-apa.
PERTAMA, SOAL HARGA DAN NILAINYA.
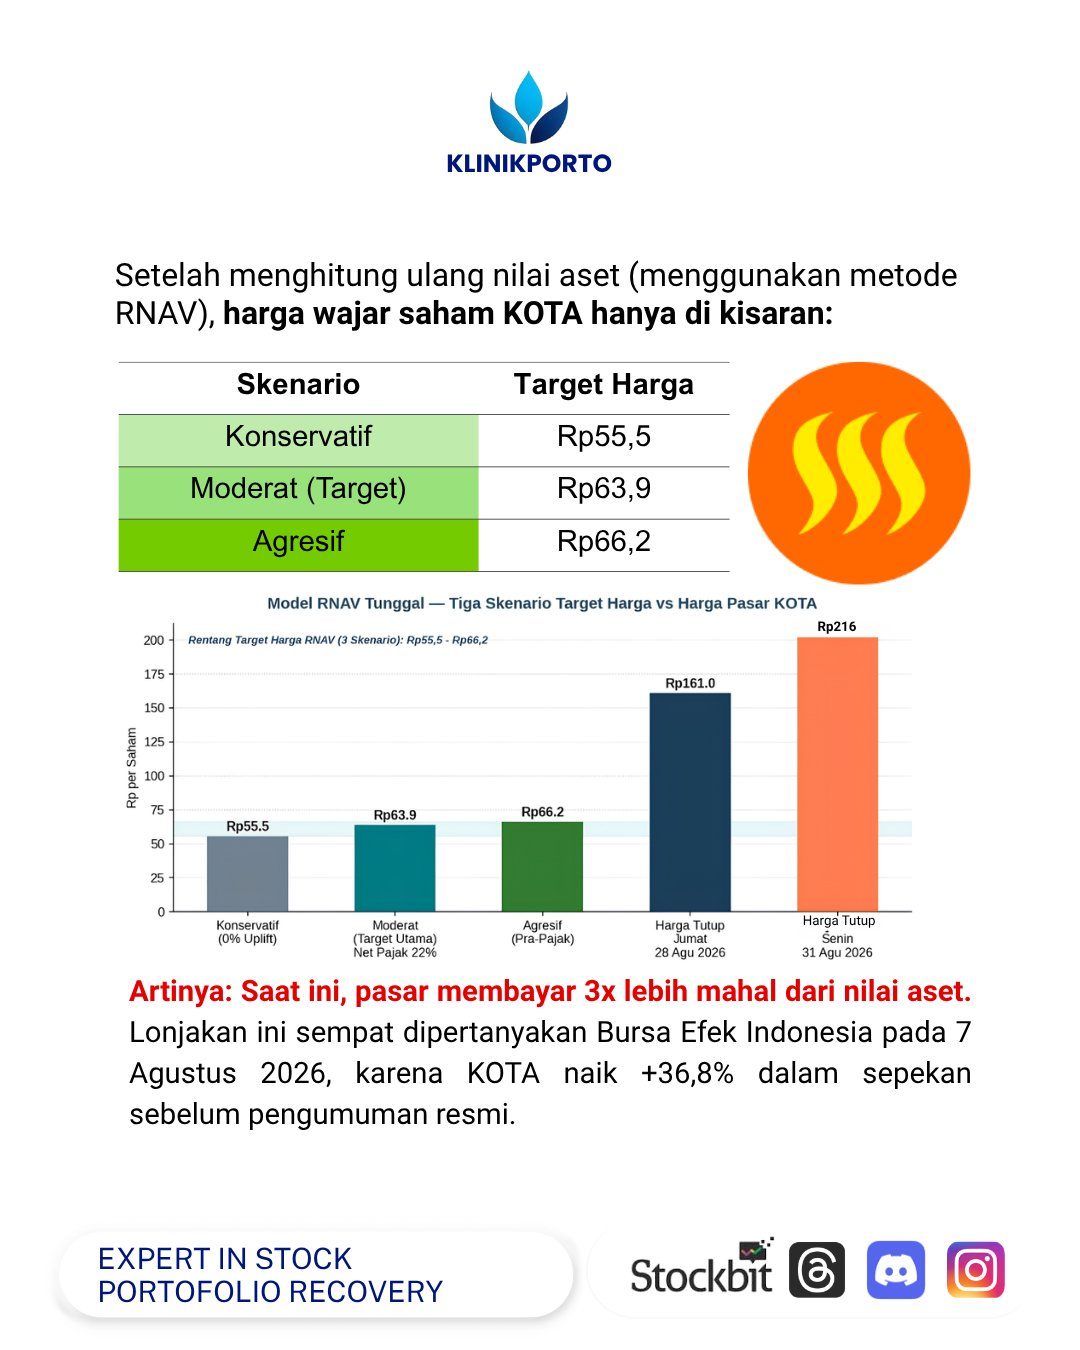
Dengan metode RNAV (standar buat perusahaan properti yang nilai utamanya ada di lahan), kita hitung nilai wajar saham KOTA cuma di kisaran Rp55–Rp66 per saham. Itu pun dengan asumsi cukup optimis—100% surplus revaluasi lahan dikreditkan. Sementara harga pasar udah tembus Rp202 di 31 Agustus. Artinya, pasar lagi bayar 3 kali lipat lebih mahal dari nilai aset yang bisa diverifikasi dari dokumen resmi.
Bahkan Bursa Efek Indonesia sendiri sempat melayangkan surat pada 7 Agustus 2026 karena harga KOTA naik 36,8% dalam sepekan sebelum pengumuman resmi, dari Rp125 ke Rp171. KOTA bilang gak tahu penyebabnya. Pola ini patut dicurigai: ada informasi yang bocor? Atau murni spekulasi pasar? Apapun jawabannya, lonjakan sebelum pengumuman jelas bukan cerminan fundamental.
Investor ritel perlu ingat: harga saham yang naik cepat sebelum kabar baik seringkali sinyal bahaya, bukan kesempatan. Setelah euforia reda, koreksi biasanya datang lebih cepat dari yang dibayangkan.
KEDUA, SOAL PENJUAL LAHAN DAN REKAYASA MODALNYA.
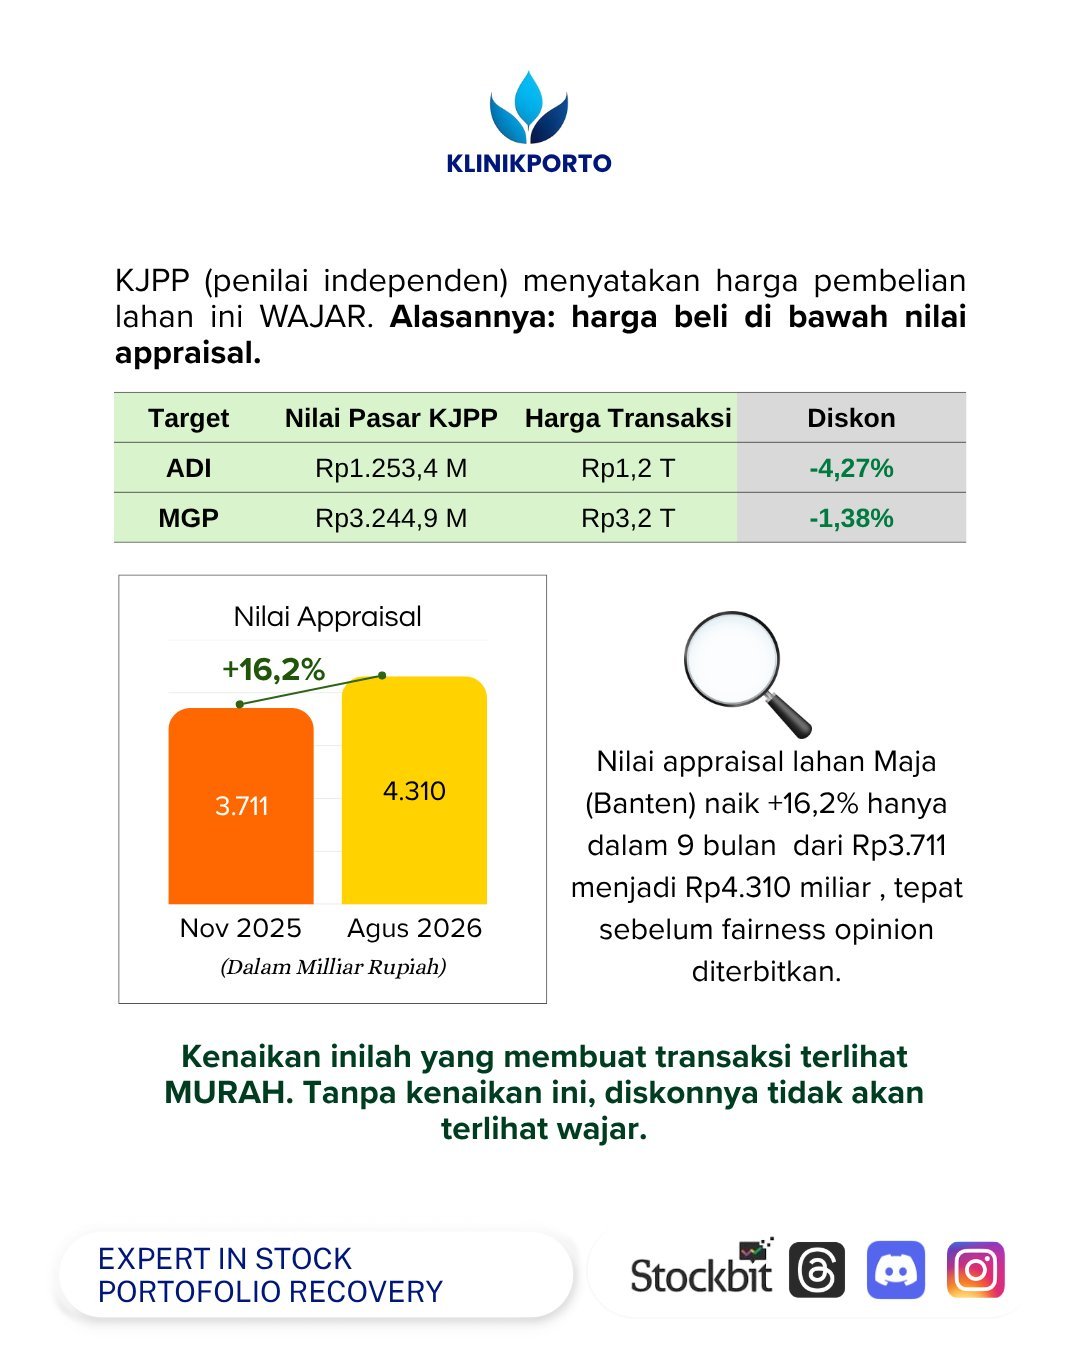
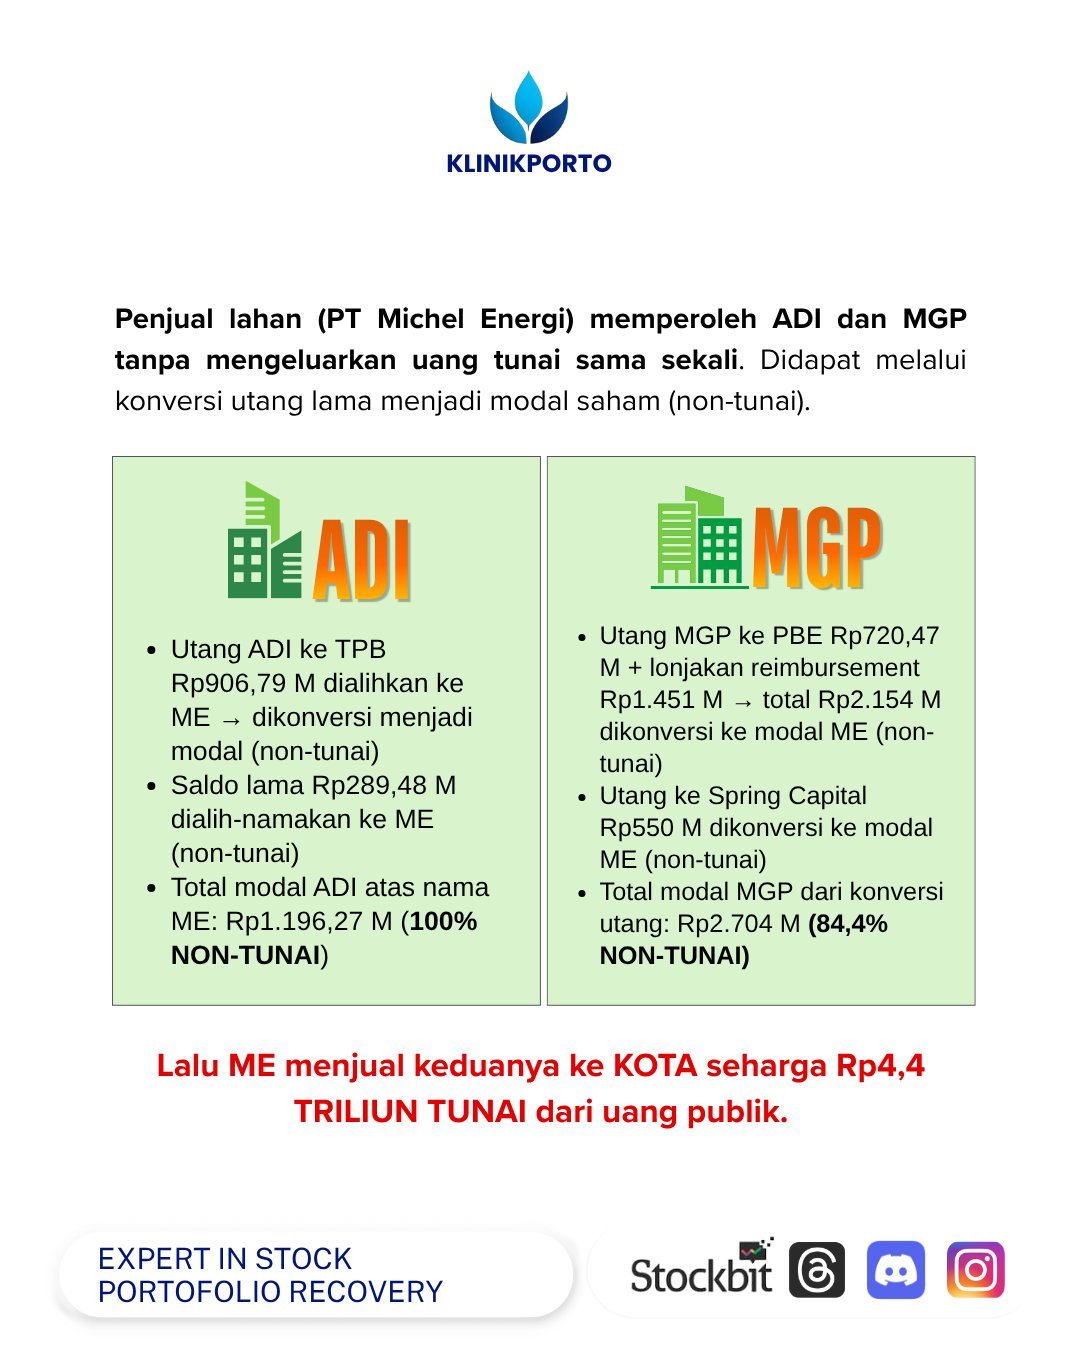
Ini temuan paling krusial dari riset kita. Penjual lahan (PT Michel Energi) memperoleh kepemilikan atas ADI dan MGP bukan dengan uang tunai, tapi melalui konversi utang lama menjadi modal saham. 100% non-tunai buat ADI, Rp1,19 triliun modalnya murni dari utang yang direklasifikasi. Buat MGP, 84,4% dari total modal Rp2,7 triliun juga berasal dari konversi utang.
Artinya: penjual gak keluarin uang sepeser pun buat kuasai lahan ini. Mereka cuma memindahkan utang dari kolom kewajiban ke kolom modal di kertas. Dalam hitungan hari, 7 hari untuk ADI, beberapa minggu untuk MGP mereka jadi pemilik sah. Lalu beberapa bulan kemudian, mereka jual ke KOTA seharga Rp4,4 triliun tunai. Uangnya dari publik. Dari mana? Dari hasil rights issue yang teman-teman ikuti atau tidak.
Bayangkan skemanya: utang lama (yang gak jelas asal usulnya) diubah jadi saham, lalu saham itu dijual ke publik. Penjual untung besar tanpa modal. Publik yang bayar. Ini bukan nilai tambah bisnis, ini transfer kekayaan dari pemegang saham kecil ke pihak tertentu.
KETIGA, SOAL WARISAN UTANG DAN LEGALITAS LAHAN.
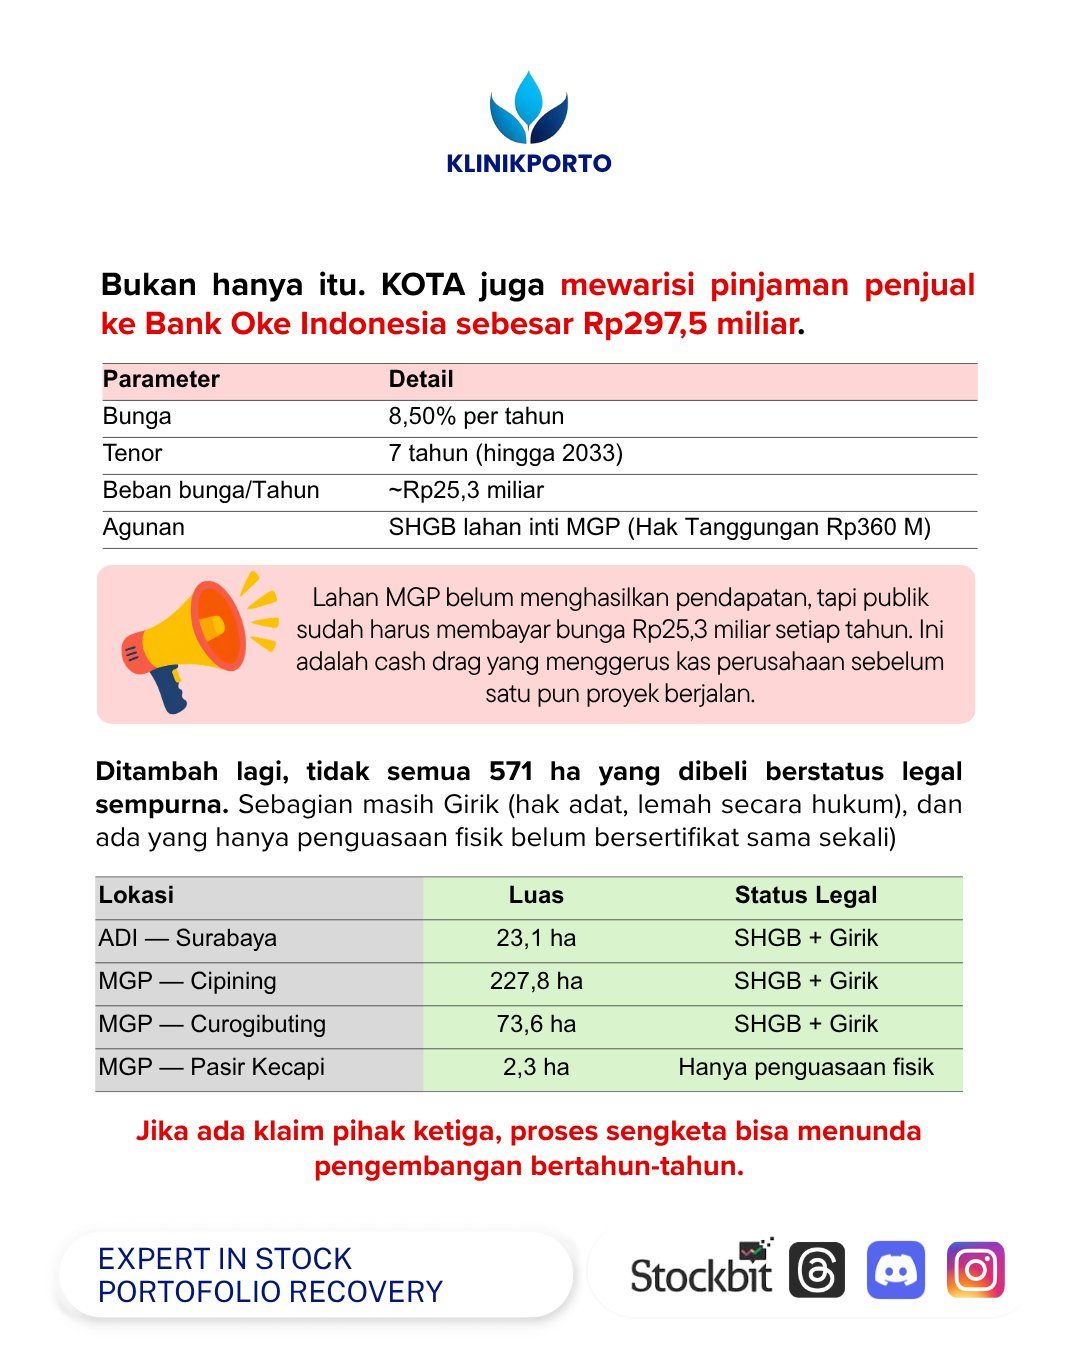
KOTA gak cuma beli lahan, tapi juga mewarisi utang penjual ke Bank Oke Indonesia sebesar Rp297,5 miliar. Bunganya 8,5% per tahun sampai 2033. Beban bunganya sekitar Rp25,3 miliar per tahun, harus dibayar dari kas perusahaan. Ingat, lahan MGP dan ADI belum ngasilin pendapatan. Jadi kas yang digunakan buat bayar bunga adalah uang yang sama dari hasil rights issue publik. Ini yang kita sebut "cash drag" uang terus mengalir keluar buat bayar utang, sementara asetnya diam aja.
Kreditur juga pegang agunan utama berupa SHGB lahan inti MGP dengan Hak Tanggungan Peringkat I senilai Rp360 miliar. Kalau KOTA gagal bayar, aset lahan yang baru dibeli bisa disita bank. Ini mengikat, dan resikonya langsung ke investor.
Status lahannya sendiri juga gak seragam. Sebagian masih Girik (hak adat, lemah di mata hukum), dan ada 2,3 hektar di Maja yang statusnya cuma "Penguasaan Fisik dan Kesediaan Penyerahan"—istilah halus buat "belum bersertifikat". Ini penting: kalau ada klaim pihak ketiga, proses sengketa bisa bertahun-tahun. Pengembangan molor. Kas habis. Publik yang rugi.
KEEMPAT, SOAL TATA KELOLA DAN REKAM JEJAKNYA.
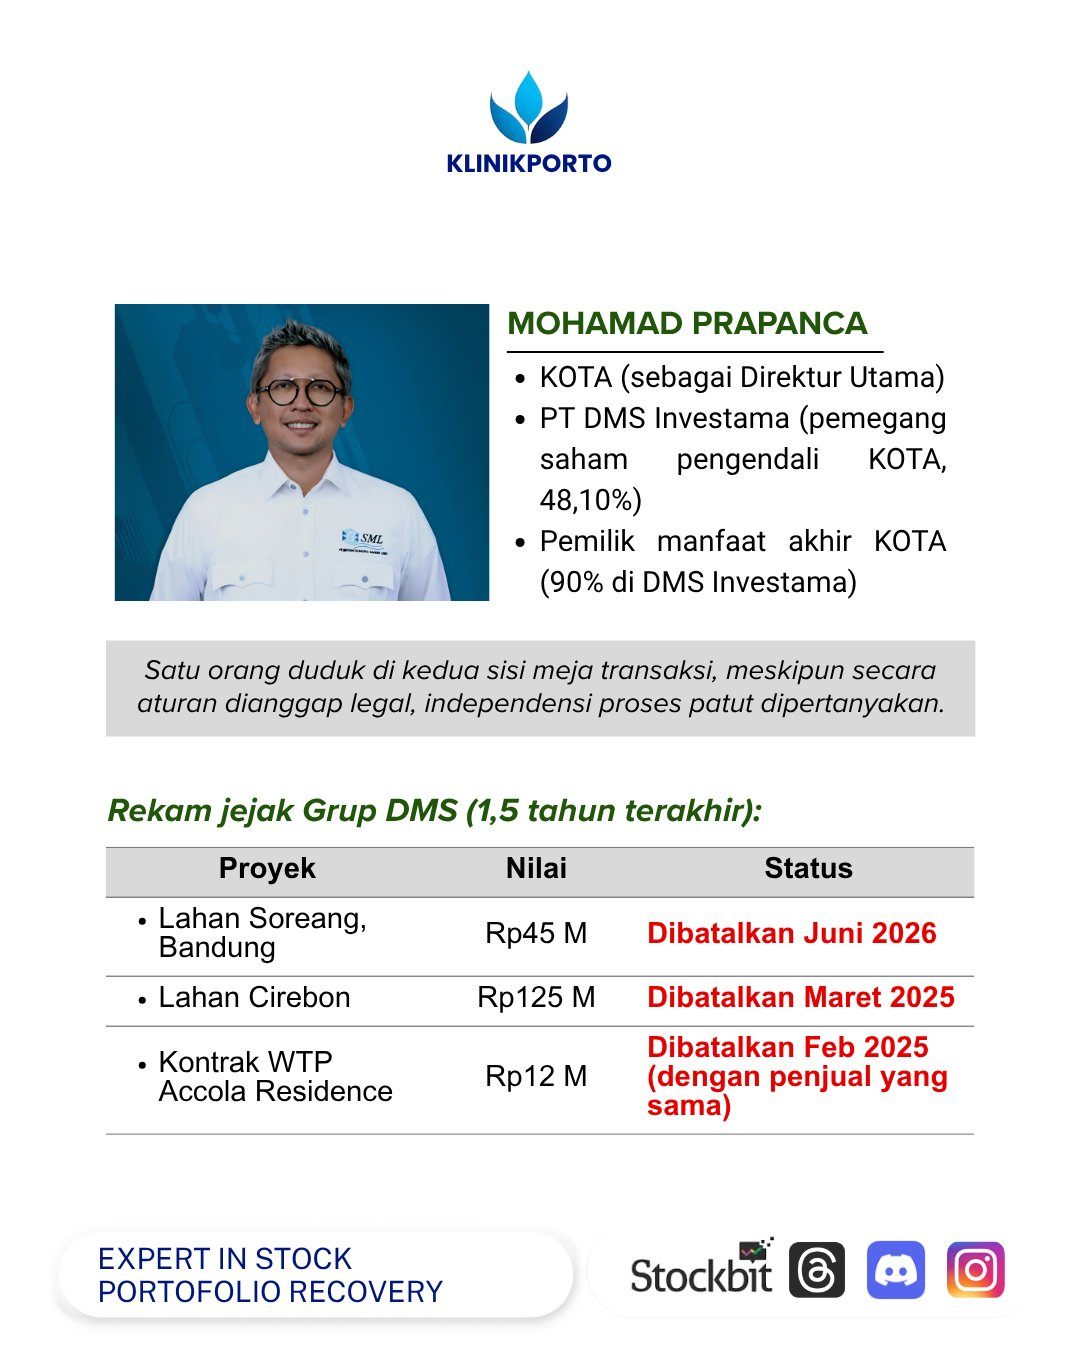
Satu orang, Mohamad Prapanca, memegang tiga jabatan sekaligus: Direktur Utama KOTA, pengendali PT DMS Investama (pemegang saham utama KOTA dengan 48,10% saham), dan pemilik manfaat akhir KOTA (90% di DMS Investama). Satu orang di kedua sisi meja transaksi. Secara aturan memang dianggap sah karena penjual tidak terafiliasi langsung. Tapi secara substansi, independensi keputusan patut dipertanyakan. Siapa yang mengawasi dia? Siapa yang menilai kewajaran dari sisi pembeli?
Grup DMS juga punya rekor 3 kali batalin transaksi properti besar dalam 1,5 tahun terakhir: lahan Soreang Bandung Rp45 miliar dibatalkan Juni 2026, lahan Cirebon Rp125 miliar dibatalkan Maret 2025, dan kontrak WTP Accola Residence Rp12 miliar dibatalkan Februari 2025—ironisnya dengan PT Michel Energi, penjual yang sama. Pola ini menunjukkan bahwa eksekusi proyek bukan kekuatan utama grup ini. Dan sekarang mereka mau garap 571 hektar? Risiko keterlambatan dan pembengkakan biaya sangat nyata.
KELIMA, UJI KETAHANAN KASNYA.
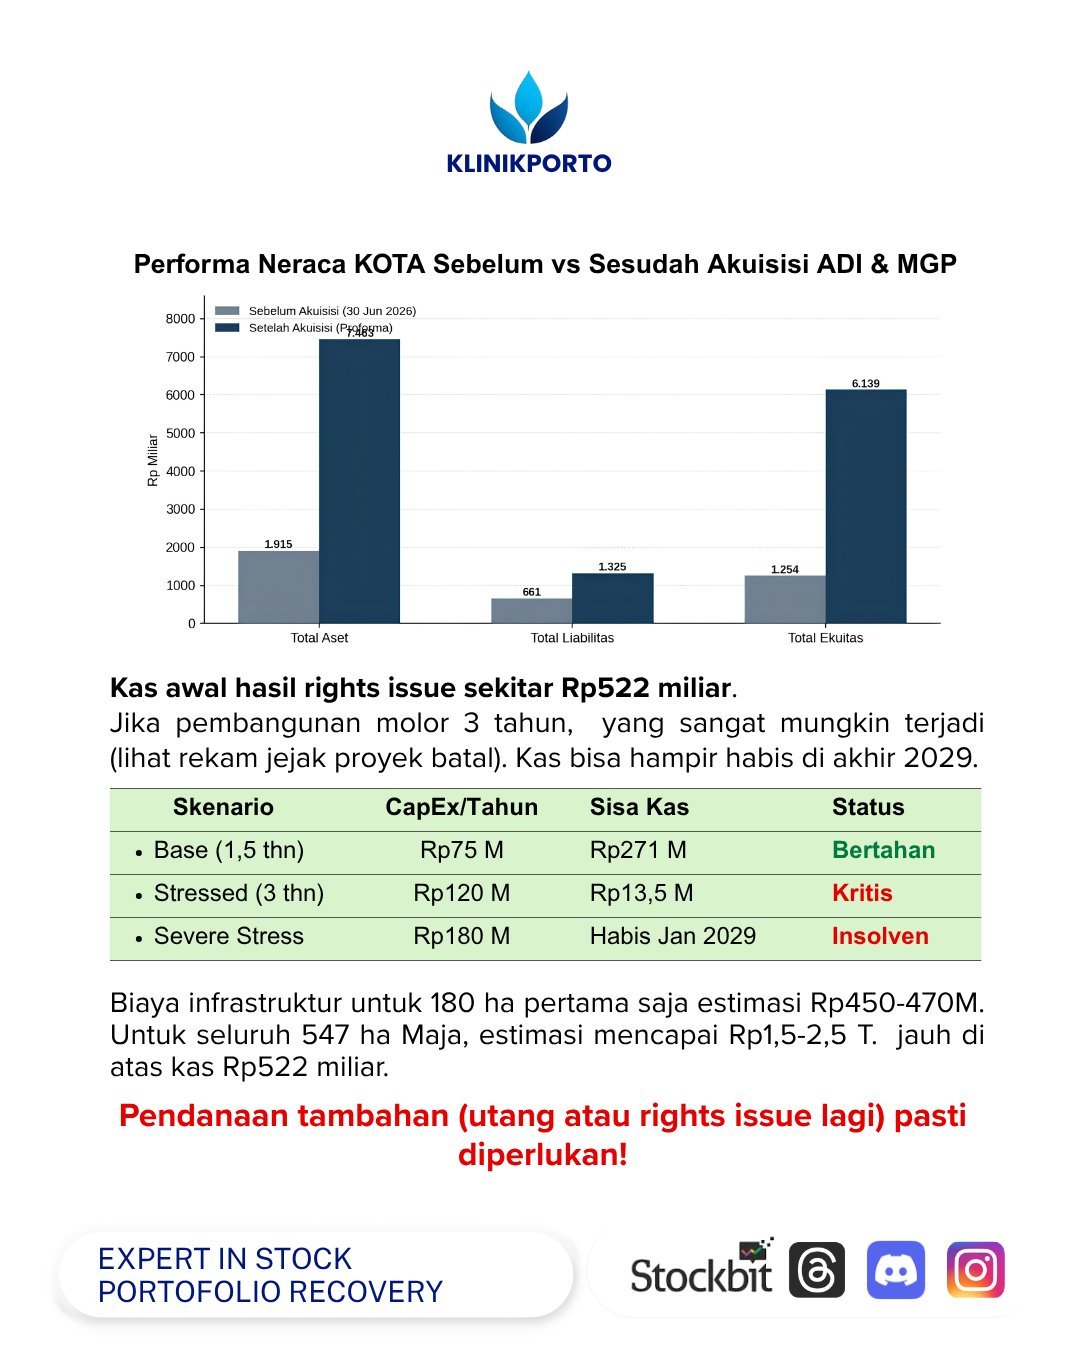
Kita hitung: kas awal hasil rights issue Rp522 miliar. Tiap tahun harus bayar bunga Bank Oke Rp25,3 miliar. Belum biaya infrastruktur lahan hijau, jalan, air, listrik—yang manajemen sendiri akui "masih dalam tahap perencanaan" tanpa anggaran resmi. Kita asumsikan skenario optimis: pengembangan selesai 1,5 tahun, kas masih Rp271 miliar. Tapi kalau molor 3 tahun (yang sangat mungkin, lihat rekam jejak), kas nyisa cuma Rp13,5 miliar—kritis. Kalau lebih parah lagi, kas habis total Januari 2029.
Cross-check biaya infrastruktur: buat 180 hektar pertama dari 547 hektar Maja aja, estimasinya Rp450–470 miliar. Itu baru 33% dari total lahan. Buat seluruh 547 hektar, estimasi kasar mencapai Rp1,5–2,5 triliun. Jauh di atas kas Rp522 miliar yang ada. Artinya kalau KOTA serius mau mengembangkan semua lahannya, mereka pasti butuh pendanaan tambahan—utang baru atau rights issue lagi. Dan itu artinya dilusi lanjutan buat pemegang saham publik.
Jadi kesimpulannya:
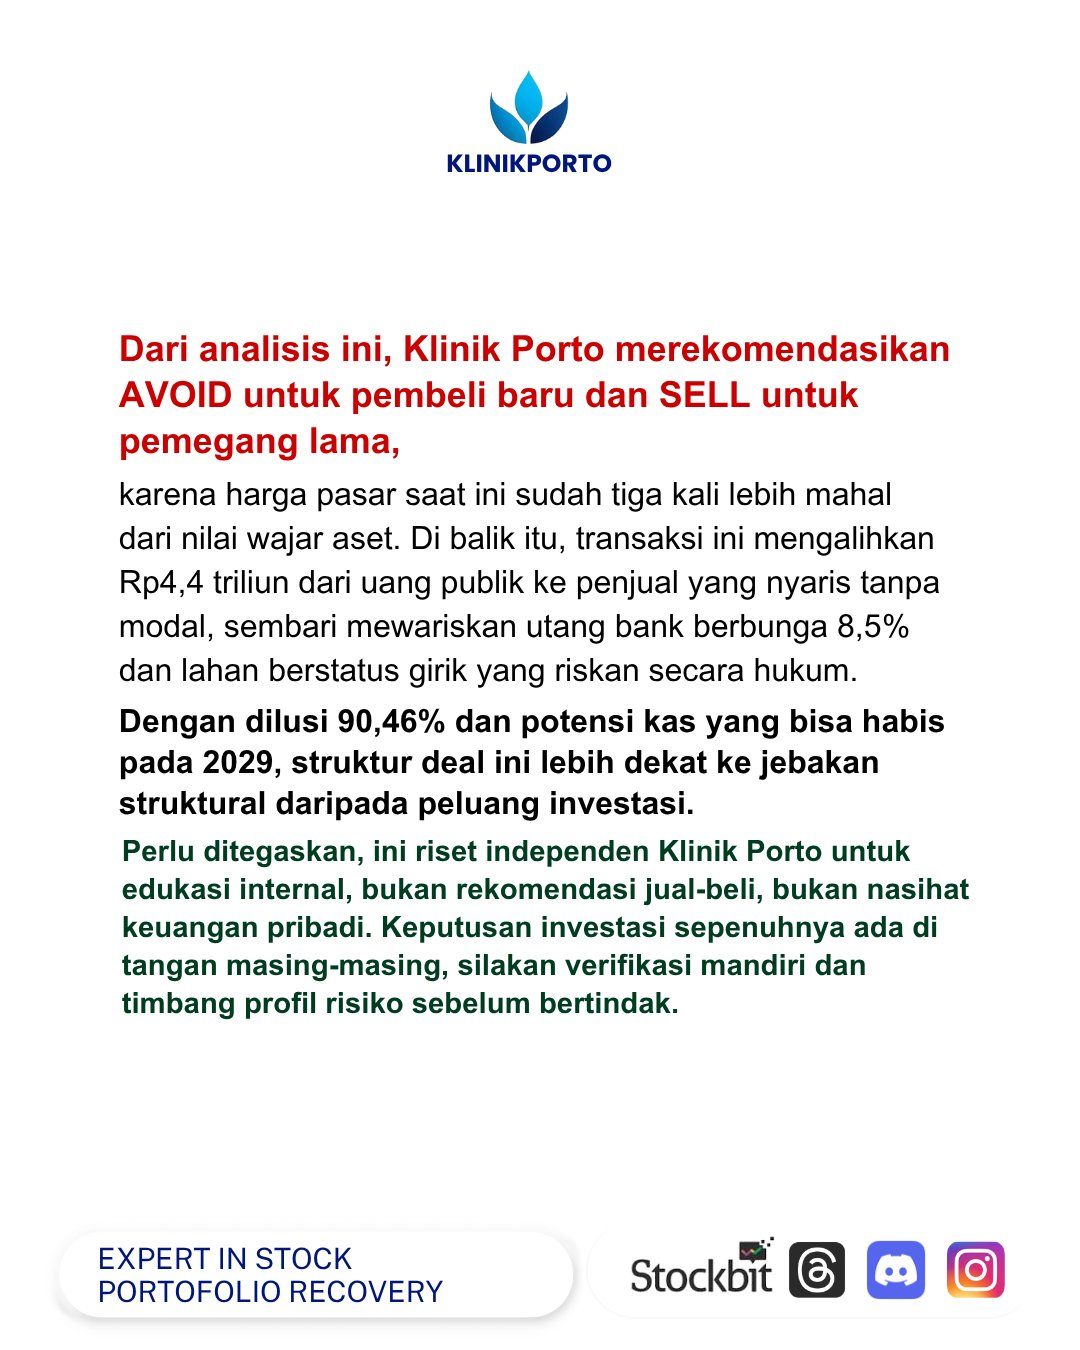
Dari analisis ini, Klinik Porto merekomendasikan AVOID buat pembeli baru dan SELL buat yang udah pegang. Bukan karena kita pesimis, tapi karena risikonya udah gak sebanding. Harga pasar udah 3 kali lipat di atas nilai wajar aset. Transaksi ini ngirim Rp4,4 triliun dari publik ke penjual yang nyaris tanpa modal. Publik juga ngewarisin utang bank berbunga 8,5% dan lahan yang status hukumnya masih abu-abu.
Ditambah lagi struktur tata kelola yang terkonsentrasi di satu orang dan rekam jejak eksekusi yang buruk. Dilusi 90,46% bikin posisi teman-teman tergerus habis. Potensi kas abis di 2029 bikin masa depan perusahaan jadi tanda tanya. Ini bukan high risk high reward. Ini jebakan struktural yang hanya menguntungkan pihak internal. Publik dijadikan sumber dana, bukan mitra bisnis.
Keputusan investasi tetap di tangan teman-teman masing-masing. Tapi setidaknya sekarang punya bahan pertimbangan yang lebih lengkap dari sekadar euforia harga. Cek ulang dokumen resminya, timbang profil risiko sendiri, dan jangan biarkan FOMO yang menentukan Langkah.
RT $JGLE $IATA
1/10