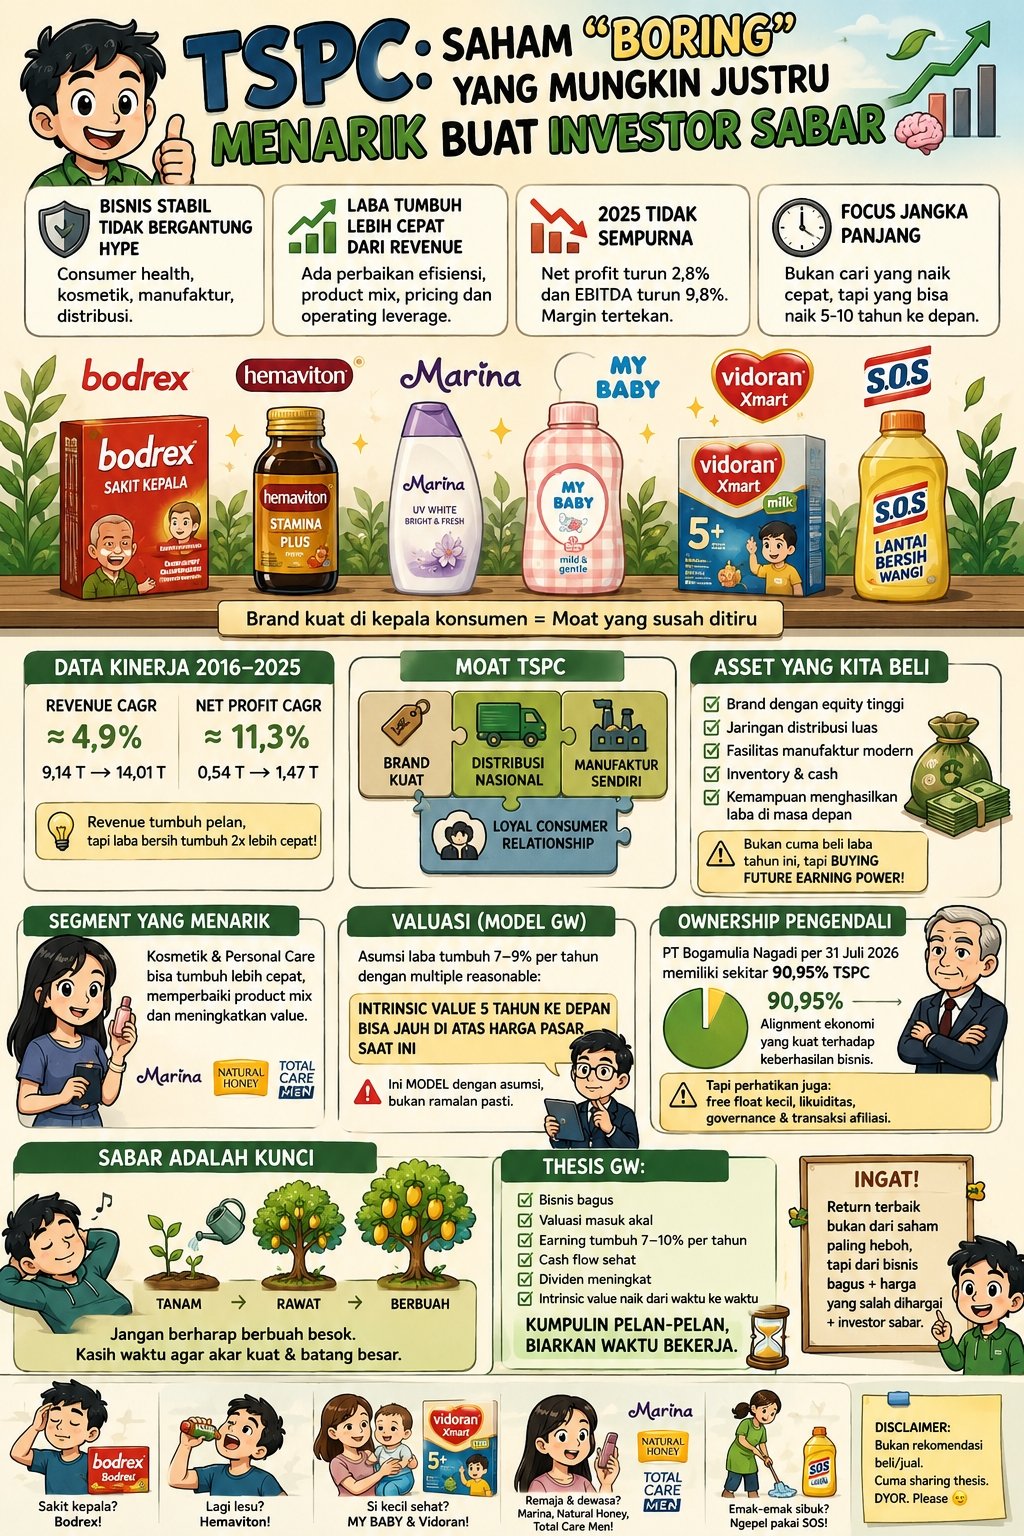
$TSPC: Saham “Boring” yang Mungkin Justru Menarik Buat Investor Sabar 🧠📈
Kadang kita terlalu fokus cari saham yang bisa naik 2x dalam hitungan bulan. Padahal, ada tipe bisnis yang nggak terlalu rame dibahas, nggak banyak drama, tapi pelan-pelan menghasilkan uang. Salah satunya menurut gw adalah TSPC.
✅️ Fundamental bisnisnya dulu. TSPC bukan bisnis yang bergantung pada hype. Mereka bermain di consumer health, consumer products, kosmetik, manufaktur, sampai distribusi. Produk seperti Bodrex, Hemaviton, Marina, MY BABY dan berbagai produk lainnya sudah punya tempat di kepala konsumen.
✅️ Yang menarik bukan cuma omzetnya, tapi kualitas labanya. Dalam jangka panjang, revenue TSPC memang nggak tumbuh brutal. Tapi laba bersihnya berhasil tumbuh lebih cepat. Ini menunjukkan ada perbaikan economics bisnis: efisiensi, product mix, pricing, dan operating leverage mulai bekerja.
Revenue CAGR 2016–2025 (9,14T 》14,01T):
≈ 4,9%
compared to:
Net profit CAGR 2016-2025 (0,54T 》1,47T)
≈ 11,3%
✅️ Tahun 2025 memang bukan tahun sempurna. Penjualan neto sekitar Rp14 triliun, tapi laba bersih turun 2,8% menjadi Rp1,41 triliun dan EBITDA turun 9,8%. Jadi jangan sampai kita cuma melihat sisi bullish-nya. Bisnis bagus pun tetap bisa mengalami tekanan margin.
✅️ Tapi justru di sinilah investor harus berpikir sedikit lebih panjang. gw nggak cari perusahaan yang setiap kuartal harus naik. Gw lebih tertarik pada perusahaan yang dalam 5–10 tahun bisa meningkatkan earning power-nya. Karena harga saham pada akhirnya akan mengikuti kemampuan bisnis menghasilkan cash.
✅️ Moat TSPC ada di kombinasi brand + distribusi + manufaktur. Membuat produk baru gampang. Yang susah adalah membuat konsumen terus membeli, membangun jaringan distribusi nasional, dan punya kemampuan produksi sendiri. TSPC sudah membangun semua itu selama puluhan tahun.
✅️ Dan ada satu area yang layak dipantau: kosmetik & personal care. Kalau segmen ini bisa tumbuh lebih cepat dibanding bisnis mature lainnya, TSPC punya peluang meningkatkan revenue sekaligus memperbaiki product mix. Jadi bukan cuma jual lebih banyak, tapi juga berusaha menjual produk dengan value yang lebih tinggi.
✅️ Nah, sekarang masuk ke bagian yang bikin value investor mulai melirik: ASSET. Ketika membeli TSPC, kita nggak cuma beli laba tahun ini. Kita beli brand, jaringan distribusi, fasilitas manufaktur, inventory, cash, dan kemampuan perusahaan menghasilkan laba di masa depan.
✅️ Ini yang sering dilupakan ketika melihat saham. Ada perusahaan yang kelihatan murah karena labanya kecil. Ada juga perusahaan yang terlihat biasa saja karena market belum memberikan multiple tinggi, padahal underlying asset dan earning power-nya terus berkembang. TSPC lebih deket ke kategori kedua.
✅️ Berdasarkan model valuasi gw, dengan asumsi laba tumbuh sekitar 7–9% per tahun dan multiple yang reasonable, intrinsic value TSPC 5 tahun ke depan bisa berada jauh di atas harga pasar saat ini. Tapi ingat, ini MODEL dengan asumsi—bukan ramalan sakti. Kalau earnings nggak tumbuh sesuai thesis, valuasinya juga harus direvisi.
✅️ Gw lebih suka melihat TSPC sebagai “undervalued quality business” daripada sekadar “saham murah”. Bedanya penting. Saham murah bisa tetap murah. Tapi kalau intrinsic value bisnis terus naik sementara harga belum mengikuti, di situlah peluang value investing mulai muncul.
✅️ Ada lagi yang bikin makin menarik: pemegang saham pengendali. PT Bogamulia Nagadi per 31 Juli 2026 sudah memiliki sekitar 90,95% TSPC. Artinya economic ownership mereka terhadap bisnis ini sangat besar.
✅️ Buat Gw, aksi pengendali ini menarik bukan karena “owner beli = harga pasti naik”. Bukan begitu. Tapi ketika pemilik yang sudah punya >90% masih mau mempertahankan kepemilikan besar, setidaknya ada alignment ekonomi yang kuat terhadap keberhasilan bisnis. Kita tentu tetap harus memantau governance dan corporate action ke depannya.
✅️ Tapi ada konsekuensinya: semakin besar ownership pengendali, semakin kecil porsi saham publik. Ini bisa membuat likuiditas makin terbatas. Jadi jangan cuma melihat sisi bullish-nya. Sebagai investor minoritas, kita juga wajib memperhatikan free float, governance, transaksi afiliasi, dan kebijakan capital allocation.
✅️ Terus kapan thesis ini bekerja? Nah, ini bagian paling penting: SABAR. Kalo beli TSPC hari ini lalu berharap bulan depan langsung naik 30%, menurut gw itu bukan value investing. Thesis kaya gini butuh waktu agar earning power perusahaan berkembang dan akhirnya market mulai menghargai bisnisnya.
✅️ Bayangkan membeli pohon mangga. Hari ini ditanam, besok jangan dibongkar cuma karena belum berbuah 😂. Selama akar dan batangnya sehat, kita kasih waktu. Begitu juga saham. Selama revenue masih tumbuh, margin terjaga, cash flow sehat, dan management mengalokasikan modal dengan baik, fluktuasi harga jangka pendek bukan alasan utama untuk panik.
✅️ Jadi thesis gw sederhana: beli bisnis yang bagus ketika valuasinya masuk akal, lalu kasih waktu bisnis tersebut untuk berkembang. Kalau earning naik 7–10% per tahun, cash flow bertambah, dividen meningkat, dan intrinsic value terus naik, kita nggak perlu terlalu sibuk menebak harga besok.
✅️ Buat Gw, TSPC bukan saham yang harus dikejar. Ini saham yang lebih cocok DIAMATI, DIHITUNG, lalu kalau margin of safety-nya menarik… dikumpulin pelan-pelan. Karena dalam investasi, kadang return terbaik bukan datang dari saham yang paling heboh, tapi dari bisnis yang bagus + harga yang salah dihargai + investor yang cukup sabar menunggu thesis-nya bekerja. 🧠📚
Boring business. Growing earnings. Undervalued asset. Strong owner alignment. And most importantly: TIME.
sambil nunggu bayangin aja brp banyak hari ini yg sakit kepala minum bodrex, lagi lesu minum hemaviton, balita yg setia dgn mY Baby & Vidoran, remaja puber mulai coba pakai Marina, Natural Honey, & Total Care men, juga emak-emak yg sibuk ngepel pakai SOS. 😂😂😂
Bukan rekomendasi beli/jual. Cuma sharing thesis. DYOR. Please 😉
$CPIN $RALS