Bedah Saham TBLA: Utang Besar, Ekuitas Bertumbuh, dan Beban Bunga yang Perlu Diwaspadai
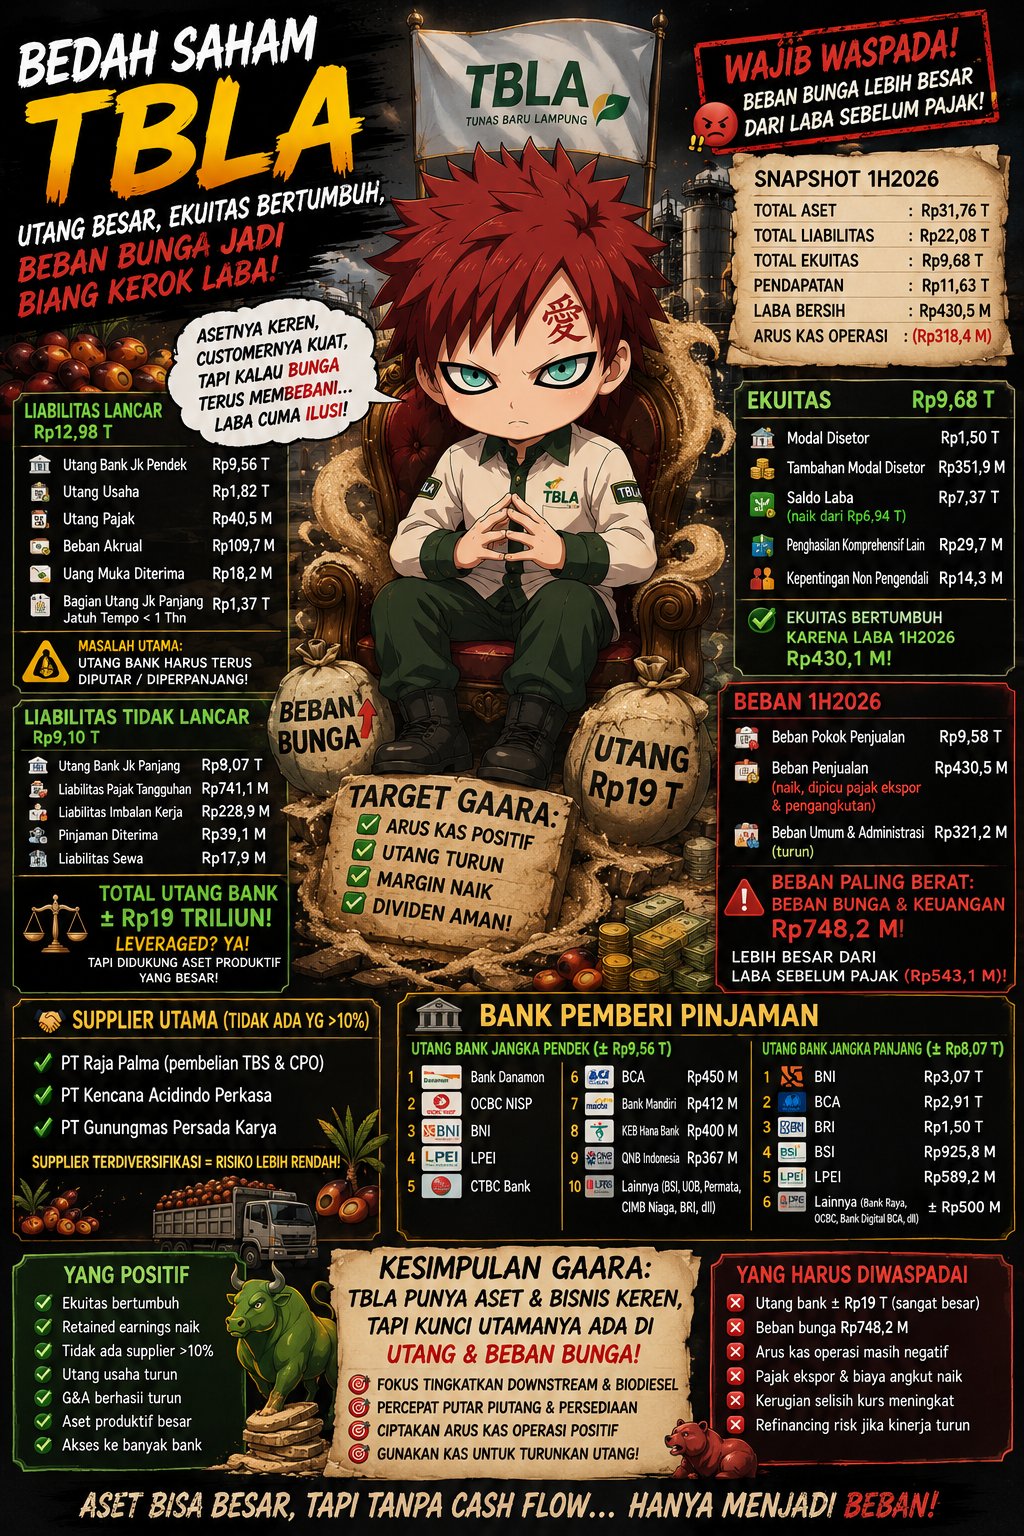
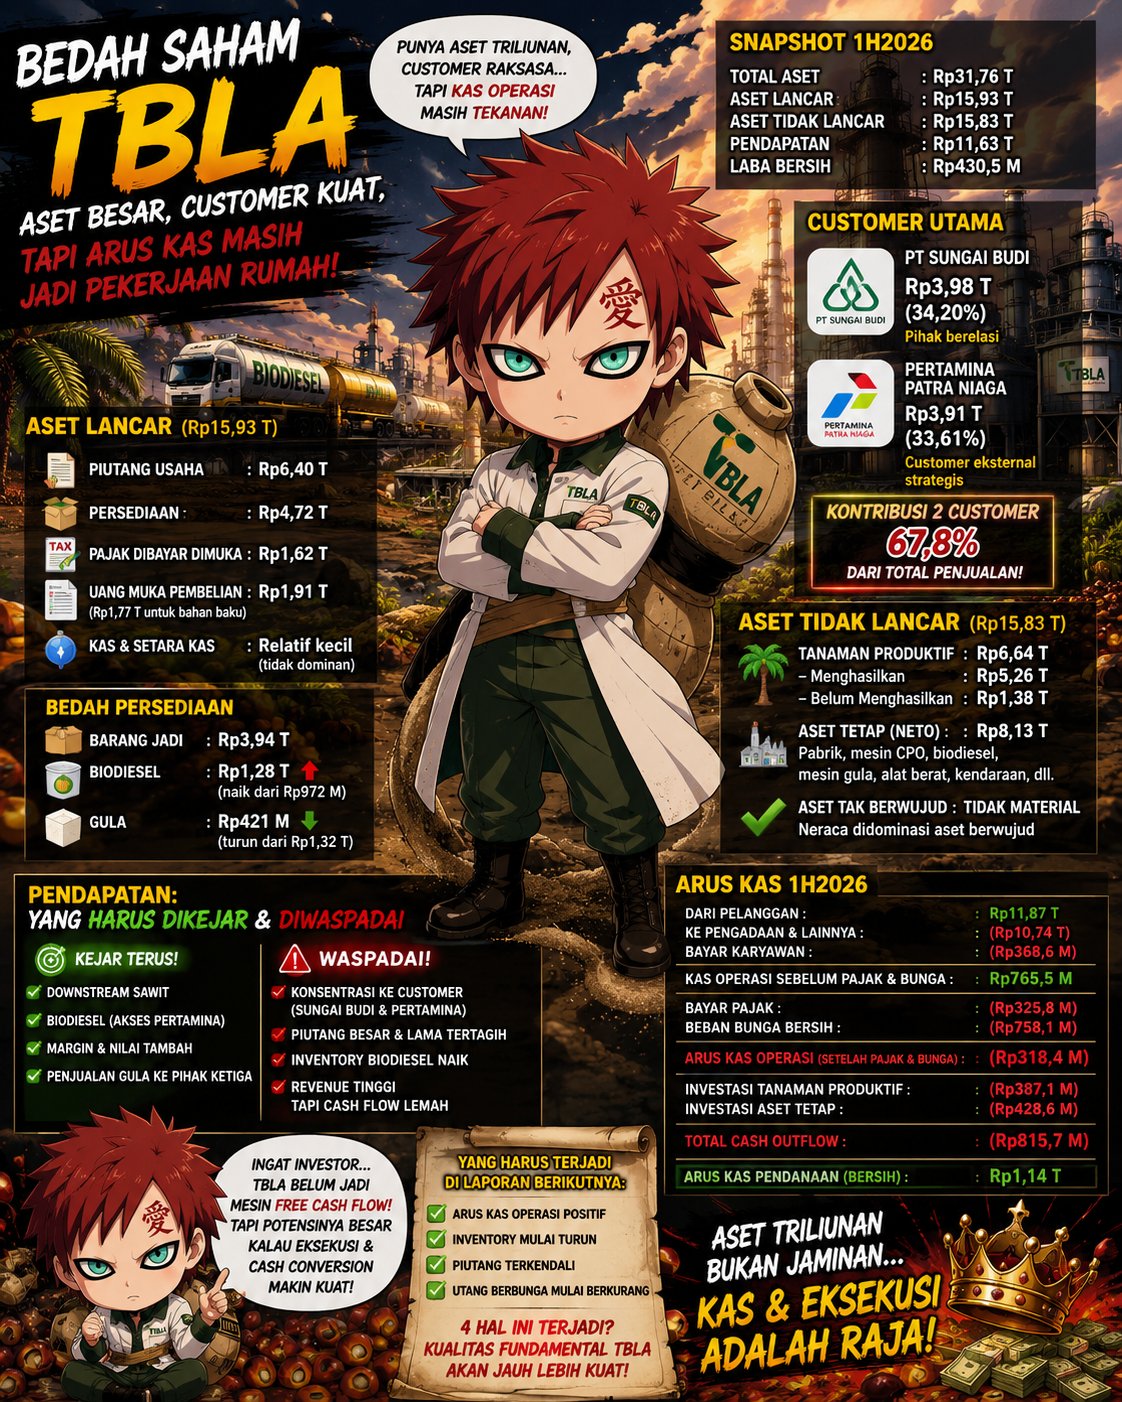
Setelah membedah aset TBLA, sekarang kita masuk ke sisi lain neraca, yaitu liabilitas dan ekuitas. Per 30 Juni 2026, PT Tunas Baru Lampung Tbk (TBLA) memiliki total liabilitas sekitar Rp22,08 triliun, naik dari Rp21,27 triliun pada akhir 2025. Sementara total ekuitas meningkat menjadi sekitar Rp9,68 triliun, dari Rp9,25 triliun. Artinya, TBLA memang terus membangun aset dan bisnisnya, tetapi struktur pembiayaannya masih sangat bergantung pada utang. Bagi investor, ini penting karena pertumbuhan laba harus dibandingkan dengan pertumbuhan utang dan biaya bunga.
Pada liabilitas lancar, pos terbesar adalah utang bank jangka pendek sebesar Rp9,56 triliun, naik dari Rp8,35 triliun. Selain itu terdapat utang usaha sekitar Rp1,82 triliun dan bagian utang bank jangka panjang yang jatuh tempo dalam satu tahun sekitar Rp1,37 triliun. Utang usaha justru turun dari Rp2,16 triliun pada akhir 2025 dan seluruh utang usaha tersebut belum jatuh tempo per 30 Juni 2026. Jadi masalah utama pada kewajiban lancar TBLA bukanlah supplier, melainkan besarnya pembiayaan bank yang harus terus diputar atau diperpanjang.
Liabilitas jangka panjang TBLA sekitar Rp9,10 triliun, dengan utang bank jangka panjang sekitar Rp8,07 triliun setelah memperhitungkan bagian yang jatuh tempo dalam satu tahun. Selain itu terdapat liabilitas pajak tangguhan, imbalan kerja, pinjaman diterima, dan liabilitas sewa. Dengan total utang bank sekitar Rp19 triliun, struktur TBLA dapat dikatakan cukup leveraged. Namun utang tersebut didukung oleh aset yang besar seperti piutang, persediaan, perkebunan, pabrik, dan mesin yang digunakan sebagai jaminan. Jadi leverage TBLA bukan semata-mata untuk menutup kerugian, tetapi merupakan bagian dari model bisnis yang membutuhkan modal kerja dan investasi besar.
Di sisi ekuitas, kondisinya justru cukup positif. Ekuitas pemilik induk meningkat dari sekitar Rp9,24 triliun menjadi Rp9,67 triliun, sedangkan total ekuitas konsolidasian naik menjadi Rp9,68 triliun. Penambahan terutama berasal dari laba bersih yang diatribusikan kepada pemilik induk sekitar Rp430,1 miliar selama 1H2026. Saldo laba juga meningkat dari sekitar Rp6,94 triliun menjadi Rp7,37 triliun. Jadi tidak terlihat adanya penggerusan ekuitas akibat kerugian; justru laba masih mampu menambah modal internal perusahaan. Namun perlu diingat bahwa sebagian ekuitas juga berasal dari revaluasi aset tetap, sehingga nilai buku tidak seluruhnya merupakan kas atau laba yang sudah direalisasikan.
Sekarang kita masuk ke beban, dan di sinilah saya melihat masalah terbesar TBLA. Beban pokok penjualan mencapai sekitar Rp9,58 triliun, tetapi untuk bisnis komoditas seperti TBLA angka besar ini masih wajar karena perusahaan membutuhkan bahan baku, produksi, tenaga kerja, penyusutan, dan biaya pabrik. Beban penjualan justru meningkat menjadi sekitar Rp430,5 miliar, terutama karena pengangkutan dan pajak ekspor. Sementara beban umum dan administrasi turun menjadi sekitar Rp321,2 miliar. Jadi kalau mencari biaya yang bisa diefisienkan, G&A bukan masalah terbesar karena justru berhasil turun ketika pendapatan meningkat.
Beban yang paling perlu diperhatikan adalah beban bunga dan keuangan lainnya sebesar Rp748,2 miliar, naik dari Rp673 miliar pada periode yang sama tahun sebelumnya. Hampir seluruhnya berasal dari bunga utang bank. Bahkan angka beban bunga tersebut lebih besar daripada laba sebelum pajak TBLA yang hanya sekitar Rp543,1 miliar. Inilah titik lemah TBLA menurut saya. Beban bunga bukan sekadar angka akuntansi karena benar-benar menguras kas. Jika manajemen mampu menurunkan utang atau mendapatkan refinancing dengan bunga yang lebih rendah, penghematan bunga bisa langsung memperbaiki laba bersih dan arus kas. Jadi daripada memangkas biaya administrasi secara agresif, prioritas efisiensi seharusnya adalah biaya pendanaan.
Untuk supplier, laporan TBLA tidak menunjukkan adanya satu pemasok yang menyumbang lebih dari 10% total pembelian bersih. Ini merupakan kondisi yang cukup sehat karena TBLA tidak terlalu bergantung kepada satu supplier besar. Beberapa pihak yang disebut dalam transaksi pembelian antara lain PT Raja Palma, PT Kencana Acidindo Perkasa, dan PT Gunungmas Persada Karya, terutama terkait pembelian TBS dan CPO. TBLA juga melakukan transaksi dengan sejumlah pihak berelasi dalam ekosistem usahanya, termasuk pembelian bahan baku dan bahan pembantu. Namun daftar tersebut bukan berarti seluruh supplier TBLA, karena laporan keuangan tidak mengungkap semua nama pemasok secara individual.
Untuk memperoleh modal, TBLA berutang kepada banyak bank sehingga tidak hanya bergantung pada satu kreditur. Pada utang jangka pendek, salah satu pemberi pinjaman terbesar adalah Bank Danamon sekitar Rp3,52 triliun, kemudian OCBC NISP sekitar Rp1,14 triliun, BNI sekitar Rp928 miliar, LPEI sekitar Rp789 miliar, serta fasilitas dari CTBC, BCA, Mandiri, KEB Hana, QNB, dan beberapa bank lainnya. Untuk utang jangka panjang, tiga nama besar yang terlihat adalah BNI sekitar Rp3,07 triliun, BCA sekitar Rp2,91 triliun, dan BRI sekitar Rp1,50 triliun, disusul BSI dan LPEI. Struktur ini menunjukkan TBLA mempunyai akses kepada banyak lembaga keuangan, tetapi sekaligus menunjukkan betapa pentingnya kemampuan perusahaan melakukan refinancing.
Kesimpulannya, neraca TBLA memiliki dua wajah. Di satu sisi, ekuitas bertumbuh, retained earnings meningkat, supplier cukup terdiversifikasi, dan utang didukung oleh aset produktif yang besar. Di sisi lain, utang bank sekitar Rp19 triliun dan beban bunga Rp748 miliar menjadi faktor yang tidak boleh diabaikan. Menurut saya, beban yang benar-benar harus dikejar untuk dikurangi bukanlah semua biaya secara membabi buta, melainkan terutama beban bunga dan biaya pendanaan, sementara beban pokok produksi harus dijaga agar pertumbuhannya lebih lambat daripada pertumbuhan revenue. Jika TBLA mampu meningkatkan downstream dan biodiesel, mempercepat perputaran piutang serta persediaan, menghasilkan arus kas operasi positif, lalu menggunakan kas tersebut untuk mengurangi utang, maka kualitas fundamental TBLA akan meningkat cukup signifikan. Sebaliknya, jika revenue tumbuh tetapi utang, bunga, piutang, dan inventory terus membesar, maka pertumbuhan tersebut harus kita nilai dengan lebih hati-hati.
$TBLA $BDMN $BBNI
1/2