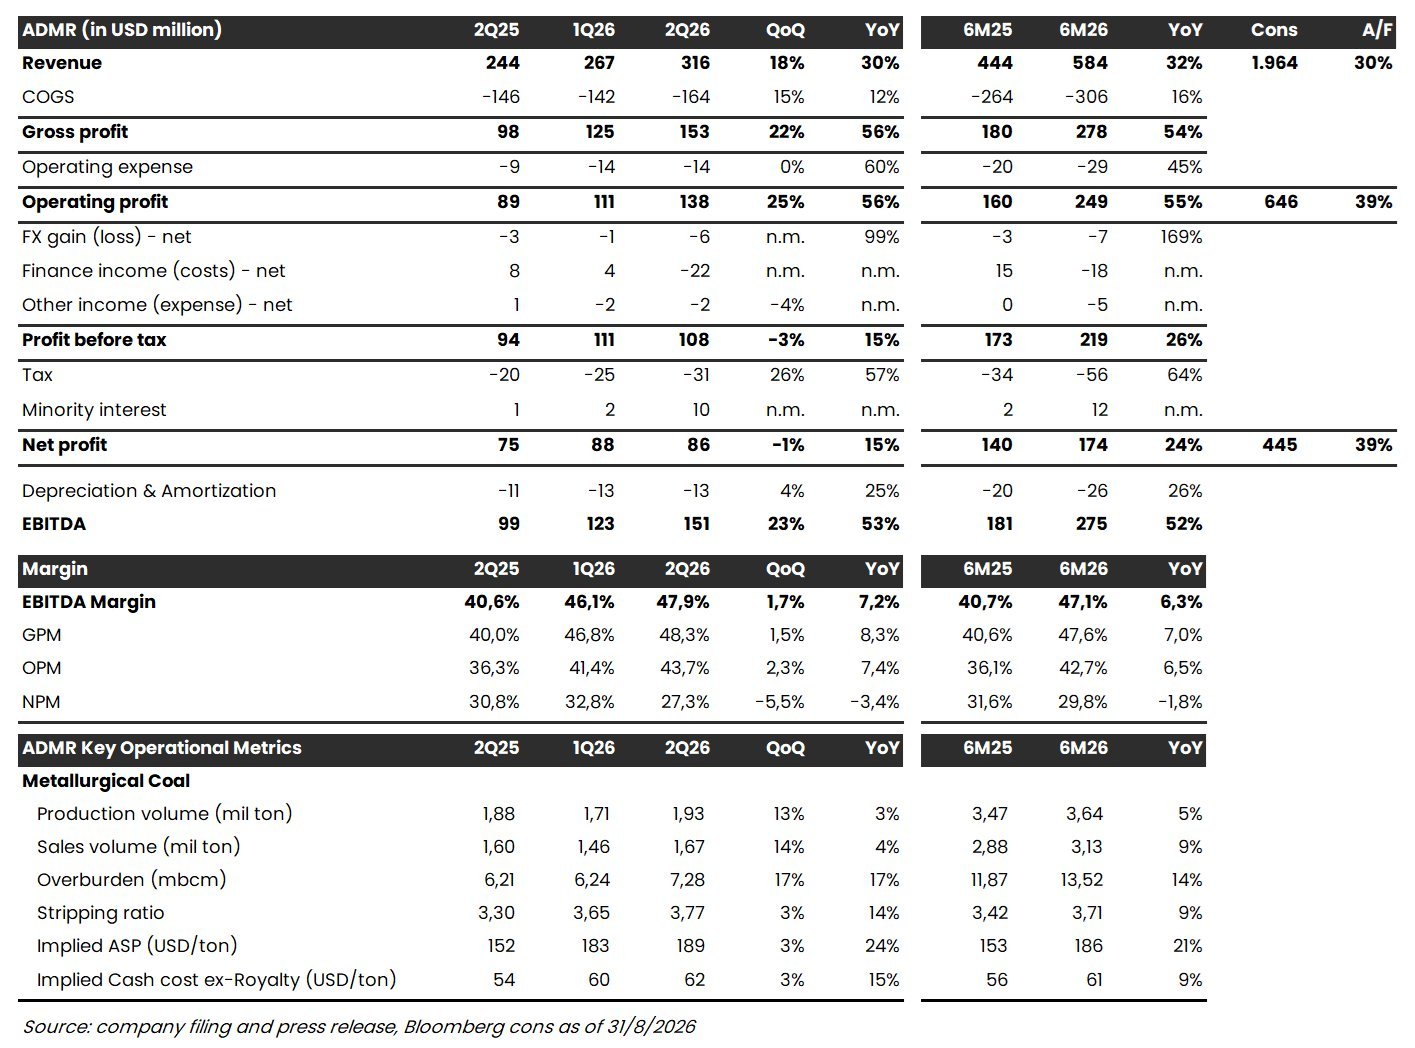
ADMR 1H26: Laba Bersih +24% YoY, Sejalan dengan Ekspektasi
Stockbit’s take:
▪️ Alamtri Minerals Indonesia ($ADMR) mencatat laba bersih US$86 juta pada 2Q26 (-1% QoQ, +15% YoY), sehingga laba bersih selama 1H26 mencapai US$174 juta (+24% YoY) dan setara 39% estimasi 2026F konsensus. Kami menilai hasil ini sejalan dengan ekspektasi, mengingat segmen aluminium belum membukukan pendapatan sama sekali selama 1H26.
▪️ Secara kuartalan, laba bersih yang stabil pada 2Q26 disebabkan oleh beban keuangan bersih yang berbalik menjadi US$22 juta (vs. 1Q26: untung US$4 juta), sehingga menghapus kenaikan laba usaha sebesar US$27 juta (+25% QoQ). Beban keuangan tersebut berasal dari sewa pembangkit listrik yang digunakan smelter aluminium PT Kalimantan Aluminium Industry senilai US$26,3 juta, yang mulai dibebankan pada 2Q26.
▪️ Secara kumulatif, pendapatan selama 1H26 naik +32% YoY menjadi US$584 juta, ditopang oleh kenaikan harga jual rata–rata (ASP) coking coal ke level US$186/ton (+21% YoY) dan kenaikan volume penjualan coking coal ke level 3,13 juta ton (+9% YoY).
▪️ Ke depan, manajemen ADMR menargetkan penjualan ingot aluminium hingga 350 ribu ton pada 2026, melampaui estimasi produksi kami di level 300 ribu ton. Pada akhir 1H26, PT Kalimantan Aluminium Industry mencatat persediaan aluminium senilai US$320 juta, dengan 2 kargo pengiriman aluminium pertama telah berlayar pada 10 dan 29 Juni 2026.
Stockbit’s View: Konversi Persediaan Aluminium Menjadi Variabel Kunci pada 3Q26
▪️ Kami mempertahankan pandangan positif kami untuk ADMR pada 2026 seiring ekspektasi konversi persediaan aluminium senilai US$320 juta menjadi penjualan pada 3Q26 dan ramp–up volume produksi aluminium yang berjalan sesuai ekspektasi manajemen. Kinerja ADMR pada 2Q26 sendiri kami nilai sebagai low–base, mengingat segmen aluminium telah menanggung kerugian ~US$45 juta tanpa pendapatan sama sekali.
▪️ Key upside: 1) konversi persediaan aluminium senilai US$320 juta menjadi penjualan pada 3Q26 dan ramp–up volume produksi aluminium berjalan sesuai ekspektasi manajemen; 2) potensi kenaikan harga jual coking coal seiring berlanjutnya kenaikan harga coking coal China ke level US$258/ton, yang kini berada di atas indeks Australia di US$237/ton pada 31 Agustus 2026; dan 3) kenaikan kontribusi penjualan domestik menjadi 43% dari total pendapatan pada 1H26 (vs. 2025: 31%), sehingga menurunkan eksposur terhadap perubahan aturan ekspor yang akan berlaku.
▪️ Faktor risiko: 1) margin smelter aluminium yang kurang baik, seiring penurunan harga aluminium LME ke level ~US$3.200/ton (vs. rata–rata 2Q26: US$3.559/ton), di saat harga alumina justru naik menjadi US$353/ton (vs. rata–rata 2Q26: US$307/ton); 2) diskon ASP perseroan terhadap indeks coking coal Australia yang masih bertahan di level tinggi sebesar 20,7% pada 2Q26 (vs. 1Q26: 21,2%; 2Q25: 17,4%); dan 3) dampak El Nino berkepanjangan yang berpotensi menurunkan debit air sungai, sehingga mengganggu logistik pengangkutan batu bara perseroan.
______
Theodorus Melvin (@TheodorusMelvin)
Investment Analyst Stockbit