Insight Saham $BRIS {PT Bank Syariah Indonesia (Persero) Tbk}
Video Youtube: https://cutt.ly/vyhGsqr6
Kinerja Keuangan Terbaru (Semester I 2026 & Kuartal II 2026)
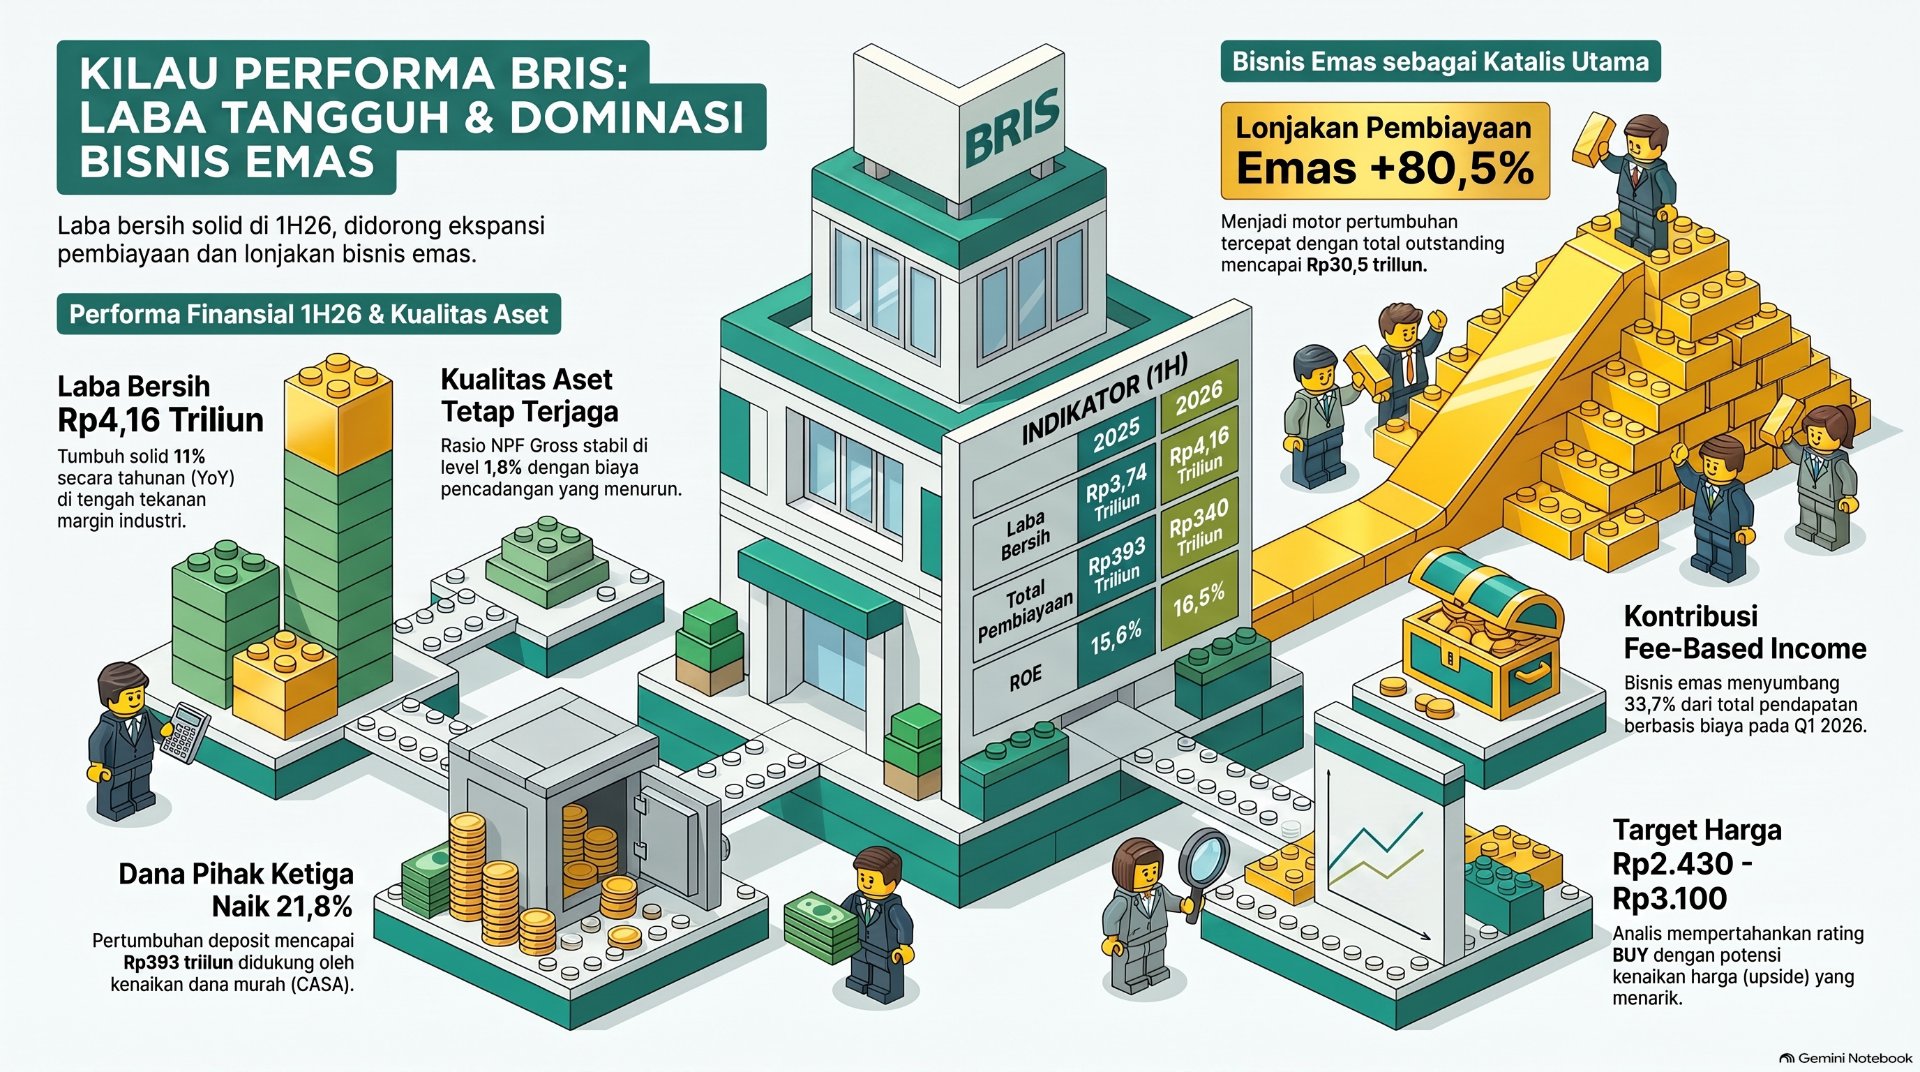
- Laba Bersih Semester I 2026 (1H26): BRIS mencatatkan laba bersih sebesar Rp4,16 triliun, tumbuh +11,08% YoY dibandingkan dengan perolehan 1H25 sebesar Rp3,74 triliun. Pencapaian ini dinilai sejalan (in line) dengan ekspektasi pasar, memenuhi 48,9% dari proyeksi setahun penuh KB Valbury dan 47,8% dari estimasi konsensus.
- Laba Bersih Kuartal II 2026 (2Q26): Pada kuartal kedua saja, BRIS membukukan laba bersih berkisar antara Rp1,96 triliun hingga Rp2,0 triliun (tumbuh +5,0% YoY, namun melunak -11,0% QoQ dibandingkan dengan Kuartal I 2026 sebesar Rp2,20 triliun).
- Tekanan Margin (NIM) Kuartalan: Penurunan laba secara kuartalan (QoQ) dipicu oleh penyusutan margin bunga bersih (NIM) pada 2Q26 yang turun 40 bps secara QoQ menjadi 4,8%. Penyusutan ini terjadi karena yield pembiayaan turun ke 8,2% (-29 bps QoQ) sementara biaya dana (Cost of Funds / CoF) merangkak naik 18 bps QoQ menjadi 2,3%. Secara kumulatif untuk 1H26, NIM bank tercatat berada di level 5,42% (atau 5,0% berdasarkan perhitungan BRI Danareksa).
- Kenaikan Beban Operasional (Opex): Beban opex 2Q26 merangkak naik sebesar +3% QoQ / +16% YoY. Kenaikan ini disebabkan oleh tuntasnya proyek peningkatan sistem core banking (core banking system upgrade) pada Mei 2026, yang mendorong rasio Cost to Income Ratio (CIR) kuartal kedua naik ke level 54,9% (+441 bps QoQ).
- Penurunan Provisi (Penyelamat Laba): Tekanan NIM dan opex berhasil diredam oleh penurunan drastis biaya pencadangan (provisi) yang turun menjadi Rp447-448 miliar (-26% QoQ, -36% YoY). Hal ini membawa rasio biaya kredit (Cost of Credit / CoC) semester pertama turun ke level 0,6% – 0,62%, jauh di bawah batas target tahun penuh manajemen (<1%). Penurunan provisi didukung oleh perbaikan kualitas kredit salah satu debitur BUMN besar di segmen korporasi menjadi Kol-1.
- Pembiayaan Melesat Ditopang Kredit Konsumer & Emas: Total pembiayaan tumbuh kokoh sebesar +15,98% YoY mencapai Rp340,09 triliun, mengungguli rata-rata industri nasional (+12,67% YoY). Pertumbuhan ditopang oleh segmen konsumer yang tumbuh +16,7% YoY menjadi Rp189,28 triliun (termasuk kredit berbasis payroll Rp72,86 triliun) dan segmen korporasi yang tumbuh +21,1% YoY. Menariknya, bisnis pembiayaan emas melompat +80,5% hingga +81,0% YoY, meningkatkan porsinya menjadi 9,0% dari total portofolio kredit bank (dari hanya 5,8% pada 1H25).
- Dana Pihak Ketiga (DPK) & Dana Murah (CASA): DPK melonjak sebesar +21,8% YoY menjadi Rp393,34 triliun. Pertumbuhan CASA tercatat sebesar +19,5% YoY menjadi Rp238,29 triliun, didukung ekspansi agresif tabungan Wadiah (+17,9% YoY) dan Mudharabah (+25,2% YoY) melalui platform digital BYOND. Meski begitu, porsi CASA mix sedikit melunak ke 60,6% (vs 61,8% pada 1H25) karena pesatnya pertumbuhan deposito berjangka (Time Deposits) sebesar +25,6% YoY.
Analisa Fundamental
Katalis Positif (Bull Case):
1. Lini Emas Ber-margin Tinggi & Rendah Risiko: Bisnis emas (Cicil Emas, Gadai Emas, dan Emas Digital) memberikan margin tinggi dengan risiko yang terkelola dengan sangat baik karena memiliki agunan fisik emas murni (collateralized). Kontribusi bisnis emas tahun 2025 diidentifikasi mencapai Rp2,44 triliun (margin Cicil Emas Rp769 miliar, fee Gadai Emas Rp1,398 triliun, dan fee Emas Digital Rp270,13 miliar), setara dengan sekitar 35% dari total laba bersih bank. Pada Kuartal I 2026, bisnis emas menyumbang 33,69% dari total fee-based income (FBI).
2. Kualitas Aset Terbaik di Kelasnya: Tingkat kredit bermasalah NPF Gross membaik ke level 1,8% (turun dibanding 1,87% pada 1H25). Tingkat cadangan kerugian (NPF Coverage) sangat kuat berada di level 245,3%.
3. Rasio Likuiditas & Permodalan Tebal: Rasio kecukupan modal (CAR) tergolong sangat aman di kisaran 19,4% (Tier-1 CAR) hingga ~22%, dengan likuiditas longgar tecermin dari rasio FDR/LDR sebesar 86,2% – 86,4%.
4. Keunggulan Monopoli Struktural Syariah: Sebagai bank syariah terbesar di Indonesia, BRIS memiliki akses eksklusif yang sangat kuat terhadap ekosistem halal, haji-umrah, payroll lembaga Islam, hingga pengelolaan dana zakat dan wakaf. Penetrasi syariah nasional yang belum maksimal memberikan ruang ekspansi jangka panjang yang sangat luas.
Faktor Risiko (Bear Case):
1. Tekanan Perebutan Dana Murah: Persaingan perebutan CASA yang sengit antarbank komersial dapat memaksa bank menaikkan biaya dana (CoF) yang berisiko menggerus margin bunga bersih (NIM) lebih lanjut.
2. Perlambatan Tingkat ROE: Pertumbuhan modal yang cepat dapat menekan nilai ROE apabila pertumbuhan aset tidak diikuti oleh pengembalian profitabilitas yang proporsional. Tren ROAE jangka panjang diperkirakan berada di level 15,3%.
3. Sensitivitas terhadap Tren Harga Emas: Minat investasi produk emas dan nilai agunan sangat dipengaruhi oleh fluktuasi harga emas global.
Analisa Teknikal & Area Best Buy
Saat ini, saham BRIS diperdagangkan di kisaran Rp1.775 – Rp1.805 per lembar (harga penutupan akhir Agustus 2026), berada dalam fase konsolidasi setelah terkoreksi dari puncak 52 minggunya di kisaran Rp2.750 – Rp2.800.
Support Utama (Terdekat): Rp1.750 (area penopang kuat terdekat).
Support Klasik / Major: Rp1.565 – Rp1.600 (area dasar 52-week low).
Resistance Terdekat: Rp1.930 – Rp2.000 (area Moving Average 50/200 Day & resist psikologis).
Resistance Target: Rp2.300 – Rp2.500.
Area Best Buy untuk Trader dan Investor
Trader (Swing):
# Area Best Buy / Entry: Rp1.750 – Rp1.780
# Target Price (TP): Rp1.930 / Rp2.050
# Stop Loss: < Rp1710
Investor (Medium Term):
# Area Best Buy / Entry: Rp1.650 – Rp1.780
# Target Price (TP): Rp2.400 – Rp2.700
# Stop Loss: Jual jika terjadi penurunan fundamental yang parah (NPF > 3%)
Sentimen Terbaru & Prospek
1. Dual Licence (Bullion Bank): Peran potensial sebagai Bank Syariah sekaligus pelaksana Bullion Bank (perdagangan dan penyimpanan emas murni) diproyeksikan akan terus melipatgandakan pendapatan berbasis biaya (fee-based income) dari segmen emas.
2. Kartu Kredit Indonesia (KKI): Peluncuran KKI syariah baru-baru ini dinilai manajemen sebagai katalis (tailwind) penting untuk mendorong pemulihan margin (NIM recovery) pada paruh kedua tahun 2026.
3. Digitalisasi BYOND: Optimalisasi ekosistem digital baru melalui BYOND by BSI diharapkan mampu mempermudah akuisisi nasabah secara efisien dengan biaya operasional yang lebih rendah.
Harga Wajar (Fair Value) & Target Harga Analis
1. Valuasi Mandiri:
- Gordon Growth Model / PBV Band (menggunakan asumsi PBV historis moderat 2,2x dan perkiraan BVPS 2026 Rp1.106): Harga Wajar Rp2.433.
- Discounted Cash Flow (DCF / Excess Returns Method) (asumsi pertumbuhan pembiayaan 12%-14% dan CoE 10,5%): Harga Wajar Rp2.350 – Rp2.600.
- Harga Wajar: Berada di rentang Rp2.400 – Rp2.550. Dengan harga saat ini di Rp1.785 – Rp1.805, BRIS menawarkan posisi undervalued dengan Margin of Safety (MoS) yang sangat aman berkisar 25% – 30%.]
2. Target Harga Sekuritas:
- BRI Danareksa Sekuritas: Mempertahankan rating BUY dengan Target Price (TP) Rp3.100.
- Sucor Sekuritas: Mempertahankan rating BUY dengan Target Price (TP) Rp2.470 (mengimplikasikan target forward PBV 1,7x dengan ROE yang dinormalisasi sebesar 17%).
- KB Valbury Sekuritas: Mempertahankan rating BUY dengan Target Price (TP) Rp2.430 (setara 2,0x '26F P/B). Analis mencatat BRIS saat ini atraktif karena diperdagangkan di level 1,5x '26F P/B, berada di bawah batas -1 Standard Deviation historisnya yang sebesar 1,7x.
Analisis Bandarmology Terbaru
- Fase Akumulasi Lambat (Sideways Accumulation): Setelah sempat didera fase distribusi jangka pendek yang menekan harga saham dari puncaknya di kisaran Rp2.400 – Rp2.700 ke level Rp1.700-an, grafik aliran dana investor asing (foreign flow) kini mulai menunjukkan pola stabilisasi ke arah netral hingga akumulasi halus (sideways accumulation).
- Broker Summary (Penyerapan di Area Bottom): Berdasarkan ringkasan transaksi broker, terdeteksi adanya aktivitas penyerapan kembali (re-accumulation atau absorpsi) yang konsisten oleh institusi lokal dan investor asing di rentang harga Rp1.750 – Rp1.800. Penyerapan ini secara efektif menahan laju kejatuhan harga agar tidak menjebol area support psikologis BRIS ke bawah.