Pos Hutang, Piutang, dan Beban AXIO: Apa yang Wajib Dipantau Investor?
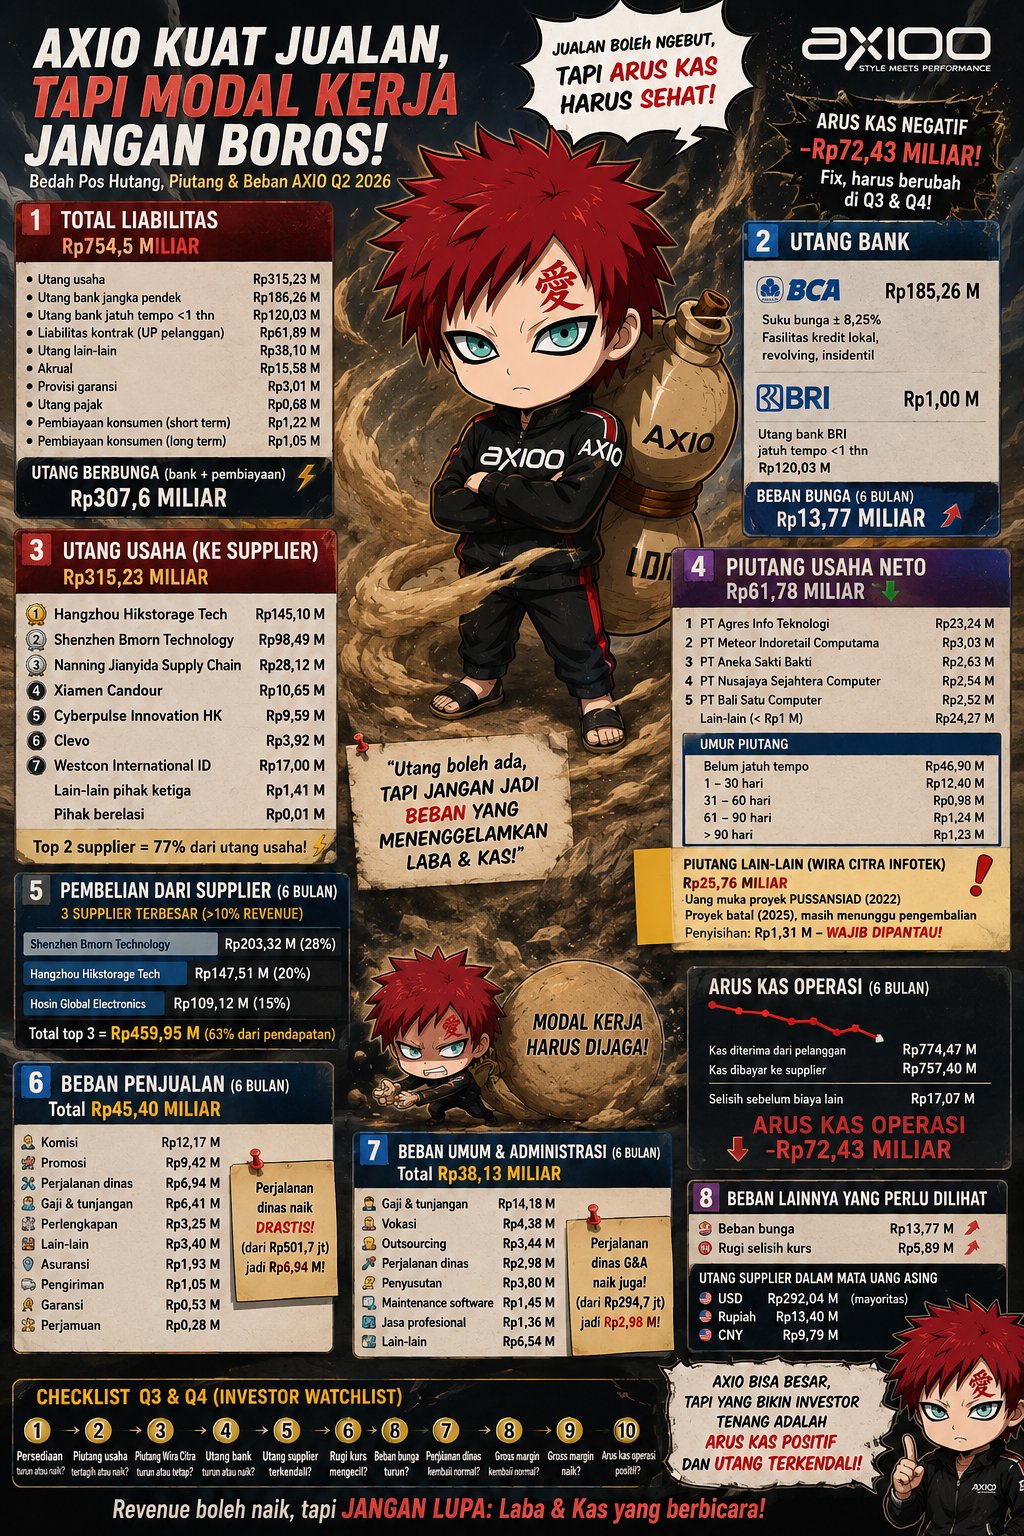
Laporan keuangan AXIO Q2 2026 memberikan gambaran yang cukup menarik mengenai dari mana kewajiban perusahaan berasal, siapa yang menjadi pelanggan utama, dan beban apa saja yang paling banyak menggerus laba. Per 30 Juni 2026, total liabilitas AXIO sekitar Rp754,5 miliar, tetapi tidak semuanya merupakan utang berbunga. Pos terbesar adalah utang usaha sekitar Rp315,23 miliar, utang bank jangka pendek Rp186,26 miliar, serta utang bank yang jatuh tempo dalam satu tahun sekitar Rp120,03 miliar. Ada pula liabilitas kontrak sekitar Rp61,89 miliar, yang pada dasarnya merupakan kewajiban terkait uang muka pelanggan dan bukan pinjaman bank.
Dari sisi utang bank, AXIO terutama bergantung kepada BCA dan BRI. Utang bank jangka pendek sekitar Rp186,26 miliar terdiri dari BCA sekitar Rp185,26 miliar dan BRI sekitar Rp1 miliar. Selain itu terdapat sekitar Rp120,03 miliar utang bank BRI yang jatuh tempo dalam satu tahun. Dengan demikian, utang bank dan pembiayaan konsumen yang benar-benar berbunga berada di kisaran Rp307,6 miliar. Beban bunga juga menjadi perhatian karena selama semester I 2026 AXIO mencatat beban bunga sekitar Rp13,77 miliar. Bagi investor jangka panjang, semakin mampu AXIO mengurangi kebutuhan utang atau mendapatkan biaya pinjaman yang lebih rendah, semakin besar peluang laba bersih ikut meningkat.
Sementara itu, utang usaha sekitar Rp315,23 miliar sangat berkaitan dengan bisnis utama AXIO karena merupakan kewajiban kepada supplier. Beberapa supplier terbesar yang tercatat antara lain Hangzhou Hikstorage Technology sekitar Rp145,10 miliar, Shenzhen Bmorn Technology sekitar Rp98,49 miliar, Nanning Jianyida Supply Chain sekitar Rp28,12 miliar, Xiamen Candour sekitar Rp10,65 miliar, Cyberpulse Innovation HK sekitar Rp9,59 miliar, Clevo sekitar Rp3,92 miliar, serta Westcon International Indonesia sekitar Rp17 miliar.** Dua supplier terbesar saja mencapai sekitar Rp243,58 miliar. Ini berarti investor juga perlu memantau ketergantungan AXIO terhadap supplier tertentu, termasuk harga pembelian, termin pembayaran, dan kemampuan perusahaan melakukan diversifikasi pemasok.
Dari sisi piutang usaha, posisi AXIO justru terlihat cukup menarik. Piutang usaha neto Q2 2026 sekitar Rp61,78 miliar, turun dibandingkan sekitar Rp86,35 miliar pada akhir 2025. Customer dengan piutang terbesar adalah PT Agres Info Teknologi sekitar Rp23,24 miliar, kemudian PT Meteor Indoretail Computama sekitar Rp3,03 miliar, PT Aneka Sakti Bakti sekitar Rp2,63 miliar, PT Nusajaya Sejahtera Computer sekitar Rp2,54 miliar, PT Bali Satu Computer sekitar Rp2,52 miliar, serta beberapa customer lainnya. Sebagian besar piutang masih belum jatuh tempo, sehingga yang perlu kita lihat pada laporan berikutnya adalah apakah piutang tersebut terus berhasil ditagih atau justru kembali meningkat seiring pertumbuhan penjualan.
Ada satu pos piutang yang menurut saya jauh lebih penting untuk dipantau, yaitu piutang lain-lain kepada PT Wira Citra Infotek sekitar Rp25,76 miliar. Piutang tersebut berkaitan dengan uang muka proyek PUSSANSIAD yang dibayarkan pada 2022, tetapi proyek kemudian batal dan AXIO menunggu pengembalian dana. Perusahaan juga telah membentuk penyisihan sekitar Rp1,31 miliar. Karena itu, investor sebaiknya melihat apakah angka tersebut mulai turun pada Q3 dan Q4. Kalau turun, positif; kalau bertahun-tahun tidak berubah, perlu perhatian; kalau bertambah, risikonya semakin besar.
Kemudian kita masuk ke bagian beban, karena menurut saya di sinilah AXIO masih memiliki ruang untuk meningkatkan efisiensi. Beban penjualan semester I 2026 sekitar Rp45,40 miliar, dengan komisi sekitar Rp12,17 miliar, promosi Rp9,42 miliar, perjalanan dinas Rp6,94 miliar, serta gaji dan tunjangan Rp6,41 miliar. Yang paling mencolok adalah perjalanan dinas, karena nilainya meningkat sangat besar dibandingkan periode sebelumnya. Pada beban umum dan administrasi juga terdapat perjalanan dinas sekitar Rp2,98 miliar, sehingga jika digabung dengan perjalanan dinas bagian penjualan mencapai sekitar Rp9,92 miliar dalam enam bulan.
Menurut saya, perjalanan dinas merupakan salah satu pos yang layak dievaluasi paling serius, bukan berarti harus dipotong secara membabi buta. Kalau kenaikan tersebut memang menghasilkan kontrak, pelanggan baru, atau pertumbuhan penjualan yang besar, pengeluaran tersebut bisa saja sangat produktif. Namun kalau pertumbuhannya tidak sebanding dengan tambahan revenue dan gross profit, perusahaan bisa mencari efisiensi melalui digital meeting, perjalanan yang lebih selektif, atau pengawasan ROI setiap kegiatan. Hal yang sama berlaku untuk komisi Rp12,17 miliar dan promosi Rp9,42 miliar: jangan sekadar dipotong, tetapi ukur berapa tambahan gross profit yang dihasilkan dari setiap rupiah yang dikeluarkan.
Terakhir, kita tidak boleh melupakan rugi selisih kurs sekitar Rp5,89 miliar. Ini penting karena AXIO banyak melakukan pembelian dari luar negeri dan sebagian besar utang supplier menggunakan mata uang asing, terutama USD. Karena itu, pengelolaan valuta asing, negosiasi mata uang pembayaran, dan timing pembayaran supplier dapat membantu mengurangi tekanan terhadap laba. Bagi saya, target AXIO bukan sekadar meningkatkan omzet, tetapi mulai memperbaiki rantai persediaan → penjualan → piutang → kas.
Jadi, untuk membaca Q3 dan Q4 nanti, checklist kita menjadi sangat jelas: utang bank turun atau tidak, utang supplier terkendali atau tidak, piutang customer tertagih atau tidak, piutang Wira Citra mulai kembali atau tidak, persediaan mulai berputar atau tidak, beban bunga turun atau tidak, perjalanan dinas kembali normal atau tidak, dan yang paling penting arus kas operasi yang sebelumnya negatif mulai berubah positif atau belum. Kalau revenue meningkat sekaligus persediaan berputar, piutang tertagih, beban terkendali, utang tidak semakin berat dan arus kas mulai positif, maka kualitas pertumbuhan AXIO akan terlihat jauh lebih kuat.
Bagi tesis long-term AXIO, saya justru akan lebih tertarik melihat perubahan Rp1 miliar pada arus kas dan efisiensi beban daripada sekadar kenaikan omzet Rp1 miliar. Karena pada akhirnya perusahaan yang menarik bukan hanya perusahaan yang mampu menjual banyak laptop, tetapi perusahaan yang mampu mengubah penjualan tersebut menjadi gross profit → laba → kas, sambil menjaga utang dan modal kerja tetap sehat.
$AXIO $BBCA $BBRI