$TOBA analisis LK TOBA
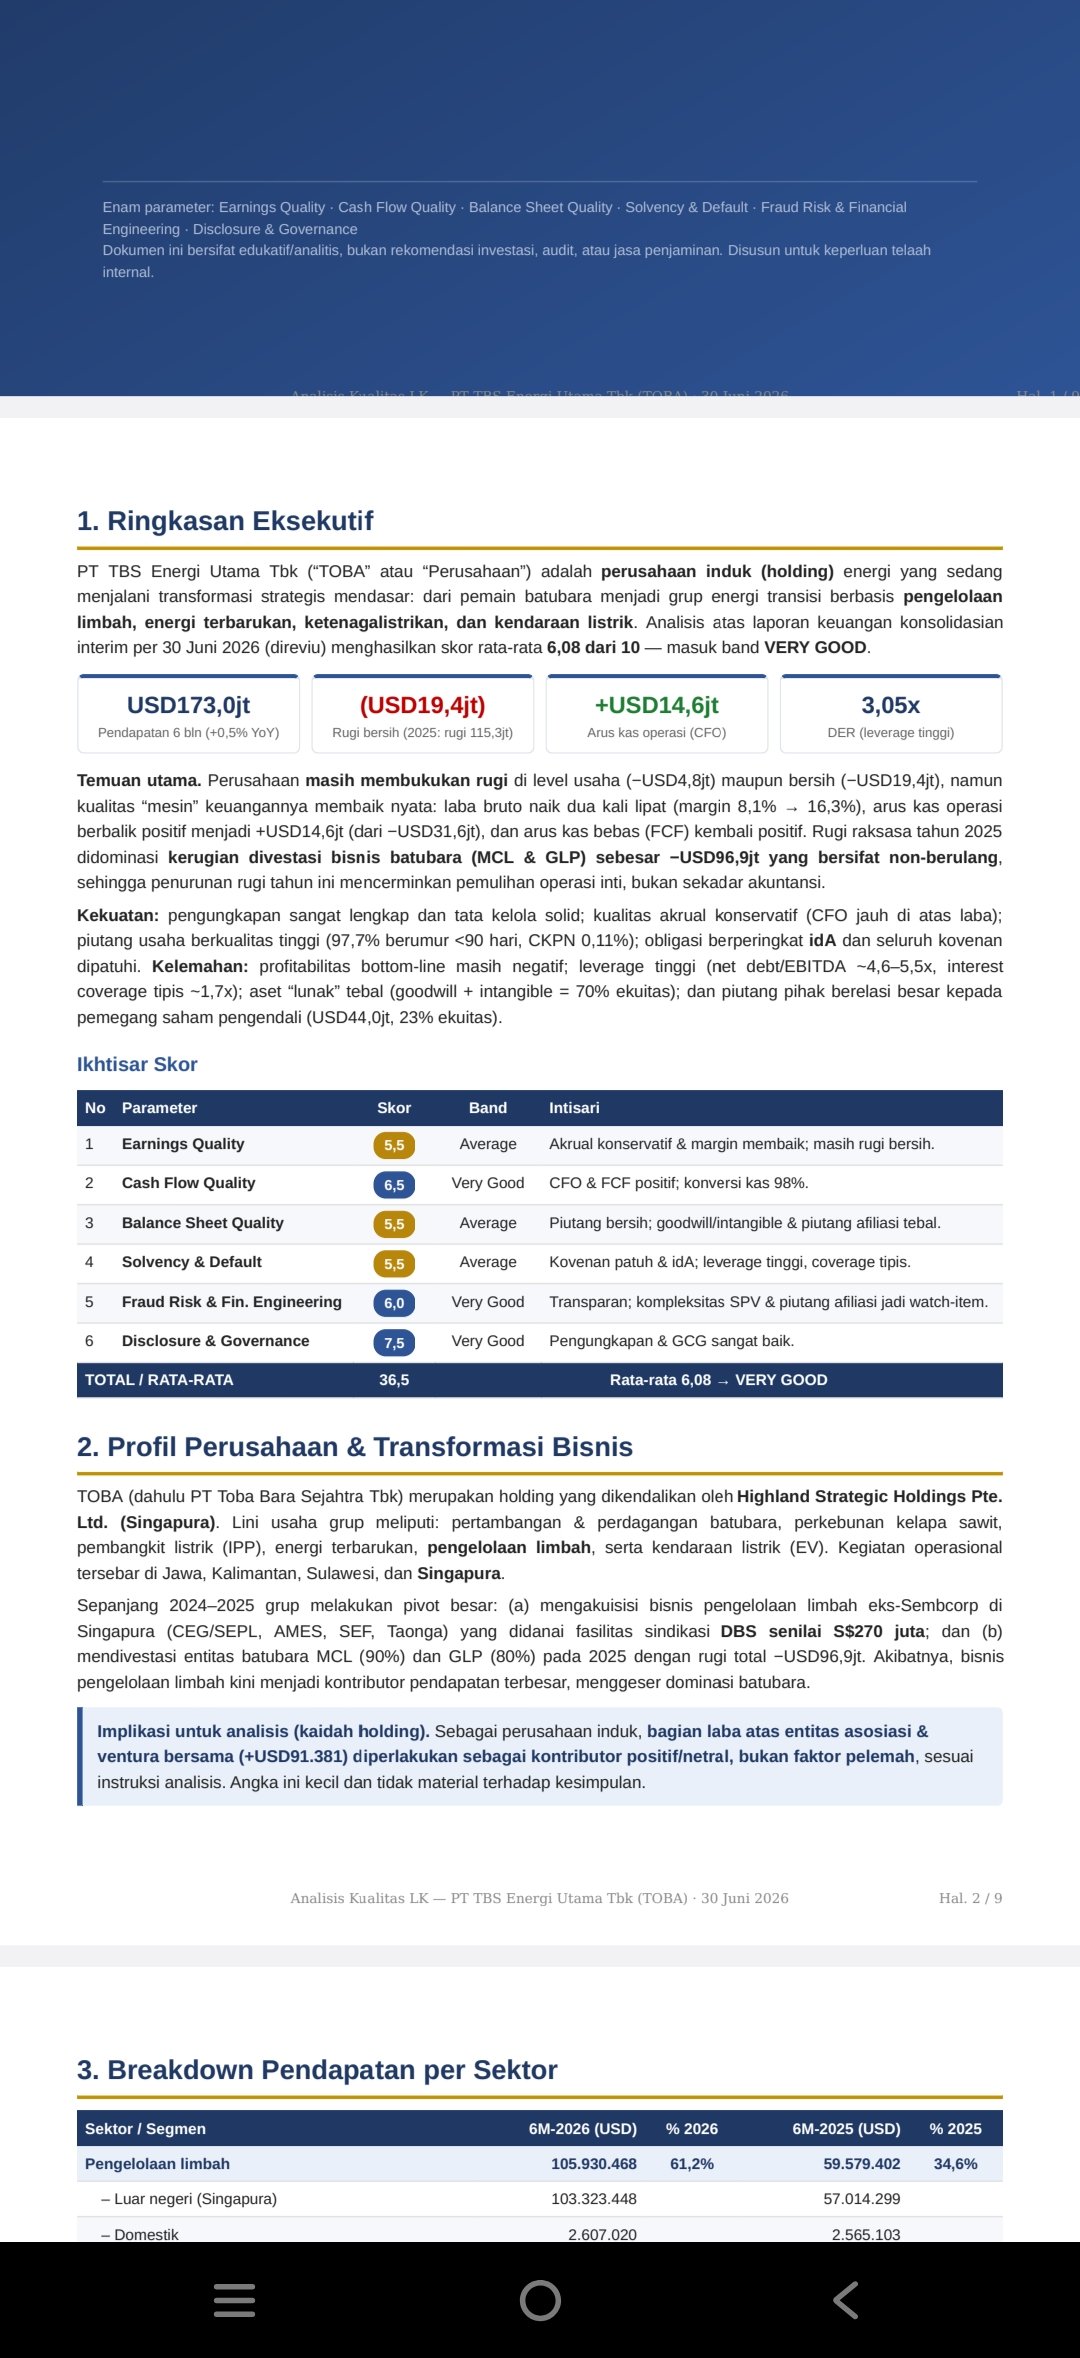
1. Temuan utama. Perusahaan masih membukukan rugi di level usaha (−USD4,8jt) maupun bersih (−USD19,4jt), namun kualitas “mesin” keuangannya membaik nyata: laba bruto naik dua kali lipat (margin 8,1% → 16,3%), arus kas operasi berbalik positif menjadi +USD14,6jt (dari −USD31,6jt), dan arus kas bebas (FCF) kembali positif.
Rugi raksasa tahun 2025 didominasi kerugian divestasi bisnis batubara (MCL & GLP) sebesar −USD96,9jt yang bersifat non-berulang, sehingga penurunan rugi tahun ini mencerminkan pemulihan operasi inti, bukan sekadar akuntansi.
Kekuatan: pengungkapan sangat lengkap dan tata kelola solid; kualitas akrual konservatif (CFO jauh di atas laba);
piutang usaha berkualitas tinggi (97,7% berumur <90 hari, CKPN 0,11%); obligasi berperingkat idA dan seluruh kovenan
dipatuhi. Kelemahan: profitabilitas bottom-line masih negatif; leverage tinggi (net debt/EBITDA ~4,6–5,5x, interest
coverage tipis ~1,7x); aset “lunak” tebal (goodwill + intangible = 70% ekuitas); dan piutang pihak berelasi besar kepada
pemegang saham pengendali (USD44,0jt, 23% ekuitas).
2. pendapatan dari sektor pengolahan limbah naik dari 59 juta dollar ke 105 juta USD. secara overall pendapatan dari limbah sampah menggengam 61% pendapatan perseroan.
3. pendapatan dari sektor batubara terus turun dari 91 juta dollar ke 54 juta USD. total 31% dari pendapatan perseroan.
4. kerugian disebabkan oleh rugi usaha di sektor pertambangan sebesar 3.8 juta USD dan di sektor sawit sebesar 3.1 juta USD.
5. Cashflow berbalik positif dari minus 32 juta USD ke +14.6 juta USD.
6. Free cashflow juga +4.4 juta USD.
7. Tidak ada tanda tanda financial engineering di LK nya.
$OASA $BIPI