BACH Setelah Laporan Q2 2026: Perlukah Kita Khawatir dengan Saham Ini?
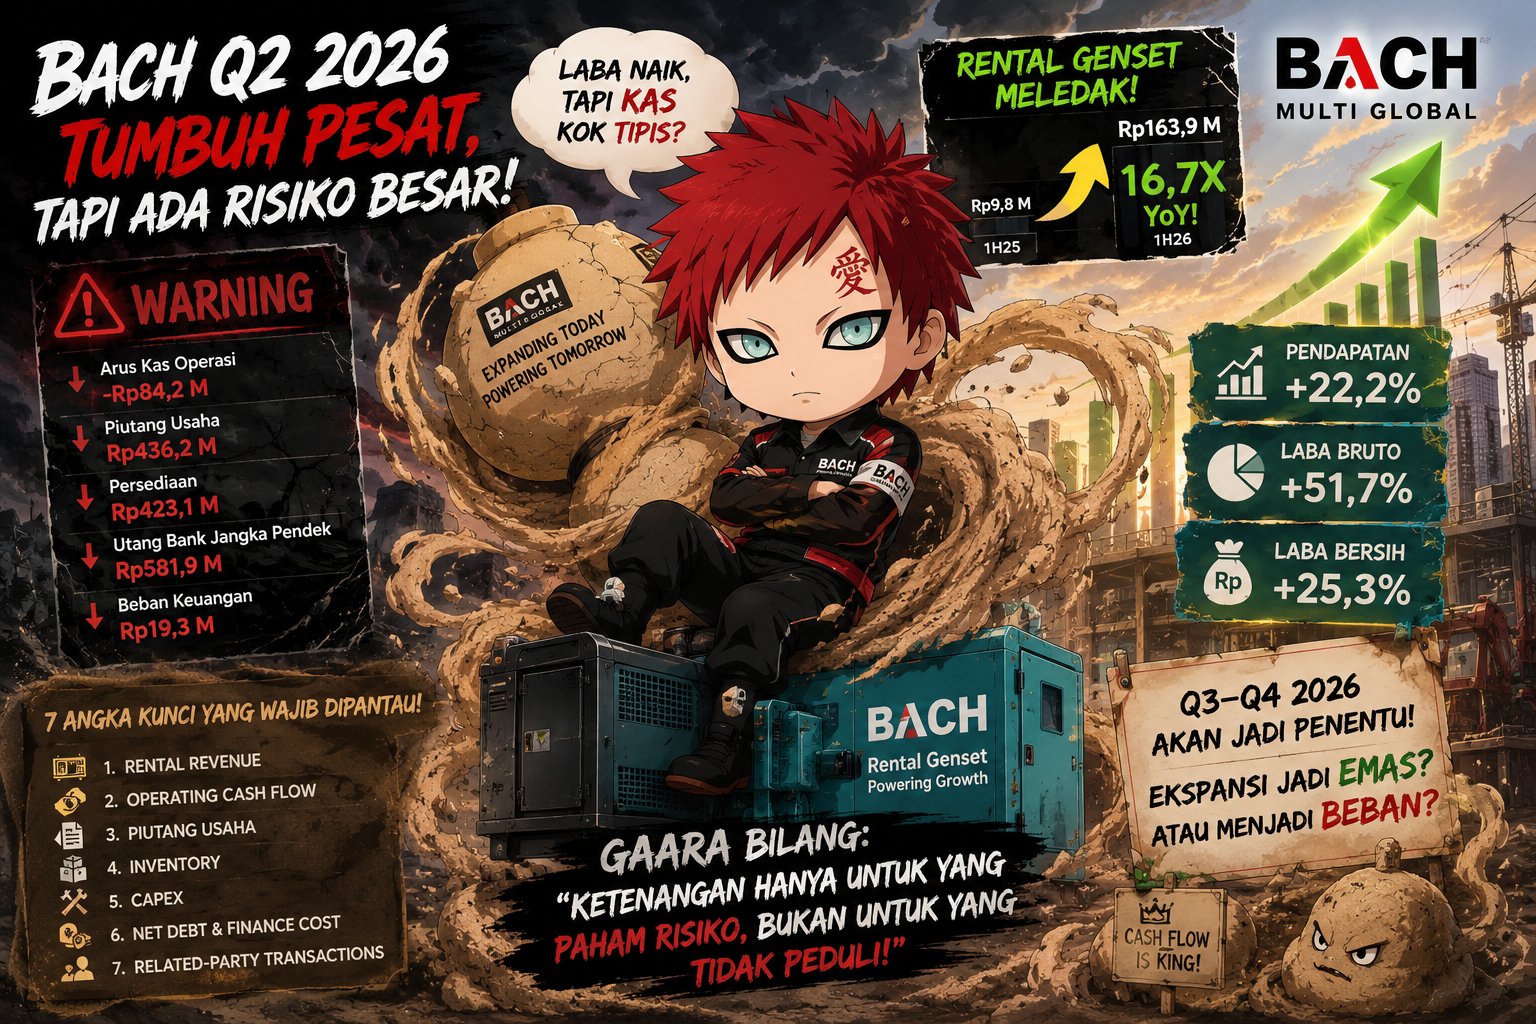
Munculnya laporan keuangan semester I 2026 PT BACH Multi Global Tbk (BACH) membawa dua cerita sekaligus. Di satu sisi, kinerja laba terlihat cukup menarik. Pendapatan naik 22,2% menjadi Rp897,4 miliar, sementara laba bruto melonjak 51,7% menjadi Rp196 miliar. Laba usaha tumbuh 39,1% menjadi Rp120,9 miliar dan laba bersih meningkat 25,3% menjadi Rp77,7 miliar. Gross margin juga membaik dari sekitar 17,6% menjadi 21,8%. Dari sisi laporan laba rugi, BACH jelas sedang menunjukkan pertumbuhan yang positif.
Namun, ada satu perubahan bisnis yang jauh lebih menarik untuk diperhatikan, yaitu lonjakan bisnis rental genset. Pendapatan rental genset melonjak dari hanya Rp9,8 miliar pada semester I 2025 menjadi Rp163,9 miliar pada semester I 2026. Sementara pendapatan penjualan genset mencapai Rp366,9 miliar dan bisnis konstruksi serta maintenance telekomunikasi mencapai Rp366,6 miliar. Rental genset mulai menjadi kaki bisnis baru yang berpotensi menghasilkan pendapatan berulang. Bahkan berdasarkan struktur biaya yang diungkapkan, margin bruto rental genset jauh lebih tinggi dibandingkan bisnis penjualan genset maupun konstruksi. Inilah salah satu alasan mengapa pertumbuhan BACH masih layak diperhatikan secara serius.
Masalahnya, ekspansi tersebut membutuhkan modal yang tidak sedikit. Pembelian aset tetap mencapai sekitar Rp215,6 miliar selama semester I 2026, sementara aset tetap bersih meningkat dari sekitar Rp453,9 miliar menjadi Rp628 miliar. Persediaan juga melonjak hingga sekitar Rp423 miliar, dengan sekitar Rp358 miliar berupa genset. Piutang usaha bruto meningkat menjadi sekitar Rp436,2 miliar. Pada saat yang sama, utang bank jangka pendek melonjak dari Rp264,3 miliar menjadi Rp581,9 miliar. Jadi, BACH memang sedang tumbuh, tetapi pertumbuhan tersebut dibarengi dengan kebutuhan modal kerja dan pembiayaan yang jauh lebih besar.
Di sinilah investor perlu mulai berhati-hati. Arus kas operasi justru negatif sekitar Rp84,2 miliar, meskipun perusahaan membukukan laba bersih Rp77,7 miliar. Kondisi ini belum otomatis berarti fundamental BACH buruk, karena perusahaan sedang melakukan ekspansi besar. Namun, kombinasi antara kenaikan piutang, persediaan, WIP, CAPEX dan utang perlu terus dipantau. Pertanyaan pentingnya bukan lagi sekadar apakah BACH mampu mencetak laba, tetapi apakah laba tersebut pada akhirnya dapat dikonversikan menjadi kas. Jika piutang mulai tertagih, inventory berubah menjadi penjualan atau aset rental produktif, dan arus kas operasi kembali positif, kekhawatiran ini akan jauh berkurang.
Hal lain yang juga perlu diperhatikan adalah transaksi dengan pihak berelasi. Sekitar 34% pendapatan BACH pada semester I 2026 berasal dari pihak berelasi. Angka tersebut memang cukup besar, tetapi secara proporsi justru turun dibandingkan tahun sebelumnya. Selain itu, konsentrasi pelanggan juga mulai membaik, meskipun PT Profesional Telekomunikasi Indonesia masih menyumbang sekitar 20,16% pendapatan. Karena itu, transaksi pihak berelasi belum bisa langsung dianggap sebagai red flag. Yang lebih penting adalah memastikan bahwa pendapatan tersebut benar-benar menghasilkan arus kas dan bukan sekadar memperbesar angka revenue serta piutang.
Jadi, apakah kita perlu khawatir terhadap BACH setelah laporan Q2 2026? Menurut saya, jawabannya adalah perlu waspada, tetapi belum ada alasan untuk langsung panik. Justru laporan ini memperlihatkan perusahaan yang sedang berada dalam fase ekspansi agresif. Sisi positifnya adalah pertumbuhan revenue, peningkatan margin, serta ledakan bisnis rental genset yang berpotensi memberikan recurring revenue dengan margin lebih tinggi. Sisi risikonya adalah ekspansi tersebut dibayar dengan CAPEX besar, kenaikan inventory, piutang, dan utang, sementara arus kas operasi masih negatif. Karena itu, Q3 dan Q4 2026 akan menjadi laporan yang sangat penting. Jika rental terus tumbuh dan ekspansi mulai menghasilkan cash flow, cerita BACH bisa menjadi semakin menarik. Tetapi jika utang, piutang, dan inventory terus membesar sementara cash flow tetap negatif, alarm fundamental tentu harus mulai berbunyi lebih keras.
$BACH $JELI $EMMI
1/3