Apa yang Terjadi dengan SIDO?
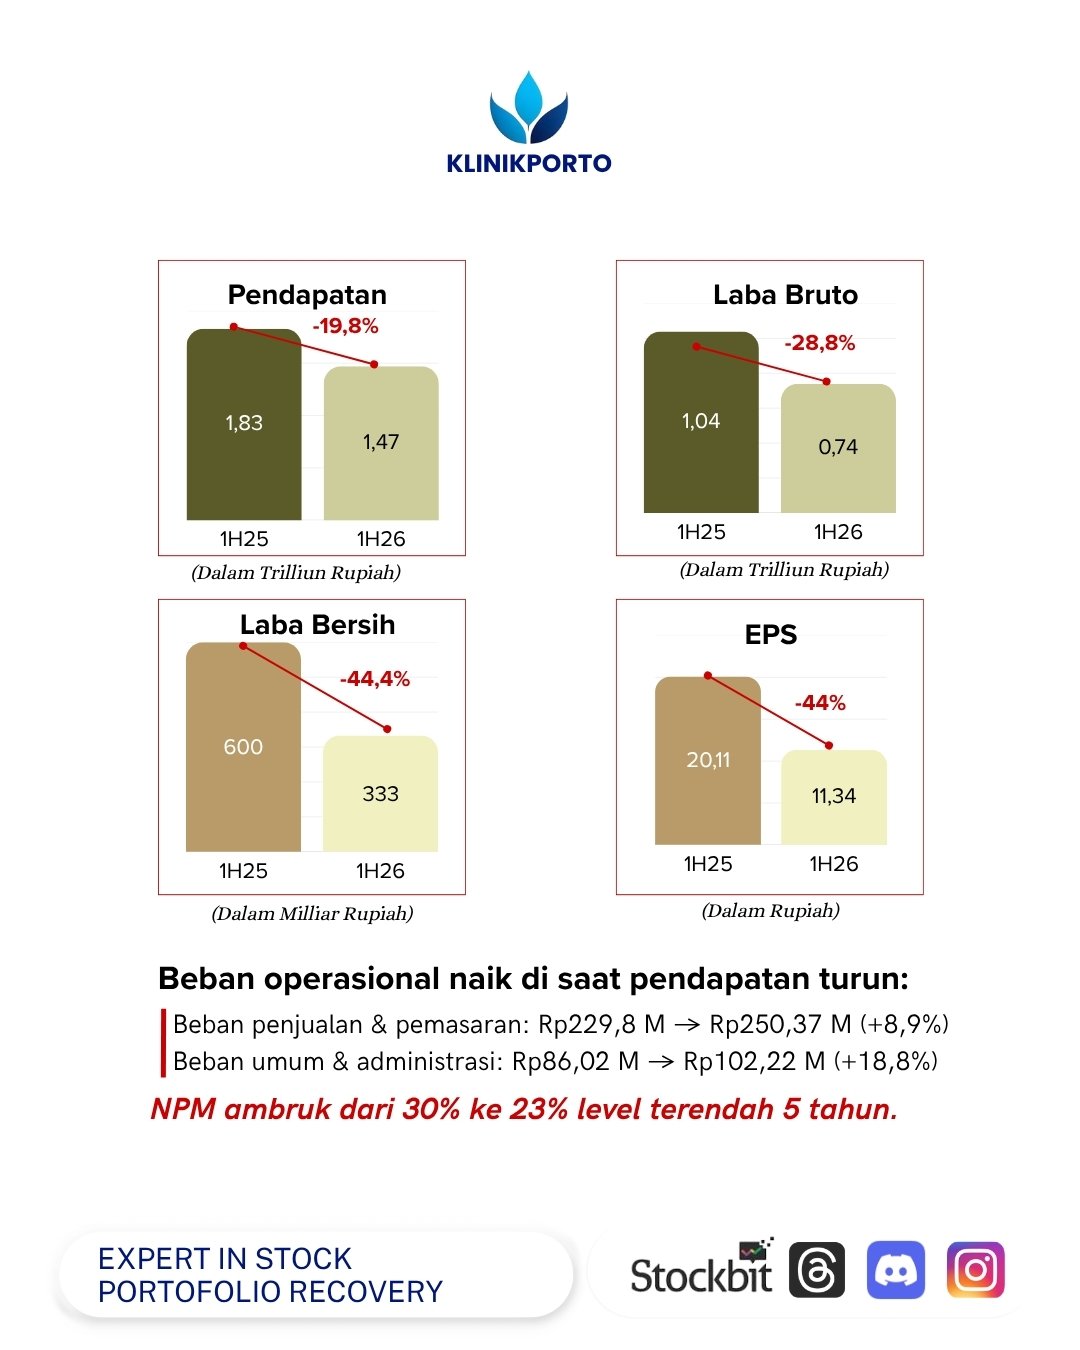
Kinerja SIDO di semester I 2026 memang berat. Pendapatan turun 19,8 persen menjadi Rp1,47 triliun, dan laba bersih anjlok 44,4 persen menjadi Rp333 miliar. Net Profit Margin atau NPM ambruk dari sekitar 30 persen ke 22,6 persen level terendah dalam 5 tahun terakhir.
Beban operasional justru naik di saat pendapatan turun, dengan beban penjualan dan pemasaran meningkat 8,9 persen serta beban administrasi melonjak 18,8 persen.
Tapi jangan salah baca.
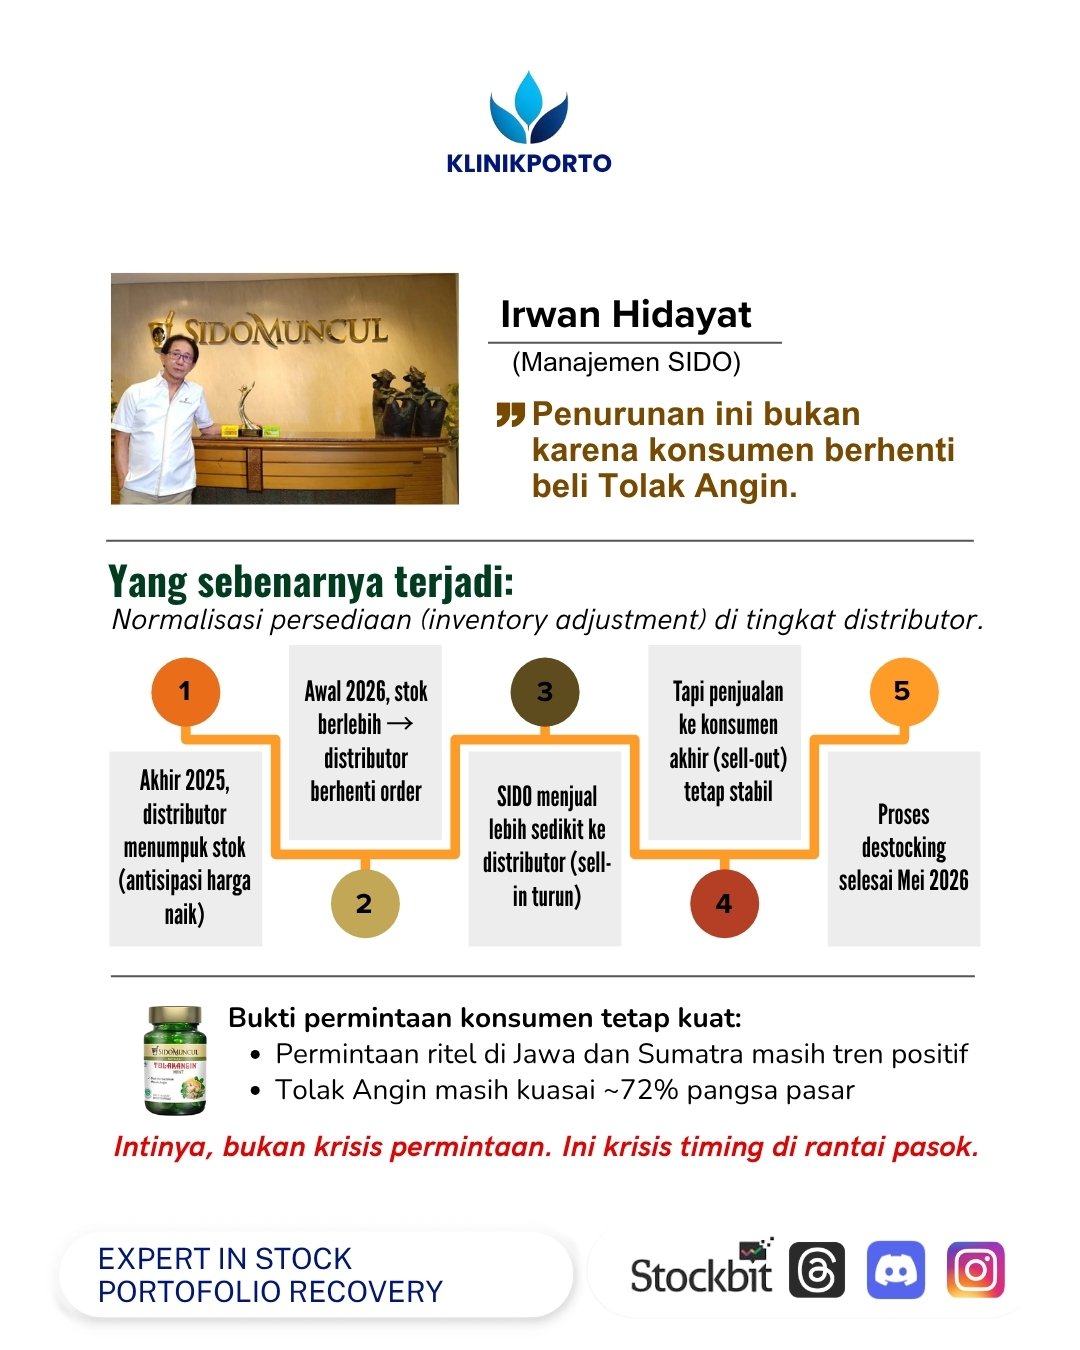
Penurunan ini bukan karena konsumen berhenti membeli Tolak Angin. Manajemen $SIDO menjelaskan bahwa yang terjadi adalah normalisasi persediaan di tingkat distributor. Akhir 2025, distributor menumpuk stok besar-besaran untuk mengantisipasi kenaikan harga. Memasuki awal 2026, stok distributor berlebih sehingga mereka menghentikan order.
Akibatnya, SIDO menjual lebih sedikit ke distributor, tapi penjualan ke konsumen akhir tetap stabil. Proses destocking ini baru selesai pada Mei 2026. Bukti permintaan konsumen tetap kuat terlihat dari permintaan ritel di Jawa dan Sumatra yang masih positif, serta Tolak Angin yang masih menguasai sekitar 72 persen pangsa pasar.
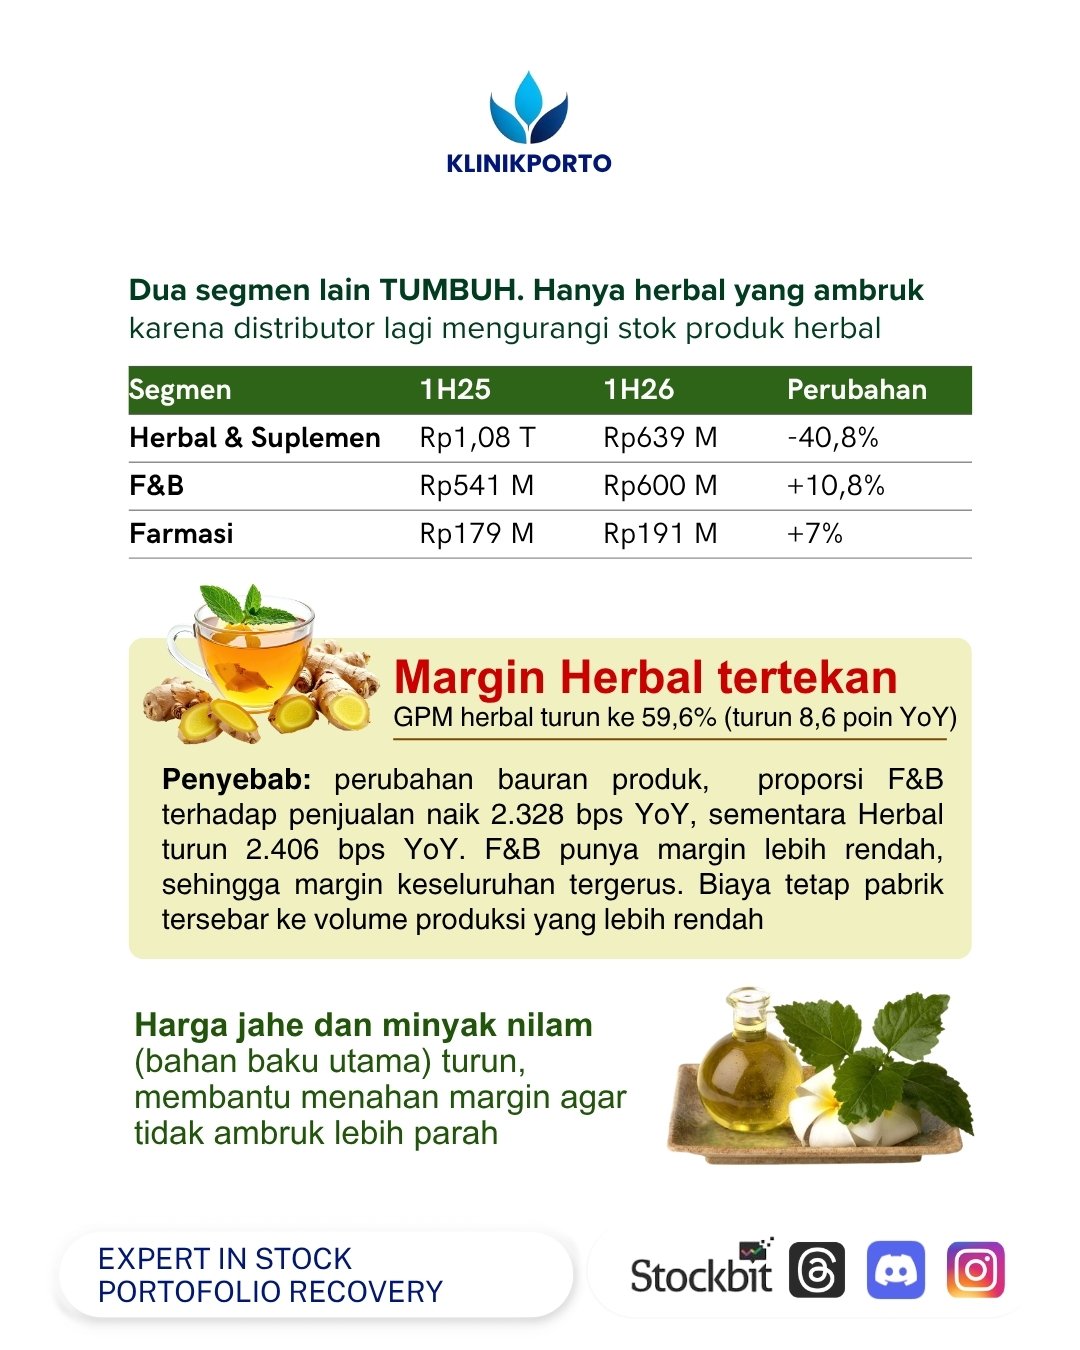
Performa per segmen bisnis menunjukkan gambaran yang lebih jelas. Segmen Herbal dan Suplemen menjadi yang paling terpukul dengan penurunan 40,8 persen, dari Rp1,08 triliun menjadi Rp639 miliar. Sementara itu, segmen F&B atau Makanan dan Minuman justru tumbuh 10,8 persen menjadi Rp600 miliar, dan segmen Farmasi mencatat pertumbuhan 7 persen menjadi Rp191 miliar. Artinya, dua segmen lain tumbuh dan hanya herbal yang ambruk karena distributor mengurangi stok produk herbal.
Kabar baiknya, harga jahe dan minyak nilam sebagai bahan baku utama turun, membantu menahan margin agar tidak ambruk lebih parah.
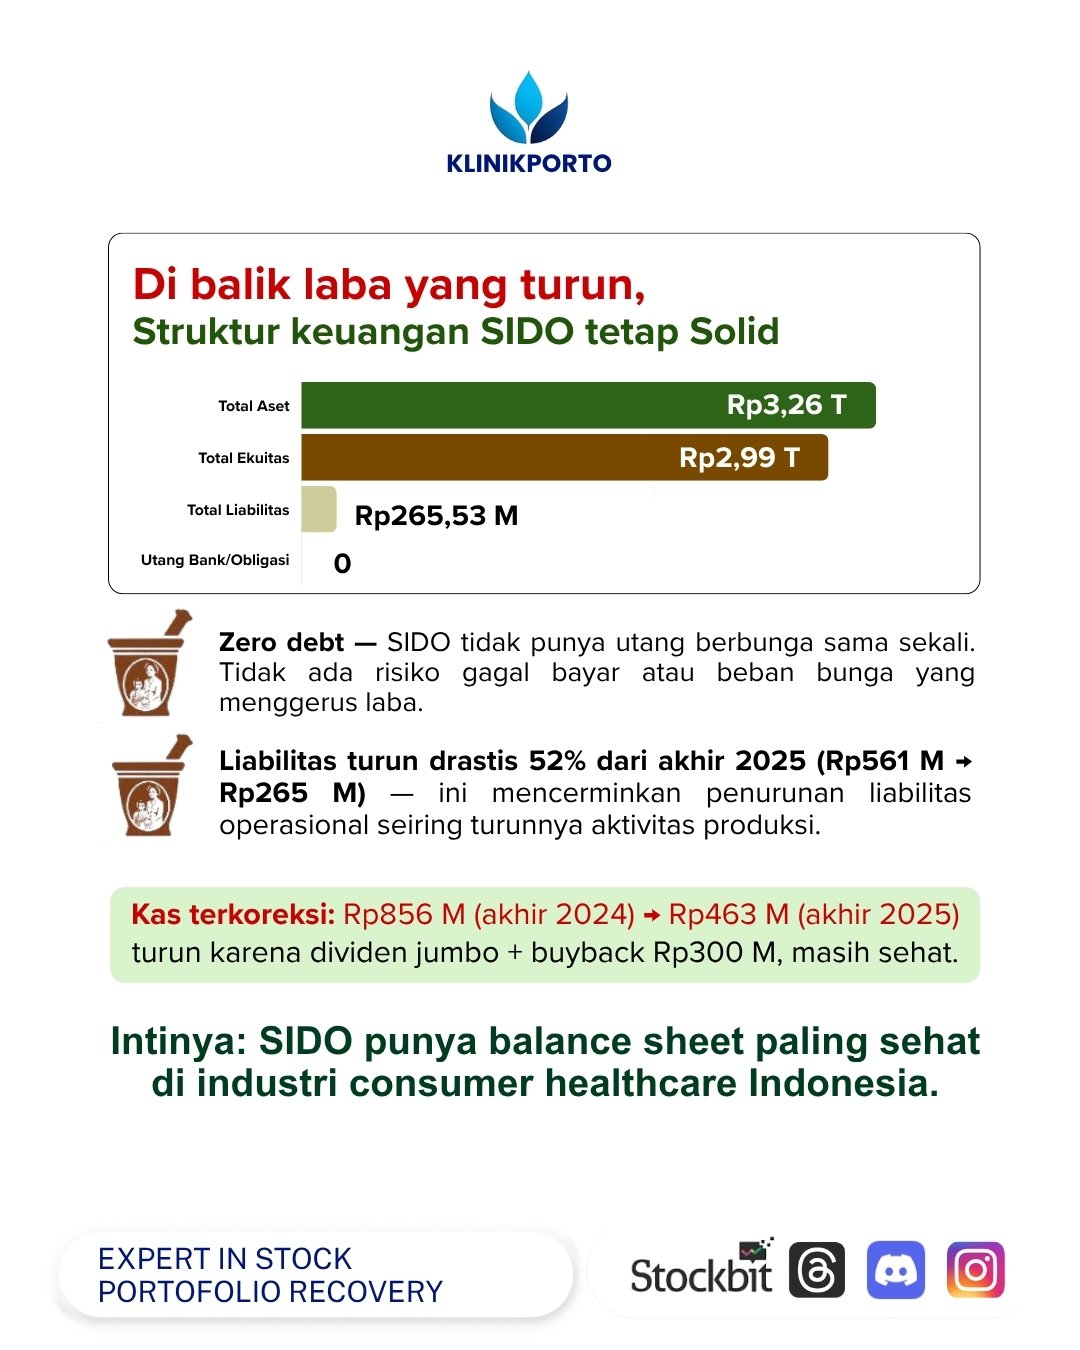
Di balik laba yang turun, struktur keuangan SIDO tetap menjadi yang terbaik di sektor consumer healthcare Indonesia. Per 30 Juni 2026, total aset SIDO tercatat Rp3,26 triliun, dengan total liabilitas hanya Rp265 miliar. Yang paling menarik, SIDO tidak memiliki utang bank atau obligasi sama sekali, benar-benar zero debt.
Rasio liabilitas terhadap aset hanya 8,1 persen, artinya hampir seluruh aset perusahaan dibiayai oleh modal sendiri. Ekuitas masih Rp2,99 triliun, menunjukkan modal sendiri yang kokoh.
Intinya, SIDO punya balance sheet paling sehat di industri consumer healthcare Indonesia.
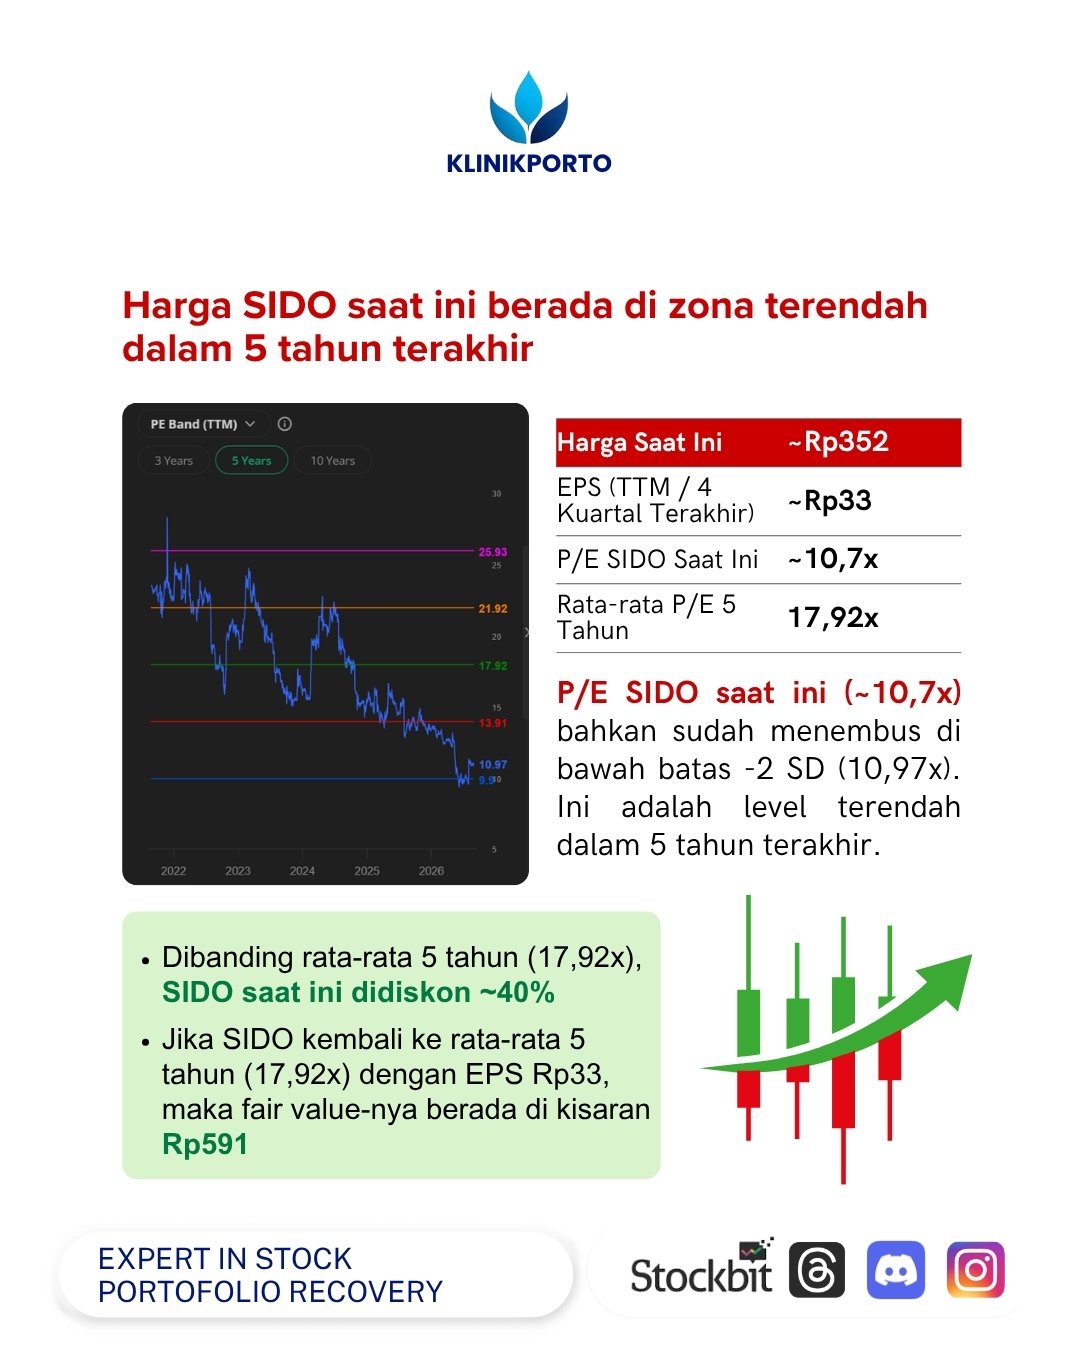
Saat ini, saham SIDO diperdagangkan di kisaran Rp346 hingga Rp358. Dengan EPS atau laba per saham dalam 4 kuartal terakhir sekitar Rp33, P/E SIDO saat ini berada di sekitar 10,5 kali. Mengacu pada grafik PE Band 5 tahun, rata-rata P/E SIDO adalah 17,92 kali, dengan batas bawah minus 2 standar deviasi di 10,97 kali. P/E SIDO saat ini yang sekitar 10,5 kali bahkan berada di bawah batas bawah tersebut, menjadikannya level terendah dalam 5 tahun terakhir dengan diskon sekitar 40 persen dari rata-rata historis.
Jika SIDO kembali ke rata-rata 5 tahun di 17,92 kali dengan EPS Rp33, maka fair value-nya berada di kisaran Rp591, hampir 70 persen lebih tinggi dari harga saat ini. Tapi perlu diingat, murah belum tentu langsung naik. Harga baru akan pulih jika kinerja 2H26-2027 benar-benar menunjukkan pemulihan.
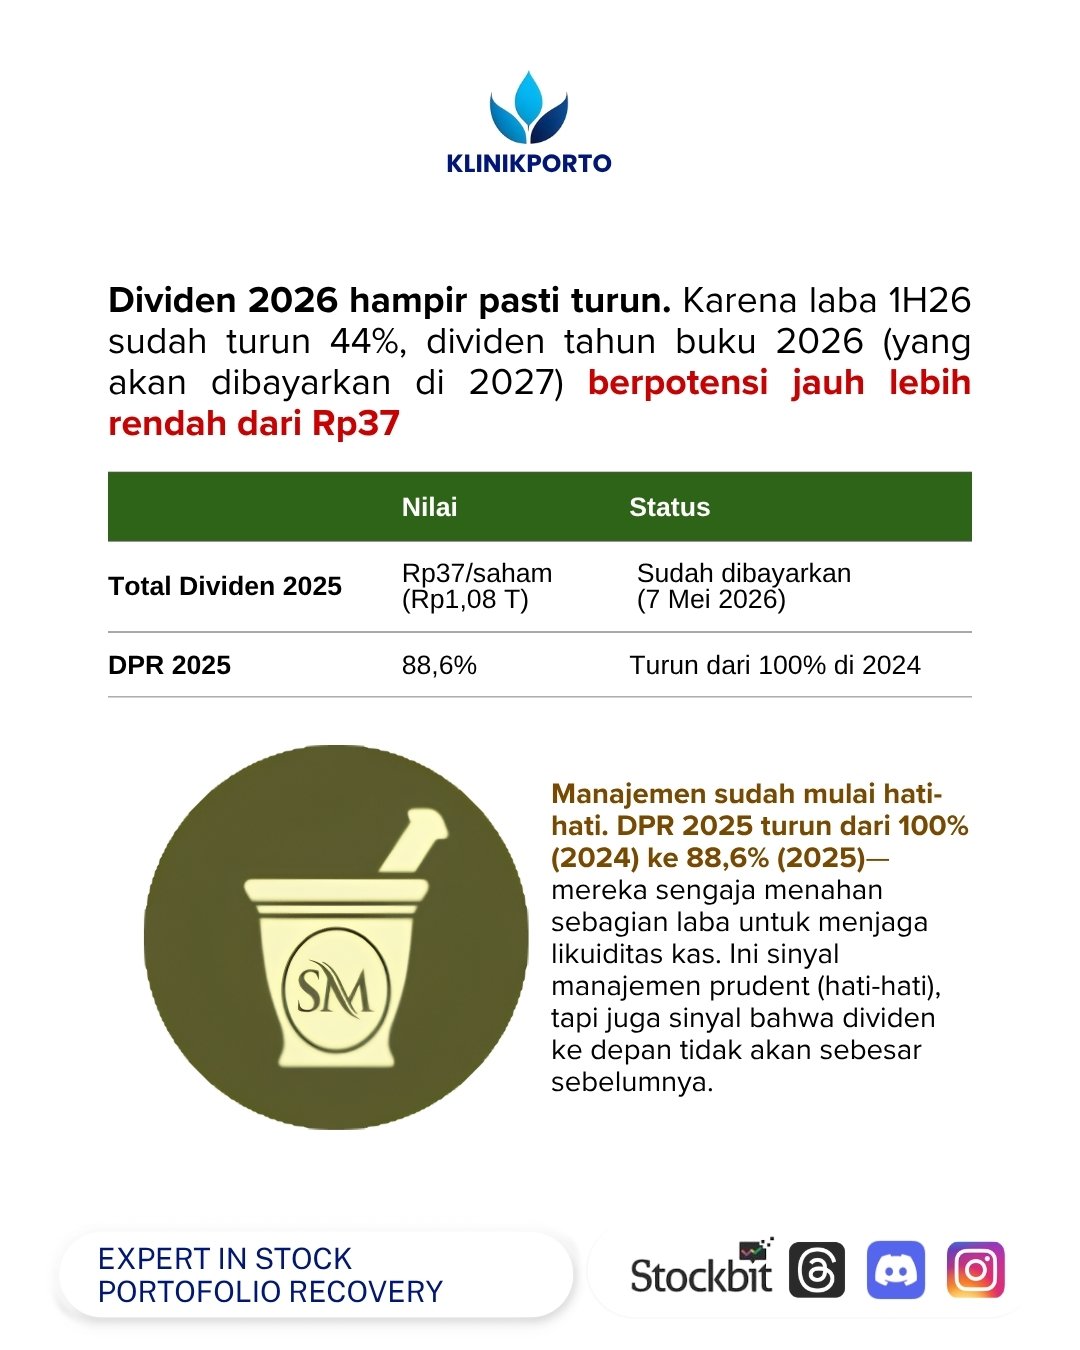
Dengan laba 1H26 turun 44 persen, dividen 2026 hampir pasti lebih rendah. Manajemen pun sudah mulai lebih hati-hati, terbukti dari DPR yang turun dari hampir 100 persen di 2024 menjadi 88,6 persen di 2025.
SIDO adalah perusahaan dengan fundamental yang sangat kuat, tanpa utang, ekuitas Rp2,99 triliun, dan Tolak Angin yang masih menguasai 72 persen pasar. Penurunan laba 44 persen di 1H26 terjadi karena distributor kelebihan stok dan berhenti order sementara, bukan karena produknya tidak laku, dan proses ini sudah selesai di Mei 2026. Sekarang harganya sedang di level terendah 5 tahun, diskon sekitar 40 persen dari rata-rata historis.
Pertanyaan besarnya: apakah kamu percaya pemulihan akan terjadi di 2H26? Kalau iya, harga saat ini adalah peluang besar. Kalau tidak, tunggu bukti lebih lanjut.
RT $PAC $GRPH
1/9