Insight Saham DSSA (PT Dian Swastatika Sentosa Tbk)
Video Youtube
https://cutt.ly/8yg6c8Z1
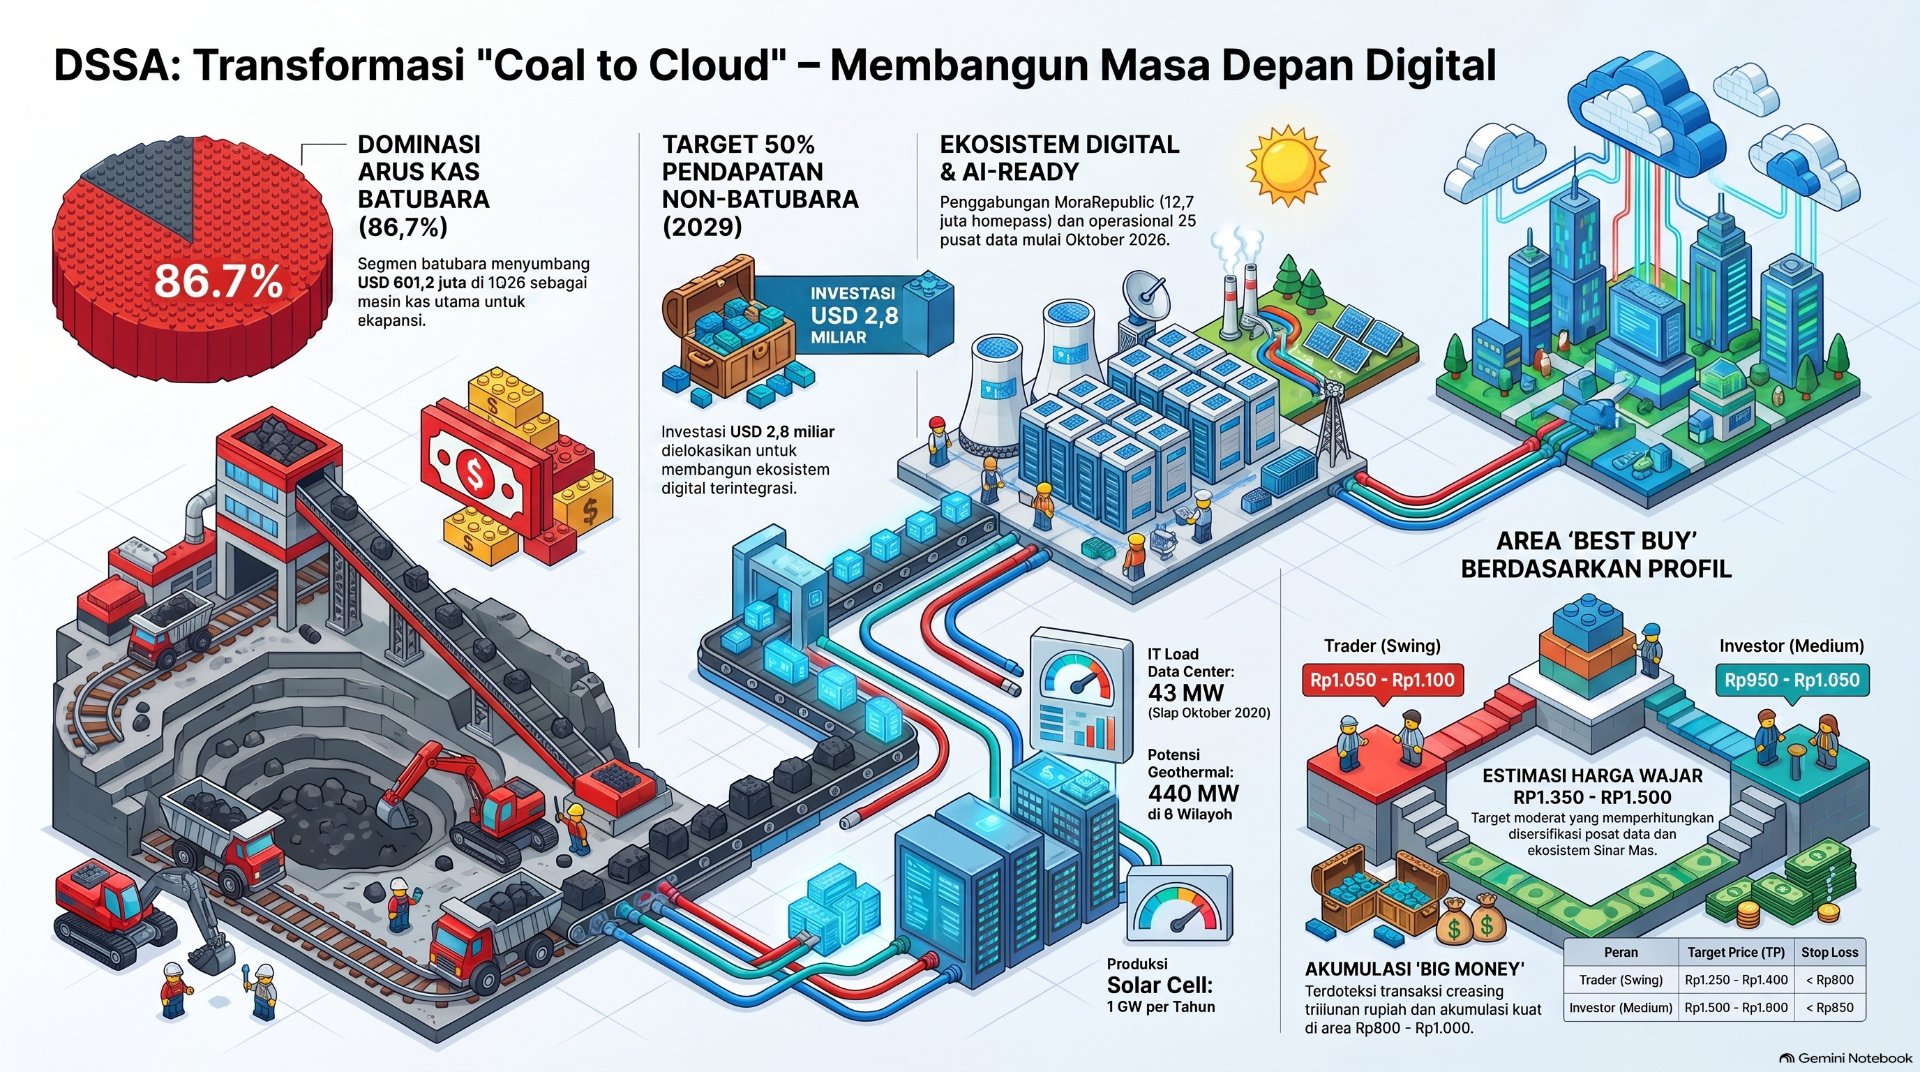
PT Dian Swastatika Sentosa Tbk ($DSSA) adalah perusahaan holding di bawah naungan Sinar Mas Group yang saat ini sedang menjalani transformasi bisnis strategis dari yang sebelumnya sangat bergantung pada batubara menjadi kombinasi bisnis batubara, infrastruktur digital, teknologi/AI, serta Energi Baru Terbarukan (EBT).
Per 27 Agustus 2026, harga saham DSSA ditutup di level Rp1.140 per lembar, menunjukkan fase konsolidasi dan rebound bertahap setelah menyentuh titik terendah pasca-stock split di kisaran Rp492–Rp600 pada Mei 2026. Saham ini mengalami kenaikan lebih dari 150% dalam tiga bulan terakhir, yang mencerminkan optimisme pasar terhadap narasi transformasi digitalnya, meskipun valuasinya kini tidak lagi tergolong murah.
Laporan Keuangan Terbaru
- Kuartal I-2026 (3M26): DSSA membukukan total pendapatan sebesar US$693,2 juta. Laba bersih tercatat sebesar US$118,5 juta (berdasarkan rilis konsolidasi awal) atau US$82,3 juta (+2,2% YoY) berdasarkan laporan keuangan terperinci. Pendapatan dari segmen batubara menurun menjadi US$601 juta akibat penurunan volume produksi (12,8 juta MT) dan volume penjualan (12,7 juta MT) karena faktor musiman libur lebaran. Sebaliknya, segmen infrastruktur digital & teknologi melonjak signifikan sebesar +49,9% YoY menjadi US$69 juta.
- Kinerja FY2025 (Audited): Pendapatan konsolidasi tercatat sebesar US$2,79 miliar (mengalami normalisasi dibanding tahun 2024 akibat penurunan harga batubara global) dengan laba bersih US$230,5 juta. Total aset tumbuh menjadi US$4,41 miliar dari US$3,69 miliar pada periode sebelumnya.
- Kondisi Neraca & Capex: Rasio net gearing DSSA melonjak ke level 0,47x per Maret 2026 akibat alokasi belanja modal (capex) yang sangat masif di segmen digital (target capex digital 2026 mencapai US$599 juta dari total capex US$707 juta).
Analisis Fundamental
Secara fundamental, DSSA memiliki keunggulan kompetitif yang kuat karena bisnis pertambangan batubara (terutama melalui anak usahanya, GEMS) bertindak sebagai penyedia arus kas (cash generator) utama yang stabil untuk mendanai proyek teknologi masa depan. Namun dari sisi valuasi, DSSA saat ini diperdagangkan dengan premi yang cukup tinggi:
- P/E Ratio TTM berada di kisaran 42,9x dengan EPS Rp26,55.
- Implied PBV 2026F mencapai 4,8x, jauh di atas rata-rata peers konglomerasi holding lainnya yang hanya berada di level 1,7x.
Tingginya valuasi ini mengindikasikan pasar telah memasukkan ekspektasi pertumbuhan masa depan (growth priced-in). Investor harus mewaspadai risiko multiple compression (penurunan valuasi) jika eksekusi proyek digital atau geothermal mengalami keterlambatan.
Analisis Teknikal
- Struktur Tren: Tren jangka pendek menunjukkan tanda-tanda pembalikan arah (reversal) minor dari tren penurunan tajam di pertengahan 2026. Pola Higher Low mulai terbentuk dari titik terendah Rp492 menuju level Rp1.140.
- Support Utama: Rp1.000 - Rp1.050 (Area konsolidasi kuat yang menjadi batas pertahanan terdekat).
- Resistance Utama: Rp1.250 - Rp1.350.
Area Best Buy untuk Trader dan Investor
Trader (Swing):
# Area Best Buy / Entry: Rp1.050 - Rp1.100
# Target Price (TP): TP 1: Rp1.250, TP 2: Rp1.400
# Stop Loss: < Rp990
# Catatan Strategi: Manfaatkan koreksi (pullback) dekat area support moving average pendek.
Investor (Medium Term):
# Area Best Buy / Entry: Rp950 - Rp1.080
# Target Price (TP): TP1: Rp1.500, TP2: Rp1.800
# Stop Loss: < Rp850
# Catatan Strategi: Gunakan metode Buy on Weakness secara bertahap (Dollar Cost Averaging/DCA) dengan fokus jangka panjang.
Sentimen Terbaru & Prospek
Katalis Positif:
- Ekspansi Infrastruktur Digital: Merger antara MyRepublic dan Moratelindo menjadi MoraRepublic pada April 2026 memperkuat ekosistem FTTH dengan 12,7 juta homepass dan 2,6 juta pelanggan.
- Data Center AI-Ready: Pusat data metro SMX01 (kapasitas IT load 21MW, desain Tier-IV) ditargetkan mulai beroperasi (Ready for Service/RFS) pada Oktober 2026. Proyeksi EBITDA jangka panjang dari pusat data ini dapat mencapai US$130 juta per tahun pada kapasitas penuh (60MW) dengan okupansi 70%.
- Ekspansi EBT: Pengembangan geothermal bersama FirstGen dengan potensi kapasitas hingga 440MW (target COD 140MW pada 2029) serta operasional pabrik panel surya TMAi berkapasitas 1GW/tahun di Kendal.
- Kemitraan AI: Pembentukan usaha patungan PT Brilian Teknologi Sejahtera dengan iFLYTEK untuk pengembangan machine learning.
Katalis Negatif & Risiko:
- Fluktuasi harga batubara global.
- Konsentrasi kepemilikan saham yang sangat tinggi (95,76%), menempatkan DSSA dalam daftar High Shareholding Concentration (HSC) dan menyebabkan DSSA didepak dari indeks MSCI serta FTSE Russell. Meskipun demikian, rencana perseroan untuk melepas sekitar 5% saham treasury mulai 10 Agustus 2026 diharapkan dapat meningkatkan likuiditas saham beredar (free float) di pasar.
Harga Wajar (Fair Value)
- Konservatif (DCF / PBV Band): Rp950 - Rp1.100 (Merefleksikan tekanan normalisasi harga komoditas batubara).
- Moderat / Target Konsensus: Rp1.350 - Rp1.500 (Memperhitungkan keberhasilan monetisasi infrastruktur data center, EBT, dan kekuatan ekosistem grup Sinar Mas).
Analisis Bandarmology Terbaru
- Aktivitas Big Money & Crossing: Pada pertengahan Agustus 2026, terdeteksi adanya transaksi crossing saham bernilai triliunan rupiah oleh investor asing dan institusi di pasar negosiasi. Hal ini mencerminkan adanya reorganisasi kepemilikan atau masuknya modal institusional besar.
- Fase Akumulasi: Transaksi besar yang terjadi di area bawah (Rp800 - Rp1.000) mengindikasikan adanya fase akumulasi/markup yang kuat. Pada fase ini, pasokan saham dari investor ritel diserap secara agresif oleh tangan-tangan institusional, menciptakan landasan harga yang solid untuk mendukung pembalikan arah tren naik saat ini.