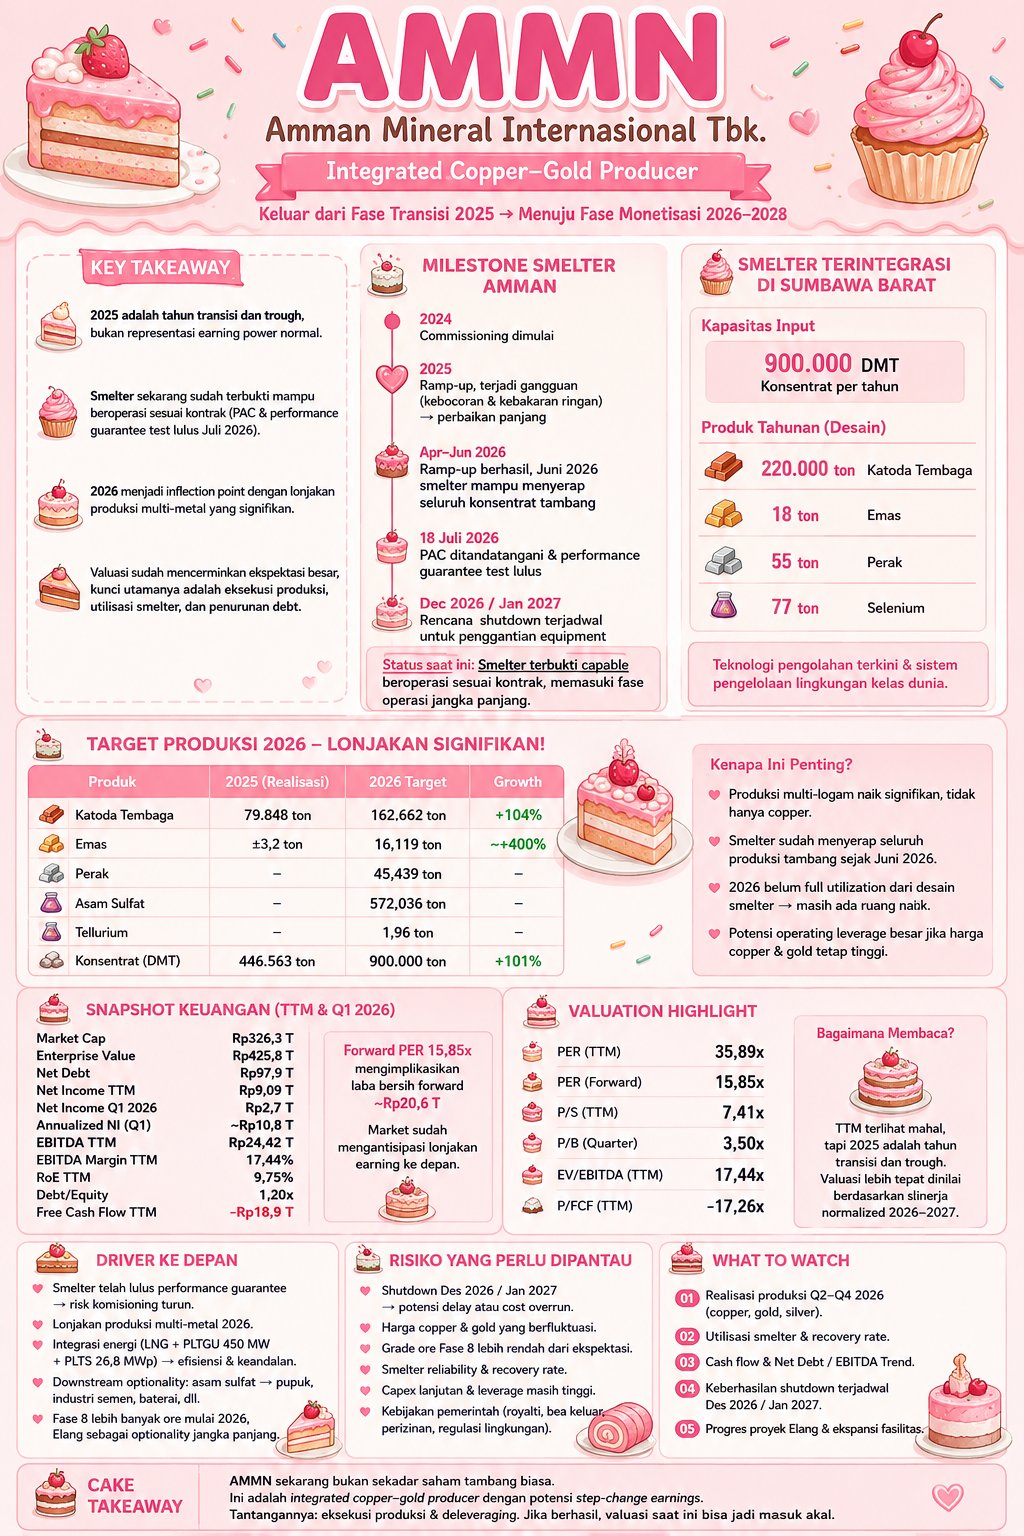
$AMMN saat ini berada pada fase transisi dari periode tekanan operasional 2025 menuju fase pemulihan dan monetisasi aset pada 2026–2028. Kinerja 2025 tertekan oleh peralihan tambang Batu Hijau ke Fase 8 dengan kadar bijih lebih rendah serta gangguan pada proses ramp-up smelter, sehingga produksi konsentrat turun 41% menjadi 446.563 DMT dan laba bersih turun menjadi sekitar Rp4,25 triliun. Namun, margin EBITDA tetap tinggi sekitar 57%, menunjukkan bahwa tekanan tersebut lebih bersifat siklikal dan operasional dibandingkan kerusakan fundamental bisnis. Dengan demikian, kinerja 2025 kurang tepat digunakan sebagai representasi earning power normal AMMN.
Perubahan paling signifikan terjadi pada 2026 setelah smelter berhasil melewati proses perbaikan dan ramp-up. Sejak Juni 2026, smelter telah mampu menyerap seluruh produksi konsentrat dari Batu Hijau, sementara pada 18 Juli 2026 AMMN dan NFC menandatangani Project Acceptance Certificate setelah fasilitas memenuhi performance guarantee test. Kapasitas smelter mencapai 900.000 DMT konsentrat per tahun, dengan target 2026 sebesar 162.662 ton katoda tembaga, 16,1 ton emas, 45,4 ton perak, serta 572 ribu ton asam sulfat. Dibandingkan 2025, target tersebut menunjukkan kenaikan produksi tembaga sekitar 104% dan emas sekitar 400%, sehingga potensi operating leverage AMMN tidak hanya berasal dari peningkatan volume copper, tetapi juga dari pemulihan produksi logam mulia.
Dari sisi valuasi, AMMN memang masih terlihat mahal berdasarkan trailing earnings, dengan PER TTM sekitar 35,9x, P/B 3,5x, dan EV/EBITDA 17,4x. Namun, forward PER sekitar 15,9x menunjukkan bahwa pasar sudah mengantisipasi peningkatan laba yang sangat signifikan. Dengan market capitalization sekitar Rp326 triliun, valuasi tersebut secara implisit membutuhkan laba bersih forward sekitar Rp20,6 triliun. Angka tersebut bukan sesuatu yang mustahil apabila kenaikan produksi 2026 berhasil dikonversi menjadi revenue dan cash flow, terutama dengan harga copper dan gold yang tetap kuat. Namun, AMMN tetap memiliki leverage tinggi dengan net debt sekitar Rp97,9 triliun dan free cash flow TTM masih negatif sekitar Rp18,9 triliun, sehingga keberhasilan monetisasi aset dan deleveraging menjadi faktor utama.
Secara keseluruhan, AMMN lebih tepat dipandang sebagai integrated copper-gold growth story daripada saham tambang yang murah secara valuasi. Thesis utamanya adalah keberhasilan transisi dari fase commissioning menuju operasi smelter yang stabil, peningkatan produksi multi-metal, integrasi energi melalui LNG/PLTGU dan PLTS, serta potensi peningkatan produksi dari Fase 8 dan pengembangan Elang. Risiko utama tetap berasal dari reliability smelter, shutdown Desember 2026/Januari 2027, volatilitas harga copper dan gold, grade ore, kebutuhan capex, serta tingginya utang. Oleh karena itu, indikator terpenting ke depan adalah realisasi produksi Q2–Q4 2026, utilisasi dan recovery smelter, perkembangan free cash flow, serta tren net debt/EBITDA. Jika earnings dapat mendekati atau melampaui Rp20 triliun secara berkelanjutan sambil mulai menurunkan leverage, valuasi AMMN saat ini berpotensi berubah dari mahal menjadi reasonable.
$IHSG $XAU