$AXIO Rp113 vs $ZYRX Rp132: Dua Saham Hardware, Satu Industri, Tetapi Beda Nasib dan Beda Narasi
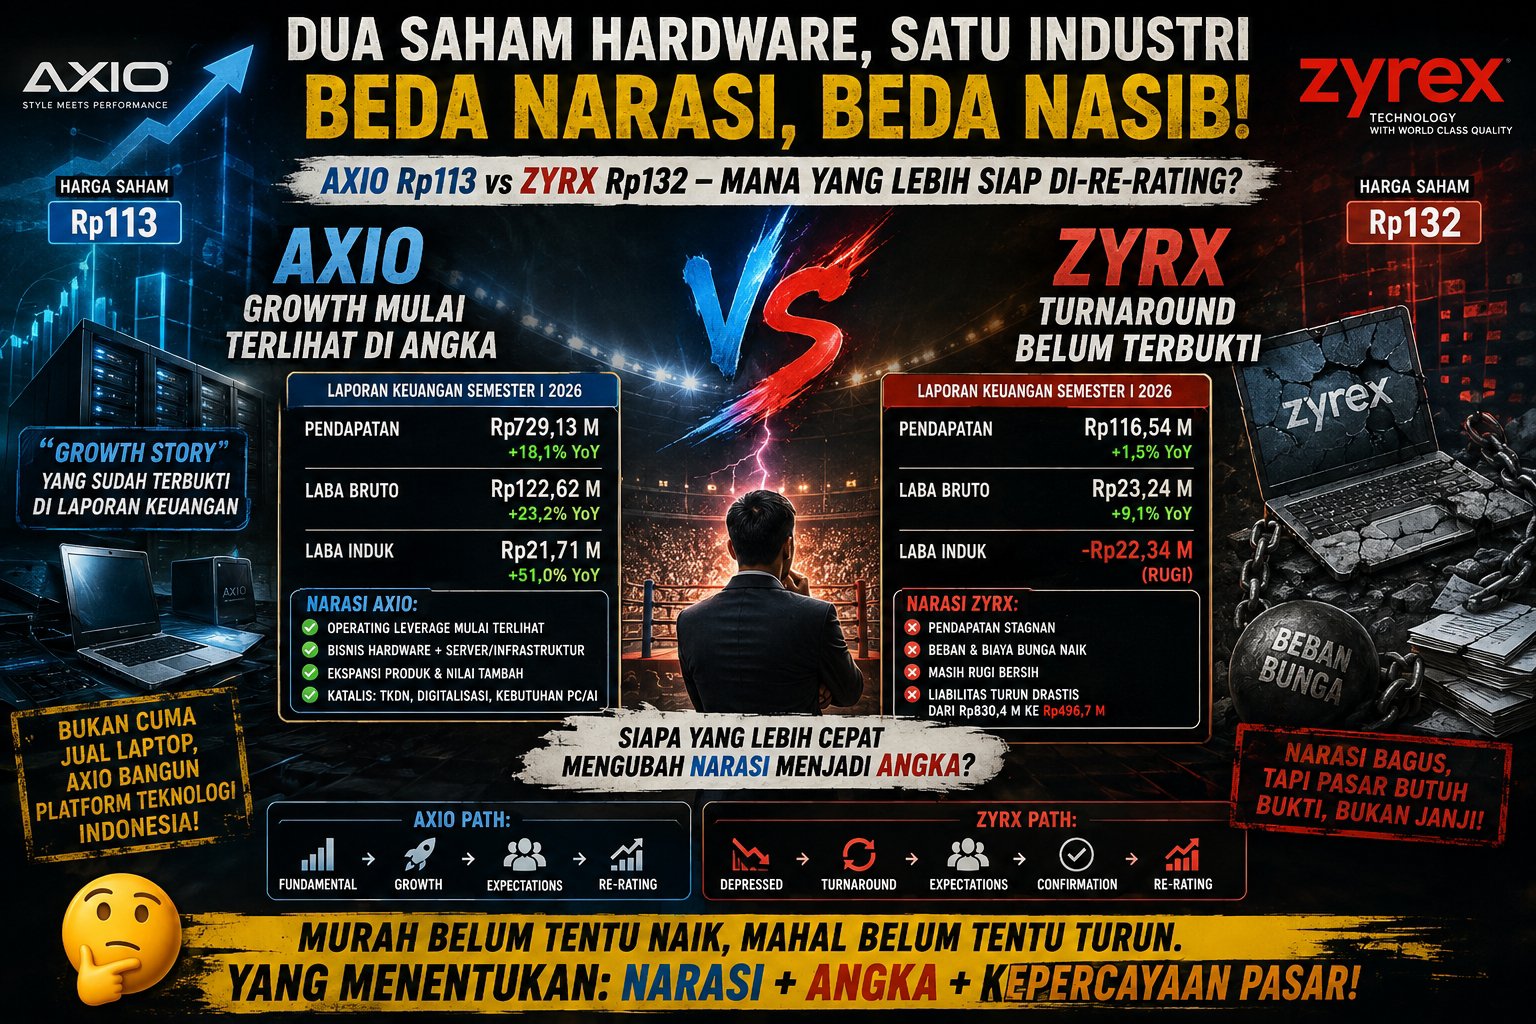
Di pasar saham, kesamaan sektor tidak otomatis membuat dua perusahaan dihargai sama oleh pasar. AXIO dan ZYRX sama-sama bermain di ekosistem hardware komputer, tetapi harga sahamnya justru menunjukkan cerita yang berbeda: AXIO berada di sekitar Rp113, sementara ZYRX Rp132. Padahal jika hanya melihat harga nominal, ZYRX terlihat lebih mahal. Namun, pertanyaan yang lebih penting bukan siapa yang harga sahamnya lebih tinggi, melainkan perusahaan mana yang saat ini memberikan alasan lebih kuat bagi pasar untuk menaikkan ekspektasinya.
Dari laporan keuangan semester I 2026, AXIO memiliki bahan narasi growth yang lebih kuat. Pendapatan mencapai Rp729,13 miliar, naik sekitar 18,1% YoY dari Rp617,51 miliar. Laba bruto juga tumbuh lebih cepat, sekitar 23,2%, menjadi Rp122,62 miliar. Yang paling menarik, laba yang diatribusikan kepada pemilik entitas induk meningkat dari Rp14,37 miliar menjadi Rp21,71 miliar, atau sekitar 51%. Ini memberikan dasar bagi sebuah narasi bahwa AXIO bukan sekadar perusahaan yang menjual laptop dan komputer, tetapi sedang memasuki fase ketika pertumbuhan bisnis mulai diterjemahkan menjadi pertumbuhan laba.
Sementara itu, ZYRX menawarkan cerita yang jauh berbeda: bukan growth story yang sudah terbukti, melainkan potential turnaround story. Pendapatan semester I 2026 hanya meningkat tipis dari sekitar Rp114,86 miliar menjadi Rp116,54 miliar. Laba bruto memang naik menjadi sekitar Rp23,24 miliar, tetapi perusahaan berbalik membukukan rugi yang dapat diatribusikan kepada pemilik induk sebesar Rp22,34 miliar, dibandingkan laba Rp404,7 juta pada periode sebelumnya. Di sisi lain, total liabilitas ZYRX turun dari sekitar Rp830,4 miliar menjadi Rp496,7 miliar. Maka narasi ZYRX bukan “perusahaan sedang tumbuh”, melainkan “apakah perubahan struktur keuangan ini bisa menjadi awal dari turnaround?” Pasar membutuhkan bukti berikutnya berupa pertumbuhan pendapatan, perbaikan margin, penurunan tekanan biaya, dan akhirnya kembali menghasilkan laba.
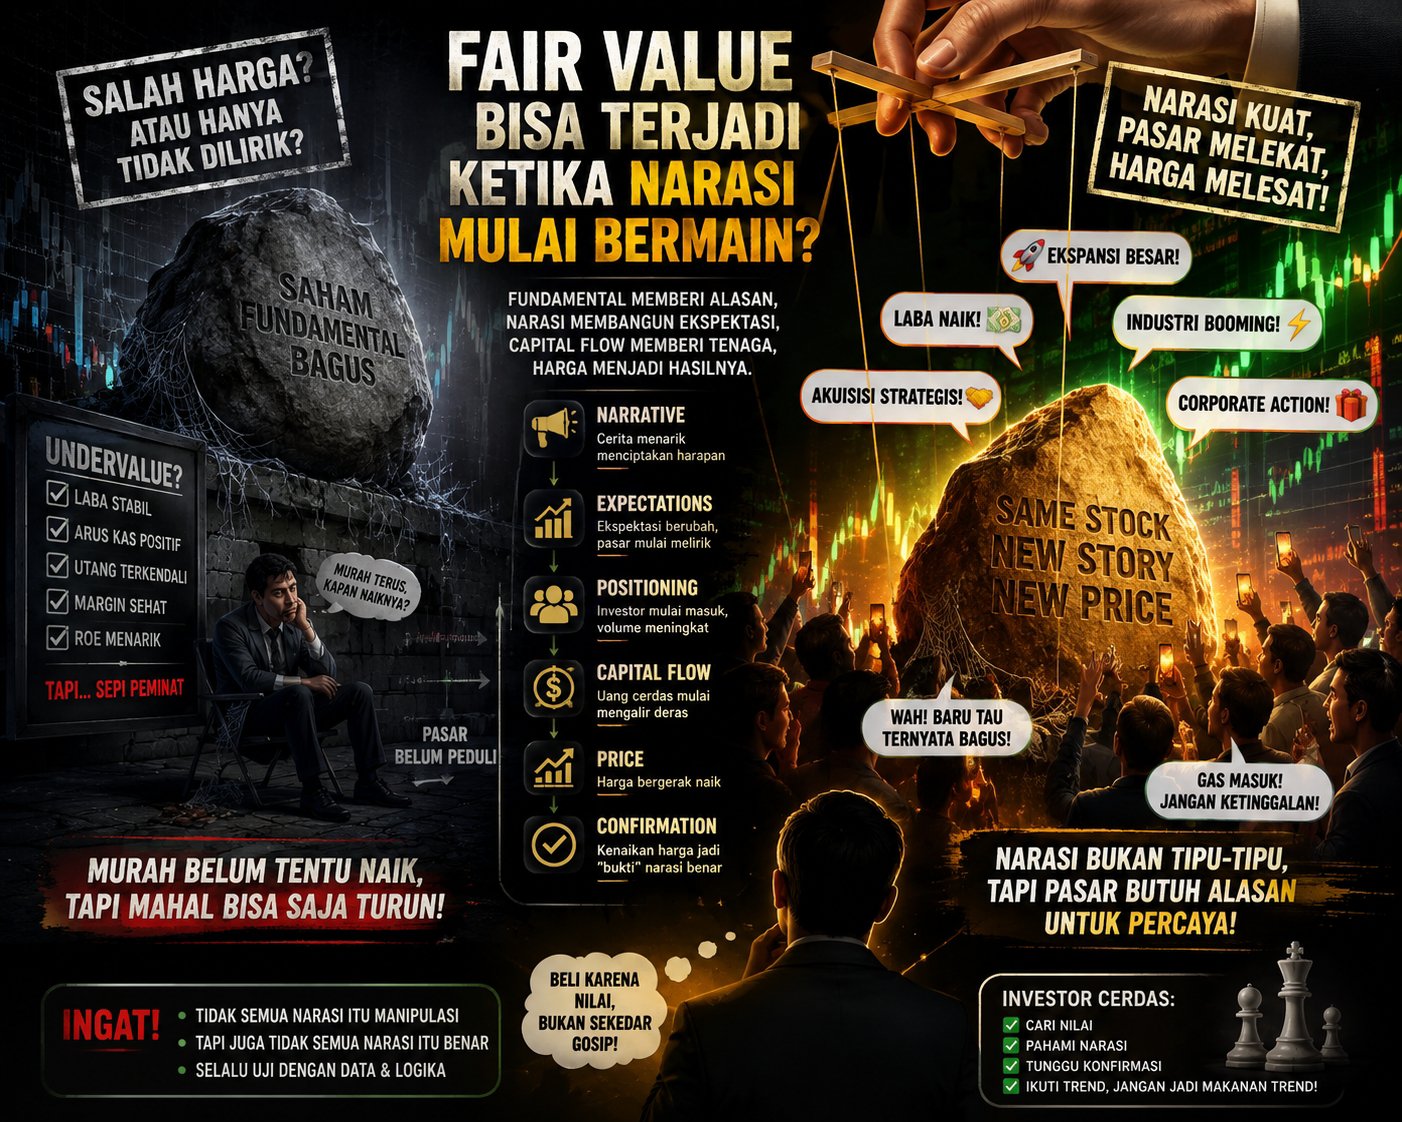
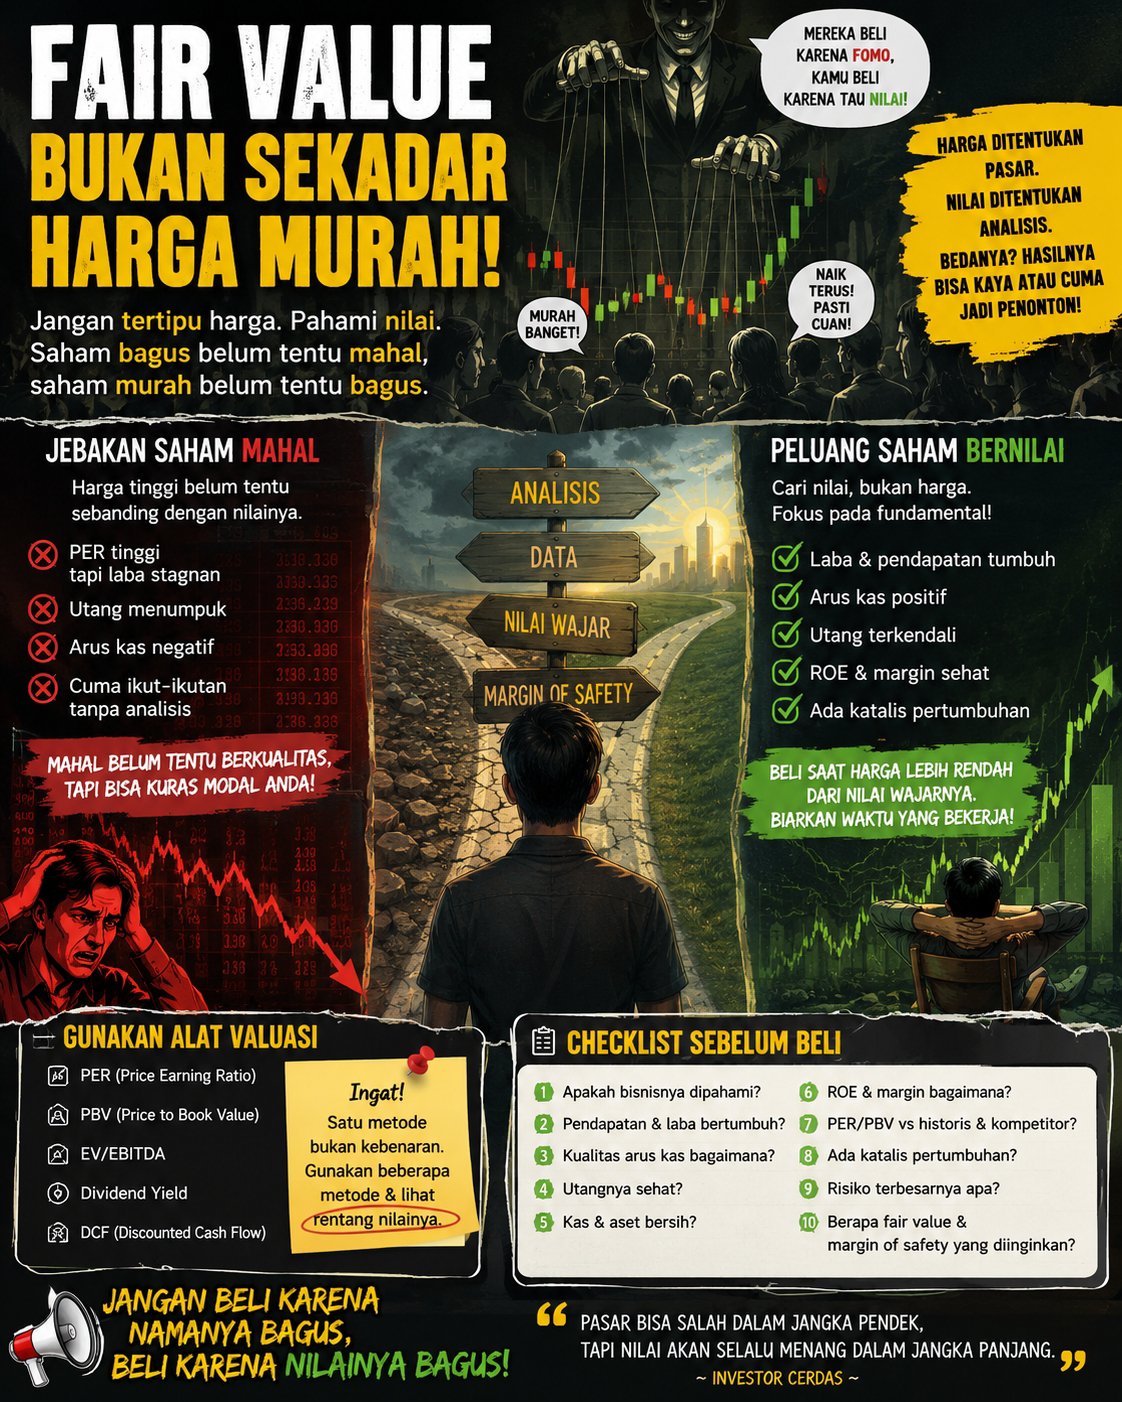
Di sinilah konsep fair value dan narasi menjadi menarik. Saham AXIO di Rp113 tidak otomatis murah hanya karena harganya lebih rendah daripada ZYRX di Rp132. Sebaliknya, ZYRX di Rp132 juga tidak otomatis mahal. Fair value harus melihat kemampuan menghasilkan laba, arus kas, aset, utang, pertumbuhan, margin, dan risiko. Namun, pasar biasanya membutuhkan sesuatu yang lebih dari sekadar angka valuasi: sebuah alasan untuk melakukan repricing. Untuk AXIO, alasan tersebut bisa berupa keberlanjutan pertumbuhan, ekspansi bisnis hardware, peningkatan kontribusi produk bernilai tambah, server/infrastruktur, serta katalis TKDN dan digitalisasi. Untuk ZYRX, katalisnya jauh lebih spesifik: turnaround harus mulai terlihat dalam laporan keuangan.
Karena itu, menarik jika kedua saham ini ditempatkan dalam satu pola: AXIO = Fundamental → Growth → Expectations → Re-rating, sedangkan ZYRX = Depressed/Turnaround → Expectations → Confirmation → Re-rating. AXIO sudah memiliki angka pertumbuhan yang dapat menjadi bahan bakar narasi. ZYRX masih membutuhkan pembuktian. Jika AXIO mampu mempertahankan pertumbuhan laba, pasar bisa mulai bertanya apakah harga Rp113 terlalu rendah terhadap prospek bisnisnya. Sebaliknya, jika ZYRX berhasil membalikkan rugi menjadi laba dan pertumbuhan kembali muncul, justru narasi turnaround dapat membuat pasar menilai ulang harga Rp132 tersebut.
Pada akhirnya, perbedaan harga AXIO Rp113 dan ZYRX Rp132 bukan sekadar soal siapa yang lebih murah. Pertanyaan yang lebih menarik adalah: “Mana yang lebih cepat mengubah narasi menjadi angka?” AXIO saat ini memiliki cerita pertumbuhan yang lebih mudah dikonfirmasi oleh laporan keuangan, sedangkan ZYRX memiliki cerita yang lebih spekulatif tetapi bisa menjadi menarik apabila turnaround benar-benar terjadi. Narasi dapat membuat investor mulai melirik, capital flow dapat mendorong harga, tetapi pada akhirnya laporan keuanganlah yang menentukan apakah cerita tersebut layak dipercaya. Saham murah yang hanya murah bisa tetap murah; tetapi saham yang murah sekaligus memiliki katalis untuk mengubah persepsi pasar bisa menjadi kandidat re-rating.
$BMRI
1/3