$CTRA
A quality property giant priced for a bad cycle.
Kali ini gw mau bahas salah satu developer properti terbesar di Indonesia, yaitu $CTRA atau PT Ciputra Development Tbk.
Kenapa menarik? Simple saja. Bisnis property lagi tidak dalam kondisi terbaik, dan CTRA juga kena dampaknya.
Marketing sales 1H 2026, revenue dan net profit juga sama-sama turun dibanding tahun lalu. Jadi ini bukan cerita perusahaan yang sedang booming.
Tapi menurut gw, justru di situlah menariknya. Pertanyaannya bukan apakah bisnis CTRA sedang melambat, karena memang sedang melambat. Pertanyaannya adalah: apakah kondisinya seburuk harga sahamnya?
Karena kalau lihat lebih dalam, angka-angkanya belum menunjukkan bisnis yang sedang bermasalah serius. Jadi walaupun penjualan properti sedang melambat, perusahaan punya balance sheet yang cukup kuat untuk melewati siklus yang lebih lemah.
Dan CTRA juga bukan cuma jual rumah dan tanah.
Mereka punya mall, hotel, office dan rumah sakit yang menghasilkan recurring income. Salah satu yang cukup menarik adalah bisnis healthcare, yang revenue-nya masih tumbuh 28% YoY di 1H26. Management juga masih punya rencana menambah kapasitas rumah sakit dan mall dalam beberapa tahun ke depan.
Sekarang kita bicara valuasi.
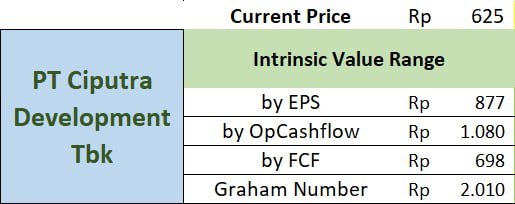
Per Juni 2026, book value CTRA sekitar Rp1.321 per saham. Kalau harga sahamnya sekitar Rp625, berarti market cuma menghargai CTRA sekitar 0,47x book value.
Buat gw, angka itu lebih berguna untuk menunjukkan satu hal: aset di belakang CTRA nilainya jauh lebih besar daripada yang tercermin di harga saham sekarang.
Di harga Rp600-an, buat gw pertanyaannya sederhana: Apakah slowdown sekarang cukup buruk untuk membuat salah satu developer terbesar di Indonesia layak dihargai cuma sekitar setengah book value?
Menurut gw, itu yang membuat CTRA menarik untuk diperhatikan.
Trust your own valuation. It’s your own money, not mine.
Disclosure: Gw pegang CTRA di average sekitar Rp605.