$BYAN — Harga Sudah Terbang 20%, Tetapi Pertanyaannya Bukan “Bisa Naik Lagi?” Melainkan “Siapa yang Membayar Tiketnya?”
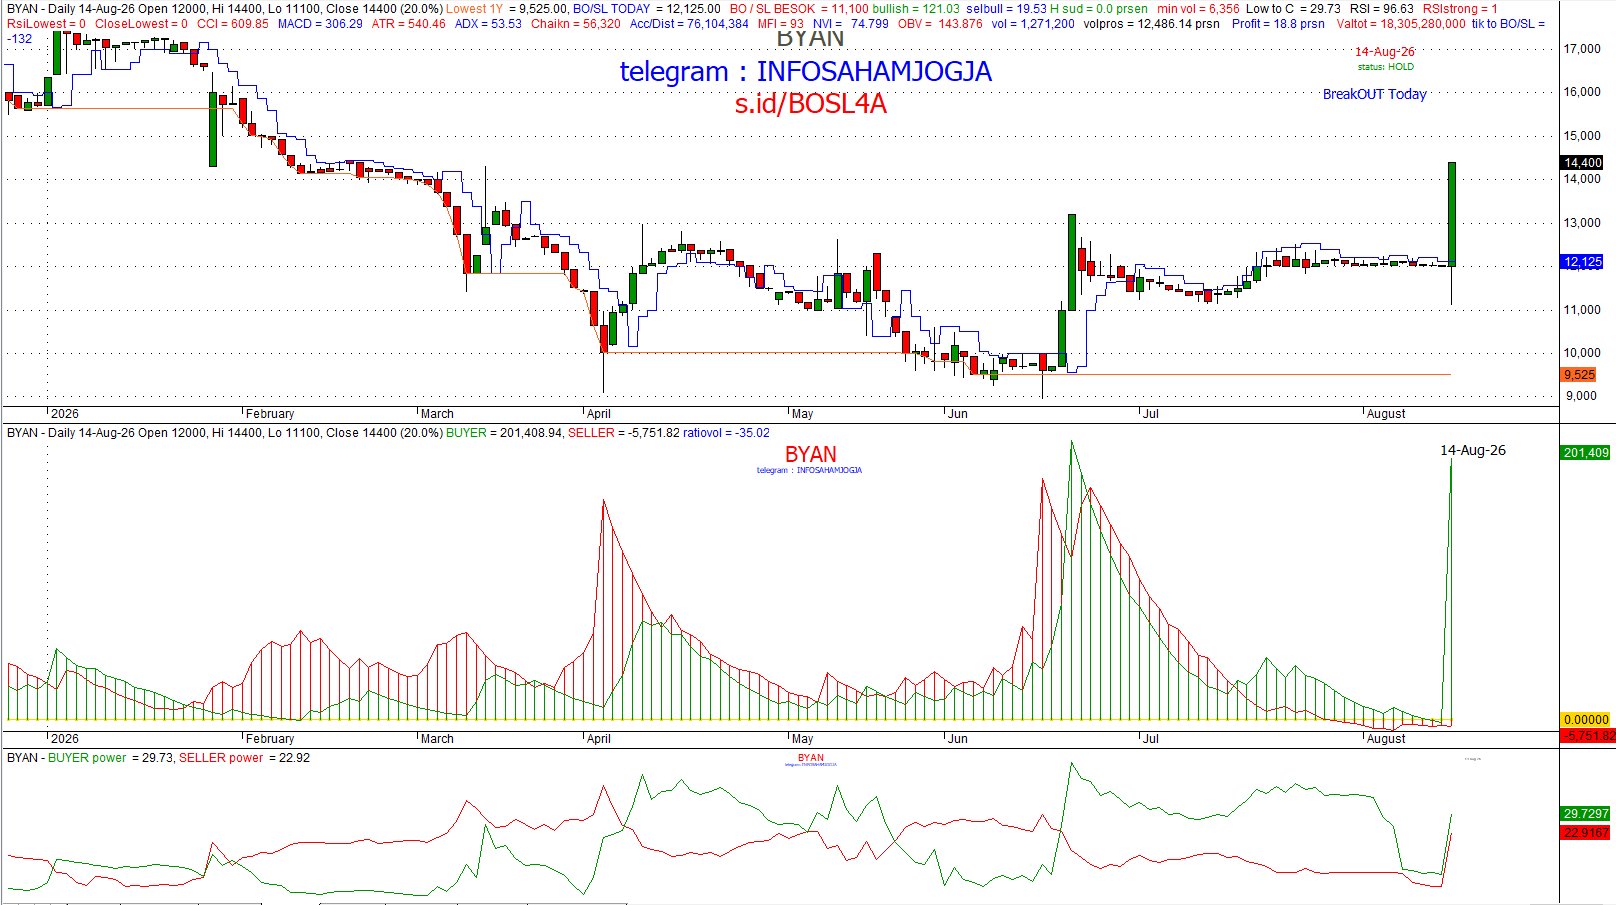
Kalau kita mulai dari fakta paling sederhana, BYAN ditutup di Rp14.400, naik Rp2.400 atau 20%, tepat di batas ARA. Tetapi ini bukan kenaikan yang biasa. Saham dibuka di Rp12.000, sempat dibuang sampai Rp11.100, lalu diseret kembali ke Rp14.400. Artinya dalam satu hari pasar membuat rentang Rp3.300 atau hampir 30% dari titik low ke high. Volume mencapai 1,271 juta saham, sementara rata-rata tiga bulan hanya 104.813 saham; berarti volume meledak sekitar 12,1 kali normal. Ini bukan pasar sedang batuk kecil. Ini pasar sedang berteriak pakai toa. Data tersebut menjadi penting karena BYAN sebelumnya justru berada sekitar 19,4% di bawah posisi setahun lalu, sehingga lonjakan ini lebih cocok dibaca sebagai repricing mendadak daripada kelanjutan tren bullish yang sudah mapan.
Dan di sinilah Reality vs Narrative menjadi menarik. Narrative yang sedang dibeli market sekarang adalah cerita besar: Haji Isam/Jhonlin Group dikabarkan mengincar sekitar 62,2% BYAN, angka yang sangat dekat dengan kepemilikan keluarga Low Tuck Kwong dan Elaine Low. Rumor tersebut mendapat bensin tambahan setelah beredar kabar adanya kunjungan bersama ke area tambang pada 15 Agustus. Media memang memberitakan rumor ini, tetapi sampai saat ini statusnya masih rumor, bukan transaksi yang sudah dikonfirmasi melalui keterbukaan informasi resmi. Jhonlin Group juga belum memberikan konfirmasi resmi mengenai akuisisi tersebut. Jadi market saat ini sedang memberikan harga pada kemungkinan transaksi, bukan pada transaksi yang sudah terjadi. Itu perbedaan kecil di kalimat, tetapi bisa menjadi perbedaan besar di rekening.
Kalau benar terjadi perubahan pengendali, ceritanya memang menjadi serius karena perubahan pengendali dapat membawa konsekuensi regulasi termasuk potensi Mandatory Tender Offer. Di situlah ada alasan rasional mengapa trader mau mengejar harga. Tetapi dari perspektif buy-side, kita tidak boleh mengubah kata “kabarnya” menjadi “sudah pasti”. Market sering kali sangat pintar menghitung potensi keuntungan dan sangat bodoh menghitung probabilitas. Rumor bagus adalah bensin; tetapi bensin tetap bukan mesin.
Menariknya, bisnis BYAN sendiri memang bukan story kosong. Bayan adalah produsen batubara open-cut dengan operasi di Kalimantan Timur dan Selatan dan model bisnisnya terintegrasi dari tambang sampai logistik dan fasilitas pelabuhan. Justru kontrol terhadap rantai logistik merupakan salah satu competitive advantage perusahaan. Jadi kalau kita buang rumor Haji Isam dari meja, BYAN tetap memiliki mesin bisnis yang nyata: menambang batubara, mengangkutnya, memuatnya, menjualnya, lalu mengubahnya menjadi cash. Ini jauh lebih sehat daripada saham yang naik karena menemukan nama baru untuk PowerPoint presentasi.
Money engine BYAN tetap batubara. Dan variabel paling sensitif bukan sekadar volume produksi, melainkan kombinasi ASP batubara × volume penjualan − cash cost. Data operasional resmi 1Q26 menunjukkan revenue US$821,7 juta, EBITDA US$285,6 juta dan laba bersih US$195,5 juta; sales volume 16,4 juta ton, ASP US$49,9/ton dan average cash cost US$33,12/ton. Artinya spread kasar antara ASP dan cash cost sekitar US$16,8/ton. Inilah mesin uang yang harus diperhatikan, bukan sekadar headline “laba naik”.
Dan ada satu hal yang saya suka dari struktur bisnis BYAN: logistik bukan aksesori, melainkan bagian dari moat. Bayan sendiri menyebut pengendalian rantai logistik sebagai strategi penting dan mengoperasikan fasilitas dermaga. Untuk perusahaan tambang, memiliki batu bara bagus tetapi logistik buruk sama saja seperti punya restoran steak premium di tengah hutan tanpa jalan. Barangnya ada, pembelinya ada, tetapi truknya tidak datang.
Dari sisi operational edge, BYAN memang memiliki sejarah sebagai salah satu produsen batubara berbiaya relatif rendah. Tabang menjadi aset penting dan ekspansi infrastrukturnya sejak lama diarahkan untuk meningkatkan kapasitas produksi. Bayan bahkan pernah mengidentifikasi Tabang/North Pakar sebagai aset yang sangat kompetitif dari sisi skala dan biaya. Ini membuat BYAN berbeda dari coal miner yang hanya berharap harga batu bara naik. BYAN lebih menarik ketika harga komoditas naik, tetapi tetap memiliki bantalan ketika harga turun karena struktur biaya dan integrasi logistiknya.
Namun jangan sampai kita jatuh cinta. Karena angka fundamentalnya justru memperlihatkan sesuatu yang lebih nuanced. Revenue hanya tumbuh 0,5%, gross profit malah turun 7,4%, sementara net income berada di Rp14,89 triliun. Jadi perusahaan memang sangat profitable, tetapi pertumbuhan top-line belum menunjukkan perusahaan sedang memasuki fase hyper-growth. Di sisi lain, quarterly revenue growth mencapai 25,5%, sehingga ada tanda momentum bisnis mulai membaik. Artinya fundamental BYAN sekarang lebih tepat disebut quality cyclical, bukan growth stock murni.
Kualitas laba justru cukup menarik. Levered free cash flow mencapai Rp12,59 triliun dibanding net income Rp14,89 triliun, berarti cash conversion sekitar 84,6%. Itu angka yang sehat. Jadi laba BYAN tidak terlihat seperti laba yang hanya sibuk berdandan di laporan laba-rugi. Sebagian besar benar-benar bisa berubah menjadi cash. Ditambah lagi data menunjukkan current ratio 1,8x dan quick ratio 1,1x. Dengan kata lain, neraca bukan bagian yang membuat saya khawatir.
Justru yang membuat saya mengangkat alis adalah valuasinya. Pada Rp14.400, dengan EPS Rp446,66, BYAN diperdagangkan sekitar 32,2–32,5x earnings. Earnings yield-nya cuma sekitar 3,1%. P/B mencapai 10,9x. Untuk perusahaan tambang batubara, angka ini sudah jelas bukan harga “murah karena pasar belum sadar”. Pasar sudah sadar. Bahkan pasar sekarang tampaknya sadar terlalu cepat.
Kalau kita pakai pendekatan sederhana, EPS Rp446,66 dengan PE 20x menghasilkan harga sekitar Rp8.933, PE 25x sekitar Rp11.167, PE 30x sekitar Rp13.400, sedangkan PE 32,5x sekitar Rp14.516. Jadi pada Rp14.400, BYAN praktis sudah dihargai sekitar 32x earnings. Dengan kata lain, harga sekarang sudah membutuhkan pembenaran premium, bukan sekadar pertumbuhan biasa.
Kalau EPS turun 10% menjadi sekitar Rp402, maka PE 25x hanya memberi nilai sekitar Rp10.050 dan PE 30x sekitar Rp12.060. Sebaliknya, kalau laba naik 15% menjadi sekitar Rp514 dan pasar bersedia memberi PE 30x, nilai teoritisnya sekitar Rp15.400; kalau PE 35x, sekitar Rp17.980. Jadi ruang menuju Rp15.000–18.000 memang ada, tetapi jangan pura-pura ruang itu gratis. Untuk mendapatkannya BYAN membutuhkan earnings growth + premium transaksi + momentum, bukan hanya “fundamental bagus”.
Dan sekarang masuk bagian yang paling menarik: bandarmology/brokermology. Data broker justru tidak memberikan sinyal “semua bandar masuk lalu mengunci pintu”. Total nilai buy dari broker yang tercantum sekitar Rp19,84 miliar, sedangkan sell sekitar Rp19,74 miliar. Net-nya hanya sekitar +Rp92,7 juta. Bahkan jumlah lot hampir identik: sekitar 17.703 lot buy versus 17.705 lot sell. Ini sangat menarik karena harga naik 20%, tetapi daftar broker secara agregat nyaris imbang sempurna.
Jadi jangan melihat BYAN ARA lalu langsung berteriak, “BANDAR MASUK!” Data belum mengatakan itu. Data Broker justru mengatakan sesuatu yang lebih licik: ada perpindahan tangan yang sangat besar di tengah repricing harga. Broker YU menjadi pembeli terbesar dengan Rp9,1 miliar pada average sekitar Rp11.367, disusul DP Rp6,9 miliar pada average Rp10.443. Dua broker ini saja menyumbang sekitar Rp16 triliun? Tidak—dan ini penting—Rp16 miliar, bukan triliun. Tetapi kontribusinya sangat besar terhadap daftar buy yang tersedia. Di sisi lain, seller terbesar ZP Rp5,7 miliar average Rp10.225 dan LG Rp2,8 miliar average Rp10.116. Artinya transaksi besar berlangsung pada area yang jauh lebih rendah daripada close Rp14.400.
Justru di sini ada bau yang menarik. Average transaksi broker utama berada sekitar Rp11.200, sementara saham ditutup Rp14.400. Artinya sebagian besar aktivitas broker yang tercatat terjadi sebelum harga benar-benar meledak ke atas. Broker YU dan DP bahkan memiliki average jauh di bawah close. Ini bisa berarti mereka mendapatkan inventory sebelum crowd datang. Tetapi karena data broker yang diberikan bukan keseluruhan time-and-sales/order book dan periodenya tidak dijelaskan secara eksplisit, saya tidak akan menyebutnya sebagai bukti final akumulasi bandar. Saya menyebutnya indikasi inventory transfer di harga bawah yang sekarang sedang mendapat repricing.
Yang lebih nakal justru broker IH. Dia membeli Rp1,4 miliar dengan average Rp14.315, sangat dekat dengan harga penutupan Rp14.400. Ini bukan pembeli yang sedang belanja diskon. Ini pembeli yang datang ketika pesta sudah hampir selesai sambil berkata, “Masih ada kursi?” Di sisi sell, YJ menjual Rp755 juta dengan average Rp14.366, hampir persis di pucuk. Ini menunjukkan bahwa pada level atas sudah ada pihak yang bersedia melepas barang. Jadi ARA bukan berarti semua orang serempak jatuh cinta; ada yang mengejar, ada yang menggunakan euforia untuk distribusi.
Secara microstructure, saya lebih suka membaca hari ini sebagai repricing + massive churn, bukan akumulasi bersih yang sudah terbukti. Kalau besok harga mampu bertahan tinggi dan broker-broker pembeli awal tetap mempertahankan inventory, barulah cerita akumulasi menjadi jauh lebih menarik. Kalau harga langsung dibanting kembali ke bawah Rp13.000 sambil volume tetap besar, maka kita harus curiga bahwa pesta Jumat kemarin adalah exit liquidity dengan dekorasi rumor.
Teknikalnya bahkan lebih ekstrem. RSI14 Anda berada di sekitar 87–89, StochRSI 100, Williams %R 0, CCI 223, Ultimate Oscillator 88, dan ATR 300. Hampir seluruh indikator momentum sedang berteriak “OVERBOUGHT”. MACD masih Buy, ADX 44,8 Buy, ROC +19,3 dan Bull/Bear Power sangat positif. Jadi ini bukan chart yang sedang meminta izin untuk naik. Chart sudah naik duluan lalu indikatornya datang membawa surat izin belakangan.
Tetapi overbought tidak sama dengan bearish. Ini kesalahan klasik. Dalam saham yang sedang mengalami repricing, RSI 90 bisa menjadi tanda bahaya untuk mengejar, tetapi bukan otomatis sinyal jual. Saham kuat dapat tetap overbought lebih lama daripada trader dapat tetap waras. Yang harus dilihat sekarang adalah apakah momentum tersebut mampu membentuk higher low, bukan apakah RSI turun dari 89 ke 80.
Day range adalah bagian yang paling penting. Low Rp11.100 dan high Rp14.400 menciptakan range hampir 30%. Tetapi close berada tepat di high. Itu berarti setelah harga sempat ditekan Rp900 di bawah previous close, demand menyerap tekanan tersebut dan mendorong saham sampai batas atas. Secara price action, close-at-high setelah intraday washout adalah sinyal bullish yang jauh lebih berguna daripada RSI 90. Tetapi justru karena range-nya brutal, risiko mean reversion juga brutal. Kalau besok tidak ada follow-through, harga dapat mengembalikan sebagian besar kenaikan dengan cepat.
Saya akan memperlakukan Rp14.400 sebagai psychological/event high, bukan otomatis support. Support pertama yang jauh lebih masuk akal ada di area Rp12.000–12.300, karena itu adalah area previous close/open dan secara psikologis merupakan harga sebelum rumor meledak. Jika harga mampu bertahan di atas area tersebut setelah euforia mereda, struktur bullish masih sehat. Area berikutnya adalah sekitar Rp11.100, karena itu low intraday yang menunjukkan di mana buyer terakhir kali benar-benar melakukan pekerjaan berat. Kalau Rp11.100 jebol dengan volume besar, maka cerita “akumulasi” harus dibongkar lagi dari nol.
Untuk resistance, tentu Rp14.400 adalah tembok pertama. Kalau mampu break dan bertahan di atas level tersebut, target berikutnya secara teknikal dapat mengarah ke area Rp15.500–16.000, lalu sekitar Rp18.000, dengan catatan itu bukan target fundamental otomatis. Target tersebut adalah konsekuensi dari momentum dan repricing. Bahkan 52-week high masih berada di Rp18.675, sehingga secara chart masih ada ruang sekitar 29,6% dari Rp14.400 menuju high tersebut. Tetapi semakin dekat ke Rp18.675, semakin besar kemungkinan market mulai bertanya: “Oke, Pak Haji, sekarang fundamentalnya berapa?”
Berita Haji Isam memang punya potensi mengubah valuation framework. Jika benar ada akuisisi sekitar 62,2%, market tidak lagi sekadar menghitung EPS × PE. Market akan menghitung control premium, strategic premium dan potensi sinergi logistik. Itu sebabnya rumor tersebut bisa menghasilkan repricing yang jauh lebih cepat daripada perubahan laba. Dan sinergi secara bisnis memang masuk akal untuk dipikirkan karena Jhonlin memiliki ekosistem pertambangan, pelayaran dan infrastruktur. Tetapi sekali lagi: sinergi adalah potensi, bukan revenue line.
Yang juga menarik adalah posisi pengendali. Data resmi Bayan menunjukkan Low Tuck Kwong secara langsung memegang sekitar 40,22% per 31 Maret 2026. Rumor 62,2% menjadi menarik karena angka tersebut memang berdekatan dengan kombinasi kepemilikan keluarga yang diberitakan. Tetapi kedekatan angka bukan bukti transaksi. Kalau nanti muncul keterbukaan resmi mengenai perubahan pengendali, barulah seluruh valuation model harus dinaikkan levelnya.
Untuk dividen, BYAN juga mempunyai sejarah yang cukup jelas tetapi jangan salah membaca saham ini sebagai “dividend stock”. Sejak tercatat di BEI pada 2008, pembayaran dividen yang terdokumentasi mencakup Rp80 untuk laba 2010, Rp200 untuk laba 2011, lalu kembali membayar Rp634,05 untuk laba 2017; setelah itu pembayaran menjadi jauh lebih agresif pada periode harga batu bara tinggi, termasuk Rp1.270,53 pada 2019, Rp2.950,8 pada 2020, Rp12.862,8 pada 2021 dan Rp43.632 pada 2022 sebelum penyesuaian stock split, kemudian pembayaran Rp468,24 pada 2022, Rp354,168 pada 2023, Rp232,74 pada 2023/24, Rp146,385 dan Rp144,90 pada 2024, Rp194,84 pada 2025, serta Rp267,285 pada 2026. KSEI mencatat dividen 2026 dibayar 8 Juli 2026.
Yang paling penting bukan angka dividen satu per satu, tetapi polanya: dividen BYAN sangat cyclical terhadap kemampuan cash generation, bukan kupon obligasi yang stabil. Untuk FY2025, RUPST menyetujui dividen tunai sekitar US$500 juta, setara sekitar US$0,015 per saham, yang kemudian diterjemahkan menjadi sekitar Rp267,285 per saham pada distribusi 2026. Pada harga Rp14.400, angka tersebut hanya sekitar 1,86% berdasarkan dividen Rp267,285 terakhir, sehingga yield 3,2% pada dataset Anda tampaknya menggunakan basis dividen yang berbeda/TTM. Jadi jangan membeli BYAN Rp14.400 hanya karena melihat angka yield 3,2%; pada harga sekarang, dividend yield bukan alasan utama untuk membayar premium valuation.
Dan ada satu realitas yang harus kita akui: BYAN bukan saham defensif. Walaupun neracanya kuat dan cash generation-nya bagus, revenue dan margin tetap terhubung dengan harga batu bara dan volume. Saat coal cycle bagus, mesin uang BYAN bisa seperti ATM yang sedang lupa memasang limit. Saat coal cycle memburuk, multiple premium bisa menjadi pisau karena EPS turun sementara PE yang terlihat murah hari ini tiba-tiba menjadi mahal besok.
Jika rumor akuisisi hilang besok pagi, apakah thesis BYAN hancur? Tidak. Ini justru poin penting. Fundamental BYAN tetap berdiri. Tetapi valuation Rp14.400 menjadi jauh lebih sulit dipertahankan karena pasar harus kembali kepada earnings. Dengan EPS Rp446,66, harga Rp14.400 membutuhkan sekitar 32x earnings. Kalau tidak ada control premium, strategic transaction atau akselerasi laba, saya tidak melihat alasan fundamental yang sangat kuat untuk mengatakan saham ini murah.
Sebaliknya, jika rumor berubah menjadi keterbukaan resmi, struktur transaksi jelas, ada control premium dan potensi Mandatory Tender Offer, maka Rp14.400 bisa berubah dari “mahal” menjadi “harga event”. Ini dua dunia yang sangat berbeda. Dunia pertama adalah investor fundamental membeli laba. Dunia kedua adalah trader membeli probabilitas perubahan kepemilikan.
Jadi conviction saya untuk BYAN sekarang adalah BULLISH secara momentum, tetapi hanya MODERATE secara valuation dan fundamental pada harga Rp14.400. Secara teknikal, close di high, volume 12x normal, momentum kuat, ADX tinggi dan hampir seluruh oscillator mengonfirmasi tekanan beli. Secara fundamental, perusahaan memang menghasilkan cash, memiliki neraca kuat, bisnis terintegrasi dan competitive cost structure. Tetapi secara valuation, pasar sudah meminta premium besar. Dan secara broker flow, data Anda belum memberikan bukti bersih bahwa “bandar” melakukan akumulasi besar; yang terlihat justru transaksi dua arah sangat besar dengan net broker yang hampir flat.
Karena itu saya tidak akan mengejar BYAN hanya karena ARA. Yang lebih menarik sekarang justru bagaimana harga bereaksi setelah ARA. Kalau harga mampu bertahan di atas Rp14.400 atau melakukan breakout dengan volume lanjutan, kemudian membentuk higher low di area Rp13.000–14.000, maka pasar sedang mengonfirmasi bahwa repricing ini lebih besar daripada satu hari rumor. Tetapi kalau harga kembali ke Rp12.000 lalu Rp11.100, maka kita harus mengakui bahwa market mungkin hanya sedang menjual mimpi dengan harga premium.
Dan inilah kalimat paling jujurnya: BYAN bukan saham jelek yang menjadi mahal karena rumor; BYAN adalah perusahaan bagus yang sekarang sedang dipaksa market untuk membayar harga premium karena rumor.
Kesimpulan akhirnya: BULLISH untuk momentum, WAIT-AND-SEE untuk fundamental valuation, dan sangat berbahaya untuk dikejar secara emosional. Harga Rp14.400 sudah memasukkan sebagian cerita besar; uang berikutnya hanya akan dibuat jika cerita itu berubah menjadi fakta atau laba benar-benar mengejar harga.
Signature insight: “Pada BYAN sekarang, yang sedang ditambang bukan cuma batubara—market sedang menambang probabilitas akuisisi; masalahnya, probabilitas belum bisa dicairkan di bank.”