$CUAN: BUKAN LAGI CERITA “SAHAM MURAH”, TAPI PERTARUNGAN ANTARA EXPECTATION DAN CASH FLOW
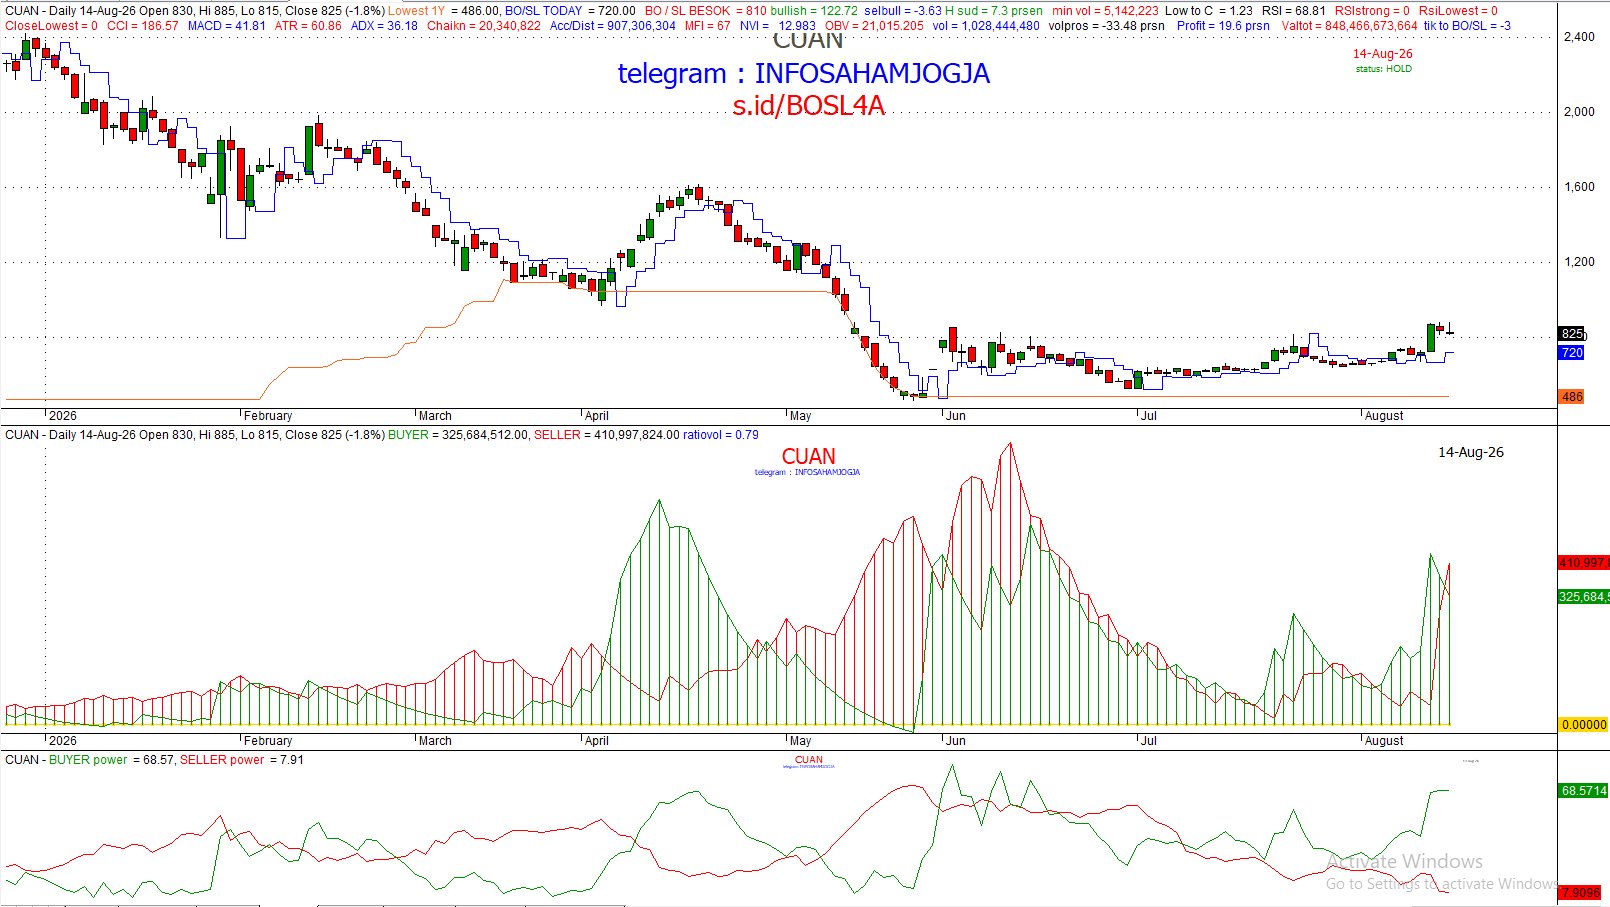
PT Petrindo Jaya Kreasi Tbk alias CUAN sekarang berada di titik yang menarik, tetapi justru karena itu saham ini tidak boleh dibaca hanya dari candle hijau atau berita orang besar membeli saham. Market sedang mencoba menjawab satu pertanyaan sederhana: apakah CUAN sedang membangun mesin bisnis yang benar benar menghasilkan uang, atau market sedang membayar terlalu mahal untuk cerita pertumbuhan yang masih harus dibuktikan? Harga sekarang Rp825, turun 1,79% dari penutupan sebelumnya Rp840, tetapi yang lebih menarik justru volume hariannya mencapai 1,028 miliar saham, hampir dua kali rata rata volume tiga bulan. Jadi pasar jelas sedang ramai. Masalahnya, ramai belum tentu sehat. Kadang restoran penuh karena makanannya enak, kadang karena gratis. CUAN sekarang sedang diuji untuk membuktikan masuk kategori yang mana.
Kalau melihat headline, narasinya memang sangat menggoda. Pengendali Prajogo Pangestu dilaporkan membeli sekitar 51,7 juta saham CUAN melalui 13 transaksi pada 11 Agustus 2026 dengan rentang harga Rp680 sampai Rp740, sehingga kepemilikan hak suaranya naik menjadi sekitar 80,41%. Manajemen juga melakukan insider buying sebelumnya, sementara perusahaan telah menyelesaikan program buyback dan kini memegang sekitar 19,7 juta saham treasuri. Ditambah lagi muncul isu mengenai kemungkinan IPO PT Intam, entitas tambang emas yang berada dalam ekosistem CUAN. Jadi dari sisi narrative, market mendapatkan tiga bahan bakar sekaligus: insider buying, buyback, dan opsi ekspansi aset emas. Tidak heran kalau saham ini kembali mendapatkan perhatian.
Tetapi di sinilah kita harus memisahkan cerita dengan realitas. Aksi pengendali membeli saham memang merupakan sinyal yang menarik karena orang yang paling dekat dengan perusahaan justru menambah kepemilikan. Tetapi membeli saham perusahaan sendiri bukan otomatis berarti harga saham sedang murah. Yang benar benar penting adalah apakah perusahaan mampu mengubah ekspansi dan aset menjadi cash flow yang konsisten. Dan angka yang tersedia justru memberi warning yang tidak boleh ditutup dengan senyum.
Revenue CUAN sudah mencapai Rp26,76 triliun dengan pertumbuhan revenue 56,1%, gross profit growth bahkan tercatat 114,9%, laba bersih Rp2,6 triliun, EBITDA Rp4,25 triliun, dan ROE mencapai 44,4%. Dari sisi headline fundamental, ini jelas bukan perusahaan yang sedang kehilangan mesin. Masalahnya muncul ketika kita melihat neraca dan cash flow. Debt mencapai Rp25,64 triliun, debt to equity 411,2%, sementara levered free cash flow justru negatif Rp7,01 triliun. Jadi perusahaan memang menghasilkan laba, tetapi uang yang benar benar tersisa setelah kebutuhan pendanaan dan investasi belum seindah laba di laporan. Ini perbedaan penting. Profit bisa terlihat gagah di laporan laba rugi, sementara cash bisa sedang lari lari kecil mencari tempat aman.
Inilah alasan saya tidak akan menyebut CUAN sebagai saham murah hanya karena harganya sudah turun jauh dari puncaknya. Harga Rp825 memang terlihat sangat jauh dari level tertinggi 52 minggu Rp2.890. Tetapi market bukan mesin diskon yang mengatakan “turun 70% berarti murah”. Valuasi saat ini justru masih mahal jika dibandingkan dengan kemampuan laba yang tercatat. Dengan EPS Rp23,14 dan harga Rp825, secara hitungan sederhana harga saham tersebut setara sekitar 35,6 kali earnings. Price to book bahkan tercatat 15 kali dan EV/EBITDA sekitar 27,3 kali. Earnings yield berdasarkan EPS tersebut hanya sekitar 2,8%. Jadi CUAN sudah turun sangat dalam, tetapi secara fundamental belum otomatis berubah menjadi saham value. Harga sudah diskon dari puncak, tetapi valuasinya belum tentu sedang clearance sale.
Yang membuat situasinya semakin menarik adalah struktur leverage. Debt/equity 411,2% adalah angka yang membuat saya jauh lebih berhati hati dibanding sekadar melihat revenue growth 56,1%. Dengan aset total Rp47,57 triliun dan utang Rp25,64 triliun, CUAN memiliki struktur modal yang agresif. Current ratio 1,8 kali dan quick ratio 1,3 kali memang memberikan bantalan likuiditas jangka pendek yang cukup, tetapi investor tetap harus bertanya: seberapa besar laba masa depan yang harus digunakan untuk membiayai ekspansi, bunga, dan kebutuhan modal kerja sebelum benar benar menjadi free cash flow? Ini adalah pertanyaan yang lebih penting daripada sekadar apakah EBITDA naik.
Dan sekarang masuk bagian yang menurut saya paling menarik, yaitu perilaku harga. CUAN memiliki range 52 minggu Rp464 sampai Rp2.890. Harga sekarang Rp825 berarti saham masih berada hanya sekitar 28,5% dari level tertinggi 52 minggunya. Dalam satu tahun saham sudah turun 46,8%, sementara YTD minus 64,7% dan return enam bulan minus 54,4%. Jadi secara trend besar, jangan tertipu hanya karena satu minggu terakhir mencatat return positif 11,5%. Satu minggu hijau belum cukup untuk mengubah struktur enam bulan yang masih sangat rusak. Ini seperti orang habis jatuh dari lantai dua lalu berdiri dan tersenyum. Bagus, tetapi belum berarti sudah siap ikut lomba lari.
Day range hari ini juga cukup telling. CUAN bergerak dari Rp815 sampai Rp885, range Rp70 atau sekitar 8,5% dari harga saat ini. Untuk saham dengan harga Rp825, pergerakan hampir 9% dalam satu sesi bukan gerakan kecil. Ditambah volume 1,028 miliar saham yang hampir dua kali rata rata tiga bulan, berarti ada expansion of participation. Banyak pemain sedang masuk dan keluar. Tetapi harga ditutup di Rp825, jauh lebih dekat ke low Rp815 dibanding high Rp885. Ini memberikan pesan yang agak berbeda dari sekadar “volume besar berarti bullish”. Buyer memang ramai, tetapi seller juga sangat aktif. Harga sempat didorong tinggi namun gagal mempertahankan area atas. Jadi volume besar hari ini lebih tepat dibaca sebagai battle day, bukan otomatis accumulation day.
Dan di sinilah broker flow menjadi sangat menarik.
Total nilai broker yang tercatat di sisi pembelian sekitar Rp357,88 miliar, sementara sisi penjualan sekitar Rp357,91 miliar. Secara agregat praktis imbang sempurna, dengan net sekitar minus Rp28,8 juta atau nyaris nol. Ini penting sekali. Artinya dari data broker yang diberikan, kita tidak sedang melihat satu kubu yang secara jelas memenangkan pertempuran. Ini bukan situasi “bandar masuk besar lalu seller kabur”. Justru uang sedang berpindah tangan dengan intensitas tinggi tetapi relatif seimbang. Market sedang mencari harga keseimbangan baru.
Namun di balik net yang hampir nol tersebut, ada karakter pemain yang menarik. Di sisi buyer, LG menjadi pembeli terbesar sekitar Rp67,9 miliar dengan average Rp760. PD sekitar Rp39 miliar dengan average Rp722, DX Rp38,4 miliar dengan average Rp711, MG Rp34 miliar dengan average Rp766, CC Rp32,2 miliar dengan average Rp731, kemudian YU sekitar Rp30 miliar dengan average Rp739. Ini menunjukkan pembelian besar terkonsentrasi pada area Rp710 sampai Rp766.
Di sisi lain, seller terbesar justru ZP sekitar Rp104,9 miliar dengan average Rp719, KZ Rp66 miliar dengan average Rp731, XL Rp37,4 miliar dengan average Rp730, AZ Rp31,3 miliar dengan average Rp684, dan SQ Rp23,2 miliar dengan average Rp704. Jadi sesuatu yang sangat menarik sedang terjadi: buyer besar dan seller besar sama sama aktif di kisaran harga Rp680 sampai Rp760.
Ini bukan broker flow yang menunjukkan “semua bandar sedang beli”. Justru lebih mirip redistribusi inventory. Ada pemain yang rela menambah posisi pada harga tertentu, sementara pemain lain menggunakan harga yang sama untuk melepas posisi. Dengan kata lain, CUAN sedang mengalami proses pergantian tangan. Siapa yang benar nanti baru akan kelihatan ketika harga meninggalkan zona tersebut dengan volume yang konsisten.
Area Rp700 sampai Rp760 karena itu menjadi zona yang sangat penting. Buyer besar memiliki average di sekitar sana, tetapi seller besar juga memiliki average di sana. Ini menciptakan semacam battlefield institutional cost. Jika harga mampu bertahan di atas Rp760 lalu mulai membentuk higher high dengan volume yang tetap sehat, maka buyer yang masuk di Rp710 sampai Rp760 mendapatkan ruang untuk mengendalikan momentum. Tetapi jika harga kembali jatuh di bawah Rp700 dan volume jual meningkat, maka pembelian besar tersebut bisa berubah menjadi supply baru. Jadi jangan terlalu cepat menyebut broker yang membeli sebagai “bandar baik hati”. Mereka juga datang ke pasar untuk mencari uang, bukan membagikan sembako.
Berita insider buying membuat situasi ini semakin menarik. Pembelian 51,7 juta saham oleh Prajogo Pangestu pada rentang Rp680 sampai Rp740 berarti transaksi tersebut terjadi tepat di bawah harga sekarang Rp825. Secara psikologis pasar, ini menciptakan reference price baru. Retail melihat pengendali membeli di bawah Rp740 lalu harga berada Rp825, sehingga muncul persepsi bahwa area tersebut memiliki validasi internal. Persepsi itu bisa menjadi bahan bakar momentum. Tetapi tetap ada perbedaan antara insider conviction dan investor return. Pengendali bisa memiliki horizon dan struktur modal yang sama sekali berbeda dengan investor publik. Jadi berita tersebut bullish secara sentimen, tetapi belum cukup untuk menghapus risiko leverage dan valuasi.
Yang lebih menarik lagi adalah buyback. Perusahaan sudah menyelesaikan dua tahap program buyback dan memiliki sekitar 19,7 juta saham treasuri. Ini memberikan fleksibilitas korporasi, tetapi jangan dibaca terlalu jauh sebagai “lantai harga permanen”. Buyback dapat membantu struktur supply saham, namun nilai ekonominya tetap bergantung pada harga pembelian, penggunaan saham treasuri berikutnya, dan kemampuan perusahaan menghasilkan cash. Dengan kata lain, buyback adalah alat, bukan thesis investasi itu sendiri.
Kemudian ada isu PT Intam dan kemungkinan IPO aset tambang emas. Ini adalah optionality yang sangat menarik dari sudut pandang market. Kalau aset tersebut benar benar berhasil dikembangkan dan menghasilkan valuasi baru, CUAN bisa mendapatkan rerating karena market mulai melihatnya bukan hanya sebagai satu mesin bisnis, tetapi sebagai platform aset komoditas. Namun untuk saat ini, berdasarkan file yang diberikan, ini masih berada pada level isu dan ekspektasi, bukan cash flow yang sudah masuk laporan. Jadi saya akan memberikan nilai untuk optionality tersebut, tetapi tidak akan membayar penuh untuk mimpi yang belum menjadi laba. Market sering melakukan kesalahan yang sama: membeli valuasi hari ini menggunakan EBITDA lima tahun mendatang yang bahkan belum sempat memakai sepatu.
Dari sisi teknikal, situasinya juga tidak sederhana. RSI 14 hari berada di 66,8, yang berarti momentum jangka pendek sudah cukup panas. Ditambah return satu minggu 11,5%, sementara return YTD masih minus 64,7%. Kombinasi seperti ini sering muncul ketika saham sedang mengalami technical recovery dalam trend besar yang masih rusak. Artinya momentum jangka pendek memang bullish, tetapi belum cukup untuk menyimpulkan primary trend sudah berubah.
Jadi kualitas teknikal CUAN saat ini menurut saya adalah bullish tactical, tetapi belum bullish structural. Ini perbedaan yang sangat penting. Saham bisa naik dari Rp825 ke Rp950 atau bahkan lebih tanpa berarti bear market besarnya sudah selesai. Yang harus dilihat adalah apakah kenaikan tersebut mampu menghasilkan rangkaian higher high dan higher low yang bertahan, bukan hanya satu candle panjang karena berita.
Dan volume hari ini justru memberikan petunjuk. Hampir 2 kali rata rata tiga bulan, tetapi harga ditutup dekat low harian. Kalau besok volume kembali besar dan harga mampu reclaim area atas day range, itu akan jauh lebih sehat karena berarti buyer berhasil menyerap supply. Sebaliknya, kalau volume tetap besar tetapi harga kembali gagal bertahan di atas Rp850 sampai Rp880, maka kita harus mulai curiga bahwa volume besar tersebut justru sedang digunakan untuk distribution into strength.
Jadi kalau kita bicara tentang “bandar flow”, saya tidak melihat bukti yang cukup untuk mengatakan satu pihak sedang mengendalikan CUAN secara mutlak. Justru data menunjukkan perang terbuka. Buyer terbesar terkonsentrasi pada average sekitar Rp710 sampai Rp766, seller terbesar juga banyak bertransaksi di sekitar Rp684 sampai Rp731, sementara total nilai buy dan sell praktis sama. Ini jauh lebih menarik daripada sekadar mengatakan “broker A bandar masuk”. Karena data justru mengatakan inventory sedang dipindahkan dari satu kelompok ke kelompok lain.
Pertanyaan berikutnya adalah apakah CUAN murah?
Jawaban saya: belum.
Harga memang sudah jatuh 64,7% sejak awal tahun dan 46,8% dalam satu tahun, tetapi pada Rp825 saham masih diperdagangkan sekitar 35,6 kali EPS berdasarkan EPS Rp23,14. Price to book 15 kali juga sangat tinggi, sementara EV/EBITDA 27,3 kali menunjukkan market masih memberikan premium besar terhadap ekspektasi pertumbuhan. Jadi untuk bisa membenarkan valuasi tersebut, CUAN membutuhkan pertumbuhan laba dan cash flow yang jauh lebih kuat ke depan. Revenue growth 56,1% dan gross profit growth 114,9% memang memberikan alasan untuk optimis, tetapi free cash flow negatif Rp7,01 triliun dan leverage 411,2% membuat investor tidak boleh membeli pertumbuhan dengan mata tertutup.
Kalau dibuat sederhana, bull case CUAN adalah pertumbuhan revenue berlanjut, margin membaik, leverage mulai lebih terkendali, ekspansi aset memberikan kontribusi nyata, optionality emas menjadi kenyataan, dan insider buying berhasil mengubah sentimen menjadi rerating. Dalam skenario seperti itu, multiple tinggi bisa bertahan karena market memang sedang membayar pertumbuhan.
Tetapi bear case-nya juga jelas. Kalau pertumbuhan melambat sementara leverage tetap tinggi, free cash flow tetap negatif dan pasar mulai kehilangan kesabaran terhadap cerita ekspansi, maka multiple 35 kali earnings bisa mengalami compression. Dalam kondisi seperti itu, harga tidak harus turun karena perusahaan bangkrut. Cukup karena market berkata, “oke, growth-nya bagus, tapi saya tidak mau membayar semahal ini lagi.” Dan compression multiple seperti ini sering jauh lebih cepat daripada penurunan laba.
Itulah sebabnya saya melihat CUAN bukan sebagai saham defensif. Karakternya jauh lebih dekat ke growth-cyclical dengan speculative premium yang tinggi. Beta memang tercatat 0,49, tetapi angka beta itu tidak boleh membuat kita merasa saham ini jinak. Day range 8,5%, volume hampir 2 kali rata rata, drawdown YTD 64,7%, dan rentang 52 minggu Rp464 sampai Rp2.890 menceritakan karakter yang jauh lebih agresif daripada angka beta semata.
Dan sekarang pertanyaan paling penting: apakah CUAN sedang memasuki fase akumulasi?
Saya belum akan memberi label strong accumulation.
Lebih tepat menyebutnya recovery dengan institutional battle di area Rp700 sampai Rp760. Ada buyer besar. Ada insider buying. Ada buyback. Ada volume tinggi. Tetapi seller besar juga masih aktif dan net broker aggregate praktis flat. Artinya belum ada bukti bahwa supply lama sudah sepenuhnya diserap. Pasar masih melakukan negosiasi harga.
Kalau harga mampu mempertahankan area Rp760 dan kemudian menembus serta bertahan di atas Rp885 dengan volume yang sehat, kualitas recovery akan meningkat drastis. Sebaliknya, kalau harga kembali kehilangan Rp700 dengan volume jual meningkat, maka pembelian broker di area tersebut justru berpotensi berubah menjadi supply overhead.
Jadi untuk saat ini saya melihat CUAN sebagai recovery candidate, bukan confirmed reversal.
Narasi bullish-nya memang kuat. Pengendali membeli. Manajemen pernah membeli. Buyback selesai. Ada optionality aset emas. Revenue tumbuh 56,1%. Gross profit tumbuh lebih dari 100%. Semua itu nyata dan tidak boleh diabaikan.
Tetapi reality-nya juga kuat. Utang Rp25,64 triliun, debt/equity 411,2%, free cash flow negatif Rp7,01 triliun, valuasi sekitar 35,6 kali earnings berdasarkan harga dan EPS yang diberikan, serta broker flow yang secara agregat masih nyaris seimbang. Jadi market belum sedang memberikan kita cerita “perusahaan murah dengan fundamental bersih”. Market sedang memberikan kita cerita perusahaan dengan pertumbuhan tinggi, aset menarik, insider conviction, tetapi juga leverage tinggi dan valuation premium.
Itulah gap yang sebenarnya.
CUAN menarik bukan karena murah.
CUAN menarik karena kalau ekspansi berhasil, market bisa mendapatkan alasan untuk mempertahankan premium valuation. Tetapi kalau cash conversion gagal mengikuti pertumbuhan laba, premium tersebut bisa berubah menjadi sumber risiko terbesar.
Untuk arah saham, saya menilai bullish tactical menuju sideways volatile, bukan bullish structural penuh. Alasannya sederhana: momentum jangka pendek kuat, volume tinggi, insider buying memberikan psychological support, dan broker buyer besar terlihat aktif di area Rp700 sampai Rp760. Tetapi struktur fundamental masih membutuhkan pembuktian cash flow, valuasi masih premium, leverage sangat tinggi, dan seller besar juga masih aktif. Secara teknikal, RSI 66,8 menunjukkan momentum sudah cukup tinggi sehingga mengejar harga tanpa melihat volume follow-through justru berisiko.
Kalau saya harus memberikan satu kalimat paling jujur tentang CUAN, maka kalimatnya adalah: CUAN bukan saham murah yang sedang ditemukan market, tetapi saham growth berpremium tinggi yang sedang diuji apakah cerita besarnya benar benar bisa berubah menjadi cash.
Dan signature insight-nya sederhana: jangan bertanya apakah Prajogo percaya pada CUAN; pertanyaan yang lebih mahal adalah apakah cash flow CUAN nantinya mampu membuat market tetap percaya pada valuasi Rp825 dan bahkan membayar lebih mahal lagi.
----
$IHSG 9999
#IHSG9999