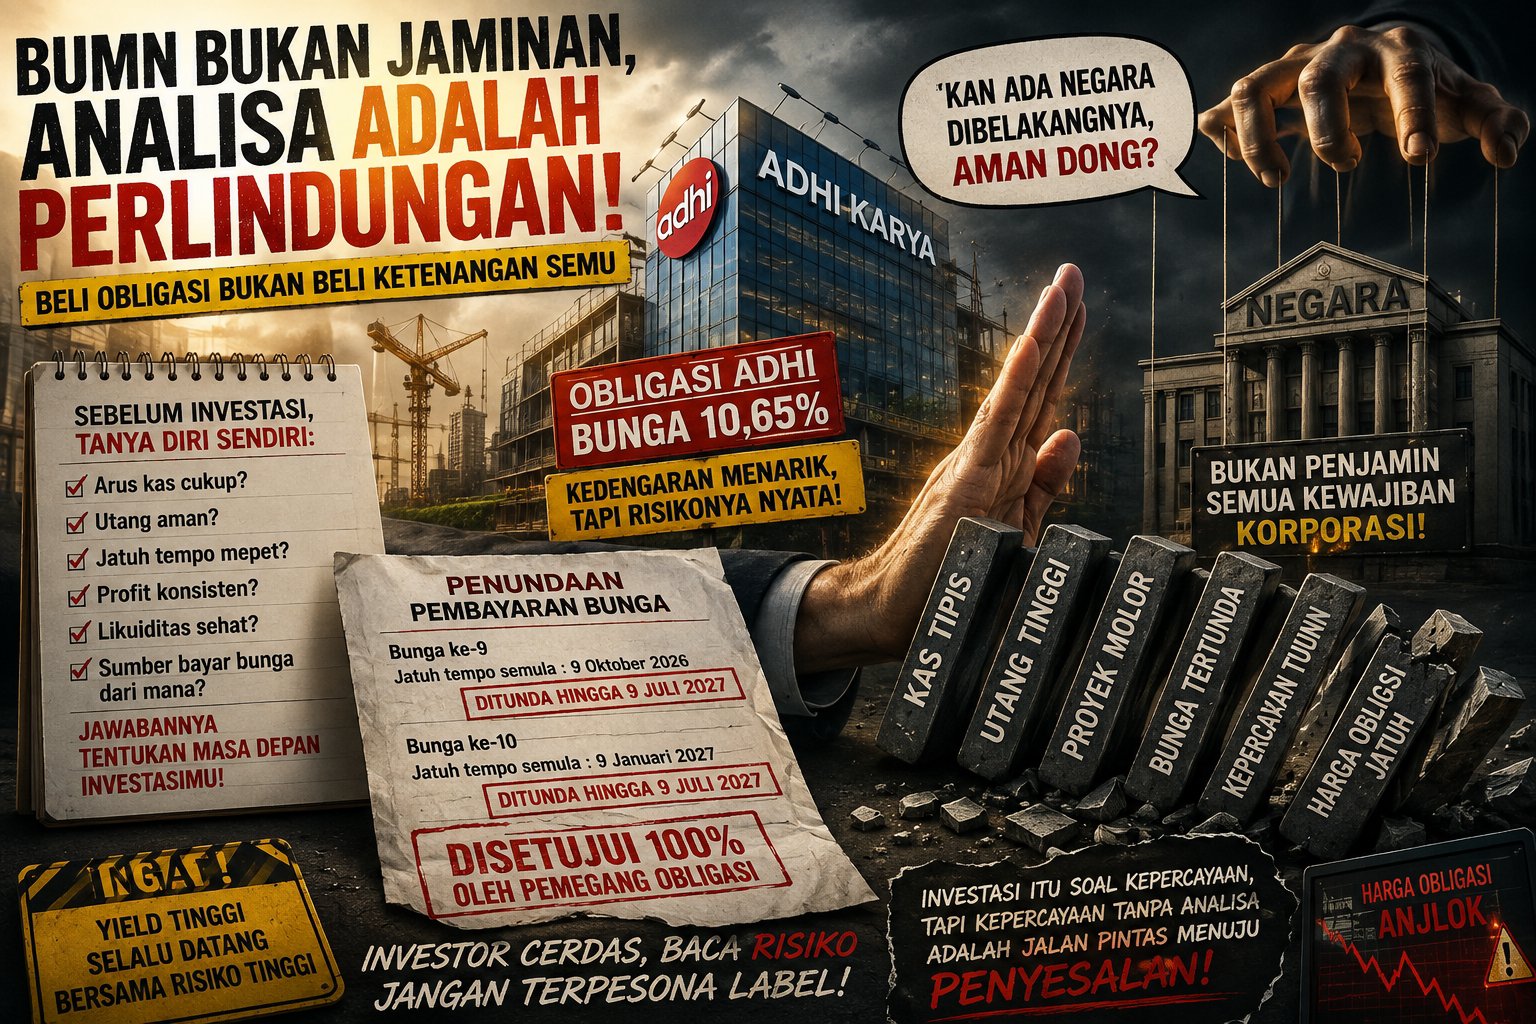
Penundaan Pembayaran Obligasi ADHI, Pelajaran Penting bagi Investor
Kasus PT Adhi Karya (Persero) Tbk (ADHI) kembali mengingatkan investor bahwa investasi obligasi bukan berarti bebas risiko. Dalam Rapat Umum Pemegang Obligasi (RUPO) pada 6 Agustus 2026, pemegang obligasi menyetujui perubahan jadwal pembayaran bunga ke-9 dan ke-10 Obligasi Berkelanjutan IV Adhi Karya Tahap I Tahun 2024. Bunga ke-9 yang semula jatuh tempo 9 Oktober 2026 ditunda hingga 9 Juli 2027, sementara bunga ke-10 yang semula jatuh tempo 9 Januari 2027 juga diubah menjadi 9 Juli 2027.
Yang menarik, obligasi tersebut memiliki tingkat bunga 10,65% per tahun dengan jumlah pokok sekitar Rp102,715 miliar. Artinya, imbal hasil yang tinggi memang menarik, tetapi kasus ini menunjukkan bahwa yield tinggi selalu perlu dibaca bersama dengan risiko kredit dan kemampuan perusahaan memenuhi kewajibannya. Dalam RUPO tersebut, usulan penundaan bahkan disetujui dengan 100% suara dari pemegang obligasi yang hadir.
Bagi investor saham maupun obligasi, ini menjadi pengingat bahwa memilih perusahaan tidak cukup hanya melihat nama besar, proyek pemerintah, atau status sebagai perusahaan BUMN. Ada anggapan bahwa perusahaan yang berada di bawah negara memiliki semacam “backing” yang membuat investasinya otomatis aman. Padahal, status BUMN tidak sama dengan jaminan pemerintah atas seluruh kewajiban perusahaan. Investor tetap harus melihat arus kas, utang, jatuh tempo kewajiban, profitabilitas, likuiditas, serta kemampuan perusahaan menghasilkan uang untuk membayar kewajibannya.
Justru karena itu, kasus ADHI memberikan pelajaran penting: jangan membeli saham atau obligasi hanya karena ada label BUMN atau karena merasa perusahaan tersebut “dibeking negara”. Status negara memang dapat menjadi faktor yang diperhitungkan dalam menilai suatu perusahaan, tetapi bukan pengganti analisis fundamental. Bahkan untuk obligasi, investor harus lebih disiplin karena yang dipertaruhkan bukan hanya potensi kenaikan harga, tetapi juga kemampuan penerbit membayar bunga dan pokok tepat waktu.
Pada akhirnya, investasi bukan tentang mencari instrumen yang terlihat paling aman, melainkan memahami risiko apa yang sebenarnya sedang kita beli. Kupon 10,65% terlihat menarik, tetapi investor juga harus bertanya: mengapa kuponnya setinggi itu, bagaimana kondisi neracanya, dari mana sumber pembayaran bunga, dan bagaimana profil utangnya? Kasus penundaan pembayaran bunga ADHI menjadi contoh nyata bahwa bahkan perusahaan besar dan BUMN pun tetap memiliki risiko finansial. Nama besar memberikan kenyamanan, tetapi angka-angka keuanganlah yang menentukan kualitas investasinya.
$ADHI $MTEL $PGAS