CNMA: Sustainable 9% Dividend Play with Limited Downside
Link: https://cutt.ly/6yp2IQ5K
▪️ De–rating buka peluang akumulasi CNMA sebagai dividend play dengan yield ~9%, ditambah potensi pertumbuhan moderat sebagai upside — Harga saham Nusantara Sejahtera Raya ($CNMA) telah turun -65% sejak IPO, utamanya akibat ekspektasi growth yang tidak tercapai, dengan valuasi mengalami de–rating dari >20x 1Y Forward P/E menjadi 10,7x P/E pada 2026F. Kami memproyeksikan CNMA dapat membagikan minimum dividen Rp8,8/saham per tahun (yield 9,4% per 5 Agustus 2026), didorong oleh tren admissions yang stabil dan free cash flow (FCF) generation yang solid sehingga CNMA dapat membagikan 100% laba bersih sebagai dividen setidaknya hingga 2 tahun ke depan. Di luar dividen, laba bersih kami proyeksikan tumbuh sekitar +8% YoY per tahun pada 2027F–2028F, memberikan upside bagi dividen.
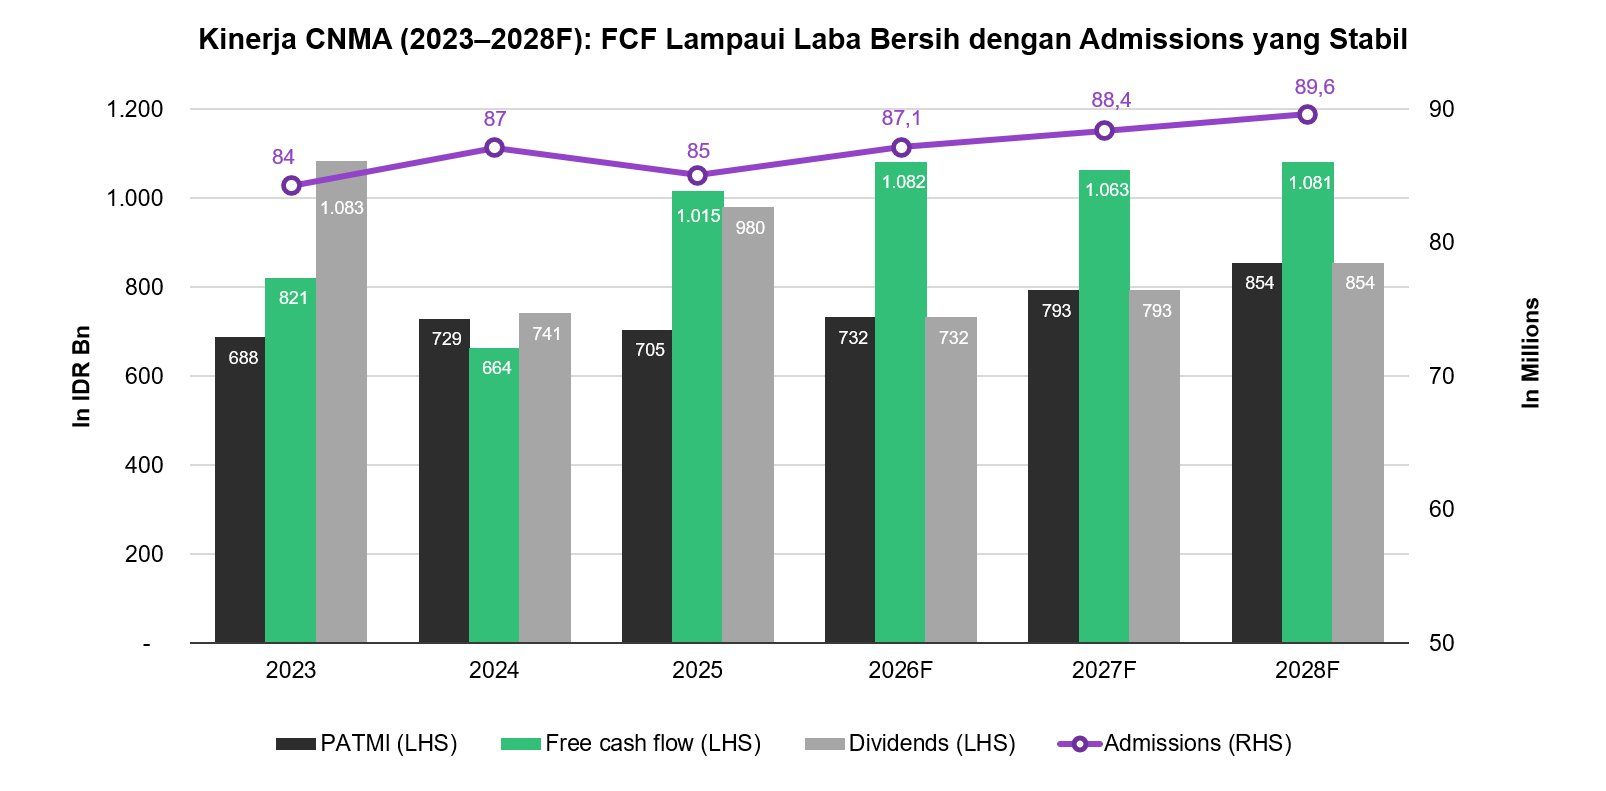
▪️ Perkembangan film lokal dan pemulihan Hollywood secara bergantian mendukung kestabilan admissions — Kami memperkirakan admissions CNMA, sebagai kunci utama kinerja perseroan, akan stabil di kisaran 87–90 juta pada 2026F–2028F. Film lokal menjadi penopang admissions pasca–pandemi (2023–2025) di tengah lemahnya rilis film internasional. Ke depan, kami memperkirakan perbaikan admissions film internasional seiring jumlah ‘wide releases’ (film yang ditayangkan secara masif) Hollywood yang diproyeksikan kembali ke level pra–pandemi pada 2026, ditambah dinamika streaming–bioskop yang kini komplementer setelah pemulihan theatrical window.
▪️ Magnitude FCF yang jauh di atas laba bersih memberikan buffer tebal untuk payout dividen yang tinggi — Dengan level admissions di atas serta laju ekspansi yang lebih selektif, kami memproyeksikan FCF ~Rp1,1 T per tahun pada 2026F–2028F, jauh di atas laba bersih yang kami estimasikan Rp732–854 M. Perbedaan magnitude keduanya memberikan buffer tebal untuk membagikan 100% laba sebagai dividen, bahkan dalam skenario bearish (admissions -10% dari base case) sekalipun.
▪️ Downside risk terbatas dan risiko utama — Per 5 Agustus 2026, CNMA diperdagangkan pada 10,7x P/E dan 4,1x EV/EBITDA 2026F — salah satu yang termurah dibandingkan peers regional dan global, meski profitabilitasnya (ROE) tergolong tertinggi. Dengan valuasi yang tidak lagi price–in ekspektasi growth agresif dan guidance manajemen yang lebih konservatif, kami menilai risiko de–rating lanjutan relatif terbatas. Risiko utama datang dari tren admissions yang lemah dan berkelanjutan, serta free float ~8% yang masih di bawah ketentuan minimum BEI (15%).
Disclaimer: Semua konten dalam artikel ini dibuat untuk tujuan informasional dan bukan merupakan rekomendasi untuk membeli/menjual saham tertentu. Always do you own research.
-----
Amara Beatrice (@amarabeatrice)
Investment Analyst Stockbit