VALUE FINANCE MARKET INSIGHT
7 AGUSTUS 2026
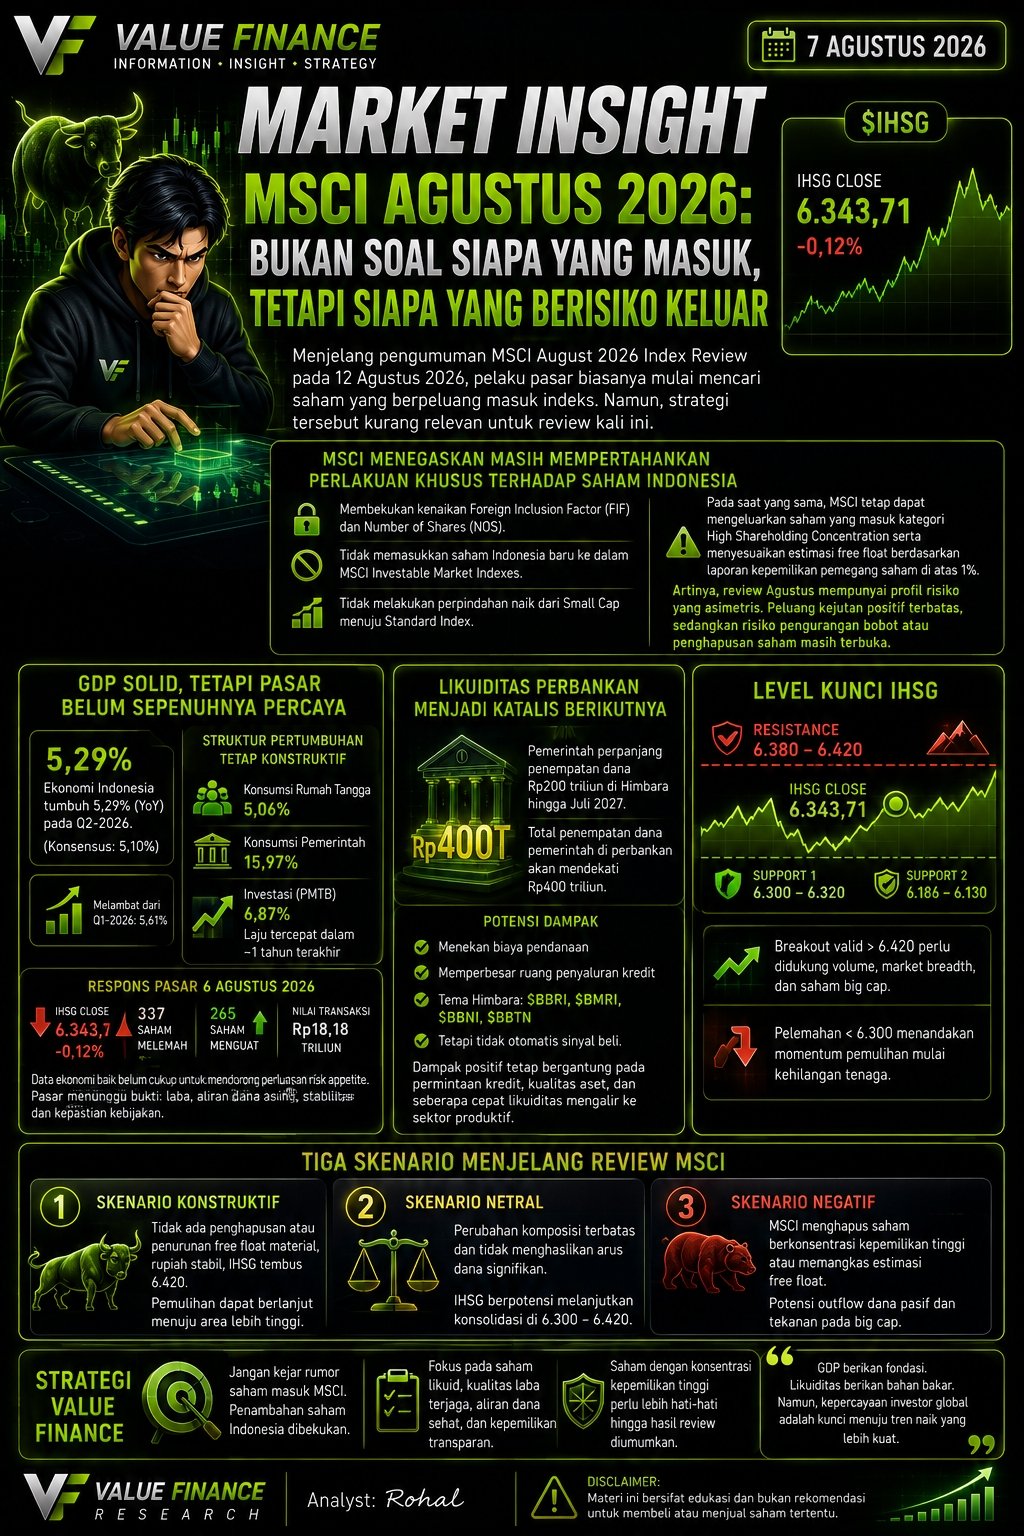
MSCI AGUSTUS 2026: BUKAN SOAL SIAPA YANG MASUK, TETAPI SIAPA YANG BERISIKO KELUAR
$IHSG
Menjelang pengumuman MSCI August 2026 Index Review pada 12 Agustus 2026, pelaku pasar biasanya mulai mencari saham yang berpeluang masuk indeks. Namun, strategi tersebut kurang relevan untuk review kali ini.
Dalam pengumuman 6 Juli 2026, MSCI menegaskan masih mempertahankan perlakuan khusus terhadap saham Indonesia, yaitu:
▪️ Membekukan kenaikan Foreign Inclusion Factor (FIF) dan Number of Shares (NOS).
▪️ Tidak memasukkan saham Indonesia baru ke dalam MSCI Investable Market Indexes.
▪️ Tidak melakukan perpindahan naik dari Small Cap menuju Standard Index.
Pada saat yang sama, MSCI tetap dapat mengeluarkan saham yang masuk kategori High Shareholding Concentration serta menyesuaikan estimasi free float berdasarkan laporan kepemilikan pemegang saham di atas 1%.
Artinya, review Agustus mempunyai profil risiko yang asimetris. Peluang munculnya kejutan positif dari saham baru yang masuk relatif terbatas, sedangkan risiko pengurangan bobot atau penghapusan saham tertentu masih terbuka.
GDP SOLID, TETAPI PASAR BELUM SEPENUHNYA PERCAYA
Ekonomi Indonesia tumbuh 5,29% secara tahunan pada kuartal II-2026. Angka tersebut melampaui konsensus pasar sebesar 5,10%, tetapi melambat dibandingkan pertumbuhan kuartal I-2026 sebesar 5,61%.
Struktur pertumbuhannya tetap cukup konstruktif. Konsumsi rumah tangga tumbuh 5,06%, konsumsi pemerintah meningkat 15,97%, sedangkan investasi atau pembentukan modal tetap bruto tumbuh 6,87%—laju tercepat dalam sekitar satu tahun terakhir.
Namun, respons pasar masih terbatas. Pada perdagangan 6 Agustus 2026, IHSG justru turun tipis 0,12% ke level 6.343,71. Sebanyak 337 saham melemah, lebih banyak dibandingkan 265 saham yang menguat, meskipun nilai transaksi mencapai Rp18,18 triliun.
Kondisi tersebut menunjukkan bahwa data ekonomi yang baik belum cukup untuk mendorong perluasan risk appetite. Pasar mulai meminta bukti lanjutan berupa pertumbuhan laba, perbaikan aliran dana asing, stabilitas rupiah, dan kepastian kebijakan.
LIKUIDITAS PERBANKAN MENJADI KATALIS BERIKUTNYA
Pemerintah juga memperpanjang penempatan dana Rp200 triliun di bank-bank milik negara hingga Juli 2027. Total penempatan dana pemerintah di perbankan disebut akan mendekati Rp400 triliun.
Tambahan likuiditas tersebut berpotensi menekan biaya pendanaan dan memperbesar ruang penyaluran kredit. Tema Himbara seperti BBRI, BMRI, BBNI, dan BBTN layak diperhatikan, tetapi tambahan likuiditas tidak otomatis menjadi sinyal beli.
Dampak positifnya tetap bergantung pada pertumbuhan permintaan kredit, kemampuan bank menjaga kualitas aset, serta seberapa cepat likuiditas tersebut mengalir menuju sektor produktif.
LEVEL KUNCI IHSG
Secara teknikal, IHSG masih berhadapan dengan area resistensi 6.380–6.420. Penutupan di 6.343,71 menunjukkan indeks belum memperoleh konfirmasi breakout.
▪️ Support: 6.300–6.320
▪️ Resistance: 6.380–6.420
Breakout valid di atas 6.420 perlu disertai peningkatan nilai transaksi, penguatan market breadth, dan partisipasi saham berkapitalisasi besar. Sebaliknya, pelemahan di bawah 6.300 akan menandakan momentum pemulihan mulai kehilangan tenaga.
TIGA SKENARIO MENJELANG REVIEW MSCI
Skenario konstruktif
Tidak terdapat penghapusan atau penurunan free float yang material, rupiah tetap stabil, dan IHSG menembus 6.420. Kondisi ini dapat memperpanjang pemulihan menuju area yang lebih tinggi.
Skenario netral
Perubahan komposisi terbatas dan tidak menghasilkan arus dana signifikan. IHSG berpotensi melanjutkan konsolidasi dalam rentang 6.300–6.420.
Skenario negatif
MSCI menghapus saham berkonsentrasi kepemilikan tinggi atau memangkas estimasi free float. Kondisi tersebut dapat memicu penjualan dari dana pasif dan kembali menekan saham-saham berkapitalisasi besar.
STRATEGI VALUE FINANCE
Menjelang 12 Agustus, investor sebaiknya tidak mengejar rumor saham yang diprediksi masuk MSCI karena penambahan saham Indonesia sedang dibekukan.
Fokus utama dapat diarahkan pada saham likuid dengan kualitas laba yang terjaga, aliran dana yang sehat, dan struktur kepemilikan yang transparan. Saham dengan konsentrasi kepemilikan tinggi perlu diperlakukan lebih hati-hati hingga hasil review diumumkan.
GDP memberikan fondasi. Likuiditas perbankan menyediakan bahan bakar. Namun, kepercayaan investor global tetap menjadi kunci agar pemulihan IHSG dapat berkembang menjadi tren yang lebih kuat.
Pada Agustus ini, tantangan pasar bukan menebak siapa yang akan masuk MSCI, melainkan menilai siapa yang mampu bertahan dalam penyaringan investabilitas global.
Value Finance
Analyst: Rohal
Sumber data: BPS, MSCI, Bank Indonesia, Bursa Efek Indonesia, dan Reuters.
Disclaimer: Materi ini bersifat edukasi dan bukan rekomendasi untuk membeli atau menjual saham tertentu.
$PTRO
$MDIA